 VLSI Korea
Peringatan 'Jebakan Valuasi Memori' Morgan Stanley — Jebakan PER 3–4x, Sebuah Pertanyaan untuk Samsung dan SK Hynix
Morgan Stanley: masa uang mudah di memori telah berlalu. Samsung dan SK Hynix di PER 3-4x bisa jadi jebakan valuasi — setelah reli 9x dan revisi EPS +432%, kenaikan lanjutan butuh harga DRAM +70%. Kapasitas baru mulai 2H27. Berdasarkan liputan sekunder.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Ringkasan 30 Detik
- Analis Morgan Stanley Shawn Kim menulis dalam catatan akhir pekannya tentang sektor memori: "We think the easy money is past" ("uang mudah sudah berlalu", menurut kami). Ia mengakui supersiklus memori AI, tetapi menilai harga saham sudah mencerminkan sebagian besar optimisme tersebut (berdasarkan liputan sekunder 13 Oktober).
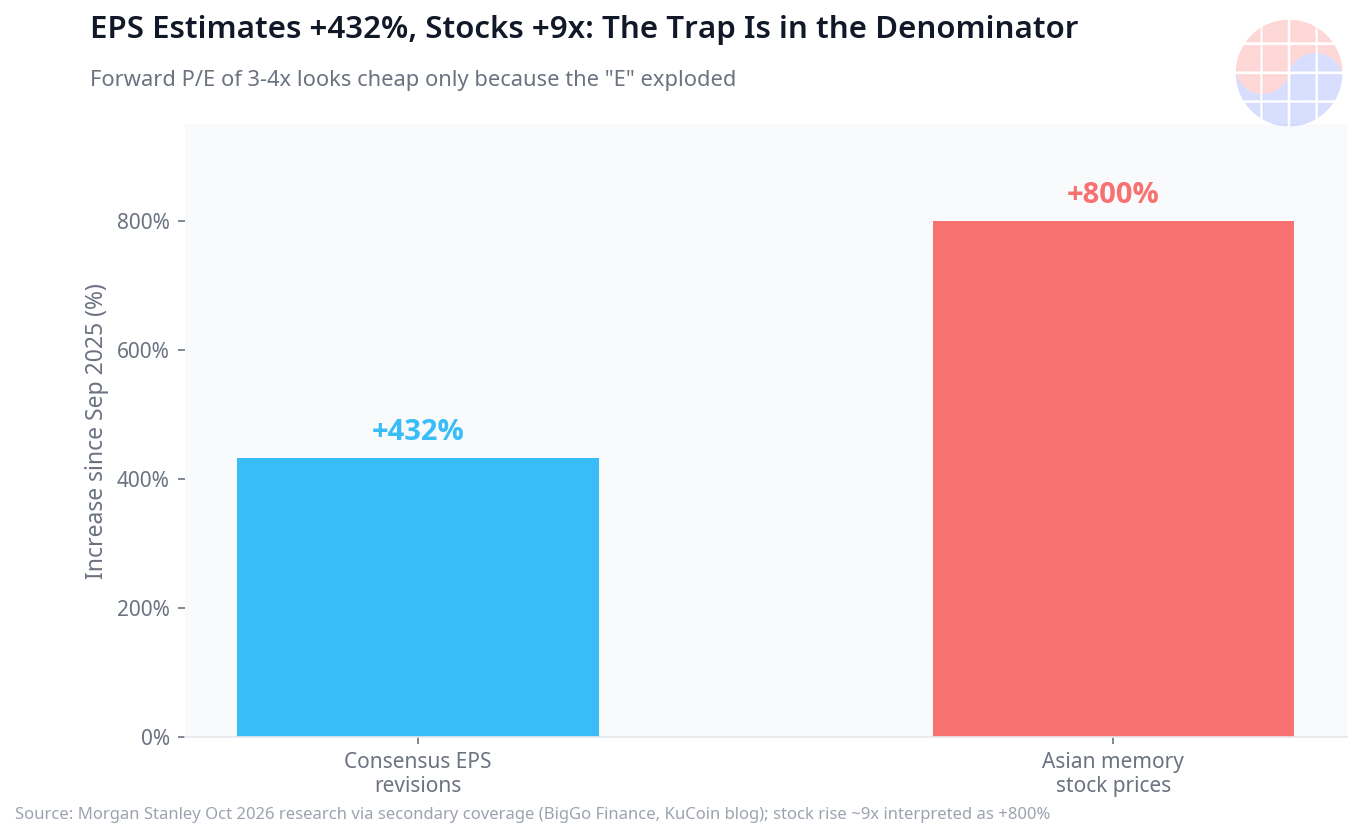
- Kontras antarangka inilah inti seluruh perdebatan. PER forward Samsung Electronics dan SK Hynix hanya 3–4x — tampak murah. Namun sejak awal siklus ini (September 2025), saham-saham memori Asia melonjak sekitar 9x, dan estimasi konsensus EPS direvisi naik rata-rata 432%. Morgan Stanley menilai, untuk membenarkan level harga saham saat ini, harga kontrak DRAM harus naik sekitar 70% lagi dari level sekarang — sebuah rintangan yang sulit dicapai.
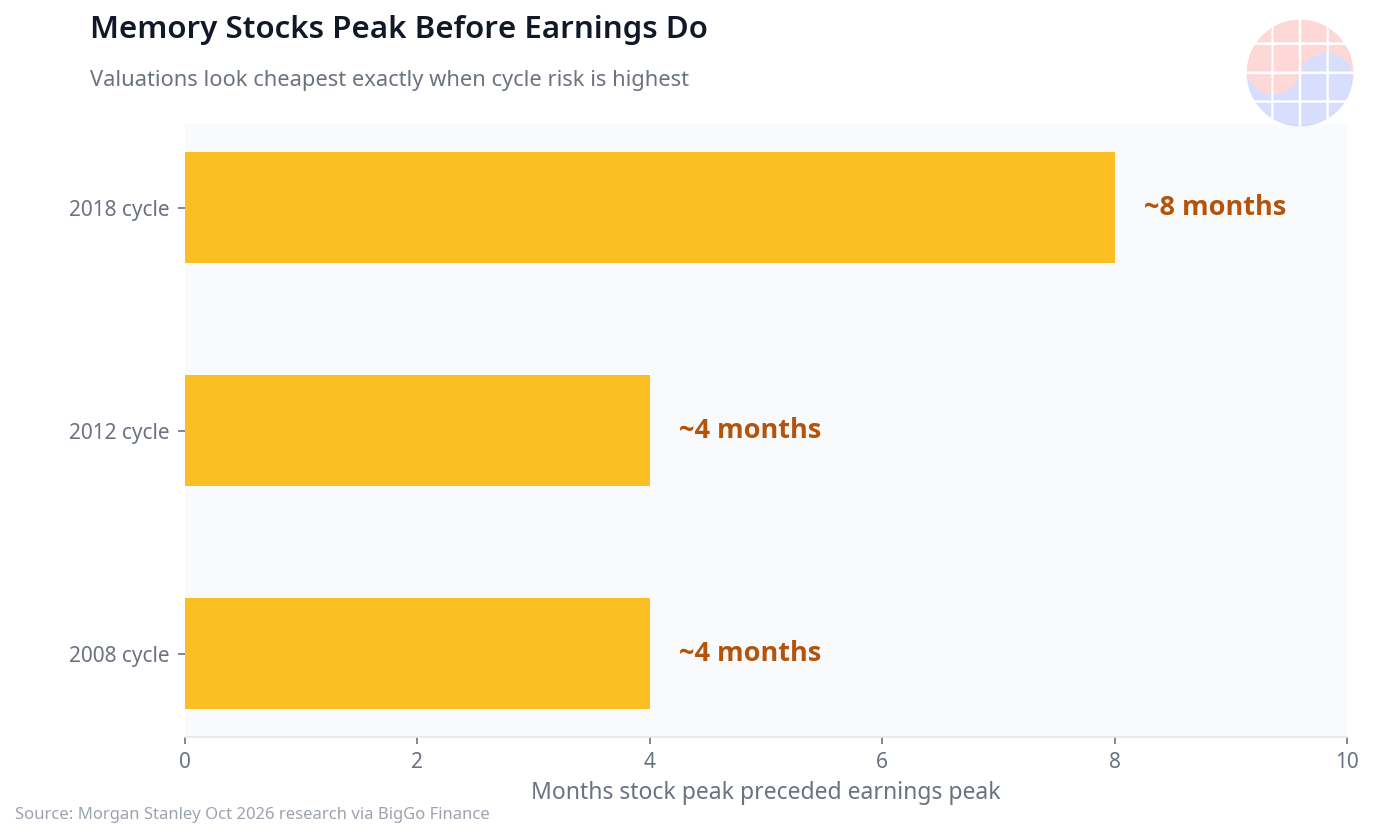
- Pola historis menjadi dasar peringatan ini. Puncak harga saham memori selalu datang lebih dulu daripada puncak laba — sekitar 4 bulan lebih awal pada 2008, sekitar 4 bulan pada 2012, dan sekitar 8 bulan pada 2018 (kompilasi Morgan Stanley, berdasarkan liputan sekunder).
- Dua variabel struktural: mulai paruh kedua 2027 kapasitas baru mulai beroperasi penuh sehingga pasokan menyusul, dan semakin besar klaster AI, semakin besar porsi nilai perangkat keras jaringan dalam total biaya sistem dibandingkan memori.
- Kesimpulan Morgan Stanley adalah reposisi portofolio. Kurangi bobot memori secara selektif, tambah bobot komputasi AI (Nvidia, TSMC) dan rantai pasok jaringan. Inti dari sudut pandang Korea: puncak laba dan puncak harga saham bisa berada di titik yang berbeda.
- Chase's Take: Uang yang dihasilkan perusahaan-perusahaan memori itu nyata. Masalahnya adalah berapa kali lipat uang itu sudah tercermin di harga saham. Bahwa saham tampak paling murah justru di puncak siklus — paradoks inilah seluruh perdebatan saat ini.
Seluruh angka laporan dalam tulisan ini bersumber dari liputan sekunder. Laporan aslinya bersifat eksklusif untuk klien sehingga tidak kami verifikasi langsung — "asli tidak terverifikasi". Setiap angka disertai tautan sumber, dan angka target harga maupun perubahan rekomendasi dari sumber sekunder yang kurang tepercaya tidak kami sertakan.
Intro: Momen yang Terlihat Paling Murah Justru Paling Berbahaya
Pada hari Selasa minggu kedua Oktober, pasar saham Asia berguncang. KOSPI turun 6,5%, dan di pusatnya ada dua pemimpin saham memori — Samsung Electronics dan SK Hynix. Prospek laba yang keluar di hari yang sama justru berada di level rekor. Proyeksi laba operasional kuartal III 2026 Samsung Electronics mencapai 107,4 triliun won, sekitar 7,99 miliar dolar AS ([laporan SCMP](https://www.scmp.com/tech/tech-trends/article/3370739/why-samsung-sk-hynix-and-cxmt-shares-are-under-pressure-despite-strong-ai-demand)). Perusahaan-perusahaan yang berpotensi mencetak rekor laba sepanjang masa ini justru sahamnya turun 7–10% dalam sehari.
Pemicu langsung gejolak pasar adalah catatan Morgan Stanley yang beredar sejak akhir pekan. Analis Shawn Kim menulis — "We think the easy money is past" ("uang mudah sudah berlalu", menurut kami). Ia tidak menampik supersiklus memori yang dipimpin AI. Yang ditampik adalah anggapan 'masih aman untuk membeli sekarang'. Menurut laporan SCMP, pada penutupan hari Selasa Samsung turun 7,4% dan SK Hynix turun 10,1%, dan penurunan lima sesi perdagangan terakhir masing-masing mencapai sekitar 16% dan 22%. Dalam periode yang sama, saham produsen DRAM Tiongkok CXMT juga turun sekitar 14%.
Tulisan ini membedah angka-angka dalam catatan tersebut. Paradoks laba rekor dan valuasi terendah yang muncul bersamaan — Morgan Stanley menyebutnya 'valuation trap', jebakan valuasi.
Episode 1: Membedah Angka Laporan — Masalahnya Justru Terlihat Murah
Ada lima angka kunci dalam catatan Morgan Stanley. Mari bedah satu per satu.
Pertama, PER forward 3–4x. Samsung Electronics dan SK Hynix kini diperdagangkan pada 3–4x laba proyeksi 12 bulan ke depan. Menurut buku teks value investing, ini 'termurah sepanjang masa'. ([kompilasi KuCoin](https://www.kucoin.com/blog/samsung-sk-hynix-valuation-trap), [kompilasi BigGo Finance](https://finance.biggo.com/news/c5c5d66b-7577-4eb0-bd06-5dfa568ceb7a))
Kedua, harga saham 9x. Sejak siklus ini dimulai pada September 2025, saham-saham memori Asia naik sekitar 9x. Total kapitalisasi pasarnya masuk ke kisaran triliunan dolar. Rendahnya PER bukan karena sahamnya murah, melainkan karena penyebutnya (bukan harga saham, melainkan laba) meledak.
Ketiga, revisi naik konsensus EPS 432%. Menurut kompilasi Morgan Stanley, dalam periode yang sama estimasi konsensus EPS perusahaan-perusahaan memori Asia direvisi naik rata-rata 432%. PER 3–4x baru muncul setelah analis menaikkan proyeksi laba lebih dari 4x. Artinya 'murah' ini adalah kemurahan yang mengandaikan ekspektasi yang sudah dinaikkan.
Keempat, rintangan 70%. Morgan Stanley menganalisis bahwa untuk membenarkan potensi kenaikan tambahan yang tersirat dari level harga saham saat ini, harga kontrak (contract price) DRAM harus naik sekitar 70% lagi dari level sekarang. Setelah harga memori melonjak tajam, tambahan 70% adalah rintangan yang sangat sulit dicapai.
Kelima, sejarah puncak yang datang lebih dulu. Tabel di bawah adalah catatan siklus-siklus sebelumnya yang disajikan Morgan Stanley — puncak harga saham memori selalu datang lebih dulu daripada puncak laba.
| Siklus | Seberapa dulu puncak harga saham dibanding puncak laba |
|---|---|
| 2008 | Sekitar 4 bulan |
| 2012 | Sekitar 4 bulan |
| 2018 | Sekitar 8 bulan |
Bahwa valuasi tampak paling murah justru ketika laba berada di puncaknya — pola klasik saham siklikal ini kini terulang, demikian klaim catatan tersebut ([kompilasi HTX](https://www.htx.com/news/morgan-stanley-memory-stocks-often-look-cheapest-at-cycle-pe-XW5kPIit/)).
Episode 2: Implikasi Struktural — Supersiklus Bukan Berarti Akhir Siklus
Morgan Stanley tidak menampik realitas supersiklus memori AI. Pasokan ketat, harga naik, kinerja jangka pendek solid. Namun alasan ia menyerukan pengurangan bobot adalah variabel struktural.
Variabel 1: paruh kedua 2027, pasokan datang. Laba rekor saat ini memanggil ekspansi kapasitas rekor. Morgan Stanley menilai mulai paruh kedua 2027 kapasitas baru akan beroperasi penuh dan keseimbangan penawaran-permintaan mulai berubah. Fakta bahwa titik balik siklus 'bisa datang nanti' itulah yang menjadi alasan harga saham berbalik lebih dulu daripada puncak laba.
Variabel 2: porsi memori dalam biaya sistem terencer. Semakin besar skala klaster AI, semakin besar porsi nilai perangkat keras jaringan dalam total biaya sistem dibandingkan memori. Meski investasi infrastruktur terus bertambah, uang itu tidak lagi jatuh ke perusahaan-perusahaan memori secara proporsional — sebuah perubahan struktural. Ini tidak bertentangan dengan proyeksi bahwa HBM akan tumbuh 3x menjadi pasar 100 miliar dolar pada 2028 ([kompilasi HTX](https://www.htx.com/news/morgan-stanley-report-interpretation-samsungs-profit-ranks-f-gk7TjUtt/)): kuenya membesar, tetapi cara membagi kuenya berubah.
Variabel 3: variabel Tiongkok. YMTC dan CXMT dari Tiongkok disebut sebagai variabel dalam peta pasokan global. Ada pula interpretasi bahwa salah satu pemicu aksi jual pekan ini adalah demonstrasi produk memori server berbasis struktur 4F oleh CXMT dalam sebuah acara di Shanghai.
Maka kesimpulan Morgan Stanley bukanlah 'jual', melainkan 'reposisikan' — kurangi bobot memori secara selektif, dan geser bobot ke komputasi AI (Nvidia, TSMC) serta rantai pasok jaringan. Bahwa supersiklus bukan berarti berakhirnya siklus — itulah kalimat paling dingin dalam catatan ini.
Episode 3: Pemenang, Pecundang, dan Sudut Pandang Korea
Pemenang jangka pendek adalah 'komputasi AI + jaringan'. Poros yang secara eksplisit direkomendasikan Morgan Stanley untuk ditambah bobotnya adalah komputasi AI seperti Nvidia dan TSMC serta rantai pasok jaringan. Penilaiannya, pada fase ketika laba memori mencapai puncak, daya tarik relatif bergeser. Bahkan di tengah aksi jual pekan ini, sorotan pasar bergerak bukan ke "memori rusak", melainkan ke "di mana pemimpin berikutnya".
Pecundang jangka pendek adalah 'beta memori murni'. Terutama saham-saham yang revisi naik proyeksi labanya (432%) sudah sepenuhnya tercermin di harga. SK Hynix turun sekitar 22% dalam lima sesi dan berdiri di pusat perdebatan ini. Samsung Electronics memiliki foundry dan System LSI di luar memori sehingga betanya agak terdiversifikasi, tetapi ketergantungan kapitalisasi pasarnya pada memori tinggi sehingga menghadapi tekanan searah.
Inti dari sudut pandang Korea ada dua. Pertama, ketika dua saham yang menguasai sekitar separuh kapitalisasi pasar KOSPI berguncang bersamaan, volatilitas seluruh indeks membesar — KOSPI -6,5% pada hari Selasa itu adalah buktinya ([laporan Morningstar](https://www.morningstar.com/news/dow-jones/20261013358/asia-stocks-battered-as-semiconductor-stocks-dive-update)). Kedua, proposisi 'puncak laba ≠ puncak harga saham' terasa menyakitkan khususnya bagi investor memori Korea. Investor yang mengingat siklus 2018 akan mengingat pola itu, ketika harga saham berbalik 8 bulan lebih dulu daripada laba.
Namun argumen sebaliknya juga jelas. HBM menggambar kurva permintaan yang berbeda dari DRAM konvensional, dan struktur harga dasar (price floor) dari kontrak pasokan jangka panjang menciptakan kekakuan ke bawah yang berbeda dari siklus-siklus sebelumnya. Harga memori masih naik pada 2026, dan peningkatan throughput token model AI mendorong permintaan memori secara struktural. Morgan Stanley sendiri mengakui "titik balik bisa datang nanti". Penentuan perdebatan ini bergantung pada jam pasokan paruh kedua 2027.
Chase's Take
Sebagai orang yang bekerja di dalam industri semikonduktor, hal paling mengesankan dari catatan ini adalah 'tidak ada pernyataan yang salah'. PER 3–4x benar, revisi naik EPS 432% benar, rintangan 70% pun benar. Namun cara membaca angka-angka ini terbelah sepenuhnya.
Bacaan kaum bullish: "Laba naik lebih dari 4x tapi PER-nya 3–4x, berarti selama laba belum berbalik ya murah saja. HBM berbeda dari siklus-siklus sebelumnya."
Bacaan Morgan Stanley: "Justru titik itulah jebakannya. Saham siklikal tampak paling murah ketika labanya paling bagus, dan harga saham berbalik lebih dulu daripada laba. Begitu pula pada 2008, 2012, dan 2018."
Yang saya perhatikan adalah kedua bacaan sama-sama melihat ke 'paruh kedua 2027'. Baik bullish maupun bearish sama-sama memandang saat kapasitas mulai beroperasi penuh sebagai titik balik. Artinya perdebatan saat ini bukanlah 'apakah siklus berakhir', melainkan 'seberapa jauh ke depan puncak itu tercermin di harga'. Dan sejarah selalu berkata sama — pasar cenderung miring ke arah mencerminkan puncak lebih awal.
Keputusan investasi ada di tangan masing-masing. Namun satu hal jelas. Kalimat "PER-nya 3x jadi murah" adalah kalimat yang paling sering terdengar di puncak siklus. Bukan berarti kalimat itu salah — hanya saja, secara historis kalimat itu tidak benar untuk waktu yang lama.
FAQ
Apakah Morgan Stanley menyuruh 'jual' saham memori?
Tidak. Kesimpulan catatan ini adalah 'kurangi bobot secara selektif + reposisikan ke komputasi AI dan jaringan'. Realitas supersiklus memori (pasokan ketat, harga naik, kinerja jangka pendek solid) diakui, tetapi optimisme dinilai sudah tercermin di harga saham. Laporan aslinya eksklusif untuk klien sehingga tulisan ini disusun berdasarkan liputan sekunder.
Mengapa PER 3–4x menjadi jebakan?
Karena itu hasil dari meledaknya penyebut, yaitu laba (E). Sejak September 2025 konsensus EPS direvisi naik rata-rata 432%, dan harga saham naik sekitar 9x. Pada fase puncak laba, saham siklikal selalu menunjukkan pola 'tampak murah', dan secara historis harga saham berbalik 4–8 bulan lebih dulu daripada puncak laba.
Apa arti rintangan kenaikan 70% harga DRAM?
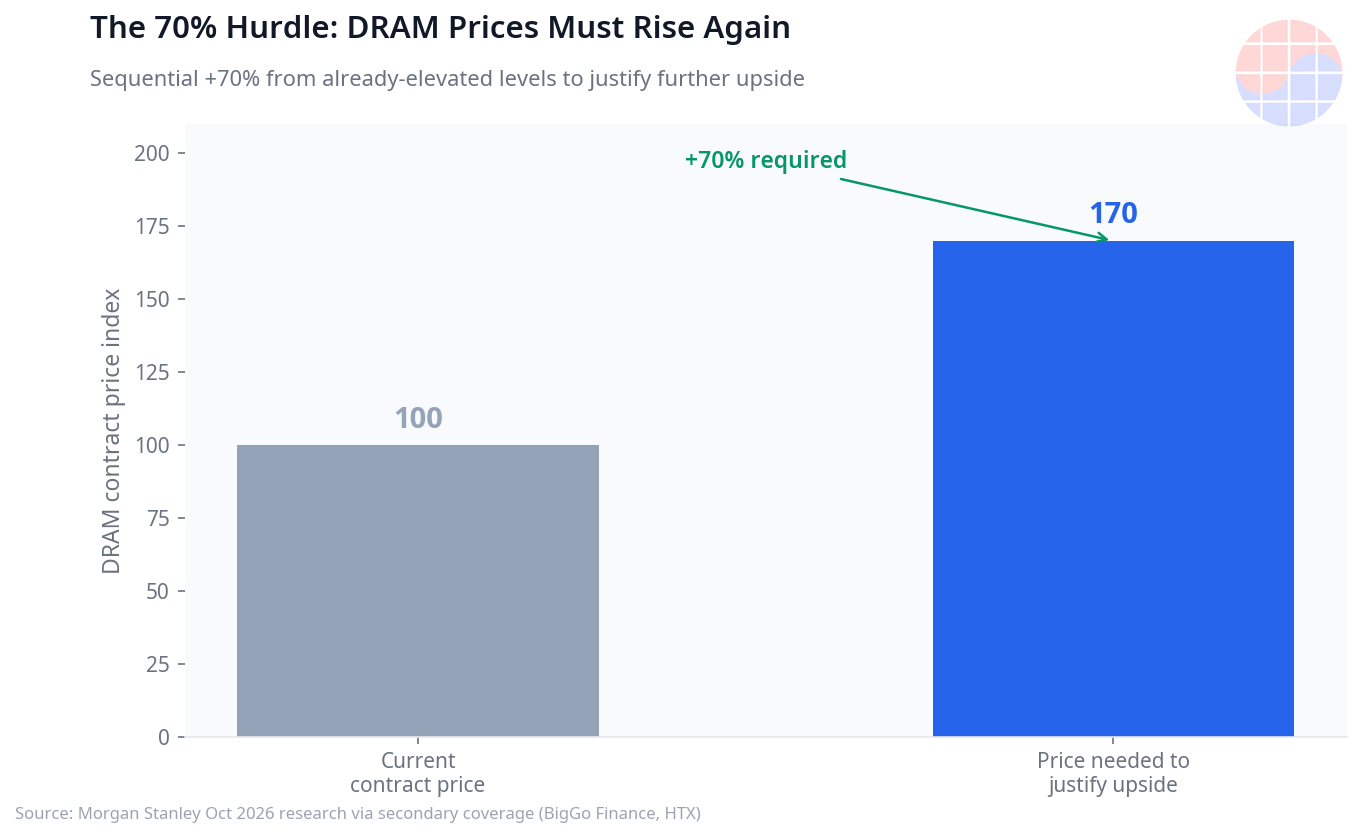
Itu adalah kuantifikasi ekspektasi yang tersirat di level harga saham saat ini. Agar saham naik lebih jauh, harga kontrak DRAM harus naik sekitar 70% lagi dari level sekarang, dan menurut Morgan Stanley tambahan 70% dari harga yang sudah melonjak tajam adalah rintangan yang sulit dicapai.
Apa yang perlu dicek investor Korea?
Dua hal. Pertama, waktu beroperasinya kapasitas baru pada paruh kedua 2027 — jam titik balik penawaran-permintaan. Kedua, perubahan pembagian nilai antara jaringan dan memori di dalam klaster AI. Karena Samsung Electronics dan SK Hynix menguasai sekitar separuh KOSPI, perdebatan ini langsung terhubung ke volatilitas seluruh indeks.
---
*Tulisan ini bertujuan memberikan informasi dan bukan nasihat investasi. Angka-angka laporan yang dikutip bersumber dari liputan sekunder dan laporan aslinya tidak kami verifikasi langsung. Keputusan investasi sepenuhnya menjadi penilaian dan tanggung jawab Anda.*
Bacaan terkait
- Goldman Sachs: "Siklus Capex AI Mendekati Titik Infleksi" — 2 dari 3…
- Nomura: Kelangkaan Memori hingga 2028 — Target Samsung KRW 670.000 dan…
- Citi Pertahankan Target SK hynix KRW 3 Juta: Inferensi AI Mendorong…
- Boom hingga 2027 atau kelebihan pasokan 2029? Taruhan capex memori di…
- Goldman Sachs: Hedge Fund Mengurangi Saham AI, Saham Memori Turun —…


