 VLSI Korea
Boom hingga 2027 atau kelebihan pasokan 2029? Taruhan capex memori di puncak siklus
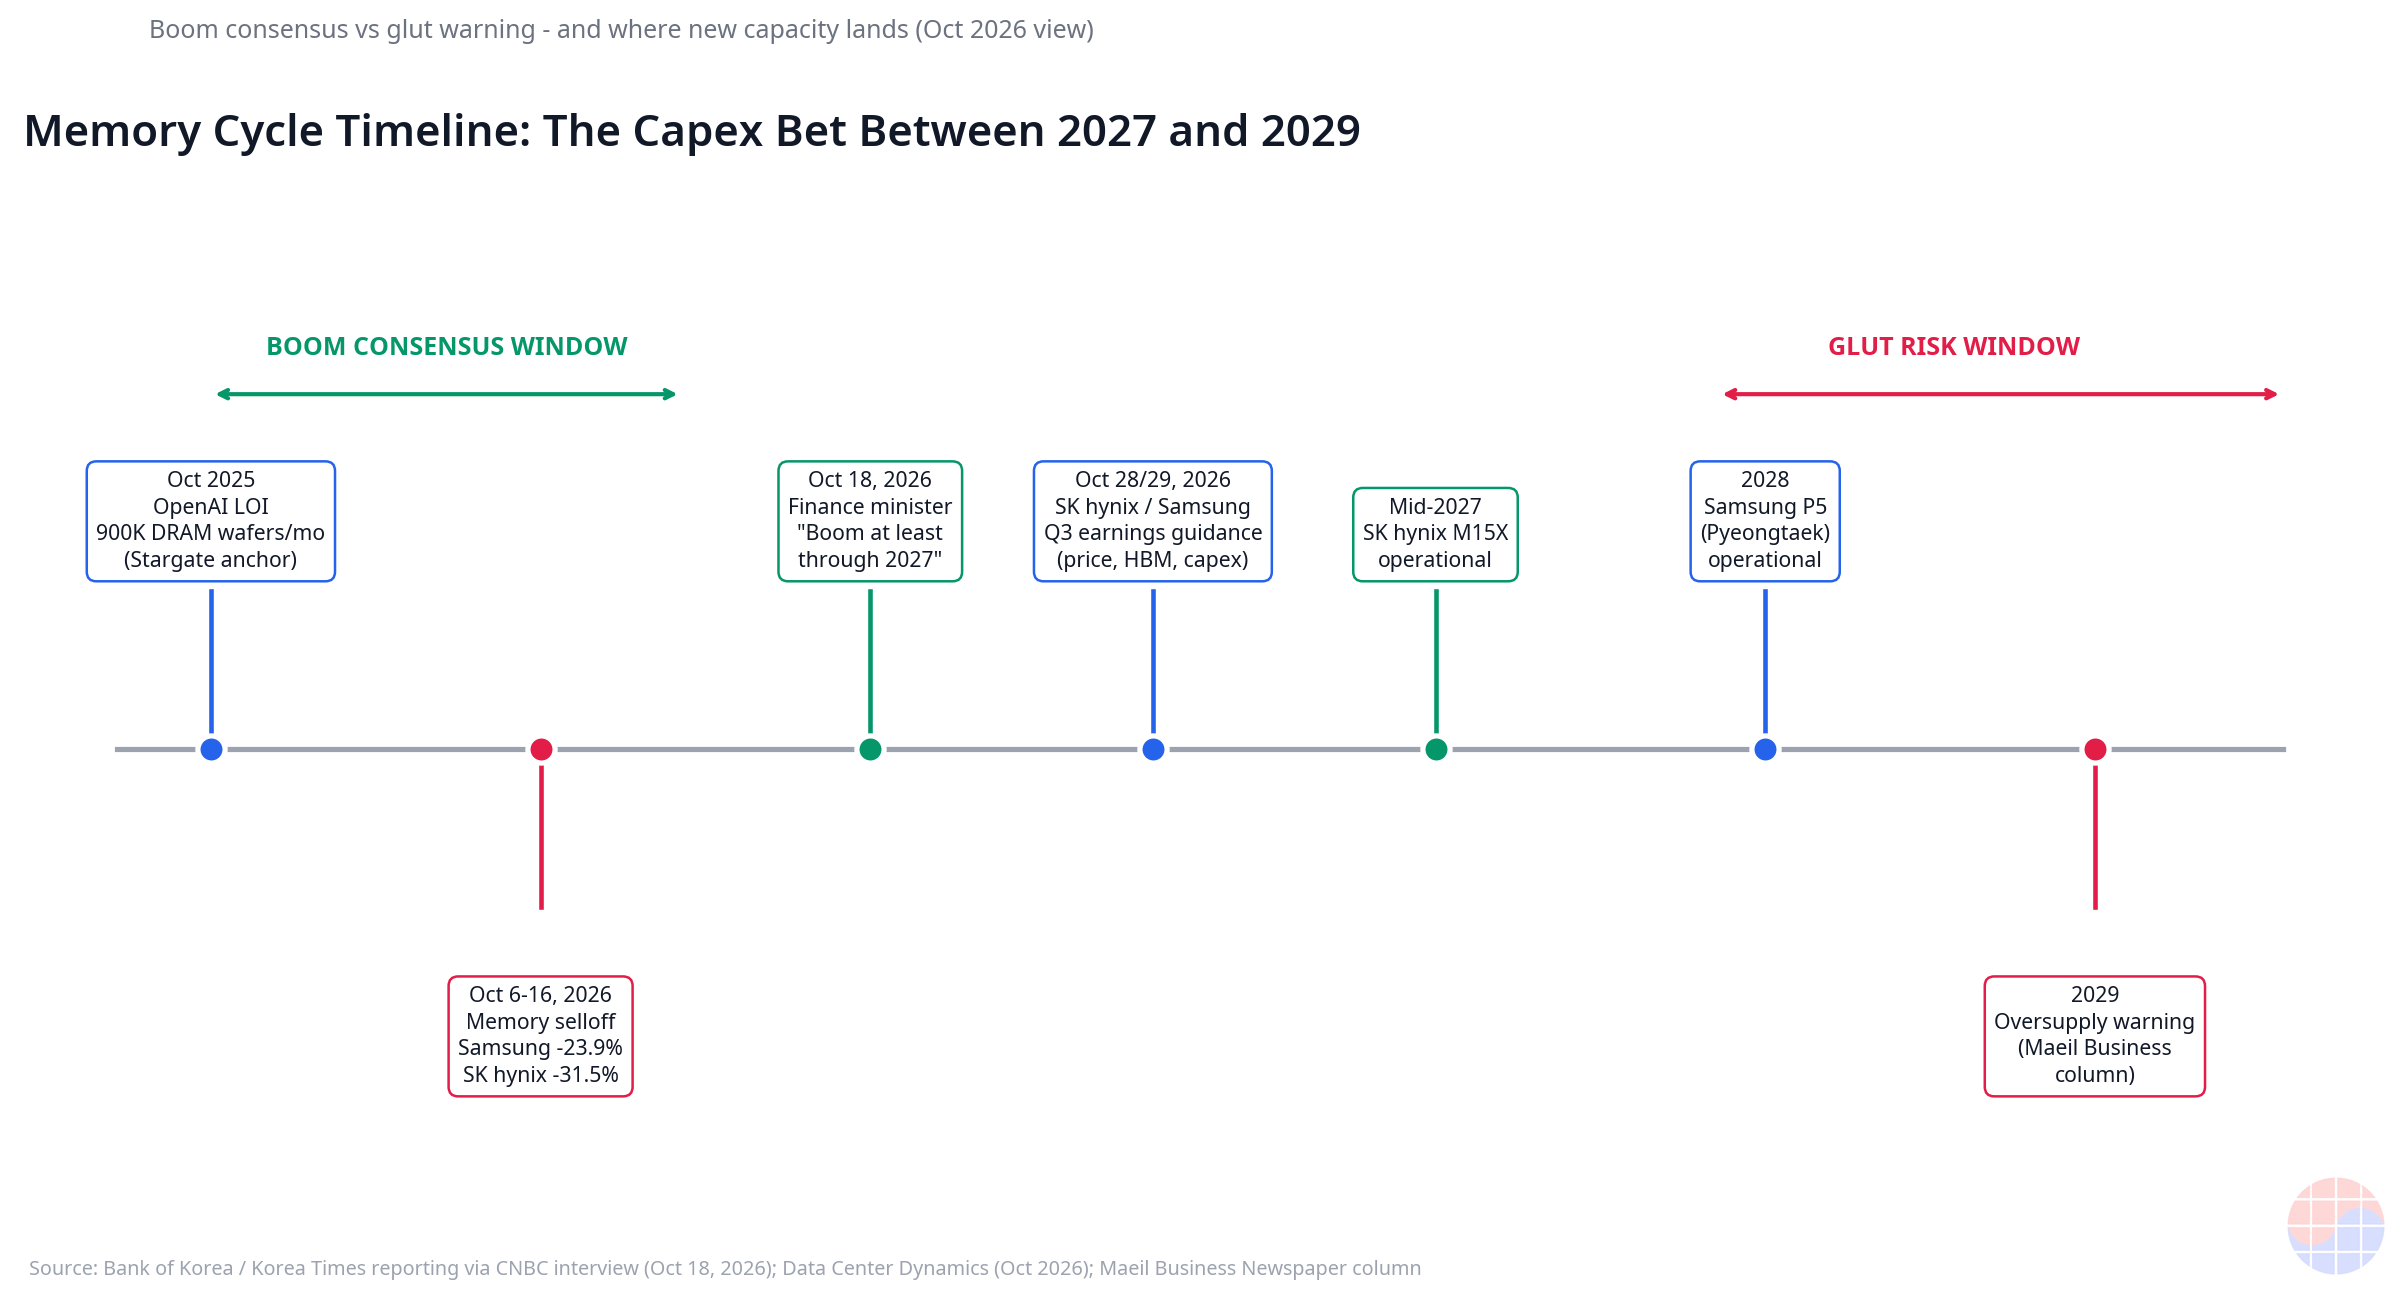
Pada 18 Okt, menteri keuangan Korea bilang ledakan chip bertahan hingga 2027. Kolom memperingatkan kelebihan memori 2029. Tapi Samsung dan SK hynix tetap berekspansi agresif. Ekonomi taruhan capex di puncak siklus — dan laporan 28/29 Okt yang akan menilainya.


Ringkasan 30 detik
- Pada 18 Oktober 2026, Menteri Keuangan Korea Selatan Lee Hyoung-il mengatakan kepada CNBC bahwa ledakan chip akan berlangsung setidaknya hingga 2027. Permintaan pelanggan masih melampaui pasokan, dan penerimaan pajak 2026 diperkirakan melampaui proyeksi. (Source)
- Pada pekan yang sama, saham memori anjlok: Samsung turun 23,9% dan SK hynix 31,5% dalam tujuh sesi perdagangan, sementara Kospi kehilangan sekitar 21%. Kepala riset KB Securities menyebutnya reaksi berlebihan, menyalahkan ketiadaan dukungan beli domestik.
- Di sisi lain, kolom Maeil Business Newspaper memperingatkan pasar memori bisa tergelincir ke kelebihan pasokan pada 2029 seiring beroperasinya kapasitas baru.
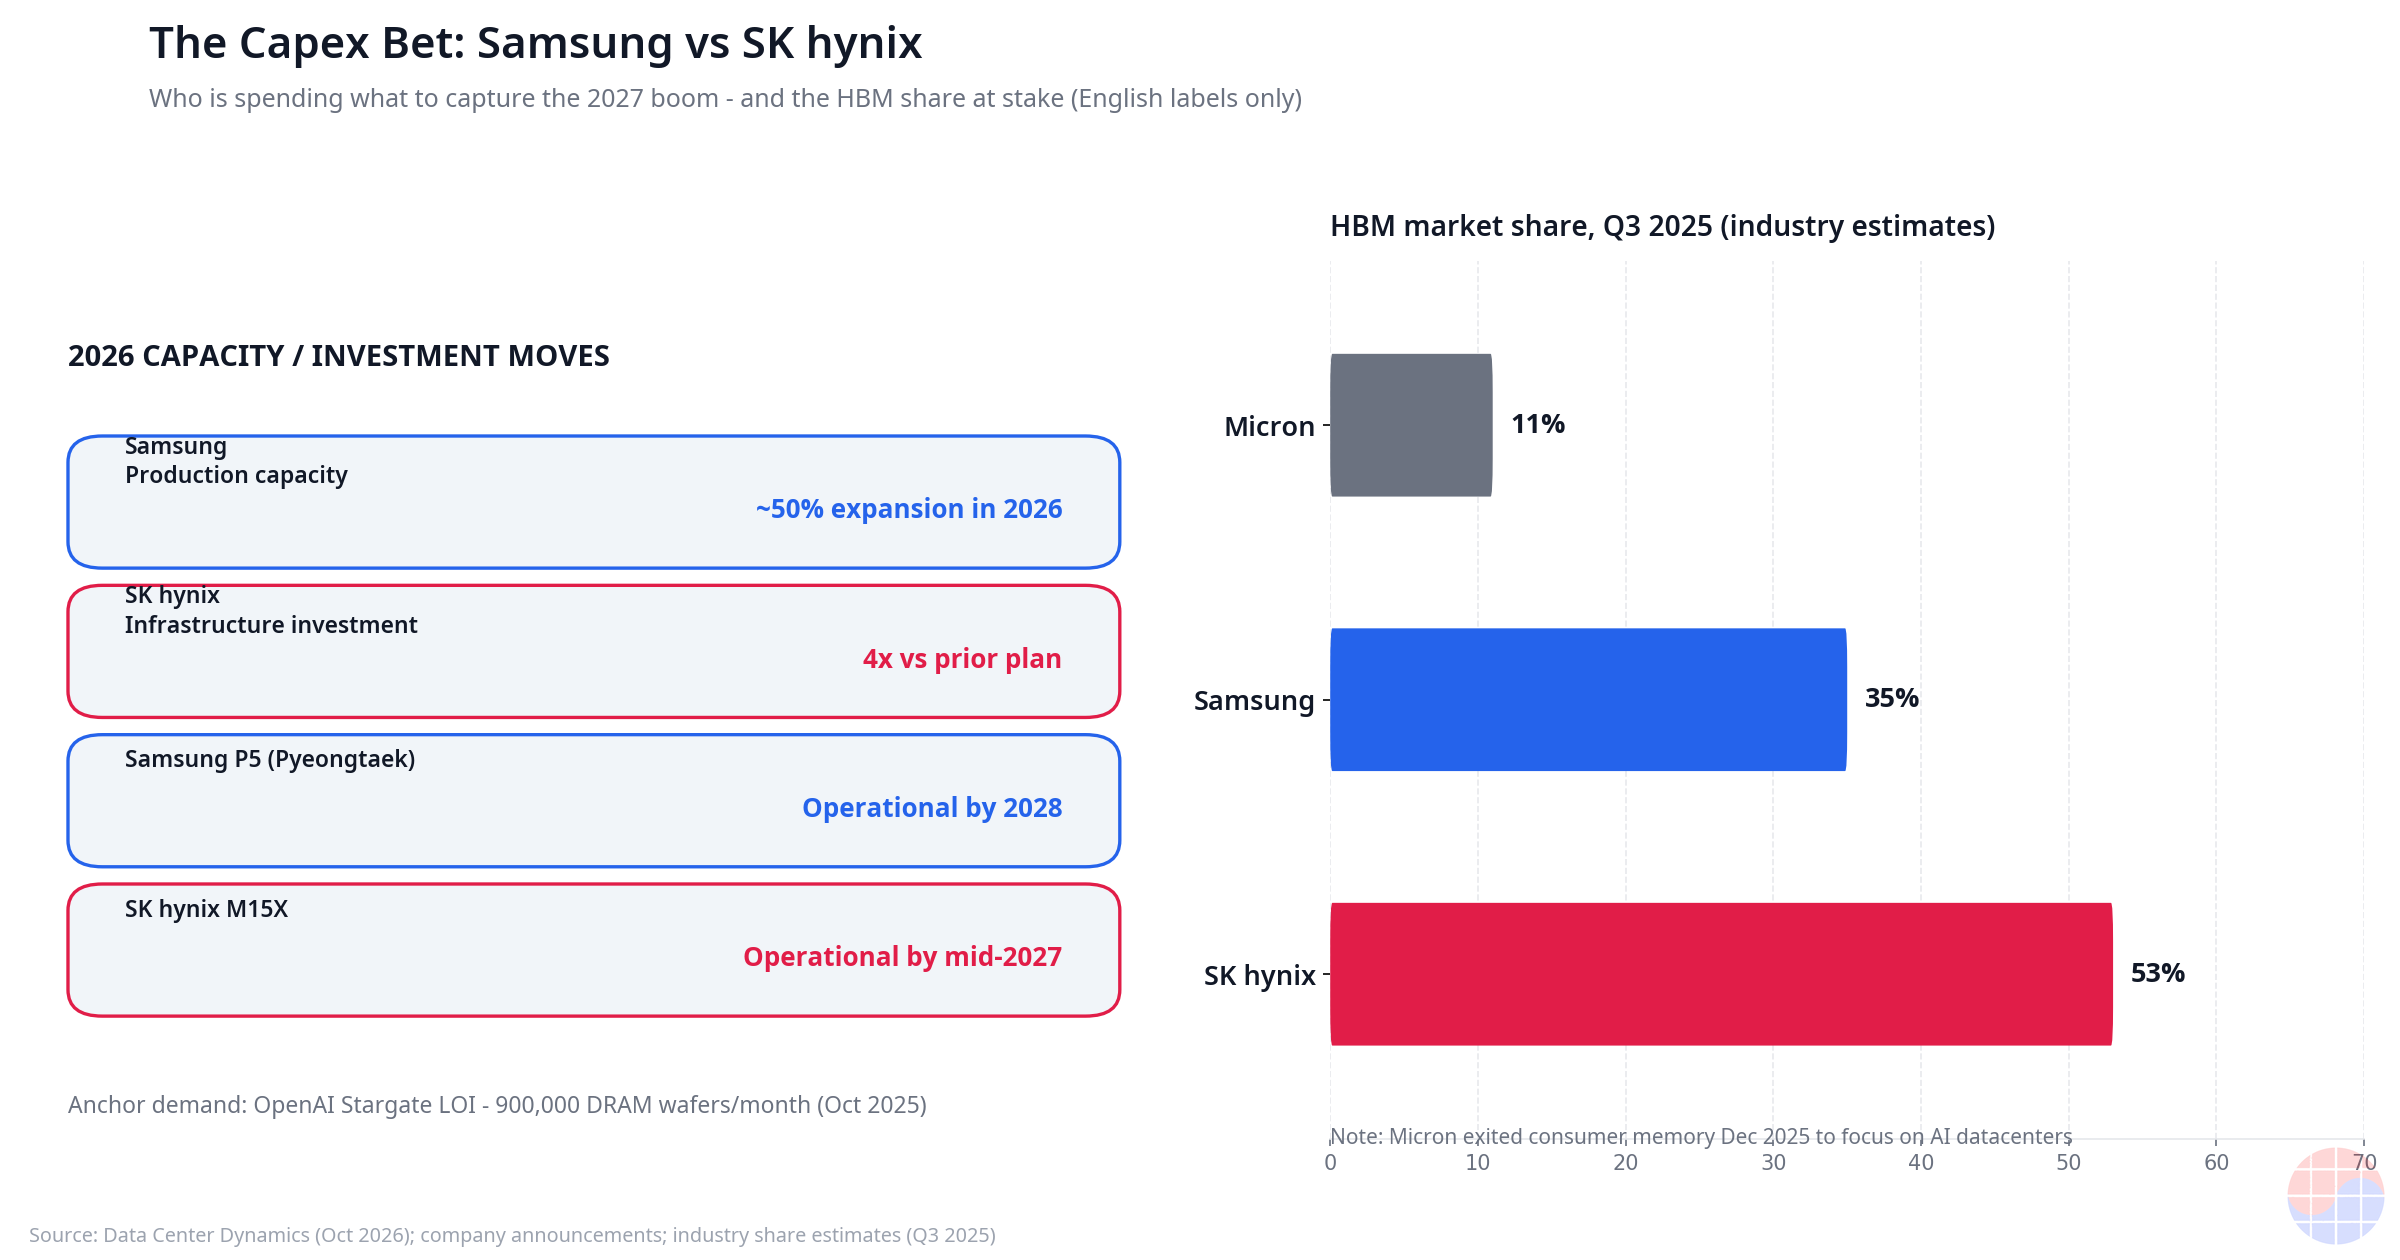
- Namun kedua produsen chip tetap berekspansi agresif di puncak. Samsung menaikkan kapasitas produksinya sekitar 50% pada 2026; SK hynix melipatgandakan investasinya di infrastruktur empat kali lipat. P5 Samsung (Pyeongtaek) menargetkan 2028, M15X SK hynix menargetkan pertengahan 2027. (Source)
- Lantai dari taruhan ini adalah permintaan jangkar: LOI Oktober 2025 antara Samsung, SK hynix, dan OpenAI yang mencakup 900.000 wafer DRAM per bulan untuk proyek Stargate.
- Hari penentuan adalah 28 dan 29 Oktober. SK hynix melaporkan kuartal III pada 28 Oktober, Samsung pada 29 Oktober; panduan mereka soal harga memori, permintaan HBM, dan capex akan menjadi penilaian sementara.
- Tesis inti: di puncak siklus, sinyal dibaca dari struktur kontrak, bukan dari harga.
Background: siklus yang sama, dibaca dua cara
Data Bank of Korea yang dilaporkan pada April menunjukkan PDB kuartal I tumbuh 1,7% kuartal-ke-kuartal — laju tercepat sejak 2020 — dengan manufaktur chip menyumbang sekitar 55% dari pertumbuhan itu. Samsung dan SK hynix sama-sama membukukan laba operasional kuartalan rekor. Ledakan memori telah menjadi ekonomi Korea itu sendiri.
Lalu datang tujuh sesi perdagangan yang dimulai 6 Oktober. Samsung kehilangan 23,9%, SK hynix 31,5%, dan Kospi melepaskan 1.449,52 poin — sekitar 21%. Persaingan yang kian ketat dari produsen memori Tiongkok dan kekhawatiran suku bunga menghancurkan sentimen, menyeret Nvidia dan nama-nama chip global.
Jumat membawa kelegaan. Kospi naik 2,05% ke 5.668,05, memutus rentetan penurunan; Samsung bertambah 2,62% dan SK hynix 0,79%. Won menguat ke 1.331,4 per dolar AS, dan investor asing membeli bersih sekitar 341 miliar won saham Korea. Penjualnya adalah ritel domestik dan institusi — detail di balik diagnosis "reaksi berlebihan" KB Securities: bukan fundamental yang memperlebar kejatuhan, melainkan ketiadaan pembeli domestik.
Pada akhir pekan yang sama, di sela pertemuan tahunan IMF dan Bank Dunia di Bangkok, keluar wawancara sang menteri: "Untuk saat ini, pandangan kami adalah kami dapat mempertahankan pertumbuhan ini" ("For now, our view is that we can sustain this growth"). Alasannya: pelanggan masih menginginkan lebih dari yang bisa dipasok produsen. Artikel yang sama memuat peringatan kelebihan pasokan 2029. Data yang sama, pembacaan yang berlawanan. Yang dibutuhkan investor dan manajer sekarang bukanlah ramalan pihak mana yang benar, melainkan kerangka untuk membaca struktur taruhannya.
Business Deep Dive
1. Matematika oligopoli: siapa yang memegang pasar memori
DRAM dan HBM global pada praktiknya adalah oligopoli tiga pemain. Di HBM, estimasi industri untuk kuartal III 2025 menempatkan SK hynix di 53%, Samsung di 35%, dan Micron di 11%. Pada Desember 2025, Micron keluar dari bisnis memori dan penyimpanan konsumen untuk fokus pada pelanggan pusat data AI. Arah HBM kini berada di tangan dua pemain Korea.
| Pemain | Pangsa HBM (Q3 2025, estimasi industri) | Langkah kapasitas 2026 |
|---|---|---|
| SK hynix | 53% | Investasi infrastruktur 4x; M15X beroperasi pertengahan 2027 |
| Samsung | 35% | Ekspansi kapasitas produksi ~50%; P5 beroperasi 2028 |
| Micron | 11% | Keluar dari memori konsumen (Des 2025), fokus AI |
Inti oligopoli adalah kekuatan penetapan harga. Pola historis kejatuhan memori selalu sama — pasokan mengembang sebelum permintaan berbelok. Jadi peringatan "kelebihan pasokan 2029" bukan sekadar pesimisme; ini skenario bersyarat yang terus direproduksi struktur ini. Syaratnya: kapan kapasitas baru benar-benar ramp-up, dan apakah permintaan untuk menyerapnya dijamin oleh kontrak.
2. Dua kubu: ledakan 2027 vs kelebihan 2029
| Kubu ledakan 2027 | Kubu kelebihan 2029 | |
|---|---|---|
| Suara | Menteri Keuangan (18-10-2026, CNBC) | Kolom Maeil Business Newspaper (Okt 2026) |
| Argumen | Permintaan pelanggan terus melampaui pasokan; dua tahun permintaan pusat data AI sudah antre | Kapasitas baru (P5, M15X) yang beroperasi 2027–2028 akan mendorong pasokan melampaui permintaan |
| Bukti | Penerimaan pajak 2026 di atas proyeksi; chip mendorong 55% pertumbuhan PDB Q1 | Belanja modal (capex) memori punya lead time 2–3 tahun — pembangunan hari ini adalah pasokan esok |
| Risiko | Kejar-kejaran Tiongkok, suku bunga | Simetris — permintaan yang lebih kuat menunda skenario kelebihan |
Kedua kubu sebenarnya tidak bertentangan. Keduanya bisa benar: ledakan hingga 2027 dan peringatan kelebihan untuk 2029. Capex memori membutuhkan 2–3 tahun dari keputusan ke volume. Fab yang menargetkan pertengahan 2027–2028 diputuskan pada 2024–2025. Keputusan investasi masa ledakan kembali sebagai pasokan masa kelebihan — itulah tragedi struktural industri siklikal.
3. Ekonomi taruhan capex: mengapa berinvestasi lebih banyak di puncak
Dilema klasik buku teks MBA berlaku kata demi kata.
- Berinvestasi di puncak: kapasitas tambahan Anda menambah pasokan pasar dan memicu kelebihan. Anda sendiri yang menarik pelatuk penurunan harga.
- Tidak berinvestasi: pesaing merebut pangsa Anda dengan kapasitas tambahan mereka. Anda kehilangan kepemimpinan siklus berikutnya.
Di bawah oligopoli ini menjadi dilema tahanan. Jika Samsung berekspansi sementara SK hynix diam, Samsung memenangkan permainan pangsa — dan sebaliknya. Keduanya berekspansi, dan mereka berbagi kelebihan. Namun "berekspansi" cenderung menjadi strategi dominan masing-masing: hasil terburuk adalah diam sementara rival membangun.
Yang membedakan siklus ini adalah perubahan sifat permintaan, bukan durasinya. LOI OpenAI Oktober 2025 — 900.000 wafer DRAM per bulan untuk Stargate — melambangkan pergeseran struktural. Memori AI tidak lagi dibeli berdasarkan harga spot. HBM sudah dijual melalui alokasi (allocation) per pelanggan, dengan kontrak jangka panjang mengunci volume. Lantai taruhan capex bukan lagi volatilitas spot, melainkan volume yang dikontrakkan.
Dalam rumus: nilai harapan keputusan capex = (volume jangkar terkontrak × margin kontrak) + (nilai opsi kapasitas tersisa di spot) − capex. Semakin besar permintaan jangkar, semakin besar suku pertama, semakin rasional taruhannya. 900.000 wafer per bulan dari OpenAI adalah angka yang mengisi suku pertama itu.
4. Anatomi aksi jual Oktober: reaksi berlebihan atau sinyal dini?
| Metrik | Nilai | Tanggal / sumber |
|---|---|---|
| Samsung, 7 sesi | −23,9% | Sejak 6 Okt, pemberitaan (Korea Times) |
| SK hynix, 7 sesi | −31,5% | Sejak 6 Okt, pemberitaan (Korea Times) |
| Kospi, 7 sesi | ≈ −21% (1.449,52 poin) | Sejak 6 Okt |
| Kospi, Jumat | +2,05% → 5.668,05 | 16 Okt |
| Samsung, Jumat | +2,62% | 16 Okt |
| SK hynix, Jumat | +0,79% | 16 Okt |
| Beli bersih asing | ≈ 341 miliar won | 16 Okt |
Kepala riset KB Securities tegas: kejatuhan bukan didorong fundamental yang memburuk, melainkan ketiadaan dukungan beli domestik. Investor asing justru membeli bersih. Persaingan Tiongkok dan ketakutan suku bunga menarik pelatuk, tetapi harga kebablasan.
Penilaian atas diagnosis itu datang 28 dan 29 Oktober. Dalam laporan Q3 SK hynix (28/10) dan Samsung (29/10), tiga hal penting:
- Panduan harga memori: arah harga kontrak — masih naik atau melambat?
- Permintaan HBM: status alokasi dan backlog HBM4/HBM4E dengan pelanggan AI.
- Panduan capex: rencana investasi 2027 — naik, bertahan, atau turun. Pembacaan langsung seberapa besar mereka bertaruh.
Argumen artikel ini: perhatikan struktur kontrak, bukan harga. Jangka harga tetap yang memanjang, porsi kontrak jangka panjang ala take-or-pay yang naik, dan alokasi per pelanggan yang mengetat menunjuk ke puncak yang berkelanjutan. Jangka yang memendek dan porsi spot yang naik menandakan puncak sudah lewat.
5. Menu manajer: empat strategi capex di puncak
Empat strategi tersedia di puncak siklus.
- Ekspansi agresif (jalur Samsung): kapasitas ~50% lebih besar. Memenangkan permainan pangsa tetapi menjadi korban pertama kejatuhan harga. Perhitungannya: permintaan jangkar (LOI OpenAI) menutupi sisi bawah.
- Infrastruktur di muka (jalur SK hynix): investasi 4x, M15X ramp-up pertengahan 2027. Mengonsolidasikan kepemimpinan HBM (53%) dengan kapasitas. Perhatikan waktunya — ramp-up pertengahan 2027 tiba lebih dari setahun sebelum peringatan kelebihan 2029, mengamankan jendela pengembalian sebelum kelebihan.
- Capex disiplin (jalur Micron): keluar dari memori konsumen, fokus pada pusat data AI bermargin tinggi. Keluar dari permainan volume, mainkan permainan margin.
- Penyusutan node alih-alih fab baru: bermigrasi ke DRAM 1c/1-gamma untuk menekan biaya per Gb. Menyerap pertumbuhan bit (bit growth) tanpa menambah wafer starts.
Keempatnya rasional. Bedanya adalah kartu apa yang Anda pegang. Pemimpin 53% HBM mengonsolidasikan kepemimpinan dengan kapasitas; IDM bertumpu pada integrasi vertikal; peringkat ketiga memilih fokus. Di puncak tidak ada satu jawaban benar — hanya taruhan yang cocok dengan posisi Anda.
Chase's Take
Dilema siklus memori adalah klasik semester pertama MBA: berinvestasi di puncak dan Anda menciptakan kelebihan; tidak berinvestasi dan Anda kehilangan pangsa. Namun perusahaan berinvestasi di puncak, setiap saat. Mengapa? Buku teks bilang "irasionalitas kolektif". Jawaban lapangannya berbeda: pihak yang tidak berinvestasi mati duluan. Di industri siklikal, pangsa adalah aset permanen dan harga adalah variabel sementara. Kelebihan menyakiti semua orang, tetapi kehilangan pangsa membunuh Anda sendirian.
Yang berbeda kali ini: bukan durasi permintaan, melainkan sifatnya. Permintaan memori dulu bergerak mengikuti satu angka — harga spot. Permintaan memori AI kini bergerak mengikuti kontrak. LOI 900.000 wafer per bulan dari OpenAI, alokasi HBM per pelanggan, kontrak take-or-pay jangka panjang — ini bukan lagi masalah peramalan permintaan, ini masalah kepemilikan permintaan. Siapa pun yang mengunci permintaan jangkar lewat kontrak memenangkan taruhan capex.
Jadi bacalah peringatan kelebihan 2029 sebagai syarat, bukan tanggal. Waktu ramp-up M15X dan P5, jendela pembaruan kontrak HBM jangka panjang, kurva yield Tiongkok — kelebihan tiba ketika ketiganya selaras. Jika satu saja meleset, peringatan mundur. Diagnosis "reaksi berlebihan" KB Securities adalah logika yang sama: pasar menjual dengan melihat harga, hasilnya; pembacaan sebenarnya ada di struktur kontrak, penyebabnya.
Sudut pandang Korea juga penting. Chip mendorong 55% pertumbuhan PDB Q1 — siklus memori adalah siklus ekonomi Korea. Ketika menteri berkata "hingga 2027", itu sekaligus ramalan industri dan ramalan fiskal. Penerimaan pajak yang melampaui proyeksi punya bayangan cerminnya: jika ledakan memori berbelok, penerimaan ikut berbelok. Taruhan capex di puncak siklus adalah permainan nasional, bukan sekadar korporat.
Verifikasi datang 28 dan 29 Oktober. Bacalah cetakan kecil panduan saat itu — durasi kontrak, rasio alokasi, angka capex. Jika kerangka artikel ini benar, sinyalnya tidak ada di harga saham. Ia ada di catatan kaki.
Implications: pelajaran investasi dan manajemen
Untuk investor — daftar periksa 28/29 Oktober:
- Arah panduan harga kontrak. Terus naik menguntungkan kubu ledakan; melambat menguntungkan kubu kelebihan.
- Status alokasi HBM4/HBM4E dan backlog per pelanggan. Berapa lama "sold out" bertahan?
- Panduan capex 2027. Naik berarti manajemen bertaruh pada ledakan; turun berarti mereka mewaspadai puncak.
- Perubahan struktur kontrak: porsi kontrak jangka panjang, sebutan take-or-pay, pengetatan alokasi per pelanggan.
Untuk manajer — daftar periksa waktu capex:
- Apakah permintaan jangkar dijamin kontrak — di level take-or-pay, bukan level LOI?
- Apakah ramp-up tiba setidaknya 12 bulan sebelum peringatan kelebihan? (M15X: pertengahan 2027 vs peringatan 2029 ≈ 18 bulan landasan pengembalian.)
- Apakah ada rencana migrasi node paralel (1c, 1-gamma) untuk menekan biaya per Gb? Ruang menyerap bit growth tanpa wafer starts baru.
- Apakah ada pelacak khusus kurva yield produsen Tiongkok? Pemicu kelebihan bisa jadi yield Tiongkok, bukan kapasitas Korea.
Kerangka penilaian (ringkasan):
| Sinyal | Ledakan berlanjut (2027) | Transisi ke kelebihan (2029) |
|---|---|---|
| Struktur kontrak | Kontrak panjang, alokasi mengetat | Jangka memendek, porsi spot naik |
| Panduan capex | Naik / bertahan | Turun |
| Inventaris | Inventaris pelanggan normal | Penumpukan di kanal |
| Yield Tiongkok | Stagnan | Membaik cepat |
FAQ
Q1. Apakah kelebihan pasokan 2029 adalah perkiraan pasti? Tidak. Kolom Maeil Business menyajikan skenario bersyarat. Kelebihan tiba ketika kapasitas baru (P5, M15X) ramp-up pada 2027–2028 tanpa permintaan yang dikontrakkan untuk menyerapnya. Ketiga syarat — waktu ramp-up, pembaruan kontrak HBM, yield Tiongkok — harus selaras.
Q2. Mengapa menambah kapasitas di puncak jika kelebihan akan datang? Teori permainan oligopoli. Jika rival berekspansi dan Anda tidak, Anda kehilangan pangsa. Pangsa adalah aset permanen; penurunan harga adalah variabel sementara. Dan kali ini, permintaan jangkar seperti LOI OpenAI (900.000 wafer/bulan) dijamin kontrak jangka panjang, sehingga lantai taruhannya lebih kokoh daripada siklus berbasis spot di masa lalu.
Q3. Apa yang harus diperhatikan dalam laporan 28/29 Oktober? Tiga hal: arah panduan harga kontrak memori, status alokasi dan backlog HBM4/HBM4E per pelanggan, dan apakah panduan capex 2027 naik, bertahan, atau turun. Terutama, perubahan durasi kontrak dan porsi kontrak jangka panjang — itulah sinyal puncak.
Q4. Apakah aksi jual saham memori baru-baru ini adalah kesempatan beli? Kepala riset KB Securities mendiagnosis reaksi berlebihan: kejatuhan −23,9% (Samsung) dan −31,5% (SK hynix) dalam tujuh sesi diperlebar oleh ketiadaan pembeli domestik, sementara asing justru membeli bersih. Itu pandangan analitis, bukan nasihat. Wajar menahan penilaian hingga panduan 28/29 Oktober mengonfirmasi perubahan struktur kontrak.
Artikel ini adalah analisis berdasarkan pemberitaan yang dipublikasikan dan pengumuman perusahaan, bukan nasihat investasi. Angka-angka mengikuti tanggal pemberitaan masing-masing sumber (Oktober 2026).


