VLSI Korea
Citi Pertahankan Target SK hynix KRW 3 Juta: Inferensi AI Mendorong Permintaan eSSD (HBM·eSSD)
Citi mempertahankan rekomendasi Buy dan target harga SK hynix KRW 3.000.000 dalam laporan 20 Oktober 2026, dengan perkiraan laba operasi kuartal III KRW 81,3 triliun di atas konsensus dan permintaan eSSD 2027 tumbuh +52,9% dari inferensi AI.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Ringkasan 30 Detik
- Citi mempertahankan rekomendasi Buy dan target harga SK hynix sebesar KRW 3.000.000 dalam laporan tertanggal 20 Oktober 2026 — target itu dipertahankan, bukan dinaikkan (MK Economy).
- Citi memperkirakan laba operasi kuartal III 2026 mencapai KRW 81,3 triliun, +8% di atas konsensus KRW 75,5 triliun, naik +34% dibandingkan kuartal sebelumnya dan +614% dibandingkan periode yang sama tahun sebelumnya. Pendapatan diperkirakan KRW 101,2 triliun (MK Economy; BigGo Finance).
- Mesin di balik angka itu adalah harga: ASP DRAM diperkirakan naik +28% dan ASP NAND naik +24% dibandingkan kuartal sebelumnya. Harga jual rata-rata (ASP) adalah pengungkit laba paling langsung dalam siklus memori (BigGo Finance).
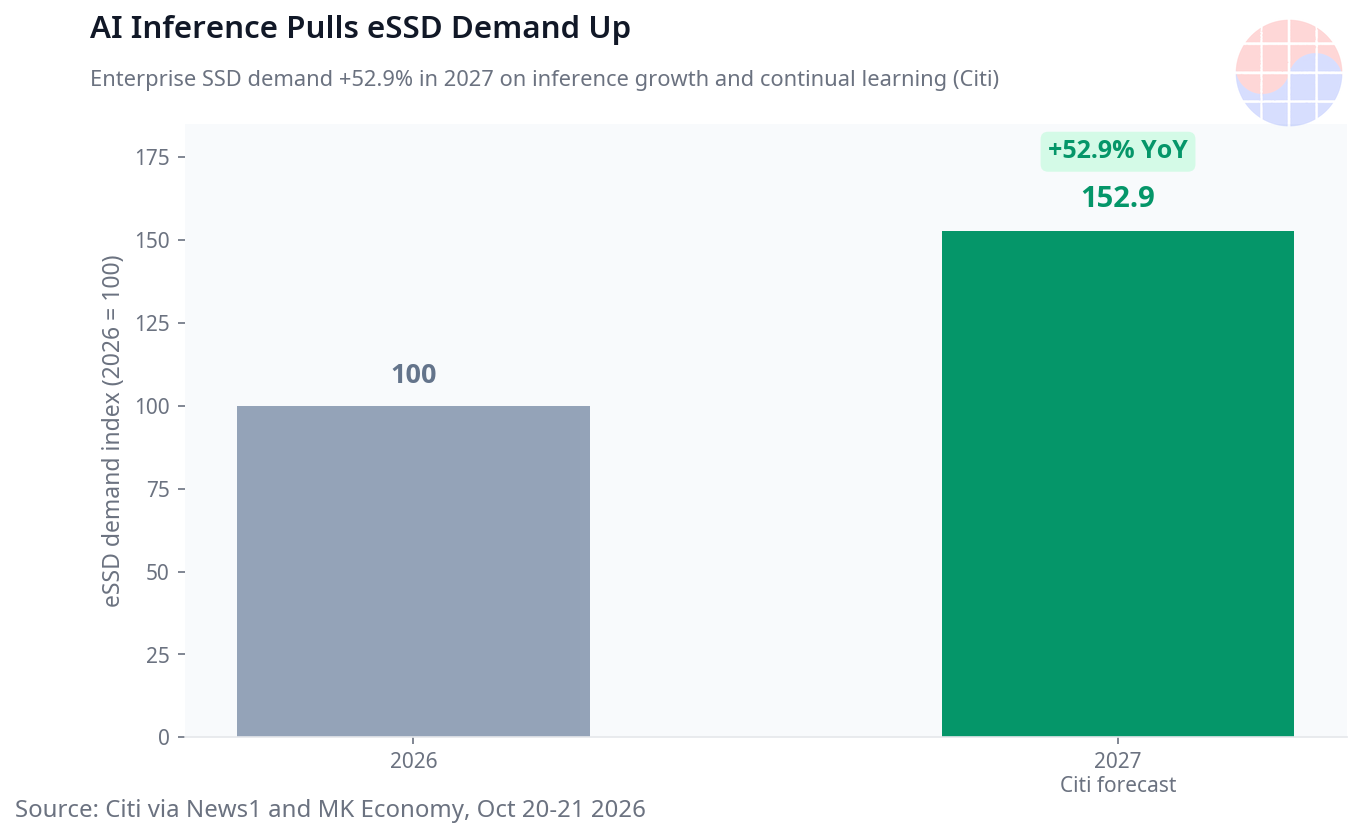
- Citi memperkirakan permintaan eSSD (enterprise SSD) pada 2027 tumbuh +52,9% dibandingkan tahun sebelumnya, didorong oleh pertumbuhan inferensi AI dan adopsi continual learning. Beban kerja KV cache meningkatkan kebutuhan memori dan penyimpanan di pusat data (News1 via FnNews).
- Kelangkaan pasokan memori diperkirakan berlanjut hingga 2028, sementara valuasi belum mencerminkan perpanjangan siklus naik ini: PER forward 12 bulan sebesar 2,7x dan PBR sebesar 1,4x (MK Economy).
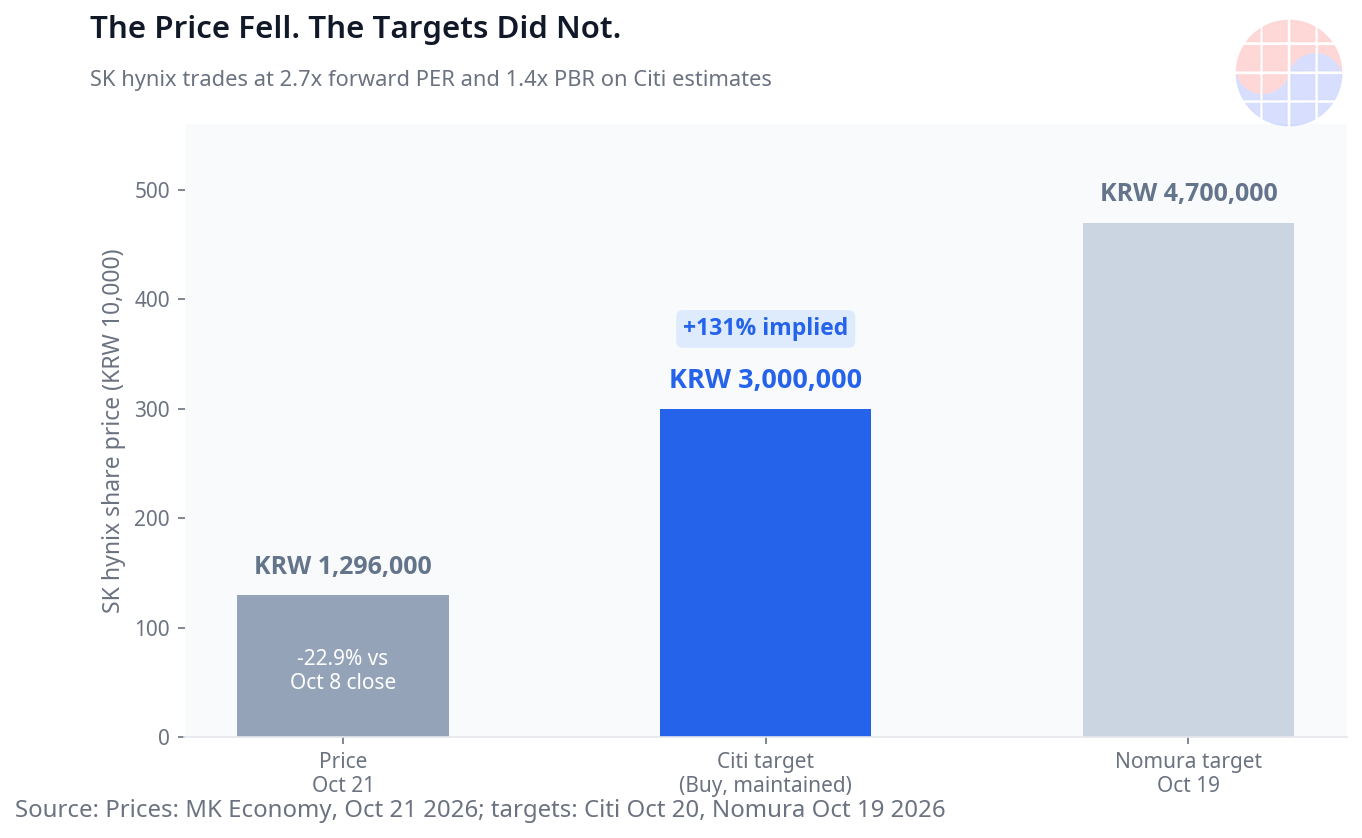
- Pada 21 Oktober pukul 15:23 KST, SK hynix diperdagangkan di KRW 1.296.000, turun -22,9% dibandingkan penutupan 8 Oktober, sehingga target Citi menyiratkan potensi kenaikan +131%. Kekuatan SK hynix menurut Citi: kepemimpinan NAND QLC berdensitas tinggi dan kinerja NAND TLC yang menguat untuk solusi yang disesuaikan dengan AI.
Seluruh angka laporan dalam tulisan ini bersumber dari liputan sekunder. Laporan aslinya bersifat eksklusif untuk klien sehingga tidak kami verifikasi langsung — "asli tidak terverifikasi langsung". Setiap angka kunci disertai tautan sumber, dan angka dari sumber sekunder yang kurang tepercaya tidak kami sertakan.
Pendahuluan
Pertanyaan yang menggantung di atas saham memori setelah penurunan harga pada Oktober sederhana: apakah pasar sedang memberi harga pada akhir siklus, atau pasar keliru membaca siklus yang justru memanjang? Laporan Citi tertanggal 20 Oktober 2026 tentang SK hynix menjawabnya dengan mempertahankan rekomendasi Buy dan target harga KRW 3.000.000.
Kata "mempertahankan" perlu digarisbawahi. Citi tidak menaikkan target, dan tulisan ini tidak membacanya seolah-olah target itu baru. Sinyalnya terletak pada apa yang tidak dilakukan Citi. Setelah saham turun -22,9% dibandingkan penutupan 8 Oktober, jalur termudah bagi seorang analis adalah memangkas perkiraan mengikuti harga. Citi melakukan sebaliknya: perkiraan laba kuartal III diterbitkan di atas konsensus, hambatan nilai tukar dan kekhawatiran terkait HBM4 dinilai dapat dilampaui, dan kerangka jangka menengahnya — kelangkaan pasokan hingga 2028 serta lonjakan permintaan eSSD — dibiarkan utuh.
Artikel ini membedah laporan tersebut dalam tiga episode: angka kuartal III, mesin permintaan eSSD, lalu valuasi, risiko, dan konteks liputan sebelumnya dari Nomura dan JPMorgan sebagai latar.
Episode 1: Angka Kuartal III Dibedah — Laba Operasi KRW 81,3 Triliun Melampaui Konsensus
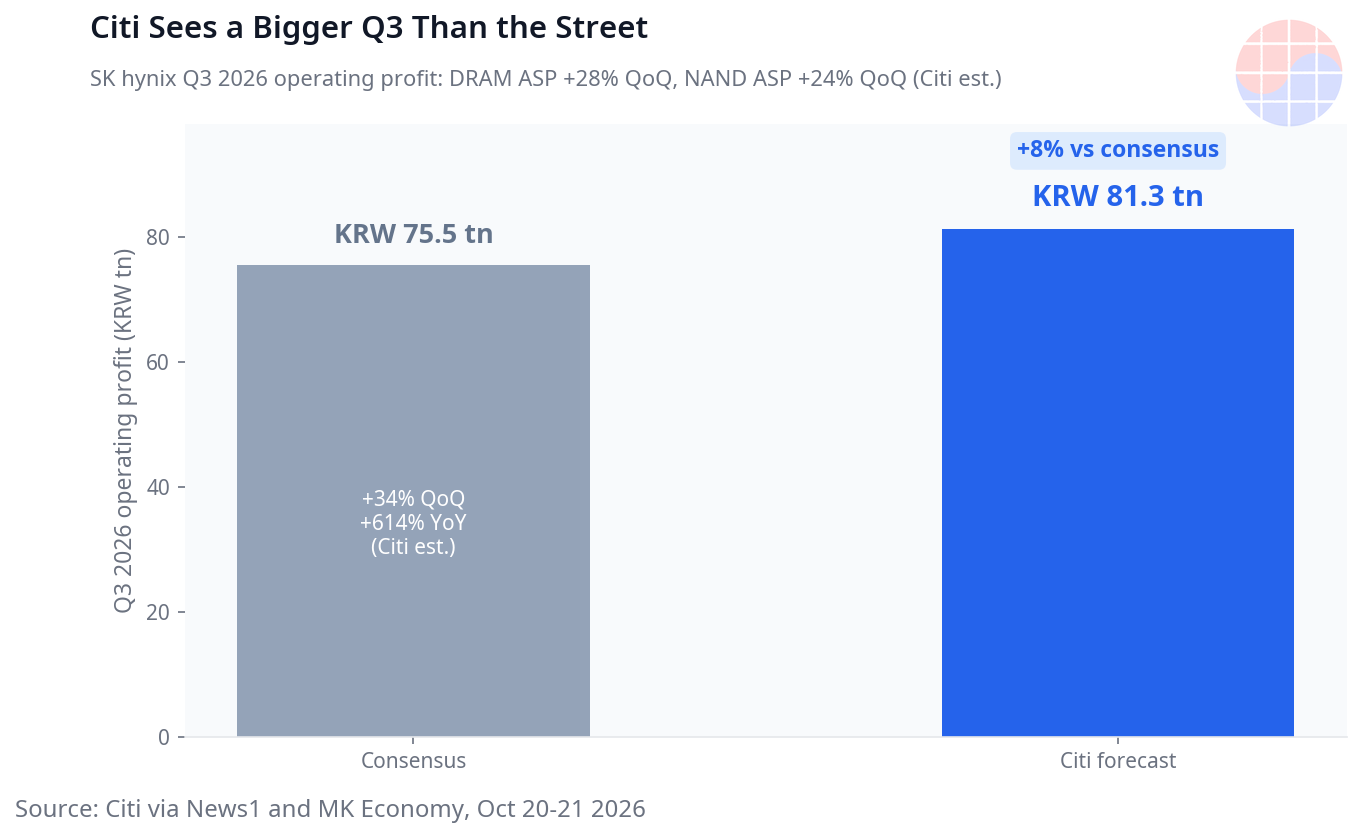
Angka utama laporan ini adalah perkiraan laba operasi kuartal III 2026 sebesar KRW 81,3 triliun, dan angka itu layak dibaca lapis demi lapis.
Lapis pertama adalah jarak terhadap konsensus. Konsensus pasar berada di KRW 75,5 triliun, sehingga perkiraan Citi +8% di atasnya (MK Economy). Analis yang menerbitkan perkiraan di atas konsensus menjelang pengumuman hasil sedang menyatakan modelnya melihat sesuatu yang belum tercermin dalam rata-rata pasar — dalam hal ini, kekuatan harga. Posisi di atas konsensus adalah posisi yang dapat diuji, dan itu membuatnya berguna.
Lapis kedua adalah momentum. Laba operasi itu naik +34% dibandingkan kuartal sebelumnya dan +614% dibandingkan periode yang sama tahun sebelumnya — kenaikan tahunan yang hanya terjadi ketika basis pembandingnya lemah dan periode berjalan adalah periode harga yang kuat. Pendapatan menunjukkan pola yang sama: Citi memperkirakan pendapatan kuartal III mencapai KRW 101,2 triliun, naik +28% dibandingkan kuartal sebelumnya dan +314% dibandingkan periode yang sama tahun sebelumnya (BigGo Finance). Ketika laba tumbuh lebih cepat daripada pendapatan, margin sedang mengembang — dan dalam bisnis memori, perluasan margin hampir selalu adalah cerita tentang harga.
Lapis ketiga, yang terpenting, adalah ASP. Citi memperkirakan ASP DRAM naik +28% dan ASP NAND naik +24% dibandingkan kuartal sebelumnya (BigGo Finance). Ketika pasokan ketat, harga kontrak naik, dan hampir seluruh kenaikan harga mengalir ke laba operasi karena struktur biaya fab tidak berubah secepat harga. HBM memperkuat pola yang sama: lebar pita memori yang dituntut akselerator AI menyerap kapasitas wafer ke produk bernilai tinggi, menyisakan pasokan lebih sedikit untuk DRAM konvensional.
Citi juga mencatat apa yang tidak menggoyahkan perkiraan ini. Laporan tersebut melampaui hambatan nilai tukar dan kekhawatiran terkait HBM4 — nilai tukar penting bagi eksportir Korea, dan HBM4 adalah medan kualifikasi pelanggan yang paling ketat. Dengan menyebut keduanya dan tetap mempertahankan perkiraan di atas konsensus, Citi menyatakan kekuatan harga kuartal III cukup besar untuk menyerap keduanya.
Episode 2: eSSD, KV Cache, dan Continual Learning — Mesin Permintaan Bergeser ke Inferensi
Episode 2 membahas mengapa Citi percaya siklus ini memanjang. Jawabannya tidak lagi berpusat pada pelatihan model, melainkan pada inferensi — dan secara spesifik pada penyimpanan.
Angka kuncinya adalah pertumbuhan permintaan eSSD pada 2027 sebesar +52,9% dibandingkan tahun sebelumnya (News1 via FnNews). eSSD, atau enterprise SSD, adalah penyimpanan flash NAND untuk pusat data. Penggerak baru yang ditambahkan Citi adalah pertumbuhan inferensi AI dan adopsi continual learning, yaitu praktik memperbarui model secara berkelanjutan dengan data baru. Kedua beban kerja itu haus data dengan cara yang berbeda dari pelatihan, dan keduanya tinggal di lapisan penyimpanan.
KV cache adalah jembatan teknisnya. Ketika model bahasa melayani inferensi, model menyimpan pasangan key-value dari konteks yang sudah diproses agar konteks itu tidak dihitung ulang untuk setiap token berikutnya. Semakin panjang konteks dan semakin banyak sesi yang dilayani bersamaan, semakin besar jejak KV cache yang harus disimpan dan diakses dengan cepat. Sebagian jejak itu hidup di HBM dan DRAM di dekat akselerator, tetapi kapasitasnya terbatas dan mahal; ketika jejak melampaui memori yang tersedia, beban berpindah ke penyimpanan yang cepat — dan di situlah eSSD masuk. Rantai yang dibaca Citi bersifat struktural: lebih banyak inferensi berarti lebih banyak konteks yang dipertahankan, dan lebih banyak permintaan terhadap memori dan penyimpanan sekaligus.
Di sinilah posisi produk SK hynix menjadi relevan. Citi menilai kekuatan SK hynix terletak pada kepemimpinan NAND QLC berdensitas tinggi dan kinerja NAND TLC yang telah menguat untuk solusi yang disesuaikan dengan AI. QLC menyimpan lebih banyak bit per sel dibandingkan TLC, sehingga kepadatan dan biaya per kapasitasnya lebih baik, dengan konsekuensi pada ketahanan tulis yang dikelola melalui pengendali dan firmware. Untuk beban kerja inferensi yang didominasi pembacaan — memuat konteks, menyajikan KV cache, mengalirkan data ke akselerator — profil itu sangat cocok: kapasitas besar, baca cepat, tulis yang relatif lebih jarang. TLC menawarkan kinerja dan ketahanan yang lebih kuat untuk beban kerja campuran yang lebih menuntut. Citi menyebut SK hynix sebagai penerima manfaat inti dari lonjakan permintaan eSSD, menghubungkan peta jalan produk perusahaan langsung ke angka +52,9% tersebut.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
Latar pasokannya melengkapi gambar. Citi memperkirakan kelangkaan pasokan memori berlanjut hingga 2028 — syarat yang membuat tesis bekerja, karena permintaan eSSD yang tumbuh cepat hanya berubah menjadi harga dan margin yang kuat jika pasokan tidak dapat mengejar dengan cepat. Kapasitas NAND baru membutuhkan pembangunan fab dan kenaikan yield yang terukur dalam tahun, sementara permintaan inferensi bergerak mengikuti penyebaran layanan AI yang sudah berjalan.
Episode 3: Valuasi PER 2,7x, Jarak Harga +131%, dan Apa yang Dapat Mematahkan Tesis Ini
Tesis yang kuat tetap harus melewati ujian harga: valuasi, jarak harga, dan syarat pembatalannya.
Valuasinya adalah valuasi siklus yang belum dihargai penuh. Citi mengutip PER forward 12 bulan sebesar 2,7x dan PBR sebesar 1,4x (MK Economy). Angka 2,7x berarti pasar membayar sangat sedikit untuk setiap unit laba yang diperkirakan — pola yang muncul ketika pasar tidak percaya laba itu bertahan. PBR 1,4x menunjukkan harga hanya sedikit di atas nilai buku. Pembacaan Citi tegas: perpanjangan siklus naik belum sepenuhnya tercermin dalam harga. Jika perkiraan laba Citi benar dan kelangkaan bertahan hingga 2028, valuasi saat ini menyisakan ruang penyesuaian yang besar; jika pasar benar bahwa laba ini adalah puncak, valuasi rendah itu adalah jebakan yang sudah dikenal dalam saham siklikal.
Jarak harganya besar karena harga bergerak menjauh, bukan karena target bergerak mendekat. Pada 21 Oktober pukul 15:23 KST, SK hynix berada di KRW 1.296.000, turun -22,9% dibandingkan penutupan 8 Oktober. Terhadap target KRW 3.000.000, jarak itu menyiratkan potensi kenaikan +131%. Angka ini mengukur ketidaksepakatan antara harga pasar setelah penurunan dan model Citi, bukan janji imbal hasil — ketidaksepakatan sebesar itu jarang bertahan lama dalam satu arah.
Konteks liputan sebelumnya menempatkan Citi di tengah peta. Sebagai latar saja, Nomura pada 19 Oktober mempertahankan target Samsung Electronics sebesar KRW 670.000 dan SK hynix sebesar KRW 4.700.000, sementara JPMorgan pada 19 Oktober menyatakan pandangan yang pada dasarnya optimistis terhadap ekosistem AI dan ekuitas Korea untuk horizon 6-12 bulan. Target Citi lebih moderat dibandingkan Nomura, tetapi tetap membutuhkan siklus yang memanjang dan permintaan eSSD yang benar-benar datang.
Apa yang dapat mematahkan tesis ini? Risiko pertama adalah nilai tukar — hambatan yang dilampaui pada satu kuartal dapat kembali pada kuartal berikutnya. Risiko kedua adalah kekhawatiran terkait HBM4: kualifikasi, yield, dan alokasi pelanggan pada generasi HBM berikutnya dapat mengubah campuran produk dan margin dengan cepat. Risiko ketiga menyentuh mesin permintaan: jika pertumbuhan inferensi melambat, adopsi continual learning berjalan lebih lambat, atau permintaan eSSD 2027 tumbuh jauh di bawah +52,9%, argumen kelangkaan hingga 2028 kehilangan penopang terkuatnya. Risiko keempat adalah pasokan: percepatan kapasitas yang tidak terduga akan menekan ASP. Ujian terdekat adalah hasil kuartal III itu sendiri — laba operasi yang tercetak jauh di bawah KRW 81,3 triliun akan merusak landasan laporan ini. Pemenang jika tesis benar adalah pemegang SK hynix dan rantai pasok NAND dan DRAM; pihak yang paling terpapar jika tesis salah adalah pembeli yang mengejar jarak +131% tanpa memperhatikan bahwa jarak itu ada karena pasar memperdebatkan keberlanjutan laba.
Chase's Take
Saya bekerja di industri semikonduktor, dan bagian laporan Citi ini yang paling saya hargai adalah disiplinnya. Laporan ini tidak menjanjikan segalanya. Laporan ini mengatakan: harga kuartal ini lebih kuat daripada yang pasar kira, dan ada mesin permintaan penyimpanan yang sedang terbentuk di belakang inferensi. Dua klaim itu dapat diuji dari dalam industri.
Klaim harga adalah yang paling mudah saya terima. Ketika ASP DRAM bergerak +28% dalam satu kuartal dan ASP NAND bergerak +24%, perdebatan tentang laba hampir selesai sebelum dimulai. Yang lebih menarik adalah klaim eSSD-nya. Selama bertahun-tahun pertanyaan NAND adalah tentang ponsel pintar dan PC; KV cache mengubah pertanyaan itu. Inferensi dengan konteks panjang menyimpan keadaan dalam jumlah besar dan membacanya terus-menerus, dan keadaan itu harus tinggal di suatu tempat yang cepat dan berkapasitas besar — lapisan penyimpanan ada di jalur kritis desain sistem AI, bukan di pinggiran. Jika Citi benar tentang +52,9% pada 2027, perusahaan dengan QLC berdensitas tinggi yang sudah terkualifikasi memegang kartu yang paling sulit ditiru dengan cepat, karena kualifikasi penyimpanan pusat data berjalan lambat dan konservatif.
Keraguan saya tinggal di valuasi, bukan pada hitungan Citi melainkan pada sifat saham memori. PER forward 2,7x terlihat murah setiap siklus, tepat di titik ketika laba paling tidak berkelanjutan. Agar angka itu benar-benar murah kali ini, kelangkaan hingga 2028 harus benar-benar terjadi — klaim tentang disiplin pasokan industri selama bertahun-tahun, bukan tentang satu kuartal. Bacaan saya: percayai angka kuartal III dan arah permintaan eSSD-nya, perlakukan target KRW 3.000.000 sebagai ukuran ketidaksepakatan yang jujur, dan awasi hasil kuartal III yang tercetak dibandingkan KRW 81,3 triliun serta tanda-tanda pertama pesanan eSSD yang mengonfirmasi kurva 2027.
FAQ
Mengapa Citi mempertahankan target KRW 3.000.000 untuk SK hynix, bukan menaikkannya?
Karena kesimpulan Citi tidak berubah: rekomendasi Buy dan target harga KRW 3.000.000 dipertahankan dalam laporan 20 Oktober 2026. Mempertahankan target setelah saham turun -22,9% dibandingkan penutupan 8 Oktober adalah sinyalnya. Terhadap harga KRW 1.296.000 pada 21 Oktober pukul 15:23 KST, target itu menyiratkan potensi kenaikan +131%. Laporan asli bersifat eksklusif untuk klien; tulisan ini berdasarkan liputan sekunder.
Seberapa besar perkiraan kuartal III Citi dibandingkan konsensus?
Citi memperkirakan laba operasi kuartal III 2026 sebesar KRW 81,3 triliun, +8% di atas konsensus KRW 75,5 triliun, naik +34% dibandingkan kuartal sebelumnya dan +614% dibandingkan periode yang sama tahun sebelumnya. Pendapatan diperkirakan KRW 101,2 triliun, naik +28% dibandingkan kuartal sebelumnya dan +314% dibandingkan periode yang sama tahun sebelumnya. ASP DRAM diperkirakan naik +28% dan ASP NAND naik +24% dibandingkan kuartal sebelumnya.
Mengapa inferensi AI mendorong permintaan eSSD menurut Citi?
Citi memperkirakan permintaan eSSD pada 2027 tumbuh +52,9% dibandingkan tahun sebelumnya, didorong oleh pertumbuhan inferensi AI dan adopsi continual learning. Beban kerja KV cache — penyimpanan konteks yang sudah diproses agar inferensi tidak menghitung ulang konteks untuk setiap token — meningkatkan kebutuhan memori dan penyimpanan, dan jejak konteks yang melampaui memori di dekat akselerator berpindah ke penyimpanan enterprise yang cepat. Citi menilai SK hynix sebagai penerima manfaat inti berkat kepemimpinan NAND QLC berdensitas tinggi dan kinerja NAND TLC yang menguat.
Apa risiko utama terhadap tesis Citi ini?
Citi sendiri melampaui hambatan nilai tukar dan kekhawatiran terkait HBM4, tetapi keduanya tetap menjadi risiko yang dapat kembali. Tesis ini juga bergantung pada kelangkaan pasokan memori yang bertahan hingga 2028 dan pada valuasi yang dikutip Citi — PER forward 12 bulan 2,7x dan PBR 1,4x — yang hanya murah jika laba siklus ini bertahan. Pertumbuhan inferensi yang lebih lambat, permintaan eSSD 2027 di bawah +52,9%, percepatan pasokan yang menekan ASP, atau hasil kuartal III yang jauh di bawah KRW 81,3 triliun dapat mematahkan tesis ini.
Tulisan ini bertujuan memberikan informasi dan bukan nasihat investasi. Angka-angka laporan yang dikutip bersumber dari liputan sekunder dan laporan aslinya tidak kami verifikasi langsung. Keputusan investasi sepenuhnya menjadi penilaian dan tanggung jawab Anda.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja