VLSI Korea
Citi mantém alvo da SK hynix em 3 milhões de wones: inferência de IA impulsiona a demanda por eSSD (HBM·eSSD)
Citi mantém Buy e o alvo da SK hynix em 3.000.000 de wones: lucro operacional do 3T de 81,3 trilhões, eSSD +52,9% em 2027 com a inferência e PER de 2,7x com escassez até 2028.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Resumo em 30 segundos
- A conclusão primeiro: o Citi mantém Buy para a SK hynix e mantém, sem elevá-lo, o preço-alvo em 3.000.000 de wones. No relatório de 20 de outubro de 2026, o Citi reafirma a recomendação e o alvo apesar da correção recente (MK Economy).
- O lucro operacional do terceiro trimestre superaria o consenso. O Citi prevê 81,3 trilhões de wones, 8% acima do consenso de 75,5 trilhões, com +34% na comparação trimestral e +614% na anual (MK Economy).
- Receita e preços explicam o salto. O Citi prevê receita de 101,2 trilhões de wones, +28% no trimestre e +314% no ano, com ASP de DRAM em +28% no trimestre e ASP de NAND em +24% no trimestre (BigGo Finance).
- O motor de 2027 é a inferência. O Citi estima que a demanda por eSSD crescerá +52,9% em 2027 com a inferência de IA e o aprendizado contínuo, enquanto a KV cache eleva a demanda por memória e armazenamento (News1 via FnNews).
- Escassez até 2028 e avaliação baixa. O Citi espera escassez de memória até 2028 e coloca a avaliação em PER forward de 12 meses de 2,7x e PBR de 1,4x: o ciclo de alta estendido não estaria plenamente precificado (MK Economy).
- Potencial implícito de +131%. A SK hynix era negociada a 1.296.000 wones em 21 de outubro às 15:23 KST, -22,9% frente ao fechamento de 8 de outubro, frente ao alvo de 3.000.000 de wones do Citi (MK Economy).
Todos os números do Citi citados neste artigo provêm de cobertura secundária — MK Economy, News1 via FnNews e BigGo Finance. O relatório original do Citi é apenas para clientes e não foi verificado diretamente. Cada número-chave traz o link da fonte, e a análise distingue dado reportado de interpretação própria.
Introdução
Um preço-alvo mantido pode dizer mais do que um preço-alvo elevado. Quando o mercado acaba de corrigir uma ação, manter o alvo obriga o analista a reafirmar que o seu modelo não mudou, embora o preço tenha mudado. É isso que o Citi faz com a SK hynix em 20 de outubro de 2026: mantém Buy e mantém o alvo em 3.000.000 de wones, sem elevá-lo e sem cortá-lo.
O contexto dá peso à decisão. A SK hynix era negociada a 1.296.000 wones em 21 de outubro às 15:23 KST, -22,9% frente ao fechamento de 8 de outubro, o que deixa potencial implícito de cerca de +131% até o alvo. O Citi o apresenta como resultado de três camadas: trimestre acima do consenso, novo motor de demanda em armazenamento para inferência e avaliação baixa.
O Citi olha além de dois fatores que pesaram sobre o debate: os ventos contrários cambiais e as preocupações sobre o HBM4. Não os ignora; decide que nenhum quebra a tese central: a escassez de memória se prolonga até 2028 e o seu benefício se concentra em quem domina DRAM e flash NAND de alta densidade para centro de dados. Este artigo segue essa ordem: números do trimestre, eSSD e inferência, e avaliação e riscos.
Episode 1: Os números do terceiro trimestre — 81,3 trilhões frente a 75,5 trilhões de consenso
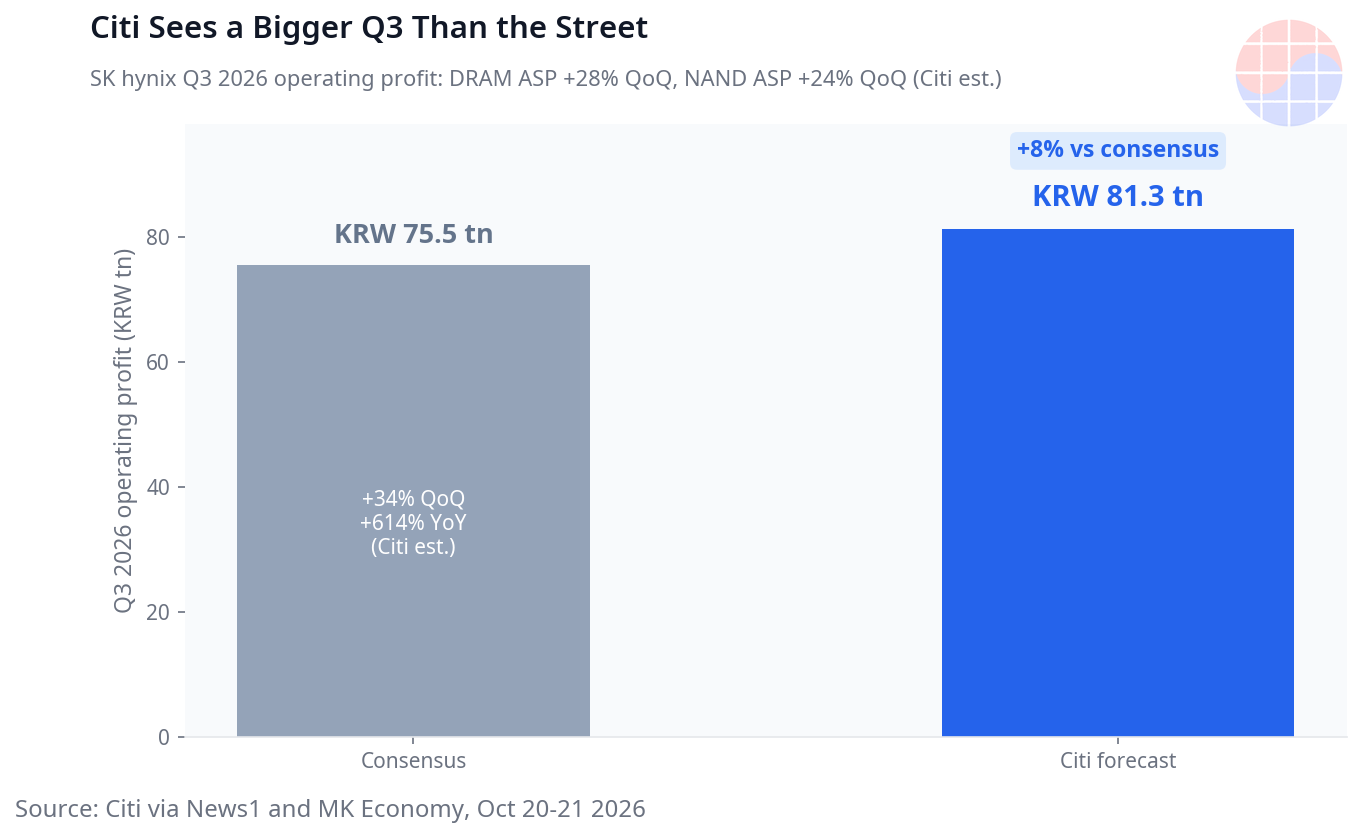
A primeira camada é numérica. O Citi prevê lucro operacional de 81,3 trilhões de wones no terceiro trimestre de 2026, 8% acima do consenso de 75,5 trilhões, com +34% frente ao trimestre anterior e +614% em termos anuais (MK Economy).
Um avanço anual assim não se explica apenas por volume. Explica-se por preço, mix de produto e alavancagem operacional. Por isso importa o segundo número: receita de 101,2 trilhões de wones, +28% no trimestre e +314% no ano (BigGo Finance). Quando a receita cresce nesse ritmo e o lucro cresce ainda mais rápido, o poder de precificação domina o resultado.
O detalhamento por ASP confirma. O Citi estima ASP de DRAM com alta de +28% no trimestre e ASP de NAND com alta de +24% no trimestre no terceiro trimestre (BigGo Finance). Que as duas linhas subam ao mesmo tempo é relevante: em ciclos anteriores, DRAM e NAND nem sempre se moviam juntas. Aqui a pressão de alta é simultânea em memória e armazenamento, sinal de escassez ampla e não limitada a um único produto.
O +8% frente ao consenso deve ser lido com precisão. O consenso já esperava trimestre muito forte, e mesmo assim o Citi se coloca acima. Se o resultado se aproximar da sua previsão, o debate seguinte não será se o trimestre foi bom, mas quanto desse lucro é repetível quando os preços de contrato forem renegociados. E um matiz final: manter o alvo não é elevá-lo. O Citi diz que o conjunto já estava no seu modelo e que nem o câmbio nem as dúvidas sobre o HBM4 bastam para cortá-lo.
Episode 2: eSSD +52,9% em 2027 — KV cache, aprendizado contínuo e a vantagem QLC/TLC
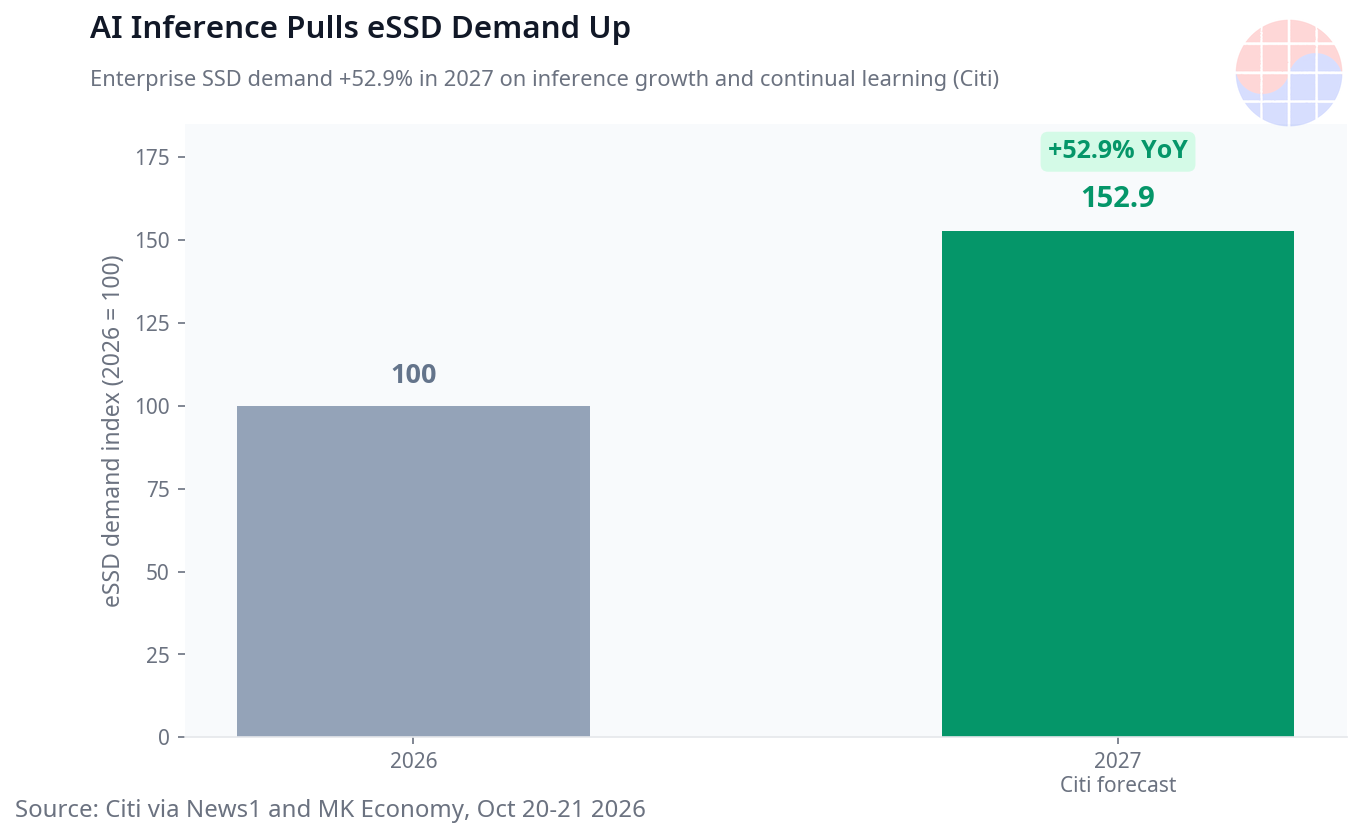
A segunda camada olha para 2027 e desloca o centro da história. Na primeira fase do ciclo de IA, a HBM capturou quase toda a atenção porque o treinamento depende de largura de banda de memória extrema junto ao acelerador de IA. O Citi acrescenta outra camada: ao crescer a inferência, o gargalo se desloca também para o armazenamento rápido, e o produto-chave é o eSSD, o SSD empresarial para centro de dados.
O número central é que a demanda por eSSD crescerá +52,9% em 2027, impulsionada pela inferência de IA e pela adoção do aprendizado contínuo (News1 via FnNews). A inferência não é estática: cada consulta gera e recupera contexto e, com aprendizado contínuo, atualiza e reutiliza informações. Esse padrão eleva o tráfego entre computação, memória e armazenamento, e transforma o armazenamento de baixa latência em parte do desempenho do sistema.
O mecanismo técnico é a KV cache. Na inferência de modelos de linguagem, a KV cache guarda pares chave-valor já calculados para não repetir cálculo a cada token. Com janelas de contexto mais longas e mais sessões simultâneas, esse cache ocupa mais espaço e é acessado com mais frequência, o que eleva a demanda por memória e armazenamento (News1 via FnNews). Parte recai sobre DRAM e HBM; outra parte, muito significativa em volume, recai sobre eSSD de alta capacidade.
Aqui o Citi conecta demanda e posição competitiva. Destaca a liderança da SK hynix em flash NAND QLC de alta densidade — a QLC guarda mais bits por célula e permite maior capacidade por wafer e por unidade — e o desempenho reforçado da sua flash NAND TLC para soluções personalizadas para IA, com equilíbrio distinto entre desempenho, resistência e custo (MK Economy). A combinação importa: vencer só em densidade ou só em desempenho não basta. Na leitura do Citi, a SK hynix é beneficiária central do aumento da demanda por eSSD, não periférica, e isso permite sustentar tese de escassez até 2028 sem se apoiar apenas na HBM.
A previsão de +52,9% é estimativa de demanda, não pedido assinado. Se a inferência crescer menos ou a KV cache for mais otimizada em memória, o crescimento do eSSD poderá ser menor.
Episode 3: Avaliação em PER 2,7x, distância de +131% e o que quebraria a tese
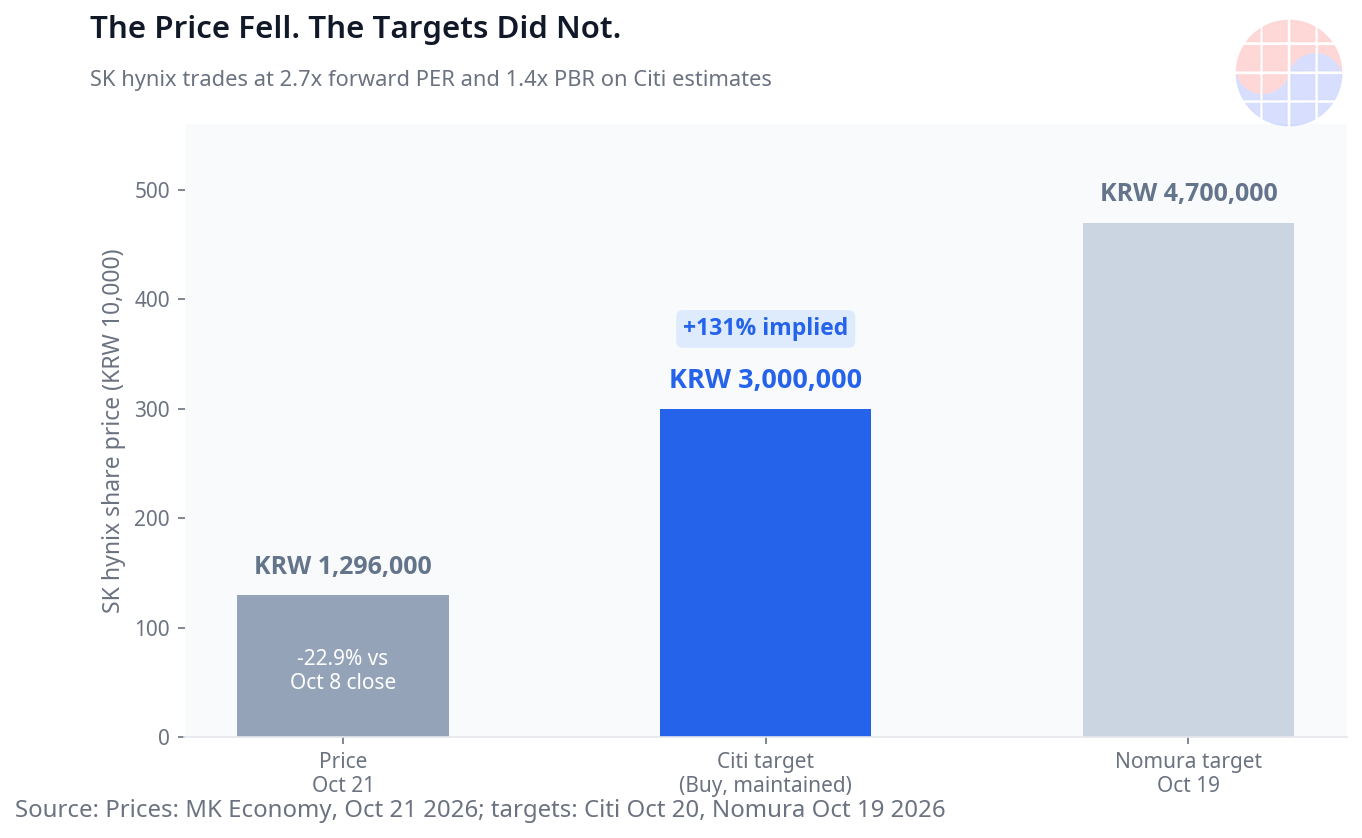
A terceira camada transforma previsões em alvo mantido de 3.000.000 de wones. O Citi coloca a SK hynix em PER forward de 12 meses de 2,7x e PBR de 1,4x (MK Economy). O mercado pagaria menos de três vezes os lucros dos próximos doze meses que o Citi modela. Para empresa com escassez de oferta até 2028, essa é a base da ideia de que o ciclo de alta estendido não está plenamente precificado.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Um PER tão baixo não significa automaticamente subavaliação. Em memória, o PER comprime quando os lucros estão perto de pico cíclico, porque o mercado antecipa a sua queda. A aposta do Citi é a contrária: não pico breve, mas ciclo estendido pela demanda de IA. Se acertar, o PER de 2,7x deixa espaço; se o terceiro trimestre marcar teto, deixará de ser sinal de subavaliação. A tese depende da duração do ciclo, não apenas da sua intensidade.
A distância de preço dimensiona o debate. A 1.296.000 wones em 21 de outubro às 15:23 KST, após -22,9% frente ao fechamento de 8 de outubro, o alvo implica cerca de +131% de potencial. Não é previsão de rentabilidade com data fixa, mas distância entre preço punido e valor que exige cumprimento simultâneo de lucro, escassez até 2028 e crescimento do eSSD em 2027.
Os riscos que o Citi já ponderou são câmbio e HBM4: olha além dos dois, sem eliminá-los. Se o câmbio se mover com mais força ou o HBM4 sofrer atraso relevante de qualificação, o lucro poderá ser afetado. O terceiro risco é oferta e otimização: capacidade nova antes do previsto, menor crescimento da inferência ou gestão da KV cache que transfira menos demanda ao armazenamento.
Como contexto anterior, não como parte nova da chamada do Citi, em 19 de outubro a Nomura já havia mantido os seus alvos para Samsung Electronics e SK hynix, e a JPMorgan havia se mostrado fundamentalmente otimista sobre o ecossistema de IA e as ações coreanas em 6 a 12 meses. A contribuição específica do Citi é outra: trimestre acima do consenso, motor de eSSD para 2027 e avaliação que ainda não reflete o ciclo completo. Observar preços de contrato, qualificação do HBM4 e pedidos de eSSD dirá se a sequência — preços em alta, eSSD +52,9% e escassez até 2028 — se cumpre.
Chase's Take
Trabalho dentro da indústria de semicondutores, e o que mais me interessa neste relatório não é o alvo. É onde o Citi coloca o crescimento de 2027.
Durante dois anos, quase toda conversa sobre memória e IA começava e terminava em HBM e treinamento. Estava correta, mas incompleta. A inferência muda a física do centro de dados: mais sessões, contextos mais longos, mais KV cache para guardar e recuperar, e sistemas que aprendem de forma contínua. Quando isso acontece, o armazenamento deixa de ser custo passivo e passa a ser parte do desempenho. Um eSSD lento faz o acelerador de IA mais caro da sala esperar.
Por isso a combinação QLC e TLC me parece o ponto competitivo real. A QLC de alta densidade vence em capacidade em grande escala; a TLC reforçada vence em resposta ajustada à carga de trabalho de IA. Poder conduzir as duas conversas com o mesmo hiperescalador é vantagem comercial, além de técnica.
Também valorizo que o Citi mantenha o alvo em vez de elevá-lo após prever 81,3 trilhões de wones de lucro operacional. Manter 3.000.000 de wones com a ação a 1.296.000 wones já é afirmação forte.
A minha vigilância fica em três pontos: se o ASP de DRAM e NAND sustenta em contrato o previsto, se os pedidos de eSSD confirmam o +52,9% de 2027 e se o HBM4 avança sem problema de qualificação que mude o mix de receita.
FAQ
O que o Citi recomenda para a SK hynix e qual é o preço-alvo?
O Citi mantém a recomendação Buy para a SK hynix e mantém, sem elevá-lo, o preço-alvo em 3.000.000 de wones, segundo o relatório de 20 de outubro de 2026. Frente ao preço de 1.296.000 wones de 21 de outubro às 15:23 KST, o alvo implica potencial aproximado de +131%.
O que o Citi prevê para os resultados do terceiro trimestre de 2026 da SK hynix?
O Citi prevê lucro operacional de 81,3 trilhões de wones, 8% acima do consenso de 75,5 trilhões, com +34% na comparação trimestral e +614% na anual. Para a receita, prevê 101,2 trilhões de wones, +28% no trimestre e +314% no ano, com ASP de DRAM em +28% no trimestre e ASP de NAND em +24% no trimestre.
Por que a demanda por eSSD cresceria +52,9% em 2027, segundo o Citi?
Porque o crescimento da inferência de IA e a adoção do aprendizado contínuo elevam a demanda por armazenamento rápido no centro de dados. As cargas de trabalho de KV cache aumentam a necessidade de memória e de armazenamento, e o Citi considera a SK hynix beneficiária central pela liderança em flash NAND QLC de alta densidade e pelo desempenho reforçado da flash NAND TLC para soluções personalizadas para IA.
Que avaliação o Citi atribui e que riscos poderiam quebrar a tese?
O Citi coloca a avaliação em PER forward de 12 meses de 2,7x e PBR de 1,4x, com escassez de memória até 2028, o que sugere que o ciclo de alta estendido não está plenamente precificado. A tese enfraqueceria se os ventos contrários cambiais se intensificarem, se as preocupações sobre o HBM4 resultarem em problema relevante de qualificação ou calendário, ou se a demanda por inferência e por eSSD crescer claramente menos do que o previsto.
Este artigo tem fins informativos e não constitui aconselhamento de investimento. Os números do relatório do Citi provêm de cobertura secundária e o original, apenas para clientes, não foi verificado diretamente. Toda decisão de investimento é de seu próprio critério e responsabilidade.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser