VLSI Korea
Citi giữ mục tiêu SK hynix 3 triệu won: suy luận AI thúc đẩy nhu cầu eSSD (HBM·eSSD)
Citi giữ nguyên khuyến nghị Mua và giá mục tiêu SK hynix 3.000.000 won trong báo cáo ngày 20/10/2026, với ước tính lợi nhuận hoạt động quý 3 đạt 81,3 nghìn tỷ won, cao hơn mức đồng thuận, và nhu cầu eSSD năm 2027 tăng +52,9% nhờ suy luận AI.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt 30 giây
- Citi giữ nguyên khuyến nghị Mua và giá mục tiêu của SK hynix ở mức 3.000.000 won trong báo cáo đề ngày 20 tháng 10 năm 2026 — mức mục tiêu được giữ nguyên, không phải nâng lên (MK Economy).
- Citi ước tính lợi nhuận hoạt động quý 3 năm 2026 của SK hynix đạt 81,3 nghìn tỷ won, cao hơn +8% so với mức đồng thuận 75,5 nghìn tỷ won, tăng +34% so với quý trước và +614% so với cùng kỳ năm trước. Doanh thu được ước tính đạt 101,2 nghìn tỷ won (MK Economy; BigGo Finance).
- Động lực đứng sau con số đó là giá: ASP của DRAM được ước tính tăng +28% và ASP của NAND tăng +24% so với quý trước. Giá bán trung bình (ASP) là đòn bẩy lợi nhuận trực tiếp nhất trong chu kỳ bộ nhớ (BigGo Finance).
- Citi ước tính nhu cầu eSSD (enterprise SSD) năm 2027 tăng +52,9% so với năm trước, được thúc đẩy bởi tăng trưởng suy luận AI và việc áp dụng continual learning. Khối lượng công việc KV cache làm tăng nhu cầu bộ nhớ và lưu trữ tại các trung tâm dữ liệu (News1 via FnNews).
- Tình trạng thiếu hụt nguồn cung bộ nhớ được dự báo kéo dài đến năm 2028, trong khi định giá chưa phản ánh chu kỳ tăng kéo dài này: PER forward 12 tháng ở mức 2,7x và PBR ở mức 1,4x (MK Economy).
- Vào lúc 15:23 KST ngày 21 tháng 10, SK hynix giao dịch ở mức 1.296.000 won, giảm -22,9% so với mức đóng cửa ngày 8 tháng 10, nên mức mục tiêu của Citi hàm ý dư địa tăng +131%. Thế mạnh của SK hynix theo Citi: vị thế dẫn đầu NAND QLC mật độ cao và hiệu năng NAND TLC được tăng cường cho các giải pháp tùy chỉnh theo AI.
Toàn bộ số liệu báo cáo trong bài này đều theo thông tin báo chí thứ cấp. Báo cáo gốc là tài liệu dành cho khách hàng nên tôi chưa trực tiếp kiểm chứng được — "nguyên văn chưa xác minh trực tiếp". Mỗi số liệu cốt lõi đều kèm liên kết nguồn, và tôi không đưa vào bài các con số từ nguồn thứ cấp có độ tin cậy thấp.
Giới thiệu
Câu hỏi treo lơ lửng trên cổ phiếu bộ nhớ sau đợt giảm giá tháng 10 rất đơn giản: thị trường đang định giá điểm kết thúc của chu kỳ, hay thị trường đang đọc sai một chu kỳ thực ra đang kéo dài? Báo cáo của Citi đề ngày 20 tháng 10 năm 2026 về SK hynix trả lời câu hỏi đó bằng cách dễ đọc nhất: giữ nguyên khuyến nghị Mua và giá mục tiêu 3.000.000 won.
Từ "giữ nguyên" cần được gạch dưới. Citi không nâng mục tiêu, và bài viết này không đọc nó như thể mức mục tiêu đó là mới. Tín hiệu nằm ở điều Citi không làm. Sau khi cổ phiếu giảm -22,9% so với mức đóng cửa ngày 8 tháng 10, con đường dễ nhất đối với một nhà phân tích là cắt giảm ước tính theo giá. Citi làm ngược lại: ước tính lợi nhuận quý 3 được công bố cao hơn mức đồng thuận, trở ngại tỷ giá và lo ngại liên quan đến HBM4 được đánh giá là có thể vượt qua, và khung trung hạn của hãng — thiếu hụt nguồn cung đến năm 2028 cùng nhu cầu eSSD tăng vọt từ suy luận AI — được giữ nguyên vẹn.
Bài viết này mổ xẻ báo cáo đó trong ba episode: con số quý 3, cỗ máy nhu cầu eSSD, rồi định giá, rủi ro và bối cảnh đưa tin trước đó của Nomura và JPMorgan được đọc như thông tin nền, không phải tin mới.
Episode 1: Mổ xẻ con số quý 3 — Lợi nhuận hoạt động 81,3 nghìn tỷ won vượt mức đồng thuận
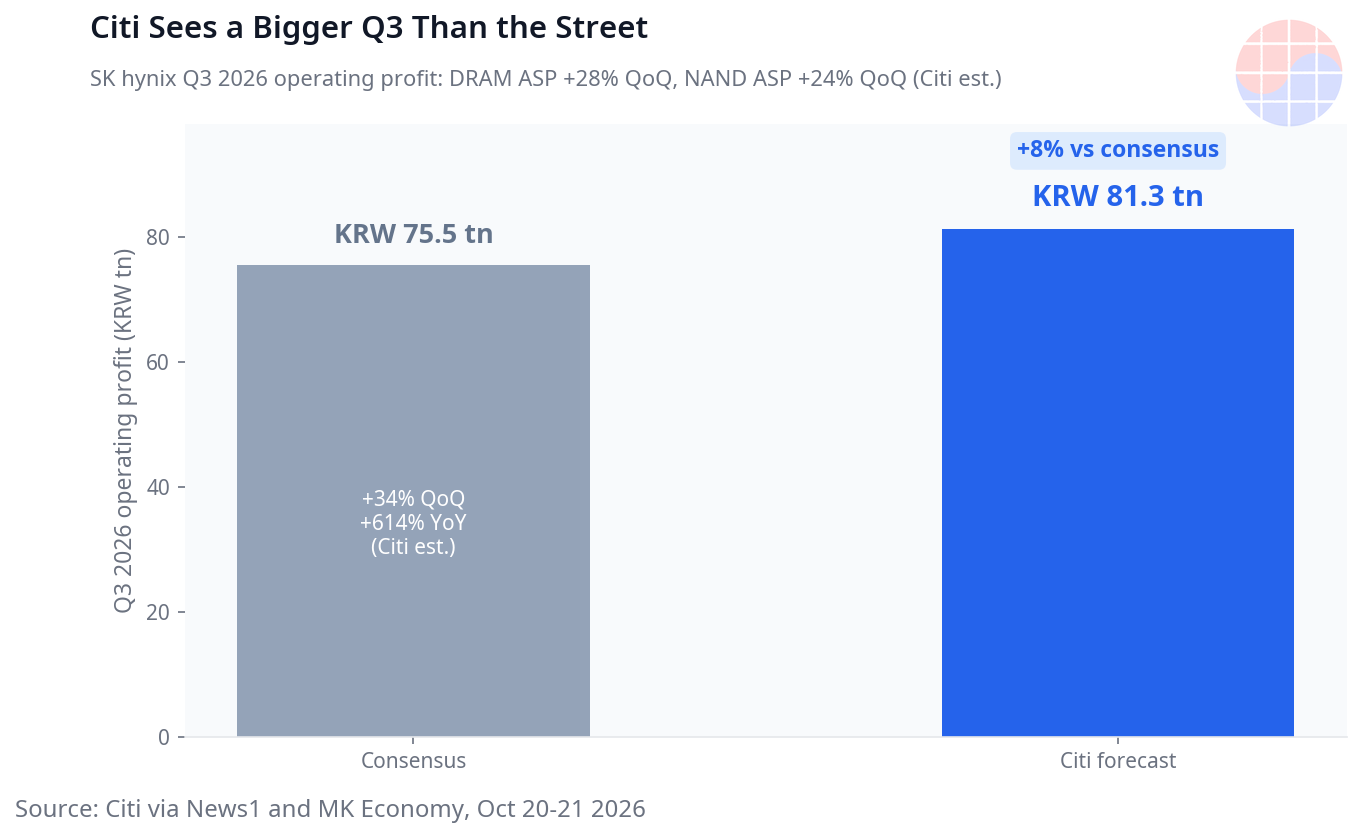
Con số chính của báo cáo này là ước tính lợi nhuận hoạt động quý 3 năm 2026 ở mức 81,3 nghìn tỷ won, và con số đó đáng được đọc từng lớp một.
Lớp thứ nhất là khoảng cách so với mức đồng thuận. Mức đồng thuận của thị trường nằm ở 75,5 nghìn tỷ won, nên ước tính của Citi cao hơn +8% (MK Economy). Một nhà phân tích công bố ước tính cao hơn mức đồng thuận ngay trước mùa công bố kết quả đang tuyên bố rằng mô hình của mình nhìn thấy điều gì đó chưa phản ánh trong mức trung bình của thị trường — trong trường hợp này là sức mạnh về giá. Quan điểm cao hơn mức đồng thuận là một quan điểm có thể kiểm chứng được, và chính điều đó làm cho nó hữu ích.
Lớp thứ hai là động lực tăng trưởng. Lợi nhuận hoạt động đó tăng +34% so với quý trước và +614% so với cùng kỳ năm trước — mức tăng theo năm chỉ xảy ra khi kỳ so sánh yếu và kỳ hiện tại là kỳ giá mạnh. Doanh thu cho thấy cùng một mô hình: Citi ước tính doanh thu quý 3 đạt 101,2 nghìn tỷ won, tăng +28% so với quý trước và +314% so với cùng kỳ năm trước (BigGo Finance). Khi lợi nhuận tăng nhanh hơn doanh thu, biên lợi nhuận đang mở rộng — và trong kinh doanh bộ nhớ, việc mở rộng biên gần như luôn là câu chuyện về giá.
Lớp thứ ba, quan trọng nhất, là ASP. Citi ước tính ASP của DRAM tăng +28% và ASP của NAND tăng +24% so với quý trước (BigGo Finance). Khi nguồn cung thắt chặt, giá hợp đồng tăng, và gần như toàn bộ phần giá tăng đó chảy vào lợi nhuận hoạt động vì cơ cấu chi phí của nhà máy (fab) không thay đổi nhanh như giá. HBM củng cố cùng một mô hình: băng thông bộ nhớ mà các bộ tăng tốc AI đòi hỏi hút công suất tấm wafer vào các sản phẩm giá trị cao, để lại ít nguồn cung hơn cho DRAM thông thường.
Citi cũng ghi nhận điều không làm lung lay ước tính này. Báo cáo nhìn xuyên qua trở ngại tỷ giá và lo ngại liên quan đến HBM4 — tỷ giá quan trọng đối với các nhà xuất khẩu Hàn Quốc, còn HBM4 là mặt trận kiểm định khách hàng khắt khe nhất. Bằng cách nêu tên cả hai và vẫn giữ ước tính cao hơn mức đồng thuận, Citi tuyên bố sức mạnh giá quý 3 đủ lớn để hấp thụ cả hai.
Episode 2: eSSD, KV cache và continual learning — Cỗ máy nhu cầu dịch chuyển sang suy luận
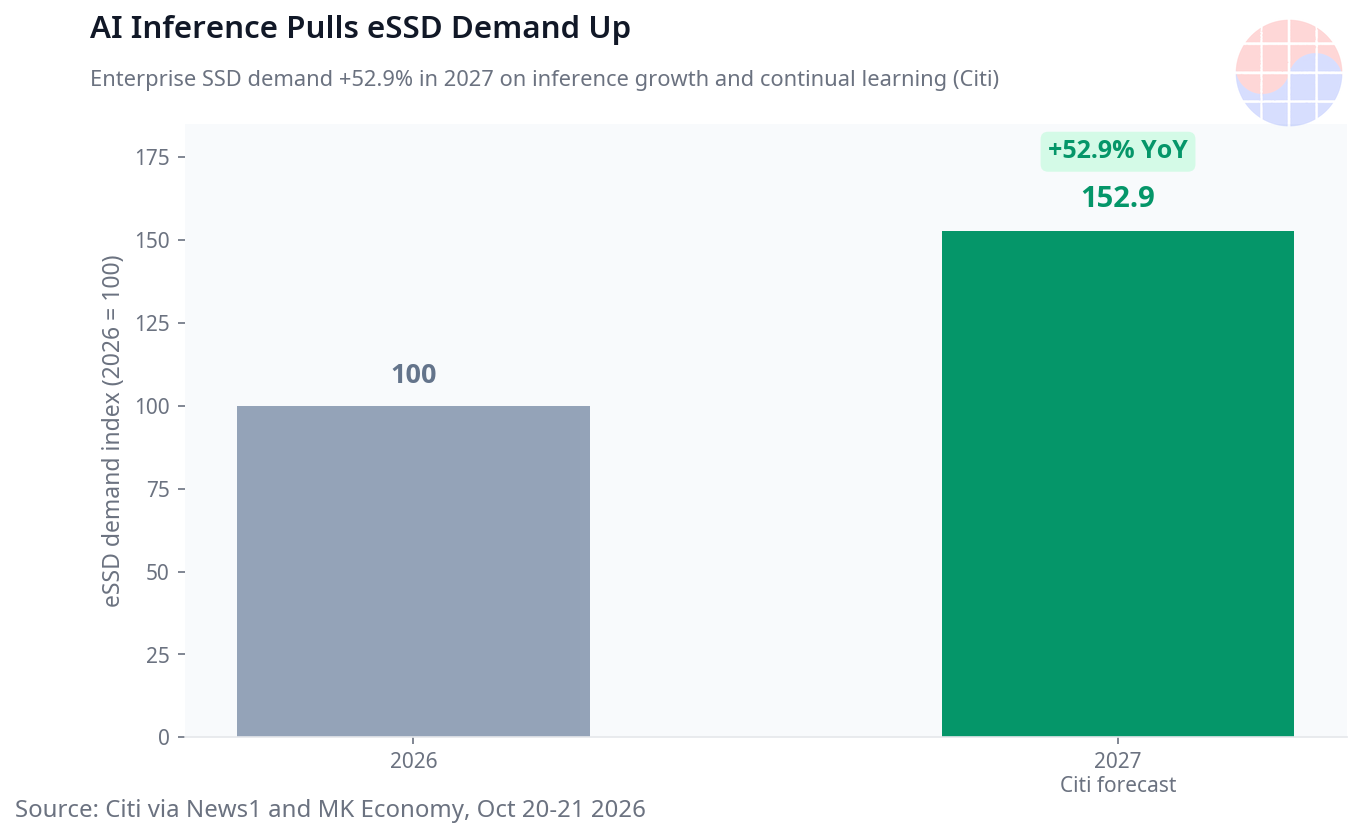
Episode 2 bàn về lý do Citi tin rằng chu kỳ này kéo dài. Câu trả lời không còn tập trung vào huấn luyện mô hình, mà vào suy luận — và cụ thể là vào lưu trữ.
Con số cốt lõi là nhu cầu eSSD năm 2027 tăng +52,9% so với năm trước (News1 via FnNews). eSSD, hay enterprise SSD, là bộ lưu trữ flash NAND dành cho trung tâm dữ liệu. Động lực mới mà Citi bổ sung là tăng trưởng suy luận AI và việc áp dụng continual learning, tức thực hành cập nhật mô hình liên tục bằng dữ liệu mới. Cả hai khối lượng công việc đều ngốn dữ liệu theo cách khác với huấn luyện, và cả hai đều nằm ở lớp lưu trữ.
KV cache là cầu nối kỹ thuật. Khi một mô hình ngôn ngữ phục vụ suy luận, mô hình lưu trữ các cặp key-value của ngữ cảnh đã xử lý để ngữ cảnh đó không phải tính lại cho từng token tiếp theo. Ngữ cảnh càng dài và càng nhiều phiên được phục vụ đồng thời, dấu vết KV cache phải lưu trữ và truy cập nhanh càng lớn. Một phần dấu vết đó sống trong HBM và DRAM gần bộ tăng tốc, nhưng dung lượng ở đó hạn chế và đắt; khi dấu vết vượt quá bộ nhớ sẵn có, tải chuyển sang lớp lưu trữ nhanh — và đó là nơi eSSD bước vào. Chuỗi mà Citi đọc được mang tính cấu trúc: càng nhiều suy luận thì càng nhiều ngữ cảnh được giữ lại, và càng nhiều nhu cầu đối với cả bộ nhớ lẫn lưu trữ.
Đây là lúc vị thế sản phẩm của SK hynix trở nên quan trọng. Citi đánh giá thế mạnh của SK hynix nằm ở vị thế dẫn đầu NAND QLC mật độ cao và hiệu năng NAND TLC đã được tăng cường cho các giải pháp tùy chỉnh theo AI. QLC lưu trữ nhiều bit trên mỗi ô hơn TLC, nên mật độ và chi phí trên mỗi đơn vị dung lượng tốt hơn, đổi lại là độ bền ghi phải được quản lý qua bộ điều khiển và firmware. Đối với khối lượng công việc suy luận thiên về đọc — nạp ngữ cảnh, phục vụ KV cache, truyền dữ liệu tới bộ tăng tốc — hồ sơ đó rất phù hợp: dung lượng lớn, đọc nhanh, ghi tương đối ít hơn. TLC mang lại hiệu năng và độ bền mạnh hơn cho các khối lượng công việc hỗn hợp khắt khe hơn. Citi gọi SK hynix là bên hưởng lợi cốt lõi của làn sóng nhu cầu eSSD, nối trực tiếp lộ trình sản phẩm của công ty với con số +52,9% đó.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
Bối cảnh nguồn cung hoàn thiện bức tranh. Citi dự báo tình trạng thiếu hụt nguồn cung bộ nhớ kéo dài đến năm 2028 — điều kiện làm cho luận điểm phát huy tác dụng, bởi nhu cầu eSSD tăng nhanh chỉ biến thành giá và biên lợi nhuận mạnh nếu nguồn cung không thể đuổi kịp nhanh chóng. Công suất NAND mới đòi hỏi xây dựng nhà máy (fab) và nâng tỷ lệ đạt (yield) được đo bằng năm, trong khi nhu cầu suy luận di chuyển theo tốc độ triển khai của các dịch vụ AI đã đang vận hành.
Episode 3: Định giá PER 2,7x, khoảng cách giá +131% và điều gì có thể phá vỡ luận điểm
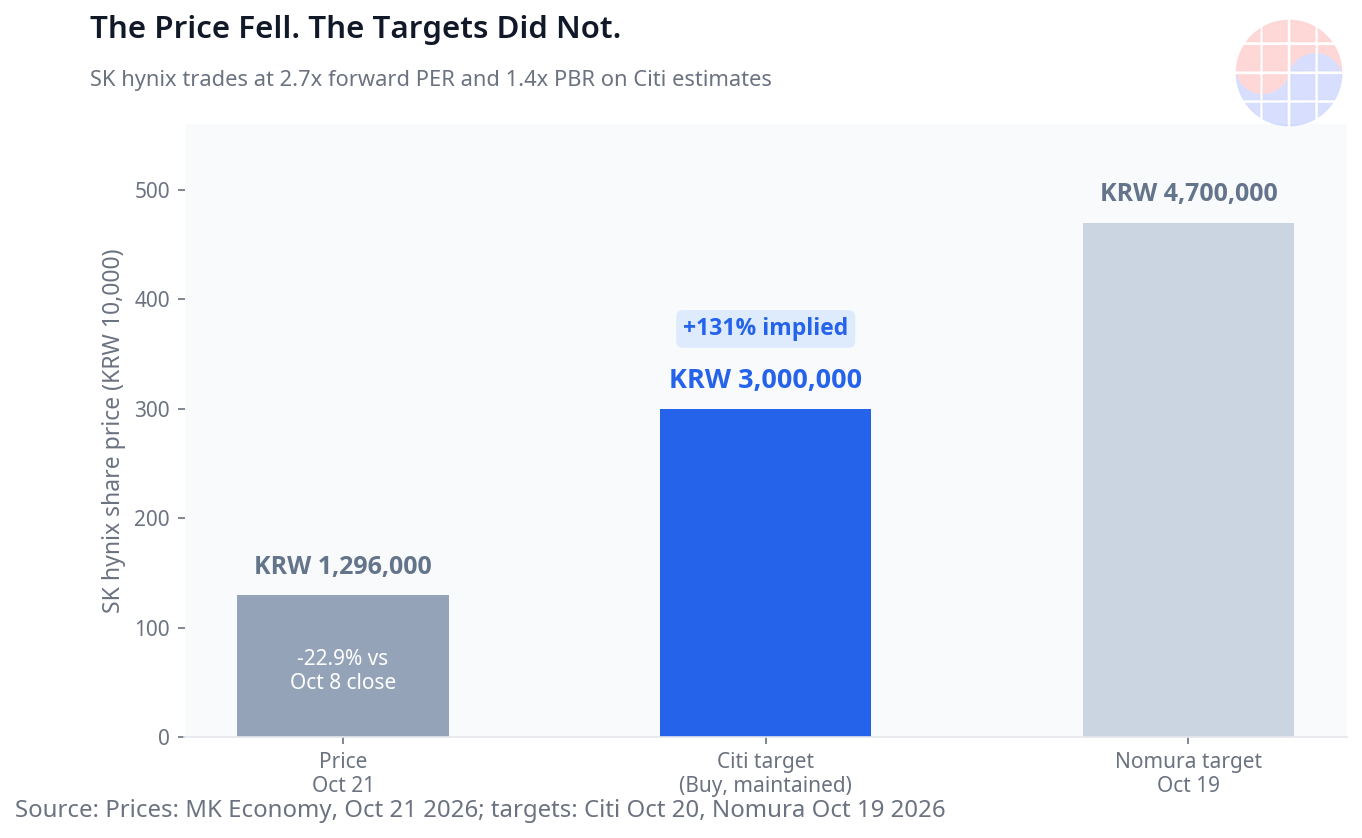
Một luận điểm mạnh vẫn phải vượt qua bài kiểm tra về giá: định giá, khoảng cách giá và điều kiện vô hiệu hóa của nó.
Định giá là định giá chu kỳ chưa được định giá đầy đủ. Citi trích dẫn PER forward 12 tháng ở mức 2,7x và PBR ở mức 1,4x (MK Economy). Mức 2,7x nghĩa là thị trường trả rất ít cho mỗi đơn vị lợi nhuận ước tính — một mô hình xuất hiện khi thị trường không tin lợi nhuận đó sẽ bền vững. PBR 1,4x cho thấy giá chỉ cao hơn một chút so với giá trị sổ sách. Cách đọc của Citi rất rõ: chu kỳ tăng kéo dài chưa được phản ánh đầy đủ vào giá. Nếu ước tính lợi nhuận của Citi đúng và tình trạng thiếu hụt kéo dài đến năm 2028, định giá hiện tại để lại dư địa điều chỉnh lớn; nếu thị trường đúng rằng lợi nhuận này là đỉnh, mức định giá thấp đó là cái bẫy đã quen thuộc ở cổ phiếu chu kỳ.
Khoảng cách giá lớn vì giá di chuyển ra xa, không phải vì mục tiêu di chuyển lại gần. Vào lúc 15:23 KST ngày 21 tháng 10, SK hynix ở mức 1.296.000 won, giảm -22,9% so với mức đóng cửa ngày 8 tháng 10. So với mức mục tiêu 3.000.000 won, khoảng cách đó hàm ý dư địa tăng +131%. Con số này đo lường mức độ bất đồng giữa giá thị trường sau đợt giảm và mô hình của Citi, không phải lời hứa về lợi nhuận — và mức bất đồng lớn như vậy hiếm khi tồn tại lâu theo một chiều.
Bối cảnh đưa tin trước đó đặt Citi ở giữa bản đồ. Chỉ như thông tin nền, Nomura vào ngày 19 tháng 10 giữ nguyên mục tiêu 670.000 won đối với Samsung Electronics và 4.700.000 won đối với SK hynix, trong khi JPMorgan vào ngày 19 tháng 10 bày tỏ quan điểm về cơ bản là lạc quan đối với hệ sinh thái AI và cổ phiếu Hàn Quốc trong horizon 6-12 tháng. Mục tiêu của Citi ôn hòa hơn so với Nomura, nhưng vẫn đòi hỏi chu kỳ kéo dài và nhu cầu eSSD thực sự xuất hiện.
Điều gì có thể phá vỡ luận điểm này? Rủi ro thứ nhất là tỷ giá — trở ngại được vượt qua trong một quý có thể quay lại vào quý tiếp theo. Rủi ro thứ hai là lo ngại liên quan đến HBM4: vòng kiểm định, tỷ lệ đạt (yield) và phân bổ khách hàng ở thế hệ HBM tiếp theo có thể thay đổi nhanh chóng cơ cấu sản phẩm và biên lợi nhuận. Rủi ro thứ ba chạm vào chính cỗ máy nhu cầu: nếu tăng trưởng suy luận chậm lại, việc áp dụng continual learning diễn ra chậm hơn, hoặc nhu cầu eSSD năm 2027 tăng thấp hơn nhiều so với +52,9%, lập luận thiếu hụt đến năm 2028 mất đi chỗ dựa nhu cầu mạnh nhất. Rủi ro thứ tư là nguồn cung: công suất ngành tăng tốc ngoài dự kiến sẽ gây áp lực lên ASP. Bài kiểm tra gần nhất là chính kết quả quý 3 — lợi nhuận hoạt động công bố thấp hơn nhiều so với 81,3 nghìn tỷ won sẽ làm tổn hại nền tảng của báo cáo này. Bên thắng nếu luận điểm đúng là cổ đông SK hynix và chuỗi cung ứng NAND và DRAM; bên chịu rủi ro lớn nhất nếu luận điểm sai là người mua đuổi theo khoảng cách +131% mà không để ý rằng khoảng cách đó tồn tại vì thị trường đang tranh luận về tính bền vững của lợi nhuận.
Chase's Take
Tôi làm việc trong ngành chất bán dẫn, và phần của báo cáo Citi này mà tôi đánh giá cao nhất là tính kỷ luật của nó. Báo cáo này không hứa hẹn mọi thứ. Nó nói: giá quý này mạnh hơn thị trường nghĩ, và một cỗ máy nhu cầu lưu trữ đang hình thành phía sau suy luận. Cả hai tuyên bố đều có thể kiểm chứng được từ bên trong ngành.
Tuyên bố về giá là tuyên bố dễ chấp nhận nhất đối với tôi. Khi ASP của DRAM di chuyển +28% trong một quý và ASP của NAND di chuyển +24%, cuộc tranh luận về lợi nhuận gần như kết thúc trước khi bắt đầu. Tuyên bố về eSSD thú vị hơn. Trong nhiều năm, câu hỏi của NAND là về điện thoại thông minh và PC; KV cache thay đổi câu hỏi đó. Suy luận với ngữ cảnh dài lưu trữ một lượng lớn trạng thái và đọc nó liên tục, và trạng thái đó phải sống ở một nơi nhanh và có dung lượng lớn — lớp lưu trữ nằm trên đường găng của thiết kế hệ thống AI, không phải ở vùng ngoại vi. Nếu Citi đúng về mức +52,9% vào năm 2027, công ty có QLC mật độ cao đã được kiểm định sẽ nắm lá bài khó sao chép nhanh nhất, bởi vòng kiểm định lưu trữ cho trung tâm dữ liệu diễn ra chậm và thận trọng.
Sự dè dặt của tôi nằm ở định giá, không phải ở phép tính của Citi mà ở bản chất của cổ phiếu bộ nhớ. PER forward 2,7x trông rẻ trong mọi chu kỳ, đúng tại điểm lợi nhuận kém bền vững nhất. Để con số đó thực sự rẻ lần này, tình trạng thiếu hụt đến năm 2028 phải thực sự xảy ra — một tuyên bố về kỷ luật nguồn cung của ngành trong nhiều năm, không phải về một quý. Cách đọc của tôi: hãy tin con số quý 3 và hướng đi của nhu cầu eSSD, hãy đối xử với mức mục tiêu 3.000.000 won như thước đo trung thực của bất đồng, và hãy theo dõi kết quả quý 3 được công bố so với 81,3 nghìn tỷ won cùng những dấu hiệu đầu tiên của đơn đặt hàng eSSD xác nhận đường cong năm 2027.
FAQ
Vì sao Citi giữ nguyên mục tiêu 3.000.000 won cho SK hynix thay vì nâng lên?
Vì kết luận của Citi không thay đổi: khuyến nghị Mua và giá mục tiêu 3.000.000 won được giữ nguyên trong báo cáo ngày 20 tháng 10 năm 2026. Việc giữ nguyên mục tiêu sau khi cổ phiếu giảm -22,9% so với mức đóng cửa ngày 8 tháng 10 chính là tín hiệu. So với giá 1.296.000 won lúc 15:23 KST ngày 21 tháng 10, mức mục tiêu đó hàm ý dư địa tăng +131%. Nguyên văn là tài liệu dành cho khách hàng; bài viết này dựa trên thông tin báo chí thứ cấp.
Ước tính quý 3 của Citi lớn đến mức nào so với mức đồng thuận?
Citi ước tính lợi nhuận hoạt động quý 3 năm 2026 đạt 81,3 nghìn tỷ won, cao hơn +8% so với mức đồng thuận 75,5 nghìn tỷ won, tăng +34% so với quý trước và +614% so với cùng kỳ năm trước. Doanh thu được ước tính đạt 101,2 nghìn tỷ won, tăng +28% so với quý trước và +314% so với cùng kỳ năm trước. ASP của DRAM được ước tính tăng +28% và ASP của NAND tăng +24% so với quý trước.
Vì sao suy luận AI thúc đẩy nhu cầu eSSD theo Citi?
Citi ước tính nhu cầu eSSD năm 2027 tăng +52,9% so với năm trước, được thúc đẩy bởi tăng trưởng suy luận AI và việc áp dụng continual learning. Khối lượng công việc KV cache — việc lưu trữ ngữ cảnh đã xử lý để suy luận không phải tính lại ngữ cảnh cho từng token — làm tăng nhu cầu bộ nhớ và lưu trữ, và dấu vết ngữ cảnh vượt quá bộ nhớ gần bộ tăng tốc sẽ chuyển sang bộ lưu trữ doanh nghiệp tốc độ cao. Citi đánh giá SK hynix là bên hưởng lợi cốt lõi nhờ vị thế dẫn đầu NAND QLC mật độ cao và hiệu năng NAND TLC được tăng cường.
Rủi ro chính đối với luận điểm của Citi là gì?
Chính Citi nhìn xuyên qua trở ngại tỷ giá và lo ngại liên quan đến HBM4, nhưng cả hai vẫn là rủi ro có thể quay lại. Luận điểm này cũng phụ thuộc vào tình trạng thiếu hụt nguồn cung bộ nhớ kéo dài đến năm 2028 và vào định giá mà Citi trích dẫn — PER forward 12 tháng 2,7x và PBR 1,4x — mức chỉ rẻ nếu lợi nhuận của chu kỳ này bền vững. Tăng trưởng suy luận chậm hơn, nhu cầu eSSD năm 2027 dưới +52,9%, nguồn cung tăng tốc gây áp lực lên ASP, hoặc kết quả quý 3 thấp hơn nhiều so với 81,3 nghìn tỷ won đều có thể phá vỡ luận điểm này.
Bài viết nhằm mục đích cung cấp thông tin, không phải lời khuyên đầu tư. Các số liệu báo cáo được trích dẫn theo thông tin báo chí thứ cấp và chưa được kiểm chứng trực tiếp từ nguyên văn. Mọi quyết định đầu tư xin thực hiện theo phán đoán và trách nhiệm của bản thân.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào