VLSI Korea
Morgan Stanley cảnh báo "bẫy định giá bộ nhớ" — Hệ số P/E 3–4 lần và câu hỏi gửi tới Samsung và SK Hynix
Morgan Stanley: thời tiền dễ kiếm với bộ nhớ đã qua. Samsung và SK Hynix ở P/E 3-4x có thể là bẫy định giá — sau đợt tăng 9x và điều chỉnh EPS +432%, cần giá DRAM +70% nữa. Công suất mới từ 2H27 là biến số. Dựa trên tin thứ cấp.


Tóm tắt 30 giây
- Nhà phân tích Shawn Kim của Morgan Stanley viết trong bản ghi cuối tuần về ngành bộ nhớ: "We think the easy money is past" (số tiền dễ dàng đã qua rồi). Ông thừa nhận siêu chu kỳ bộ nhớ AI, nhưng đánh giá rằng giá cổ phiếu đã phản ánh phần lớn câu chuyện lạc quan (theo thông tin báo chí thứ cấp ngày 13 tháng 10).
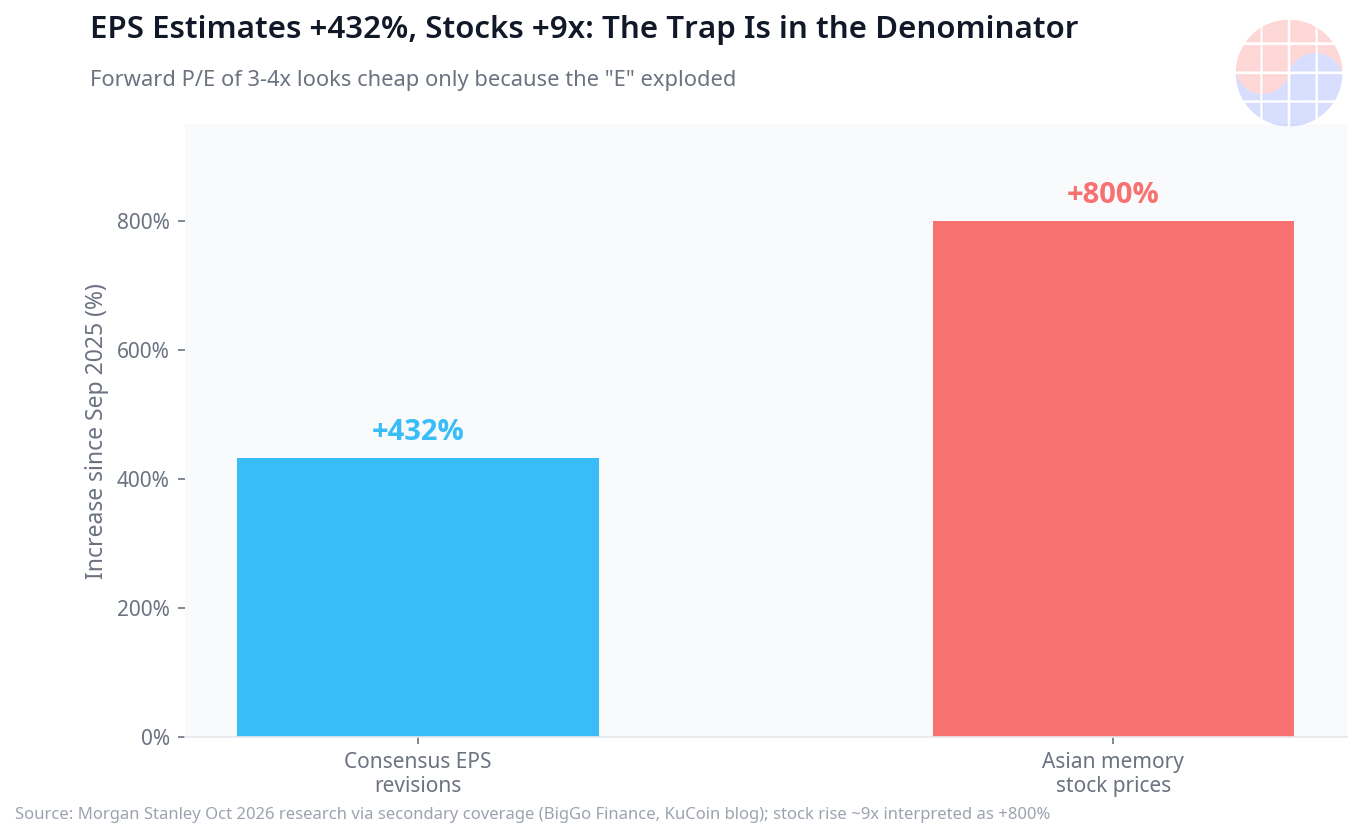
- Toàn bộ tranh luận nằm ở sự tương phản của các con số. Hệ số P/E dự phóng của Samsung Electronics và SK Hynix chỉ 3–4 lần — trông rất rẻ. Nhưng kể từ khi chu kỳ này bắt đầu (tháng 9 năm 2025), cổ phiếu bộ nhớ châu Á đã tăng khoảng 9 lần, và dự báo EPS đồng thuận được điều chỉnh tăng trung bình 432%. Morgan Stanley cho rằng để biện minh cho mặt bằng giá hiện tại, giá giao dịch cố định (contract price) của DRAM phải tăng thêm khoảng 70% từ mức hiện nay — một ngưỡng rất khó đạt được.
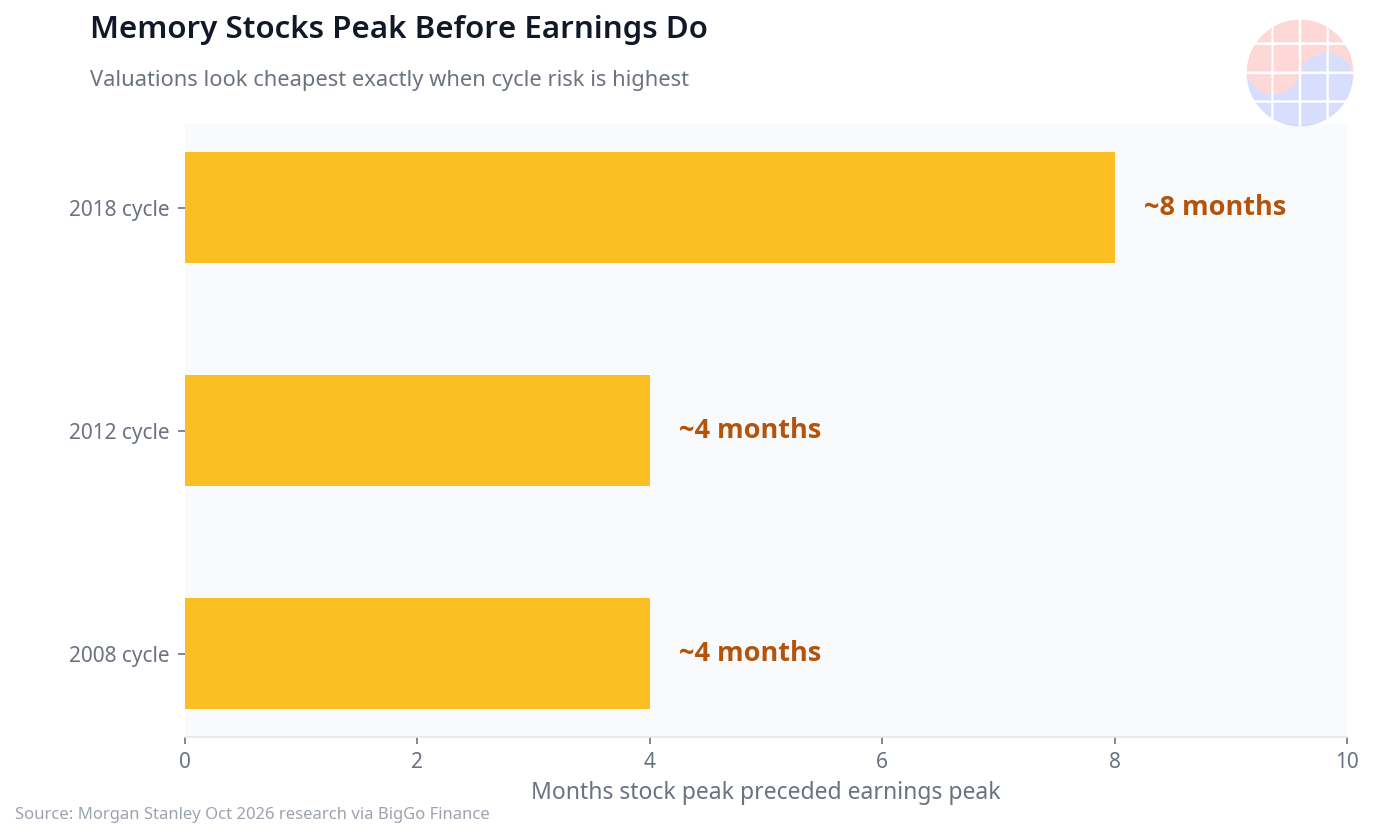
- Mẫu hình lịch sử là cơ sở của cảnh báo. Đỉnh giá cổ phiếu bộ nhớ luôn đến sớm hơn đỉnh lợi nhuận — năm 2008 sớm khoảng 4 tháng, năm 2012 sớm khoảng 4 tháng, năm 2018 sớm khoảng 8 tháng (thống kê của Morgan Stanley, theo báo chí thứ cấp).
- Hai biến số cấu trúc: từ nửa cuối năm 2027, công suất mới sẽ đi vào vận hành quy mô lớn khiến nguồn cung đuổi kịp, và khi cụm AI mở rộng, tỷ trọng giá trị của phần cứng mạng trong tổng chi phí hệ thống sẽ tăng lên so với bộ nhớ.
- Kết luận của Morgan Stanley là tái phân bổ danh mục. Giảm tỷ trọng một cách chọn lọc ở bộ nhớ, tăng tỷ trọng vào AI computing (Nvidia, TSMC) và chuỗi cung ứng mạng. Điểm mấu chốt từ góc nhìn Hàn Quốc: đỉnh lợi nhuận và đỉnh giá cổ phiếu có thể là hai điểm khác nhau.
- Góc nhìn của Chase: Số tiền mà các công ty bộ nhớ kiếm được là thật. Vấn đề là số tiền đó đã được nhân lên bao nhiêu lần trong giá cổ phiếu. Việc cổ phiếu trông rẻ nhất ngay tại đỉnh chu kỳ — nghịch lý đó chính là toàn bộ tranh luận hiện nay.
Toàn bộ số liệu báo cáo trong bài này đều theo thông tin báo chí thứ cấp. Báo cáo gốc là tài liệu dành cho khách hàng nên tôi chưa trực tiếp kiểm chứng được — "nguyên văn chưa xác minh". Mỗi số liệu đều kèm liên kết nguồn, và tôi không đưa vào bài các con số mục tiêu giá hay thay đổi khuyến nghị từ nguồn thứ cấp có độ tin cậy thấp.
Mở đầu: Khoảnh khắc trông rẻ nhất lại là lúc nguy hiểm nhất
Thứ Ba, tuần thứ hai của tháng 10, thị trường chứng khoán châu Á chao đảo. Chỉ số KOSPI giảm 6,5%, và tâm chấn là hai cổ phiếu đầu ngành bộ nhớ — Samsung Electronics và SK Hynix. Cùng ngày, triển vọng lợi nhuận công bố ra lại ở mức kỷ lục. Dự báo lợi nhuận hoạt động quý 3 năm 2026 của Samsung Electronics đạt 107.4조 원 (tương đương 107,4 nghìn tỷ won), khoảng 79.9억 달러 (7,99 tỷ USD) ([nguồn](https://www.scmp.com/tech/tech-trends/article/3370739/why-samsung-sk-hynix-and-cxmt-shares-are-under-pressure-despite-strong-ai-demand)). Các công ty nhiều khả năng đạt lợi nhuận cao nhất mọi thời đại, nhưng giá cổ phiếu lại rơi 7–10% trong một ngày.
Tác nhân trực tiếp khiến thị trường chao đảo là bản ghi của Morgan Stanley lan truyền cuối tuần. Nhà phân tích Shawn Kim viết: "We think the easy money is past" (số tiền dễ dàng đã qua rồi). Ông không phủ nhận siêu chu kỳ bộ nhớ do AI dẫn dắt. Điều bị phủ nhận là ảo tưởng rằng "bây giờ mua vẫn kịp". Theo SCMP, tính đến giá đóng cửa thứ Ba, Samsung Electronics giảm 7,4%, SK Hynix giảm 10,1%, và mức giảm trong 5 phiên giao dịch gần nhất lần lượt khoảng 16% và 22%. Cùng giai đoạn, cổ phiếu CXMT — công ty DRAM Trung Quốc — cũng giảm khoảng 14%.
Bài viết này mổ xẻ các con số trong bản ghi đó. Nghịch lý khi lợi nhuận kỷ lục và định giá thấp kỷ lục xuất hiện cùng lúc — Morgan Stanley gọi đó là "valuation trap", cái bẫy định giá.
Episode 1: Mổ xẻ con số của báo cáo — Vấn đề nằm ở chỗ trông quá rẻ
Năm con số cốt lõi trong bản ghi của Morgan Stanley. Cùng bóc tách từng con số một.
Thứ nhất, P/E dự phóng 3–4 lần. Samsung Electronics và SK Hynix hiện giao dịch ở mức 3–4 lần lợi nhuận dự kiến 12 tháng tới. Theo sách giáo khoa đầu tư giá trị thì đây là "rẻ kỷ lục". ([nguồn](https://www.kucoin.com/blog/samsung-sk-hynix-valuation-trap), [nguồn](https://finance.biggo.com/news/c5c5d66b-7577-4eb0-bd06-5dfa568ceb7a))
Thứ hai, giá cổ phiếu tăng 9 lần. Kể từ khi chu kỳ này bắt đầu vào tháng 9 năm 2025, cổ phiếu bộ nhớ châu Á đã tăng khoảng 9 lần. Tổng vốn hóa thị trường đã bước vào ngưỡng nghìn tỷ USD (trillion-dollar range). P/E thấp là vì mẫu số (lợi nhuận, chứ không phải giá cổ phiếu) đã bùng nổ — chứ không phải vì cổ phiếu rẻ.
Thứ ba, dự báo EPS đồng thuận tăng 432%. Theo thống kê của Morgan Stanley, trong cùng giai đoạn, dự báo EPS đồng thuận của các công ty bộ nhớ châu Á được điều chỉnh tăng trung bình 432%. Tức là sau khi các nhà phân tích nâng triển vọng lợi nhuận lên hơn 4 lần thì mới cho ra được P/E 3–4 lần. Nói cách khác, sự "rẻ" này là rẻ trên nền kỳ vọng đã bị đẩy lên rất cao.
Thứ tư, ngưỡng 70%. Morgan Stanley phân tích rằng để biện minh cho dư địa tăng thêm hàm chứa trong mặt bằng giá hiện tại, giá giao dịch cố định (contract price) của DRAM phải tăng thêm khoảng 70% từ mức hiện nay. Với giá bộ nhớ vốn đã tăng rất mạnh, thêm 70% nữa là một ngưỡng cực kỳ khó đạt.
Thứ năm, lịch sử các đỉnh đến sớm. Bảng dưới đây là dữ liệu các chu kỳ trước do Morgan Stanley đưa ra — đỉnh giá cổ phiếu bộ nhớ luôn đến sớm hơn đỉnh lợi nhuận.
| Chu kỳ | Giá cổ phiếu chạm đỉnh sớm hơn lợi nhuận |
|---|---|
| Năm 2008 | khoảng 4 tháng |
| Năm 2012 | khoảng 4 tháng |
| Năm 2018 | khoảng 8 tháng |
Việc định giá trông rẻ nhất khi lợi nhuận tốt nhất — bản ghi cho rằng mẫu hình kinh điển của cổ phiếu chu kỳ đang tái diễn ngay lúc này ([nguồn](https://www.htx.com/news/morgan-stanley-memory-stocks-often-look-cheapest-at-cycle-pe-XW5kPIit/)).
Episode 2: Hàm ý cấu trúc — Siêu chu kỳ không phải là sự kết thúc của chu kỳ
Morgan Stanley không phủ nhận thực thể của siêu chu kỳ bộ nhớ AI. Nguồn cung đang eo hẹp, giá đang tăng, lợi nhuận ngắn hạn vững chắc. Nhưng lý do họ vẫn nói đến giảm tỷ trọng nằm ở các biến số cấu trúc.
Biến số 1: Nửa cuối năm 2027, nguồn cung sẽ đến. Lợi nhuận kỷ lục hiện nay đang mời gọi làn sóng mở rộng công suất kỷ lục. Morgan Stanley cho rằng từ nửa cuối năm 2027, công suất mới sẽ đi vào vận hành toàn diện và cán cân cung cầu bắt đầu thay đổi. Chính khả năng điểm uốn của chu kỳ "đến sau" này là lý do giá cổ phiếu quay đầu trước đỉnh lợi nhuận.
Biến số 2: Tỷ trọng của bộ nhớ trong chi phí hệ thống bị pha loãng. Khi cụm AI mở rộng quy mô (scale-up), tỷ trọng giá trị của phần cứng mạng trong tổng chi phí hệ thống sẽ lớn dần so với bộ nhớ. Đây là thay đổi cấu trúc khiến tiền đầu tư hạ tầng tiếp tục tăng nhưng không chảy vào các công ty bộ nhớ theo tỷ lệ tương ứng. Dự báo HBM tăng trưởng 3 lần lên thị trường 1.000억 달러 (100 tỷ USD) vào năm 2028 ([nguồn](https://www.htx.com/news/morgan-stanley-report-interpretation-samsungs-profit-ranks-f-gk7TjUtt/)) cũng không mâu thuẫn với điều này — chiếc bánh lớn hơn, nhưng cách chia bánh đã thay đổi.
Biến số 3: Biến số Trung Quốc. YMTC và CXMT của Trung Quốc được chỉ ra là biến số trong bức tranh cung ứng toàn cầu. Có ý kiến cho rằng việc CXMT trình diễn sản phẩm bộ nhớ máy chủ trên nền cấu trúc 4F tại một sự kiện ở Thượng Hải chính là một trong những cò súng của đợt bán tháo tuần này.
Vì vậy kết luận của Morgan Stanley không phải "bán" mà là "tái phân bổ" — giảm tỷ trọng một cách chọn lọc ở bộ nhớ và chuyển sang AI computing (Nvidia, TSMC) cùng chuỗi cung ứng mạng. Siêu chu kỳ không đồng nghĩa với sự kết thúc của chu kỳ — đó là câu lạnh lùng nhất của bản ghi này.
Episode 3: Người thắng, kẻ thua và góc nhìn Hàn Quốc
Người thắng ngắn hạn là "AI computing + mạng". Trục mà Morgan Stanley đề xuất tăng tỷ trọng một cách rõ ràng là AI computing như Nvidia, TSMC và chuỗi cung ứng mạng. Đánh giá ở đây là khi lợi nhuận bộ nhớ chạm đỉnh, sức hấp dẫn tương đối sẽ dịch chuyển. Thực tế, ngay trong đợt bán tháo tuần này, ánh nhìn của thị trường cũng đã dịch từ "bộ nhớ hỏng rồi" sang "cổ phiếu dẫn dắt tiếp theo là ai".
Kẻ thua ngắn hạn là "beta bộ nhớ thuần túy". Đặc biệt là các cổ phiếu mà triển vọng lợi nhuận tăng 432% đã được phản ánh đầy đủ vào giá. SK Hynix rơi khoảng 22% chỉ trong 5 phiên và đứng ở tâm chấn của tranh luận này. Samsung Electronics ngoài bộ nhớ còn có foundry và System LSI nên beta phân tán phần nào, nhưng vì mức độ phụ thuộc của vốn hóa vào bộ nhớ vẫn cao nên chịu áp lực cùng hướng.
Điểm mấu chốt từ góc nhìn Hàn Quốc có hai. Thứ nhất, khi hai cổ phiếu chiếm khoảng một nửa vốn hóa KOSPI cùng chao đảo, biến động của toàn chỉ số sẽ lớn — KOSPI giảm 6,5% trong ngày thứ Ba là minh chứng ([nguồn](https://www.morningstar.com/news/dow-jones/20261013358/asia-stocks-battered-as-semiconductor-stocks-dive-update)). Thứ hai, mệnh đề "đỉnh lợi nhuận ≠ đỉnh giá cổ phiếu" đặc biệt đau với nhà đầu tư bộ nhớ Hàn Quốc. Nhà đầu tư nào còn nhớ chu kỳ 2018 sẽ nhớ mẫu hình đó — giá cổ phiếu quay đầu sớm hơn lợi nhuận 8 tháng.
Tuy nhiên, lập luận phía ngược lại cũng rõ ràng. HBM đang vẽ một đường cầu khác với DRAM thông thường, và cấu trúc giá sàn (price floor) của các hợp đồng cung ứng dài hạn tạo ra độ cứng ở phía giảm mà các chu kỳ trước không có. Năm 2026 giá bộ nhớ vẫn đang tăng, và lượng token xử lý ngày càng lớn của các mô hình AI đang đẩy nhu cầu bộ nhớ lên một cách cấu trúc. Bản thân Morgan Stanley cũng thừa nhận "điểm uốn có thể đến sau". Phán quyết của tranh luận này phụ thuộc vào đồng hồ cung ứng nửa cuối năm 2027.
Góc nhìn của Chase
Với tư cách người làm việc trong ngành chất bán dẫn, điều ấn tượng nhất ở bản ghi này là "không có câu nào sai". P/E 3–4 lần đúng, EPS tăng 432% đúng, ngưỡng 70% cũng đúng. Nhưng cách đọc các con số này lại rẽ hoàn toàn khác nhau.
Cách đọc của phe lạc quan: "Lợi nhuận tăng hơn 4 lần mà P/E chỉ 3–4 lần thì trước khi lợi nhuận quay đầu, cứ rẻ là rẻ. HBM khác với các chu kỳ trước."
Cách đọc của Morgan Stanley: "Chính điểm đó là cái bẫy. Cổ phiếu chu kỳ trông rẻ nhất khi lợi nhuận tốt nhất, và giá cổ phiếu quay đầu trước lợi nhuận. Năm 2008 thế, năm 2012 thế, năm 2018 cũng thế."
Điều tôi chú ý là cả hai cách đọc đều đang nhìn về "nửa cuối năm 2027". Phe lạc quan và phe bi quan đều xem thời điểm nguồn cung mới đi vào quy mô lớn là điểm uốn. Tức là tranh luận hiện nay không phải "chu kỳ có kết thúc không" mà là "định giá sẽ phản ánh đỉnh sớm bao nhiêu". Và lịch sử luôn nói một điều — thị trường có xu hướng nghiêng về phía phản ánh đỉnh từ sớm.
Quyết định đầu tư thuộc về mỗi người. Nhưng có một điều rõ ràng. Câu "P/E 3 lần nên rẻ" là câu được nghe nhiều nhất tại đỉnh chu kỳ. Không phải câu đó sai, mà là những lần câu đó đúng trong lịch sử chưa bao giờ kéo dài.
FAQ
Morgan Stanley có nói "bán" cổ phiếu bộ nhớ không?
Không. Kết luận của bản ghi là "giảm tỷ trọng một cách chọn lọc + tái phân bổ sang AI computing và mạng". Bản ghi thừa nhận thực thể của siêu chu kỳ bộ nhớ (nguồn cung eo hẹp, giá tăng, lợi nhuận ngắn hạn vững chắc) nhưng đánh giá rằng câu chuyện lạc quan đã được phản ánh vào giá. Nguyên văn là tài liệu khách hàng nên bài này tổng hợp theo thông tin báo chí thứ cấp.
Vì sao P/E 3–4 lần lại thành cái bẫy?
Vì đó là kết quả của mẫu số lợi nhuận (E) bùng nổ. Kể từ tháng 9 năm 2025, EPS đồng thuận tăng trung bình 432% và giá cổ phiếu tăng khoảng 9 lần. Trong giai đoạn đỉnh lợi nhuận, cổ phiếu chu kỳ luôn cho thấy mẫu hình "trông rẻ", và trong lịch sử giá cổ phiếu đã quay đầu sớm hơn đỉnh lợi nhuận 4–8 tháng.
Ngưỡng tăng thêm 70% của giá DRAM có ý nghĩa gì?
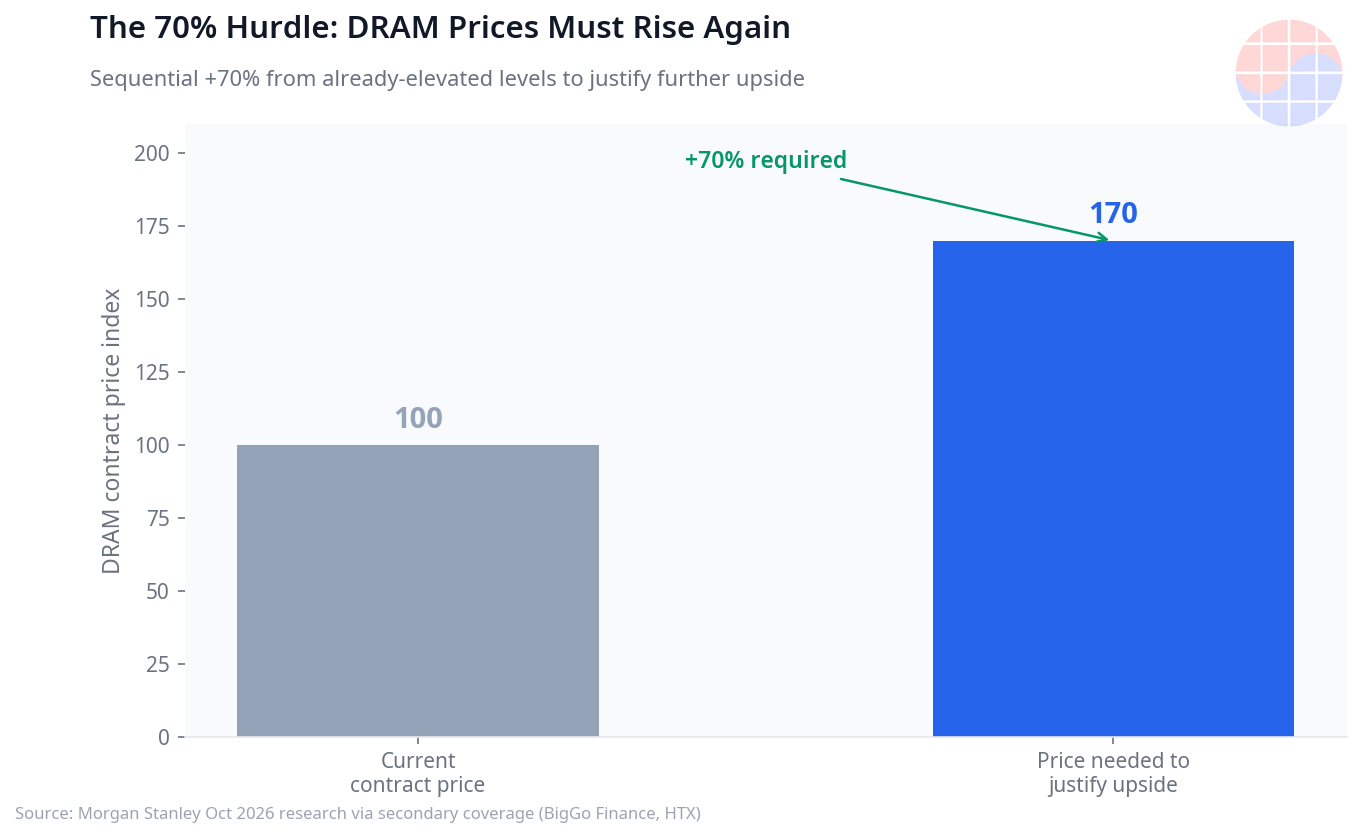
Đó là cách lượng hóa kỳ vọng đang hàm chứa trong mặt bằng giá hiện tại. Để giá cổ phiếu tăng tiếp, giá giao dịch cố định của DRAM phải tăng thêm khoảng 70% từ mức hiện nay, nhưng với giá đã tăng rất mạnh, thêm 70% nữa là ngưỡng rất khó đạt — đó là đánh giá của Morgan Stanley.
Nhà đầu tư Hàn Quốc cần theo dõi điều gì?
Hai điều. Thứ nhất, thời điểm công suất mới đi vào vận hành nửa cuối năm 2027 — đồng hồ của điểm uốn cung cầu. Thứ hai, sự thay đổi trong phân bổ giá trị giữa mạng và bộ nhớ bên trong cụm AI. Vì Samsung Electronics và SK Hynix chiếm khoảng một nửa vốn hóa KOSPI, tranh luận này liên hệ trực tiếp đến biến động của toàn chỉ số.
---
*Bài viết nhằm mục đích cung cấp thông tin, không phải lời khuyên đầu tư. Các số liệu báo cáo được trích dẫn theo thông tin báo chí thứ cấp và chưa được kiểm chứng trực tiếp từ nguyên văn. Mọi quyết định đầu tư xin thực hiện theo phán đoán và trách nhiệm của bản thân.*