 VLSI Korea
Morgan Stanley advierte de la "trampa de valoración" en memoria: el enigma del PER de 3 a 4 veces y la pregunta incómoda para Samsung y SK Hynix
Morgan Stanley: se acabó el dinero fácil en memoria. Samsung y SK Hynix a PER 3-4x podrían ser una trampa de valuación: tras un rally de 9x y revisiones de EPS +432%, se necesita +70% en precios DRAM. Nueva capacidad desde 2S27. Basado en cobertura secundaria.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen de 30 segundos
- El analista de Morgan Stanley, Shawn Kim, escribió en su nota del fin de semana sobre el sector de memoria: "We think the easy money is past" (creemos que el dinero fácil ya quedó atrás). Reconoce el superciclo de la memoria impulsado por la IA, pero considera que el precio de las acciones ya descuenta la mayor parte del optimismo (según cobertura secundaria del 13 de octubre).
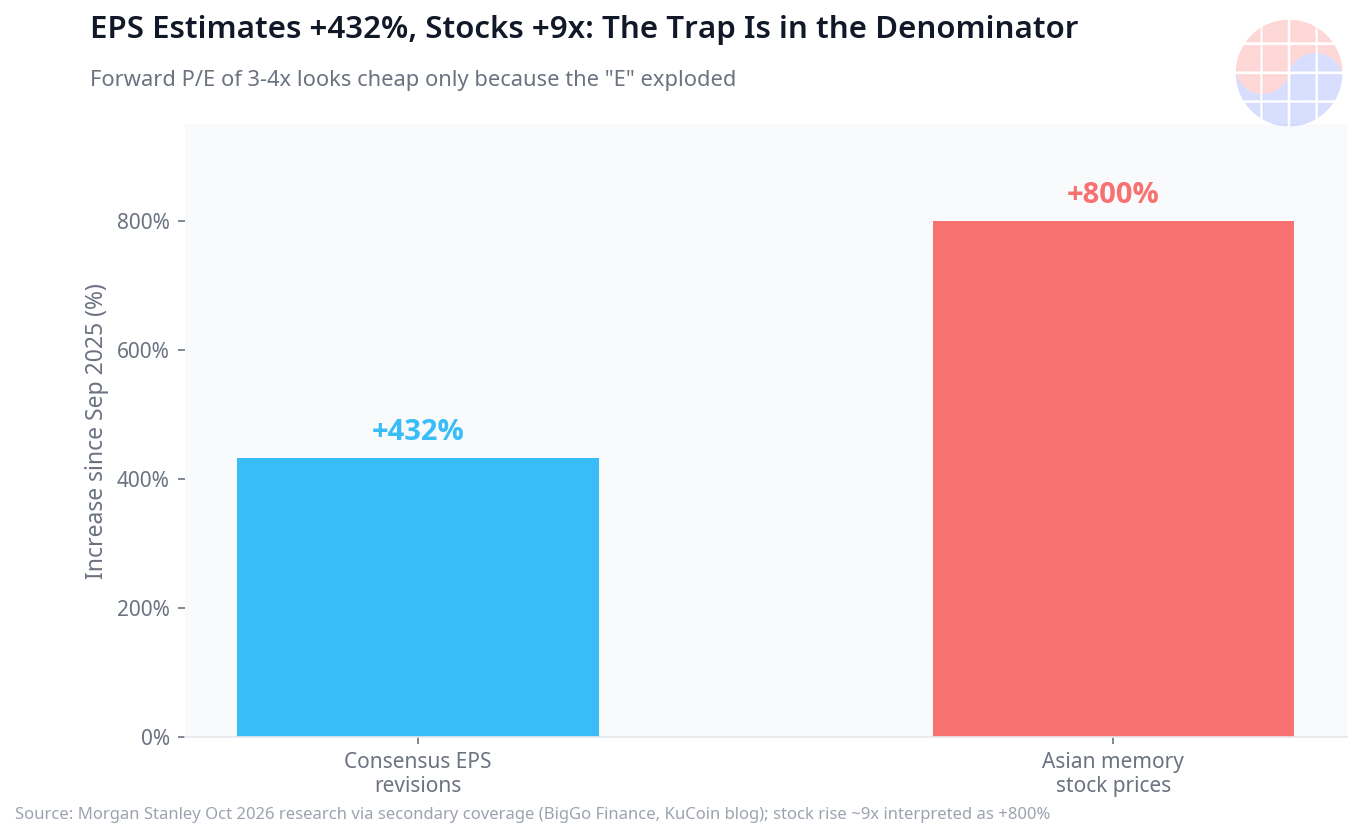
- El contraste entre los números es el corazón de este debate. El PER futuro de Samsung Electronics y SK Hynix es de 3 a 4 veces — parece barato. Sin embargo, desde el inicio de este ciclo (septiembre de 2025), las acciones de memoria de Asia han subido cerca de 9 veces y las estimaciones de consenso del EPS se han revisado al alza un 432% en promedio. Morgan Stanley considera que, para justificar el nivel actual de los precios, el precio de contrato de la DRAM tendría que subir alrededor de un 70% adicional desde el nivel actual — una barrera difícil de alcanzar.
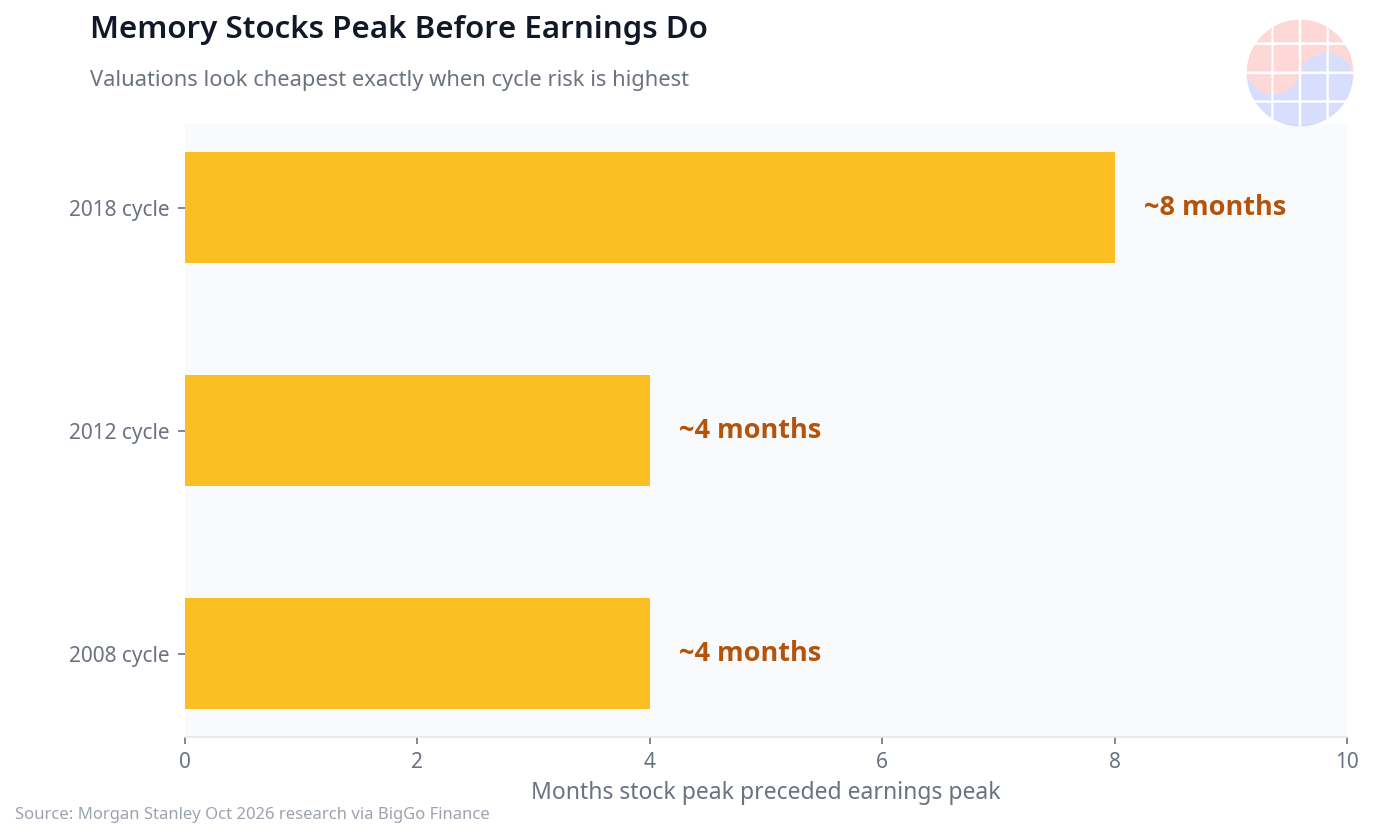
- El patrón histórico sustenta la advertencia. Los máximos de las acciones de memoria siempre llegaron antes que los máximos de las utilidades: unos 4 meses antes en 2008, unos 4 meses antes en 2012 y unos 8 meses antes en 2018 (según el recuento de Morgan Stanley, cobertura secundaria).
- Dos variables estructurales: a partir de la segunda mitad de 2027 la nueva capacidad entrará en operación a plena escala y la oferta se pondrá al día, y a medida que los clústeres de IA crecen, el peso del valor del hardware de redes en el costo total del sistema aumenta frente al de la memoria.
- La conclusión de Morgan Stanley es una reasignación de cartera. Reducción selectiva del peso de la memoria y aumento del peso en cómputo de IA (Nvidia, TSMC) y en la cadena de suministro de redes. Lo esencial desde la perspectiva coreana: el pico de las utilidades y el pico de las acciones pueden estar en puntos diferentes.
- Chase's Take: El dinero que ganan las empresas de memoria es real. El problema es cuántas veces ese dinero ya está multiplicado dentro del precio de las acciones. Que una acción se vea más barata justo en el pico del ciclo — esa paradoja es todo el debate de este momento.
Las cifras de este informe en este artículo provienen todas de cobertura secundaria. El informe original es solo para clientes, por lo que no pude verificarlo directamente — "original no verificado". Cada cifra lleva su enlace de fuente, y no incluí cifras de precios objetivo o cambios de recomendación provenientes de fuentes secundarias de baja confiabilidad.
Introducción: el momento en que se ve más barato es el momento más peligroso
El martes de la segunda semana de octubre, las bolsas de Asia se sacudieron. El KOSPI cayó 6,5%, y en el epicentro estaban las dos líderes de memoria: Samsung Electronics y SK Hynix. Las proyecciones de resultados de ese mismo día eran, por el contrario, históricas: la estimación de la utilidad operativa del tercer trimestre de 2026 de Samsung Electronics alcanzaba los 107,4 billones de KRW, unos 7.990 millones de dólares ([cobertura de SCMP](https://www.scmp.com/tech/tech-trends/article/3370739/why-samsung-sk-hynix-and-cxmt-shares-are-under-pressure-despite-strong-ai-demand)). Empresas con las utilidades más altas de su historia veían sus acciones caer entre 7% y 10% en un solo día.
El detonante directo de la sacudida fue una nota de Morgan Stanley que comenzó a circular el fin de semana. El analista Shawn Kim escribió: "We think the easy money is past", que el dinero fácil ya quedó atrás. No negó el superciclo de memoria impulsado por la IA. Lo que negó fue la ilusión de que "todavía es buen momento para comprar". Según la cobertura de SCMP, al cierre del martes Samsung Electronics había caído 7,4% y SK Hynix 10,1%, y en las últimas cinco sesiones las caídas acumuladas rondaban el 16% y el 22%, respectivamente. En el mismo período, la acción de la empresa china de DRAM CXMT también cayó cerca del 14%.
Este artículo disecciona los números de esa nota. La paradoja de que una rentabilidad récord y una infravaloración récord aparezcan al mismo tiempo — Morgan Stanley la llama "valuation trap", la trampa de valoración.
Episodio 1: Anatomía de los números del informe — lo barato es el problema
Los números centrales de la nota de Morgan Stanley son cinco. Analicémoslos uno por uno.
Primero, el PER futuro de 3 a 4 veces. Samsung Electronics y SK Hynix cotizan hoy a 3 o 4 veces las utilidades estimadas para los próximos 12 meses. Según el manual del inversor de valor, sería una "infravaloración histórica". ([resumen de KuCoin](https://www.kucoin.com/blog/samsung-sk-hynix-valuation-trap), [resumen de BigGo Finance](https://finance.biggo.com/news/c5c5d66b-7577-4eb0-bd06-5dfa568ceb7a))
Segundo, acciones multiplicadas por 9. Desde septiembre de 2025, las acciones de memoria de Asia han subido cerca de 9 veces y su capitalización bursátil combinada entró en el rango de los billones de dólares. Que el PER sea bajo no se debe a que las acciones estén baratas, sino a que el denominador (las utilidades, no el precio) explotó.
Tercero, el consenso del EPS revisado un 432% al alza. Según el recuento de Morgan Stanley, en el mismo período las estimaciones de consenso del EPS de las empresas de memoria de Asia se revisaron al alza un 432% en promedio. El PER de 3 a 4 veces solo aparece después de que los analistas multiplicaron por más de cuatro sus proyecciones de utilidades. Es decir, la "baratura" es una baratura que ya presupone expectativas elevadas.
Cuarto, la barrera del 70%. Morgan Stanley analizó que, para justificar el nivel actual de los precios con un potencial alcista adicional, el precio de contrato (contract price) de la DRAM tendría que subir alrededor de un 70% más desde el nivel actual. Con los precios de memoria ya habiendo subido con fuerza, un 70% adicional es una barrera muy difícil de alcanzar.
Quinto, la historia de los máximos adelantados. La siguiente tabla es el registro que presentó Morgan Stanley de ciclos anteriores: los máximos de las acciones de memoria siempre llegaron antes que los máximos de las utilidades.
| Ciclo | Cuánto antes llegó el máximo de las acciones respecto al máximo de las utilidades |
|---|---|
| 2008 | unos 4 meses |
| 2012 | unos 4 meses |
| 2018 | unos 8 meses |
Que la valoración se vea más barata justo cuando las utilidades están en su mejor momento — esa es la tesis de la nota: el patrón clásico de las acciones cíclicas se está repitiendo ahora ([resumen de HTX](https://www.htx.com/news/morgan-stanley-memory-stocks-often-look-cheapest-at-cycle-pe-XW5kPIit/)).
Episodio 2: Implicaciones estructurales — el superciclo no es el fin del ciclo
Morgan Stanley no niega la realidad del superciclo de memoria de la IA. La oferta está ajustada, los precios suben y los resultados de corto plazo son sólidos. Y aun así habla de reducir el peso. La razón son las variables estructurales.
Variable 1: en la segunda mitad de 2027, llega la oferta. Las utilidades récord de hoy están llamando a una expansión récord de capacidad. Morgan Stanley prevé que a partir de la segunda mitad de 2027 la nueva capacidad entrará en operación a plena escala y el balance de oferta y demanda comenzará a cambiar. El solo hecho de que el punto de inflexión "pueda llegar más adelante" explica por qué las acciones se doblan antes que el pico de las utilidades.
Variable 2: la participación de la memoria en el costo del sistema se diluye. A medida que los clústeres de IA escalan, el peso del hardware de redes dentro del costo total del sistema crece frente al de la memoria. Es un cambio estructural: aunque la inversión en infraestructura siga creciendo, ese dinero no llega a las empresas de memoria en la misma proporción.
Variable 3: la variable china. YMTC y CXMT, de China, fueron señaladas como variables del panorama global de oferta. También circula la interpretación de que la demostración de CXMT de un producto de memoria para servidores basado en la estructura 4F en una presentación en Shanghái fue un detonante de la ola de ventas de esta semana.
Por eso la conclusión de Morgan Stanley no es "vender" sino "reasignar": reducir selectivamente el peso de la memoria y trasladarlo al cómputo de IA (Nvidia, TSMC) y a la cadena de suministro de redes. Que el superciclo no significa el fin del ciclo — esa es la frase más fría de esta nota.
Episodio 3: Ganadores, perdedores y la perspectiva coreana
Los ganadores de corto plazo son "cómputo de IA + redes". El eje en el que Morgan Stanley propuso explícitamente aumentar el peso es el cómputo de IA como Nvidia y TSMC, y la cadena de suministro de redes. El juicio es que el atractivo relativo se desplaza en el tramo donde las utilidades de la memoria tocan su pico. De hecho, incluso en la ola de ventas de esta semana, la mirada del mercado se estaba moviendo no hacia "la memoria se rompió" sino hacia "dónde está el próximo líder".
Los perdedores de corto plazo son la "beta pura de memoria". En particular, las acciones cuyas revisiones al alza de las estimaciones de utilidades (432%) ya están totalmente reflejadas en el precio. SK Hynix cayó cerca del 22% en cinco sesiones y se convirtió en el epicentro de este debate. Samsung Electronics tiene una beta algo más diversificada gracias a su foundry y a System LSI además de la memoria, pero su dependencia de la memoria la somete a presión en la misma dirección.
Lo esencial desde la perspectiva coreana son dos puntos. Primero, si las dos acciones que representan cerca de la mitad de la capitalización del KOSPI se sacuden al mismo tiempo, la volatilidad del índice completo aumenta — el -6,5% del KOSPI de este martes es la prueba ([cobertura de Morningstar](https://www.morningstar.com/news/dow-jones/20261013358/asia-stocks-battered-as-semiconductor-stocks-dive-update)). Segundo, la tesis de que "el pico de las utilidades no es el pico de las acciones" duele especialmente al inversor coreano en memoria. Quien tenga memoria del ciclo de 2018 recordará ese patrón: las acciones se doblaron unos 8 meses antes que las utilidades.
Sin embargo, los argumentos del lado contrario también son claros. La HBM dibuja una curva de demanda distinta a la de la DRAM convencional, y la estructura de piso de precios (price floor) de los contratos de largo plazo crea una rigidez a la baja diferente a la de ciclos anteriores. En 2026 los precios de memoria siguen subiendo, y el aumento del volumen de tokens procesados por los modelos de IA impulsa estructuralmente la demanda de memoria. El propio Morgan Stanley reconoció que "el punto de inflexión puede llegar más adelante". El veredicto de este debate depende del reloj de la oferta de la segunda mitad de 2027.
Chase's Take
Como alguien que trabaja dentro de la industria de semiconductores, lo más impresionante de esta nota es que "no dice nada incorrecto". El PER de 3 a 4 veces es correcto, la revisión del EPS del 432% es correcta y la barrera del 70% es correcta. Pero la forma de leer estos números se divide por completo.
La lectura alcista: "Si las utilidades se multiplicaron por más de cuatro y el PER es de 3 a 4 veces, hasta que las utilidades se doblen simplemente está barato. La HBM es diferente de los ciclos anteriores".
La lectura de Morgan Stanley: "Justo ese punto es la trampa. Las acciones cíclicas se ven más baratas cuando las utilidades están en su mejor momento, y las acciones se doblan antes que las utilidades. Fue así en 2008, en 2012 y en 2018".
En lo que me fijo es en que ambas lecturas miran a la "segunda mitad de 2027". Tanto la tesis alcista como la bajista ven el momento en que la oferta entra a plena escala como el punto de inflexión. Es decir, el debate de hoy no es "si el ciclo termina", sino "qué tan por adelantado el precio refleja el pico". Y la historia dice con consistencia que el mercado tiende a inclinarse hacia reflejar el pico por adelantado.
La decisión de inversión es de cada uno. Pero una cosa es clara: la frase "está barato porque el PER es 3" es la frase que más se escucha en el pico del ciclo. No es que esa frase sea incorrecta; es que las veces que esa frase resultó correcta históricamente no duraron mucho.
FAQ
¿Morgan Stanley dijo que hay que "vender" las acciones de memoria?
No. La conclusión de la nota es "reducción selectiva del peso + reasignación hacia cómputo de IA y redes". Reconoce la realidad del superciclo de memoria (oferta ajustada, precios al alza, resultados sólidos de corto plazo) y al mismo tiempo considera que el optimismo ya está reflejado en los precios. El original es solo para clientes, por lo que este análisis se elaboró con base en cobertura secundaria.
¿Por qué un PER de 3 a 4 veces se convierte en una trampa?
Porque es el resultado de que el denominador, las utilidades (E), explotó. Desde septiembre de 2025, el EPS de consenso se revisó un 432% al alza en promedio y las acciones subieron cerca de 9 veces. En los tramos de pico de utilidades, las acciones cíclicas siempre han mostrado el patrón de "verse baratas", e históricamente las acciones se doblaron entre 4 y 8 meses antes que el pico de las utilidades.
¿Qué significa la barrera del 70% adicional en el precio de la DRAM?
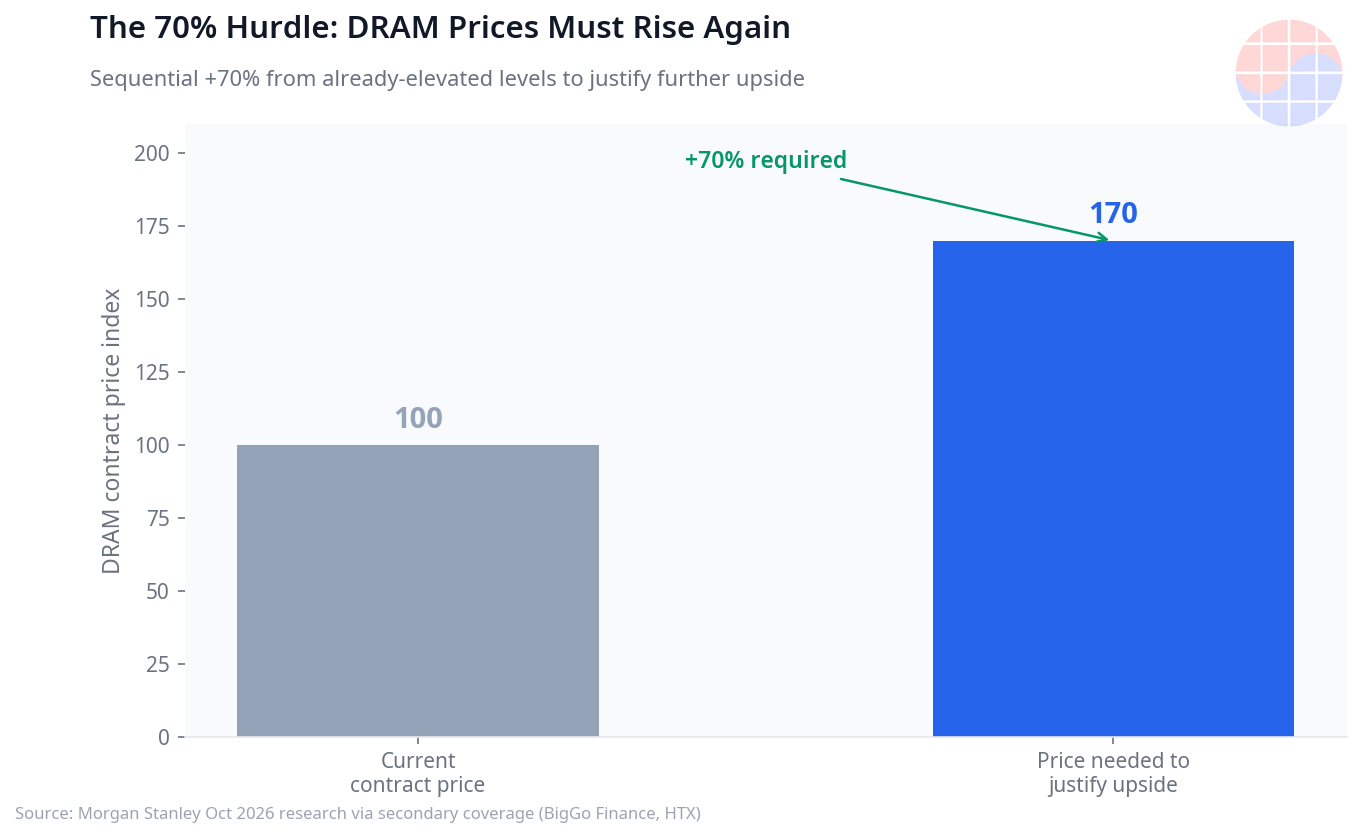
Es una cuantificación de las expectativas incorporadas en el nivel actual de los precios. Para que las acciones suban más, el precio de contrato de la DRAM tendría que subir alrededor de un 70% adicional desde el nivel actual, y el juicio de Morgan Stanley es que, con precios ya fuertemente elevados, ese 70% adicional es difícil de alcanzar.
¿Qué debe revisar el inversor coreano?
Dos cosas. Primero, el momento en que la nueva capacidad entre en operación en la segunda mitad de 2027: el reloj del punto de inflexión de oferta y demanda. Segundo, el cambio en la distribución del valor entre redes y memoria dentro del clúster de IA. Dado que Samsung Electronics y SK Hynix representan cerca de la mitad del KOSPI, este debate se traduce directamente en volatilidad para todo el índice.
---
*Este artículo tiene fines informativos y no constituye asesoría de inversión. Las cifras citadas del informe provienen de cobertura secundaria y el original no fue verificado directamente. Toda decisión de inversión es bajo su propio criterio y responsabilidad.*
Lecturas relacionadas
- Nomura: escasez de memoria hasta 2028 — objetivo de Samsung en 670.000…
- Citi mantiene el objetivo de SK hynix en 3 millones de wones: la…
- ¿Auge hasta 2027 o exceso de oferta en 2029? La apuesta de capex de la…
- Goldman Sachs y la caída de las acciones de IA: los hedge funds venden,…
- HBM4E y la guerra de la jerarquía de memoria: SK Hynix vs Samsung por…


