 VLSI Korea
¿Auge hasta 2027 o exceso de oferta en 2029? La apuesta de capex de la memoria en el pico del ciclo
El ministro de Finanzas de Corea dijo que el auge de chips durará hasta 2027; una columna advierte de un exceso de memoria en 2029. Pero Samsung y SK hynix expanden capacidad agresivamente. La economía de la apuesta de capex en el pico del ciclo.


Resumen de 30 segundos
- El 18 de octubre de 2026, el ministro de Finanzas de Corea del Sur, Lee Hyoung-il, dijo a CNBC que el auge de los chips durará al menos hasta 2027. La demanda de los clientes sigue superando a la oferta, y se espera que la recaudación fiscal de 2026 supere las proyecciones. (Source)
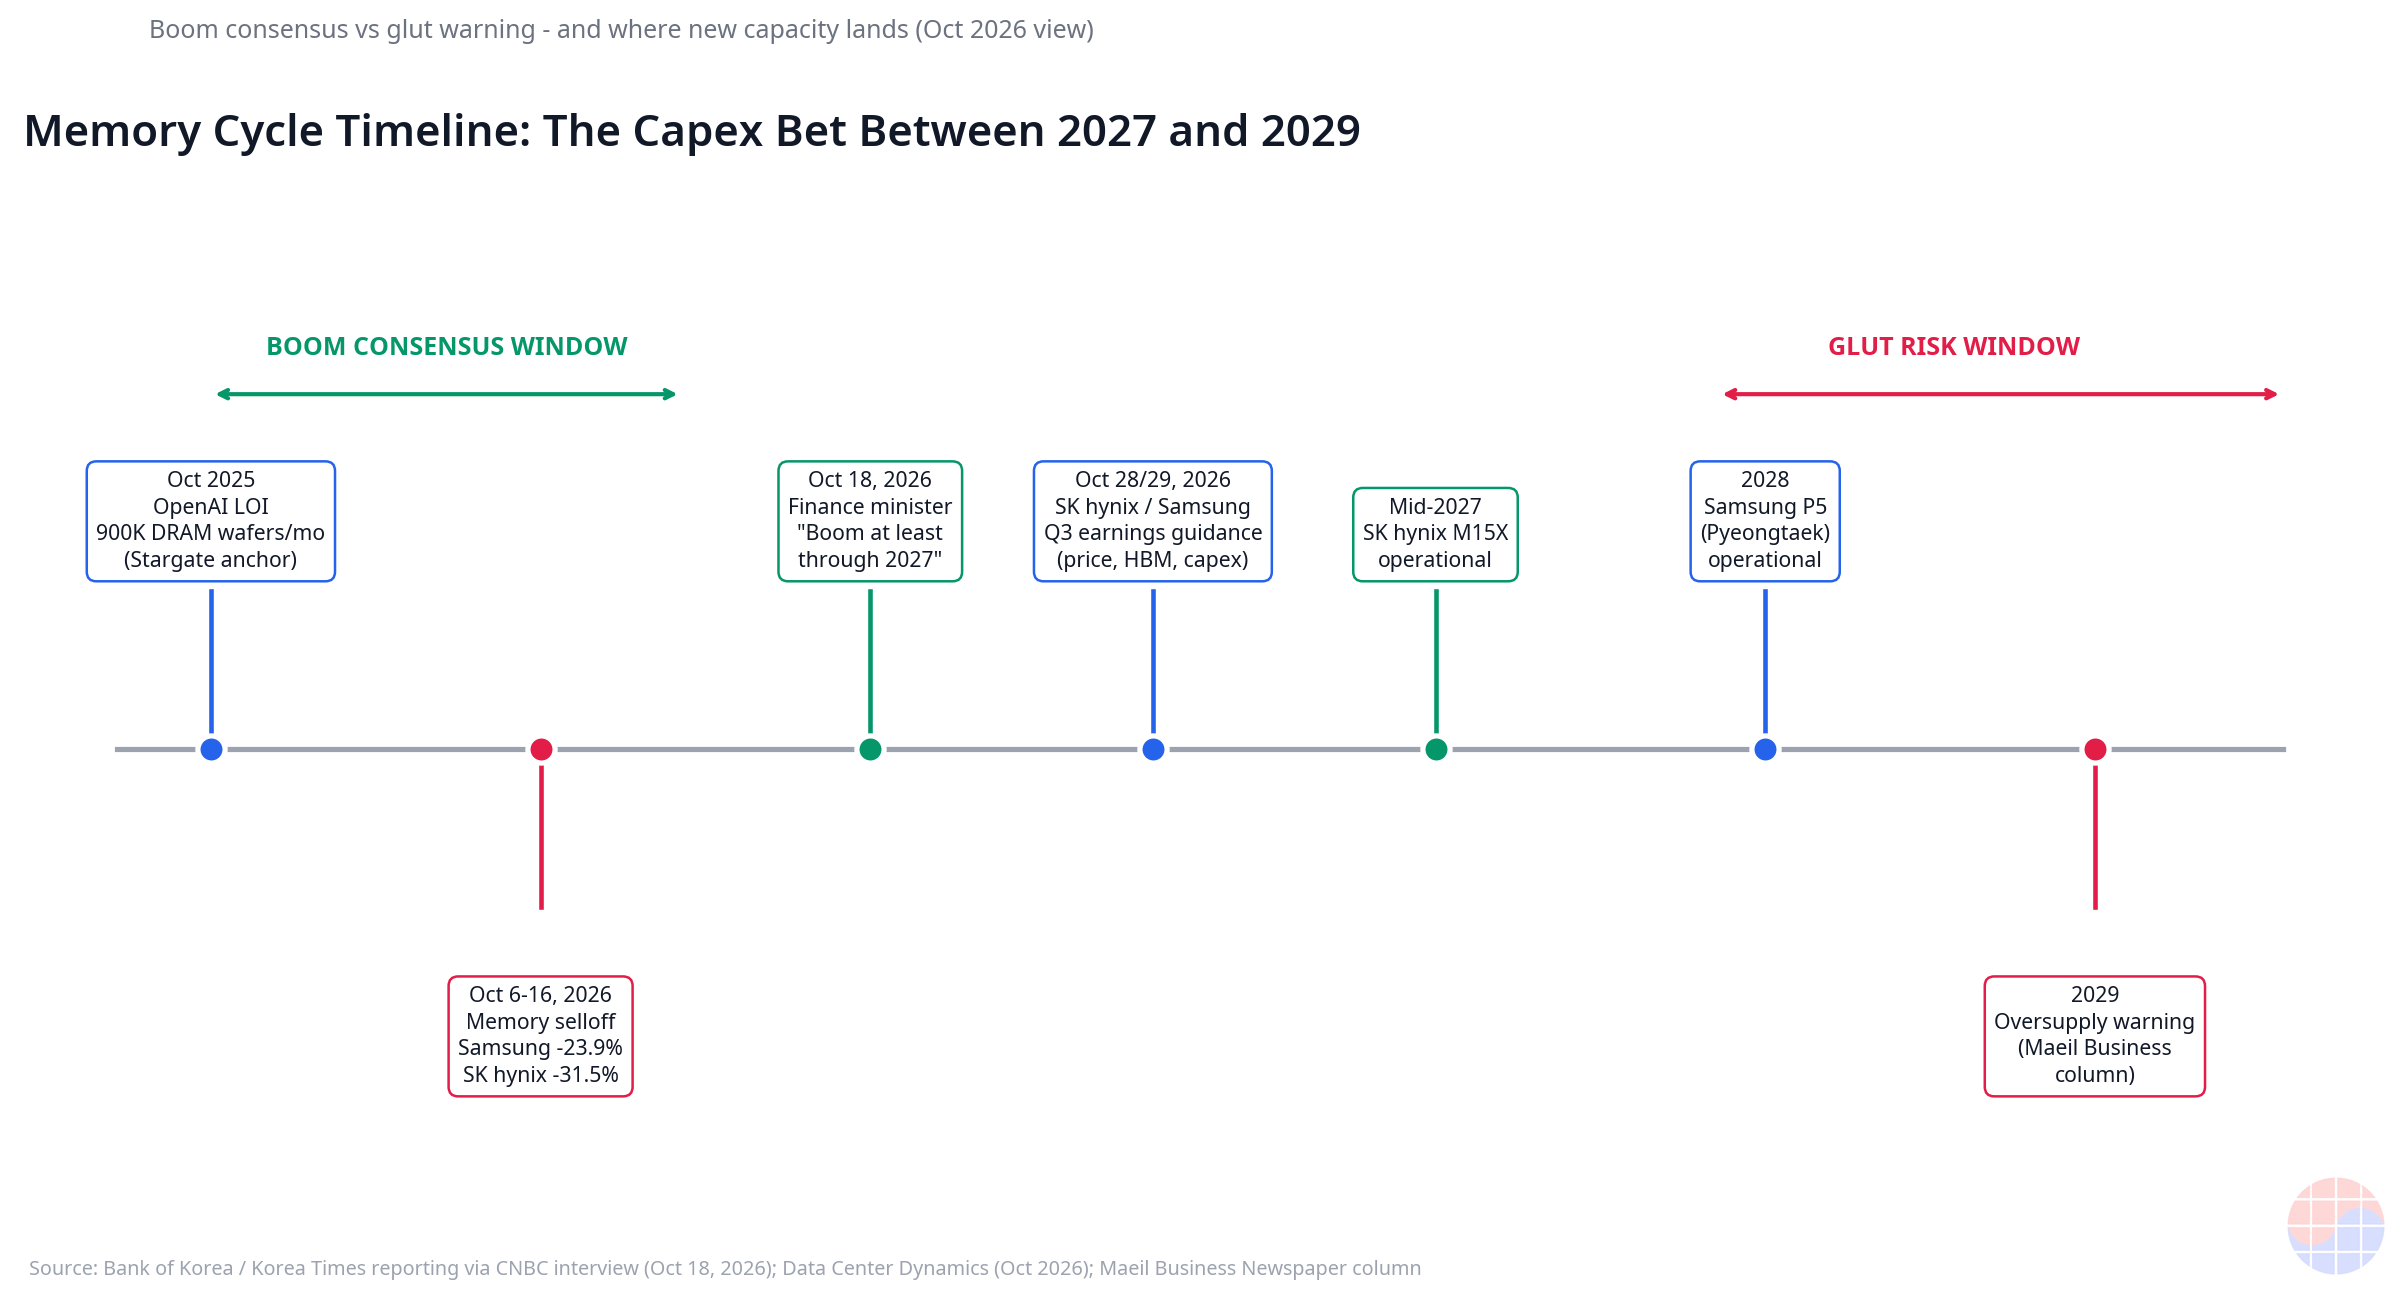
- Esa misma semana, las acciones de memoria se desplomaron: Samsung cayó 23,9% y SK hynix 31,5% en siete sesiones, mientras el Kospi perdía cerca del 21%. El responsable de research de KB Securities lo calificó de sobrerreacción, culpando a la ausencia de soporte comprador doméstico.
- En el otro bando, una columna del Maeil Business Newspaper advirtió que el mercado de memoria podría entrar en exceso de oferta hacia 2029 a medida que la nueva capacidad entre en operación.
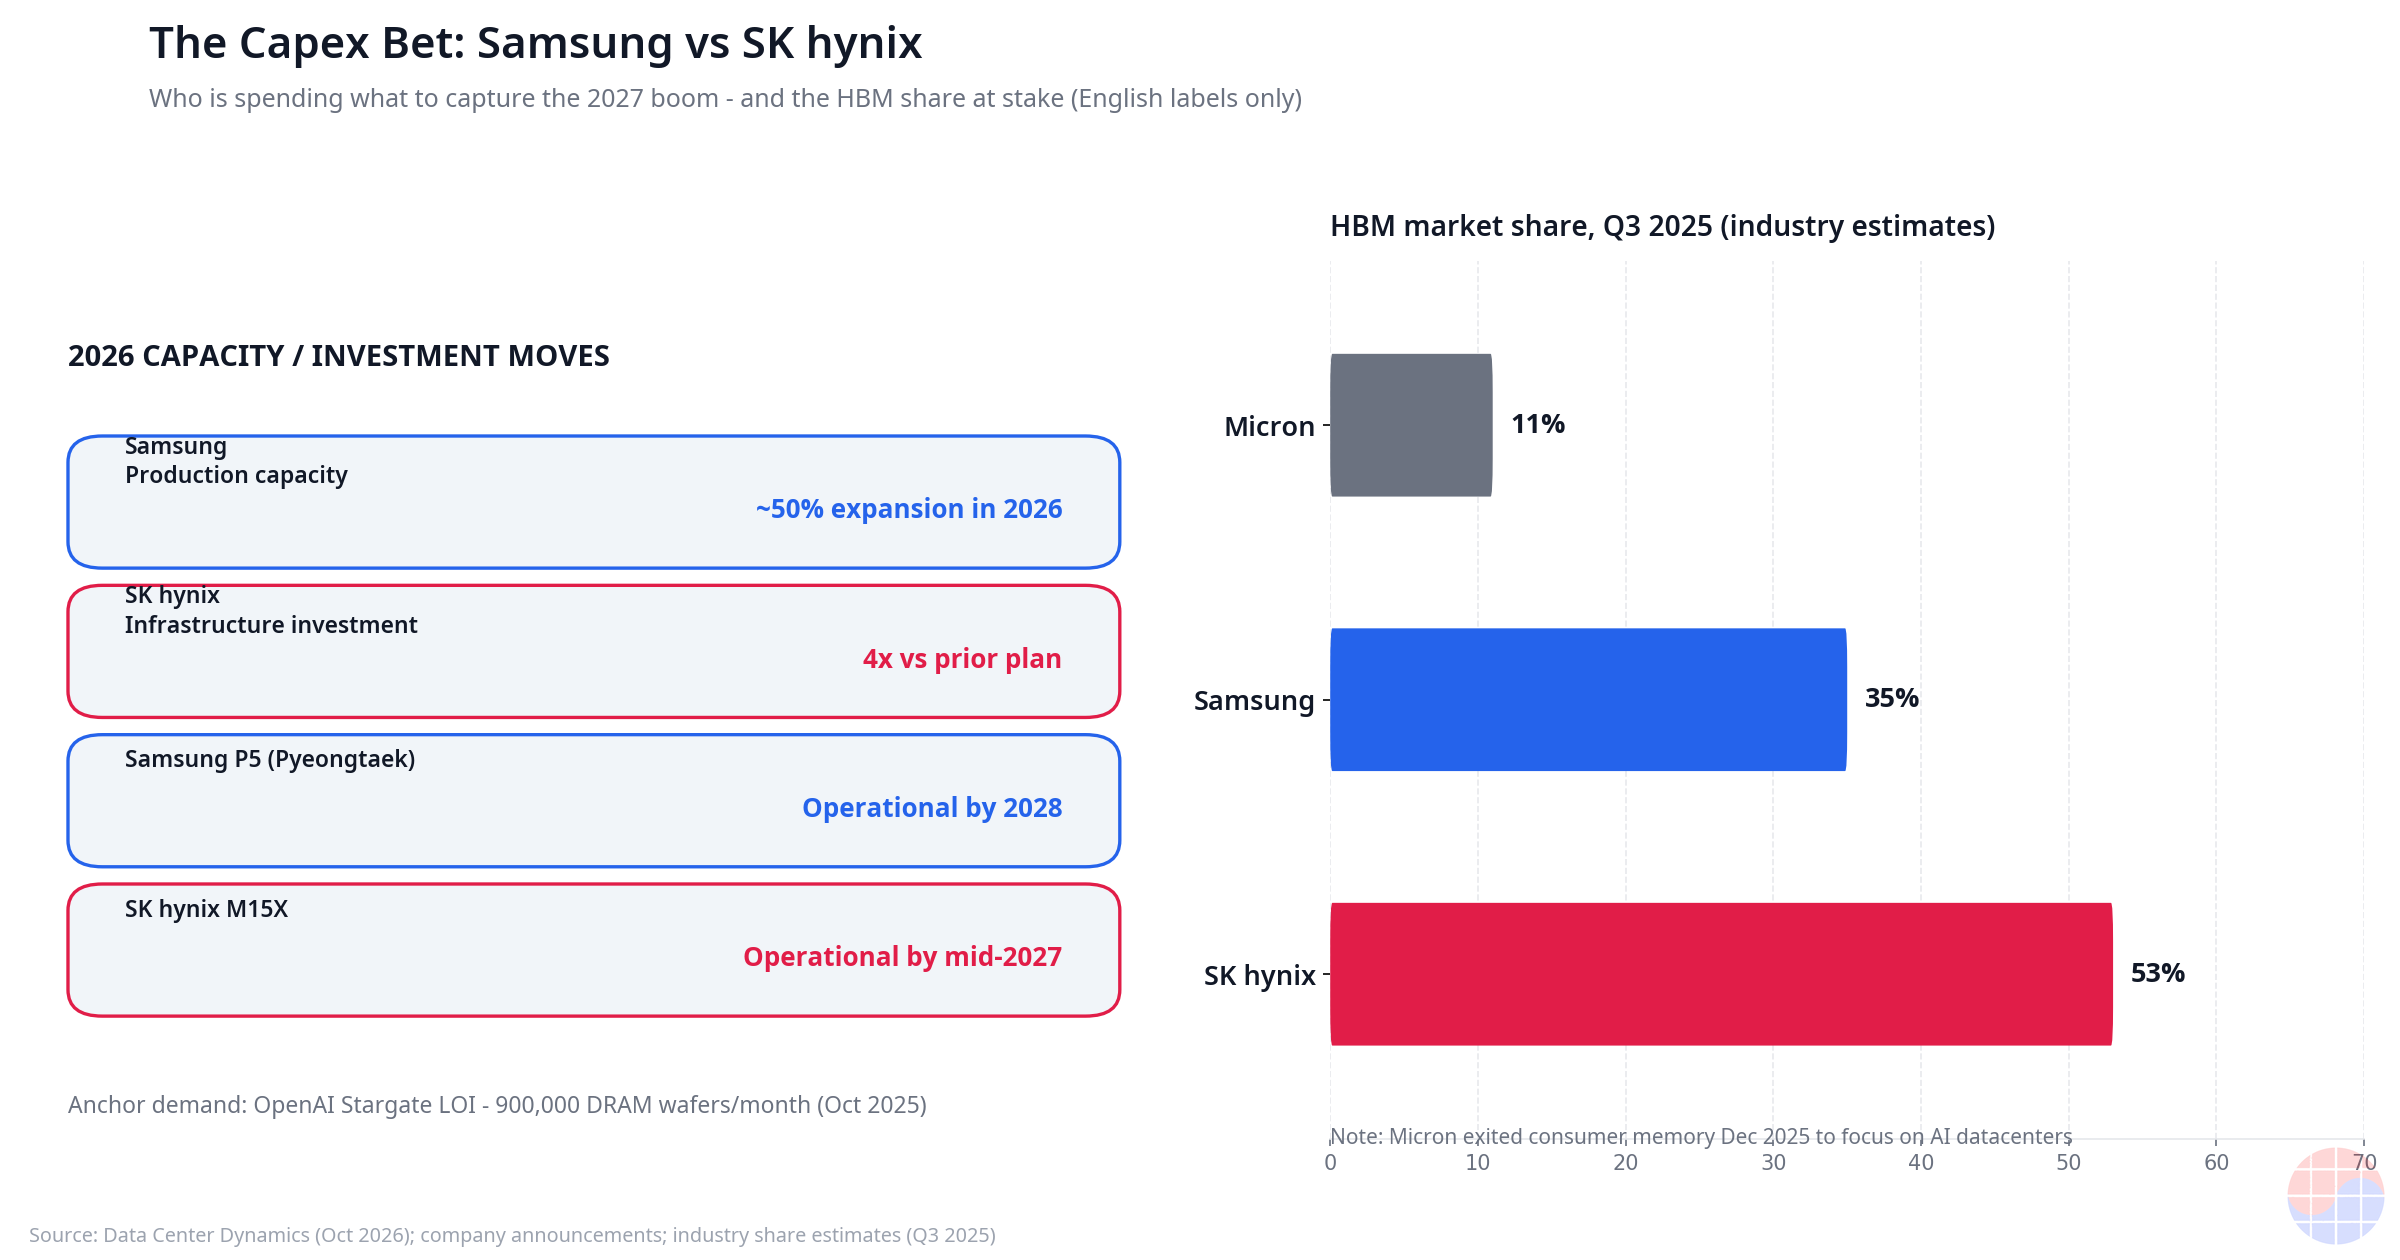
- Aun así, ambos fabricantes expanden agresivamente en el pico. Samsung elevará su capacidad de producción alrededor del 50% en 2026; SK hynix cuadruplicará su inversión en infraestructura. La P5 de Samsung (Pyeongtaek) apunta a 2028 y la M15X de SK hynix a mediados de 2027. (Source)
- El suelo de esta apuesta es la demanda ancla: la LOI de octubre de 2025 entre Samsung, SK hynix y OpenAI que cubre 900.000 obleas DRAM al mes para el proyecto Stargate.
- El veredicto llega el 28 y 29 de octubre. SK hynix publica el día 28 y Samsung el 29; sus guías sobre precios de memoria, demanda de HBM y capex serán la evaluación intermedia.
- La tesis central: en el pico del ciclo, las señales se leen en la estructura de los contratos, no en el precio.
Background: el mismo ciclo, leído de dos maneras
Datos del Banco de Corea publicados en abril mostraron que el PIB del primer trimestre creció 1,7% intertrimestral —el ritmo más rápido desde 2020— con la fabricación de chips aportando cerca del 55% de ese crecimiento. Samsung y SK hynix registraron beneficios operativos trimestrales récord. El auge de la memoria se había convertido en la propia economía coreana.
Luego llegaron las siete sesiones bursátiles iniciadas el 6 de octubre. Samsung perdió 23,9%, SK hynix 31,5%, y el Kospi cedió 1.449,52 puntos, cerca del 21%. La competencia creciente de los fabricantes chinos de memoria y la preocupación por las tasas aplastaron el sentimiento, arrastrando también a Nvidia y a los nombres globales de chips.
El viernes trajo alivio. El Kospi subió 2,05% hasta 5.668,05, rompiendo la racha; Samsung sumó 2,62% y SK hynix 0,79%. El won se fortaleció a 1.331,4 por dólar y los inversores extranjeros compraron en neto unos 341.000 millones de wones en acciones coreanas. Los vendedores fueron el minorista y las instituciones locales —el detalle detrás del diagnóstico de "sobrerreacción" de KB Securities: no fueron los fundamentales los que ampliaron la caída, fue la ausencia de demanda compradora doméstica.
Ese mismo fin de semana, al margen de las reuniones anuales del FMI y el Banco Mundial en Bangkok, llegó la entrevista del ministro: "Por ahora, nuestra visión es que podemos sostener este crecimiento" ("For now, our view is that we can sustain this growth"). El argumento: los clientes siguen queriendo más de lo que los productores pueden entregar. El mismo artículo incluía la advertencia de exceso de oferta para 2029. Mismos datos, lecturas opuestas. Lo que inversores y directivos necesitan ahora no es una profecía sobre qué bando tiene razón, sino un marco para leer la estructura de la apuesta.
Business Deep Dive
1. La matemática del oligopolio: quién tiene el mercado de memoria
La DRAM y la HBM globales son, en la práctica, un oligopolio de tres jugadores. En HBM, las estimaciones del sector para el tercer trimestre de 2025 situaban a SK hynix en el 53%, Samsung en el 35% y Micron en el 11%. En diciembre de 2025, Micron salió del negocio de memoria y almacenamiento de consumo para concentrarse en clientes de centros de datos de IA. El rumbo de la HBM está ahora en manos de los dos coreanos.
| Jugador | Cuota de HBM (Q3 2025, estimaciones del sector) | Movimiento de capacidad 2026 |
|---|---|---|
| SK hynix | 53% | Inversión en infraestructura x4; M15X operativa a mediados de 2027 |
| Samsung | 35% | Expansión de capacidad de producción ~50%; P5 operativa en 2028 |
| Micron | 11% | Salida de memoria de consumo (dic. 2025), foco en IA |
La esencia del oligopolio es el poder de fijación de precios. El patrón histórico de los desplomes de la memoria es siempre el mismo: la oferta se expande antes de que la demanda se doble. Así que la advertencia de "exceso de oferta en 2029" no es mero pesimismo; es un escenario condicional que esta estructura reproduce una y otra vez. Las condiciones: cuándo entra realmente en rampa la nueva capacidad y si la demanda para absorberla está asegurada por contrato.
2. Dos bandos: auge 2027 frente a exceso 2029
| Bando del auge 2027 | Bando del exceso 2029 | |
|---|---|---|
| Voz | Ministro de Finanzas (18-10-2026, CNBC) | Columna del Maeil Business Newspaper (oct. 2026) |
| Argumento | La demanda de los clientes sigue superando a la oferta; hay dos años de demanda de centros de datos de IA en cola | La nueva capacidad (P5, M15X) entrando en 2027–2028 empujará la oferta por encima de la demanda |
| Evidencia | Recaudación fiscal 2026 por encima de lo previsto; los chips impulsaron el 55% del crecimiento del PIB en Q1 | El capex de memoria tiene un lead time de 2–3 años: las construcciones de hoy son la oferta de mañana |
| Riesgo | Alcance chino, tasas | Simétrico: una demanda más fuerte retrasa el escenario de exceso |
Los dos bandos no se contradicen en realidad. Ambos pueden tener razón: auge hasta 2027 y advertencia de exceso para 2029. El capex de memoria tarda 2–3 años desde la decisión hasta el volumen. Las fabs que apuntan a mediados de 2027–2028 se decidieron en 2024–2025. Las decisiones de inversión de los tiempos de auge regresan como oferta de los tiempos de exceso: esa es la tragedia estructural de las industrias cíclicas.
3. La economía de la apuesta de capex: por qué invertir más en el pico
El dilema clásico de los manuales de MBA aplica al pie de la letra.
- Invertir en el pico: tu capacidad añadida aumenta la oferta del mercado y provoca el exceso. Aprietas tú el gatillo de la caída de precios.
- No invertir: los competidores te quitan cuota con su capacidad añadida. Pierdes el liderazgo del próximo ciclo.
Bajo oligopolio esto se convierte en un dilema del prisionero. Si Samsung expande mientras SK hynix se queda quieta, Samsung gana el juego de la cuota, y viceversa. Si ambas expanden, comparten el exceso. Y aun así, "expandir" tiende a ser la estrategia dominante de cada una: el peor resultado es quedarse quieto mientras el rival construye.
Lo que diferencia este ciclo es un cambio en la naturaleza de la demanda, no en su duración. La LOI de OpenAI de octubre de 2025 —900.000 obleas DRAM al mes para Stargate— simboliza el cambio estructural. La memoria de IA ya no se compra al precio spot. La HBM ya se vende por asignación (allocation) por cliente, con contratos de largo plazo que fijan el volumen. El suelo de la apuesta de capex ya no es la volatilidad del spot, sino el volumen contratado.
En fórmula: valor esperado de la decisión de capex = (volumen ancla contratado × margen del contrato) + (valor de opción de la capacidad restante en spot) − capex. Cuanto mayor la demanda ancla, mayor el primer término y más racional la apuesta. Las 900.000 obleas mensuales de OpenAI son el número que llena ese primer término.
4. Anatomía del desplome de octubre: ¿sobrerreacción o señal temprana?
| Métrica | Valor | Fecha / fuente |
|---|---|---|
| Samsung, 7 sesiones | −23,9% | Desde el 6 de oct., prensa (Korea Times) |
| SK hynix, 7 sesiones | −31,5% | Desde el 6 de oct., prensa (Korea Times) |
| Kospi, 7 sesiones | ≈ −21% (1.449,52 pts) | Desde el 6 de oct. |
| Kospi, viernes | +2,05% → 5.668,05 | 16 de oct. |
| Samsung, viernes | +2,62% | 16 de oct. |
| SK hynix, viernes | +0,79% | 16 de oct. |
| Compras netas extranjeras | ≈ 341.000 M de wones | 16 de oct. |
El responsable de research de KB Securities fue explícito: la caída no la impulsó un deterioro de fundamentales sino la ausencia de soporte comprador doméstico. Los extranjeros fueron compradores netos. La competencia china y el miedo a las tasas apretaron el gatillo, pero el precio se pasó de frenada.
El veredicto sobre ese juicio llega el 28 y 29 de octubre. En los resultados del Q3 de SK hynix (28/10) y Samsung (29/10), importan tres cosas:
- Guía de precios de memoria: la dirección de los precios de contrato —¿siguen subiendo o se desaceleran?
- Demanda de HBM: estado de asignación y cartera de pedidos (backlog) de HBM4/HBM4E con clientes de IA.
- Guía de capex: planes de inversión para 2027 —al alza, estables o a la baja. La lectura directa de cuánto apuestan.
El argumento de este artículo: mirad la estructura de los contratos, no el precio. Plazos de precio fijo más largos, mayor peso de contratos de largo plazo tipo take-or-pay y asignación por cliente más estricta apuntan a un pico sostenible. Plazos más cortos y mayor peso del spot señalan que el pico ya pasó.
5. El menú del directivo: cuatro estrategias de capex en el pico
Cuatro estrategias están sobre la mesa en el pico del ciclo.
- Expansión agresiva (la vía Samsung): ~50% más de capacidad. Gana el juego de la cuota pero es la primera víctima de un desplome de precios. El cálculo: la demanda ancla (la LOI de OpenAI) cubre la caída.
- Infraestructura por adelantado (la vía SK hynix): inversión x4, M15X en rampa a mediados de 2027. Consolidar el liderazgo en HBM (53%) con capacidad. Fijaos en el timing: la rampa de mediados de 2027 llega más de un año antes de la advertencia de exceso de 2029, asegurando una ventana de recuperación antes del exceso.
- Capex disciplinado (la vía Micron): salir de la memoria de consumo, concentrarse en centros de datos de IA de alto margen. Salir del juego del volumen, jugar el del margen.
- Encogimiento de nodo en vez de nuevas naves: migrar a DRAM 1c/1-gamma para reducir el coste por Gb. Absorber el crecimiento de bits (bit growth) sin añadir inicios de oblea.
Las cuatro son racionales. La diferencia es qué cartas tienes. El líder del 53% en HBM consolida el liderazgo con capacidad; la IDM se apoya en la integración vertical; el tercero elige foco. En el pico no hay una única respuesta correcta, solo la apuesta que encaja con tu posición.
Chase's Take
El dilema del ciclo de la memoria es un clásico del primer semestre del MBA: invierte en el pico y creas el exceso; no inviertas y pierdes cuota. Y sin embargo las empresas invierten en el pico, siempre. ¿Por qué? El manual dice "irracionalidad colectiva". La respuesta del terreno es distinta: el que no invierte muere primero. En las industrias cíclicas, la cuota es un activo permanente y el precio una variable temporal. Un exceso duele a todos, pero perder cuota te mata solo a ti.
Lo diferente esta vez: no la duración de la demanda, sino su naturaleza. La demanda de memoria solía moverse con un solo número, el precio spot. La demanda de memoria de IA ahora se mueve con contratos. La LOI de 900.000 obleas al mes de OpenAI, la asignación de HBM por cliente, los contratos take-or-pay de largo plazo: esto ya no es un problema de previsión de demanda, es un problema de propiedad de la demanda. Quien asegure la demanda ancla por contrato gana la apuesta de capex.
Así que leed la advertencia de exceso de 2029 como una condición, no como una fecha. El timing de rampa de M15X y P5, las ventanas de renovación de los contratos de HBM de largo plazo, la curva de rendimientos china: el exceso llega cuando las tres se alinean. Si alguna falla, la advertencia se retrasa. El diagnóstico de "sobrerreacción" de KB Securities es la misma lógica: el mercado vendió mirando el precio, el resultado; la lectura real está en la estructura de los contratos, la causa.
El ángulo coreano también importa. Los chips impulsaron el 55% del crecimiento del PIB en Q1: el ciclo de la memoria es el ciclo económico coreano. Cuando el ministro dice "hasta 2027", es una previsión industrial y fiscal a la vez. Que la recaudación supere las proyecciones tiene su imagen especular: si el auge de la memoria se dobla, la recaudación se dobla con él. La apuesta de capex en el pico del ciclo es un juego nacional, no solo corporativo.
La verificación llega el 28 y 29 de octubre. Leed entonces la letra pequeña de las guías: duración de contratos, ratios de asignación, números de capex. Si el marco de este artículo es correcto, la señal no estará en el precio de la acción. Estará en las notas al pie.
Implications: conclusiones para inversores y directivos
Para inversores —la lista del 28/29 de octubre:
- Dirección de la guía de precios de contrato. Si sigue al alza favorece al bando del auge; si se desacelera, al del exceso.
- Estado de asignación de HBM4/HBM4E y backlog por cliente. ¿Cuánto dura el "agotado" (sold out)?
- Guía de capex 2027. Al alza significa que la dirección apuesta por el auge; a la baja, que vigila el pico.
- Cambios en la estructura de contratos: peso de contratos de largo plazo, menciones take-or-pay, endurecimiento de la asignación por cliente.
Para directivos —la lista de timing del capex:
- ¿La demanda ancla está asegurada por contrato, a nivel take-or-pay, no a nivel LOI?
- ¿La rampa llega al menos 12 meses antes de la advertencia de exceso? (M15X: mediados de 2027 frente a advertencia de 2029 ≈ 18 meses de pista de recuperación.)
- ¿Hay un plan paralelo de migración de nodo (1c, 1-gamma) para reducir el coste por Gb? Margen para absorber el bit growth sin nuevos inicios de oblea.
- ¿Hay un tracker dedicado a las curvas de rendimiento de los fabricantes chinos? El gatillo del exceso puede ser el rendimiento chino, no la capacidad coreana.
El marco de veredicto (resumen):
| Señal | El auge continúa (2027) | Transición al exceso (2029) |
|---|---|---|
| Estructura de contratos | Contratos largos, asignación más estricta | Plazos más cortos, más peso del spot |
| Guía de capex | Al alza / estable | A la baja |
| Inventario | Inventario de clientes normal | Acumulación en el canal |
| Rendimientos chinos | Estancados | Mejora rápida |
FAQ
P1. ¿El exceso de oferta de 2029 es una previsión cerrada? No. La columna del Maeil Business planteó un escenario condicional. El exceso llega cuando la nueva capacidad (P5, M15X) entre en rampa en 2027–2028 sin demanda asegurada por contrato para absorberla. Las tres condiciones —timing de rampa, renovaciones de contratos HBM, rendimientos chinos— deben alinearse.
P2. ¿Por qué expandir capacidad en el pico si viene un exceso? Teoría de juegos del oligopolio. Si tu rival expande y tú no, pierdes cuota. La cuota es un activo permanente; la caída de precios, una variable temporal. Y esta vez, la demanda ancla como la LOI de OpenAI (900.000 obleas/mes) está asegurada en contratos de largo plazo, así que el suelo de la apuesta es más firme que en ciclos pasados basados en spot.
P3. ¿Qué mirar en los resultados del 28/29 de octubre? Tres cosas: la dirección de la guía de precios de contrato de memoria, el estado de asignación y el backlog de HBM4/HBM4E por cliente, y si la guía de capex 2027 va al alza, estable o a la baja. Sobre todo, los cambios en la duración de los contratos y el peso de los contratos de largo plazo: esa es la señal del pico.
P4. ¿La reciente caída de las acciones de memoria fue una oportunidad de compra? El responsable de research de KB Securities diagnosticó sobrerreacción: las caídas del −23,9% (Samsung) y −31,5% (SK hynix) en siete sesiones las amplificó la ausencia de compra doméstica, mientras los extranjeros compraron en neto. Esa es una visión analítica, no un consejo. Es razonable reservar el juicio hasta que la guía del 28/29 de octubre confirme el cambio en la estructura de contratos.
Este artículo es un análisis basado en reportes de prensa publicados y comunicados de las empresas, no un consejo de inversión. Las cifras siguen la fecha de reporte de cada fuente (octubre de 2026).


