 VLSI Korea
Goldman Sachs y la caída de las acciones de IA: los hedge funds venden, pero la escasez de memoria sigue en 2027
Los hedge funds vendieron acciones de IA durante cinco sesiones seguidas, revirtiendo toda la compra neta desde 2025, mientras las acciones de memoria perdieron más de 700.000 millones de dólares. Aun así, Goldman mantuvo su compra sobre Samsung y SK hynix.


Resumen en 30 segundos
- Los hedge funds globales de selección de acciones perdieron dinero todos los días en la semana hasta el 15 de octubre. Según la nota de Prime Brokerage de Goldman Sachs recogida por Reuters el 16 de octubre de 2026, los fondos fundamentales long-short cayeron -2,9% en esa semana, aunque aún acumulan +14,3% en el año (Reuters).
- Asia concentró el daño. Los gestores centrados en Asia cayeron -6,8% en la primera mitad de octubre y borraron más de la mitad de las ganancias acumuladas desde el máximo de finales de junio, cuando superaban el +40% en el año. Solo el 15 de octubre, los fondos globales de selección cayeron -0,9%, los de Asia -2,6% y los centrados en tecnología -2,0%.
- No fue una apuesta bajista, fue una reducción de posiciones largas. Los fondos vendieron en neto acciones globales de IA durante cinco sesiones seguidas, del 8 al 14 de octubre, revirtiendo toda la compra neta acumulada desde principios de 2025. La venta de posiciones largas frente a la venta en corto fue de unas 3,5 a 1: recortaron exposición, no apostaron a la baja.
- La exposición sigue alta. Incluso después de la venta, la exposición larga a la IA global permanece en el percentil 83 de los últimos tres años y el apalancamiento está cerca de extremos de cinco años. Para Vincent Lin, de Goldman Sachs, el desapalancamiento puede estar más cerca del principio que del final.
- En memoria, la caída de precios no cambió la tesis de Goldman Sachs. Las acciones de memoria perdieron más de 700.000 millones de dólares de valor desde el 10 de octubre, pero Goldman mantiene Buy en Samsung Electronics — Conviction Buy, precio objetivo de 490.000 KRW para acciones comunes y 360.000 KRW para preferentes — y en SK hynix, con precio objetivo de 3.500.000 KRW, porque prevé que la escasez se agrave en 2027 frente a 2026 en DRAM, NAND y HBM y se prolongue hasta 2028 (Korea Times).
- Los fundamentales no se rompieron, se rompió el posicionamiento. El mismo 15 de octubre, TSMC publicó un tercer trimestre récord: ingresos de 46.720 millones de dólares, +41,2% interanual, y beneficio neto de 763.060 millones de NT$, +68,7%. La prueba inmediata llega con resultados: SK hynix el 28 de octubre y Samsung el 29 de octubre.
Las cifras de los informes de Goldman Sachs citadas en este artículo provienen de cobertura secundaria — Reuters y prensa económica coreana. Los informes originales son solo para clientes y no fueron verificados directamente: original no verificado. Cada cifra clave lleva su enlace de fuente, y el análisis que sigue distingue entre dato reportado e interpretación propia.
Introducción: dos notas, una misma semana
En la semana del 12 al 16 de octubre de 2026, dos notas de Goldman Sachs contaron la misma historia desde dos extremos. Prime Brokerage midió quién vendía, cuánto y con qué velocidad. El equipo de renta variable explicó por qué, en su opinión, la venta en Samsung Electronics y SK hynix había ido más lejos que los fundamentales. Entre ambas quedó un mercado castigado: el KOSPI cayó 8% el jueves hasta un mínimo de seis meses y Taiwán retrocedió más de 3%, con una inflación estadounidense más alta de lo esperado como combustible adicional.
Este artículo une las dos notas: la mecánica del desarme en IA, la magnitud en memoria — más de 700.000 millones de dólares en siete sesiones — y la pregunta coreana: si la escasez de semiconductor de memoria se agrava en 2027, ¿por qué el mercado vende hoy como si el ciclo hubiera terminado?
Episodio 1: Los números del Prime Desk — vender sin ponerse corto
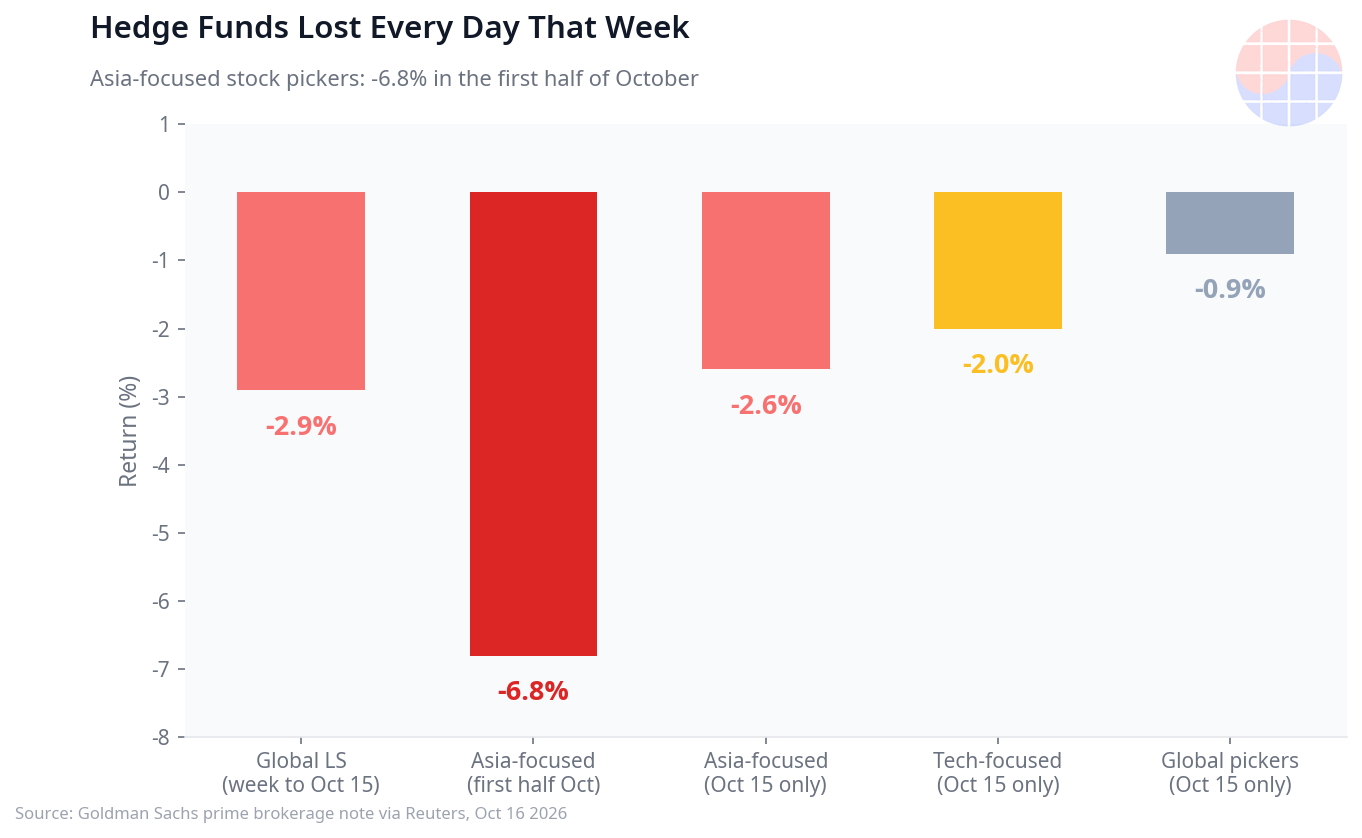
La nota de Prime Brokerage, fechada en la semana hasta el 15 de octubre, describe un patrón poco habitual: pérdidas sincronizadas en todas las estrategias.
Pérdidas todos los días. Los hedge funds fundamentales long-short globales perdieron dinero cada día de esa semana y cerraron con -2,9%. El acumulado sigue en +14,3%, pero la uniformidad diaria es la señal: no hubo un solo día de rebote.
Asia, el epicentro. Los gestores centrados en Asia cayeron -6,8% solo en la primera mitad de octubre y perdieron más de la mitad de la ganancia acumulada desde el máximo de finales de junio, cuando superaban el +40% en el año. El 15 de octubre, Asia cayó -2,6%, frente a -0,9% en los fondos globales y -2,0% en los centrados en tecnología.
Todas las estrategias a la vez. Los fondos sistemáticos y los multiestrategia también cayeron en torno a -1% en el día. Que las tres grandes estrategias cayeran más de 80 puntos básicos el mismo día solo había ocurrido tres veces en 2026 — 4 de febrero, 28 de julio y 15 de octubre — y nunca entre el inicio del COVID y finales de 2025. Cuando estrategias distintas pierden el mismo día, la causa rara vez es una tesis: es posicionamiento compartido.
Cinco sesiones de venta neta en IA. Del 8 al 14 de octubre, los fondos vendieron en neto acciones globales de IA durante cinco sesiones consecutivas, revirtiendo toda la compra neta acumulada desde principios de 2025. Una sesión fue la segunda mayor venta neta en un día del último año. Además, 8 de los 11 sectores estadounidenses registraron venta neta, encabezados por tecnología de la información e industria.
La clave: 3,5 a 1. La relación entre venta de posiciones largas y venta en corto fue de unas 3,5 a 1, probablemente la cifra más importante de la nota. Los fondos no construían cortos contra la IA; recortaban largos que ya tenían, porque las posiciones se volvieron demasiado grandes, apalancadas y parecidas entre sí.
Y aun así, la exposición sigue en niveles extremos. Tras cinco sesiones de venta, la exposición larga a la IA global sigue en el percentil 83 de tres años y el apalancamiento cerca de extremos de cinco años. La lectura de Vincent Lin es directa: el desapalancamiento puede estar más cerca del principio que del final. No hacen falta malas noticias nuevas; basta con que quede inventario por reducir.
Episodio 2: Memoria — 700.000 millones menos y un Buy que no se mueve
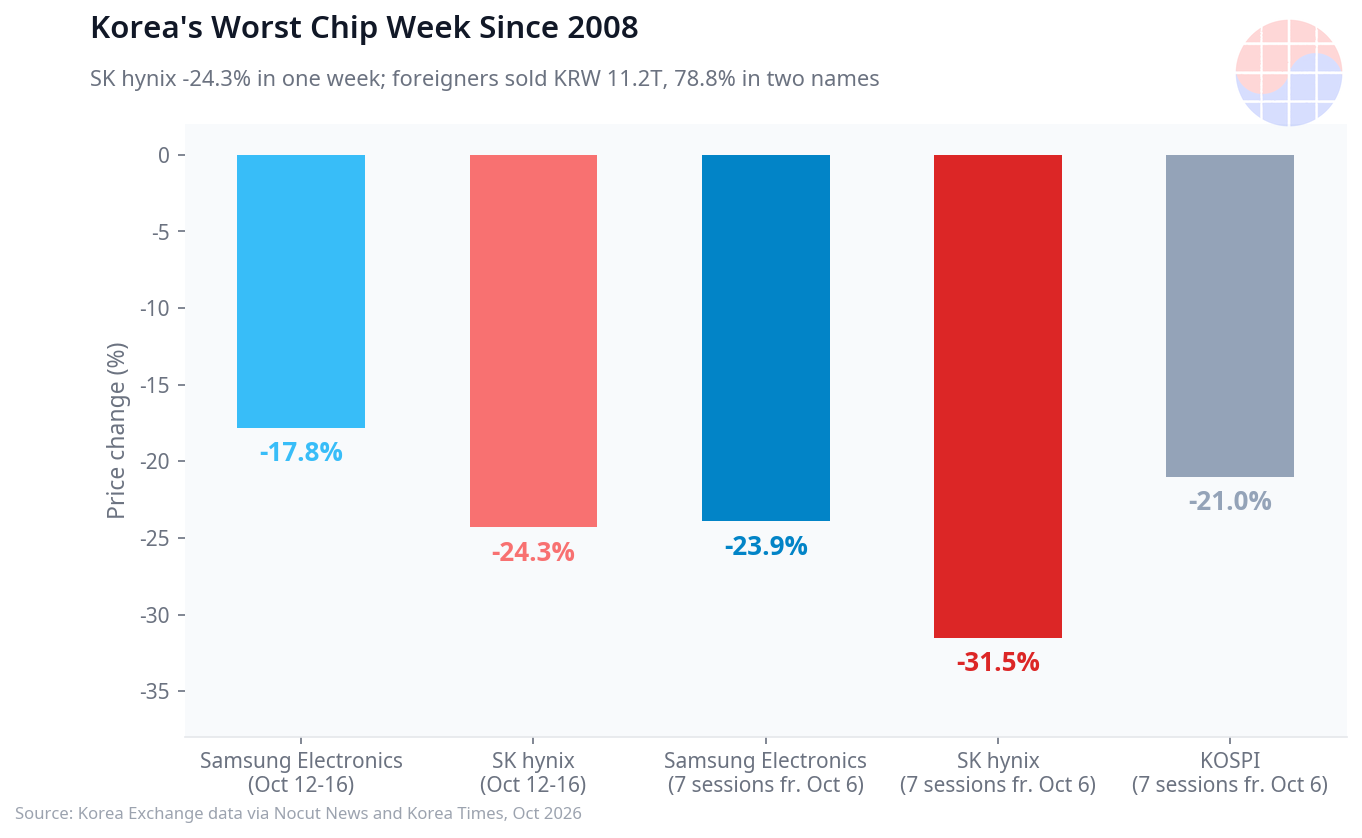
Si el Prime Desk midió el flujo, el mercado de memoria mostró el precio de ese flujo.
La magnitud de la caída. Samsung Electronics, SK hynix, Micron, SanDisk y Kioxia perdieron en conjunto bastante más de 700.000 millones de dólares desde el 10 de octubre, en siete sesiones. La cesta más amplia de 61 valores de semiconductor y almacenamiento perdió en torno a 2,5 billones de dólares, según Yahoo Finance. El ETF iShares Semiconductor encadenó ocho caídas consecutivas, su racha más larga desde octubre de 2008.
El detonante citado: CXMT. El mercado señaló el avance de la china CXMT hacia una celda DRAM más densa 4F2, con un producto para servidores previsto para finales de 2026. La lógica fue simple: si un competidor chino logra densidad comparable, la escasez podría acortarse. El mercado no esperó a verificar rendimientos (yield) ni cualificación de clientes: vendió primero.
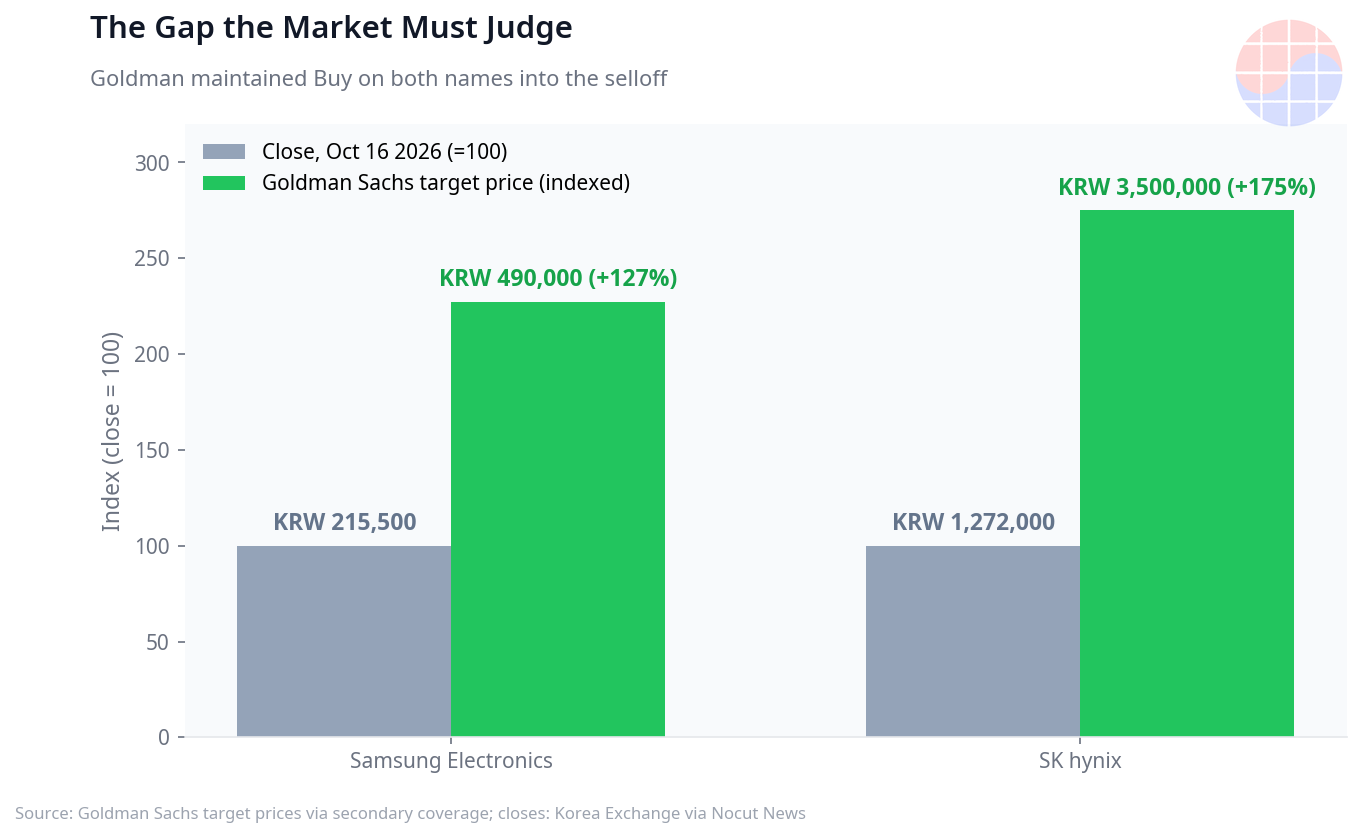
La respuesta de Goldman: mantener Buy. Frente a esa lógica, la nota de renta variable de Goldman mantiene Buy en Samsung Electronics — con categoría Conviction Buy, precio objetivo de 490.000 KRW para las acciones comunes y 360.000 KRW para las preferentes — y Buy en SK hynix, con precio objetivo de 3.500.000 KRW (Korea Times). El argumento central es de oferta y demanda, no de sentimiento: la escasez se endurecerá más en 2027 que en 2026 en los tres frentes — DRAM, flash NAND y HBM — y la escasez persistirá hasta 2028. Sobre CXMT, Goldman sostiene que cerrar la brecha de densidad en una presentación no equivale a producir en volumen: los rendimientos (yield) competitivos y la cualificación por parte de los clientes de centro de datos llevan años, no trimestres.
| Empresa | Recomendación | Precio objetivo |
|---|---|---|
| Samsung Electronics (acciones comunes) | Conviction Buy | 490.000 KRW |
| Samsung Electronics (acciones preferentes) | Conviction Buy | 360.000 KRW |
| SK hynix | Buy | 3.500.000 KRW |
Los datos coreanos de la semana. Según datos de Korea Exchange para la semana del 12 al 16 de octubre, Samsung Electronics cayó -17,8%, de 262.000 a 215.500 KRW, y SK hynix cayó -24,3%, de 1.681.000 a 1.272.000 KRW, su peor semana desde noviembre de 2008. Contando siete sesiones desde el 6 de octubre, las caídas acumuladas fueron de -23,9% en Samsung y -31,5% en SK hynix, con el KOSPI en -21%, una pérdida de 1.449,52 puntos.
Quién vendió en Corea. Los extranjeros vendieron en neto 11,2068 billones de KRW en el KOSPI esa semana: 3,4763 billones en Samsung y 5,3565 billones en SK hynix, el 78,8% entre ambas. La participación extranjera quedó en 45,98% en Samsung, mínimo desde julio de 2009, y en 48,85% en SK hynix, mínimo desde diciembre de 2021. Fue una salida extranjera concentrada en los dos valores que habían liderado la subida.
El contraste de TSMC. El 15 de octubre, en plena venta, TSMC publicó el mejor trimestre de su historia: ingresos de 46.720 millones de dólares, +41,2% interanual, y beneficio neto de 763.060 millones de NT$, +68,7%. La foundry que fabrica los aceleradores de IA de cada centro de datos no mostró ninguna grieta de demanda. Los fundamentales no se rompieron esa semana; se rompió el posicionamiento.
Episodio 3: Ganadores, perdedores y la perspectiva coreana
Perdedores inmediatos: las posiciones concurridas. El primer perdedor no es una empresa, es un estilo de cartera: largos apalancados y concentrados en IA con exposición en el percentil 83. El segundo es Asia, con -6,8% en medio mes. El tercero es el inversor extranjero en Corea, que redujo su participación en Samsung y SK hynix a mínimos de 2009 y 2021, vendiendo después de la mayor parte de la caída.
Ganadores relativos: quienes no necesitaban vender. En un desarme de 3,5 a 1, gana quien tiene liquidez para absorber inventario ajeno. También gana la cadena que no depende del precio spot de la memoria: la foundry líder acababa de publicar un trimestre récord y su problema sigue siendo capacidad, no demanda.
La perspectiva coreana tiene tres capas. Primera, concentración: cuando dos valores explican el 78,8% de la venta extranjera, el KOSPI deja de ser diversificado en episodios como este; su -21% en siete sesiones lo demuestra. Segunda, secuencia: los resultados llegan el 28 de octubre para SK hynix y el 29 para Samsung, primera verificación con datos de empresa — precios de HBM, guía de capex y contratos — frente a una narrativa construida con flujos. Tercera, estructura: la pregunta sobre CXMT no es si China avanza en DRAM, sino cuántos años separan una celda 4F2 anunciada de un volumen cualificado en un centro de datos de un hiperescalador. En esa distancia se decide si la escasez hasta 2028 de Goldman es correcta.
Chase's Take
Trabajo dentro de la industria del semiconductor, y esta semana el mercado discutía sobre memoria sin hablar casi de memoria.
Nadie vendió SK hynix por un dato nuevo sobre sus rendimientos (yield) de HBM. Se vendió porque la posición era enorme, estaba apalancada y el vecino también la tenía. La proporción de 3,5 a 1 es la confesión completa: no hubo un ejército de bajistas con una tesis sobre CXMT; hubo propietarios de la misma acción saliendo por la misma puerta. La celda 4F2 de CXMT es un avance real, pero entre anunciar una arquitectura y entregar memoria de servidor cualificada, con rendimiento (yield) estable, a un hiperescalador hay años de ingeniería.
Por eso la nota que más me importa no es la del Buy, aunque comparto su lógica de escasez para 2027. Es la advertencia de Vincent Lin: con la exposición en el percentil 83 y el apalancamiento cerca de extremos de cinco años, el desarme puede estar empezando. Mi lectura separa dos relojes: el del posicionamiento, que se mide en días, y el de la escasez, que se mide en años y lo marcan los precios de contrato, el capex y la cualificación de clientes. Confundirlos es la forma más cara de invertir en este sector.
FAQ
¿Los hedge funds están apostando contra la IA?
No, según los datos de Goldman Sachs. La relación entre venta de posiciones largas y venta en corto fue de unas 3,5 a 1 entre el 8 y el 14 de octubre: predominó el recorte de largos existentes, no la apertura de cortos. Además, la exposición larga a la IA global seguía en el percentil 83 de tres años tras la venta.
¿Por qué cayeron tanto Samsung y SK hynix si Goldman mantiene Buy?
Porque la caída fue de flujos y posicionamiento, no de resultados publicados. En la semana del 12 al 16 de octubre, Samsung cayó -17,8% y SK hynix -24,3%, con venta neta extranjera de 11,2068 billones de KRW en el KOSPI, el 78,8% concentrada en ambas. Goldman mantiene Buy — Samsung en Conviction Buy con objetivos de 490.000 y 360.000 KRW, SK hynix con 3.500.000 KRW — porque prevé una escasez mayor en 2027 que en 2026 en DRAM, NAND y HBM, persistente hasta 2028.
¿La tecnología 4F2 de CXMT rompe la tesis de escasez?
Todavía no, en la lectura de Goldman. Un avance en densidad de celda no equivale a volumen cualificado: faltan rendimientos (yield) competitivos y cualificación de clientes de centro de datos, un proceso de años. El producto para servidores de CXMT está previsto para finales de 2026, por lo que su impacto real sobre la oferta se medirá en 2027 y 2028, no en esta caída.
¿Qué fechas y datos confirman o desmienten esta lectura?
Los resultados del tercer trimestre de SK hynix el 28 de octubre y de Samsung Electronics el 29 de octubre son la primera prueba con datos de empresa. Después, los precios de contrato de DRAM y NAND y la evolución semanal del posicionamiento que publica el Prime Desk: si la venta neta en IA cesa y los precios de memoria siguen subiendo, la divergencia entre flujo y fundamentales empezará a cerrarse.
Este artículo tiene fines informativos y no constituye asesoría de inversión. Las cifras de los informes citados provienen de cobertura secundaria y los originales, solo para clientes, no fueron verificados directamente. Toda decisión de inversión es bajo su propio criterio y responsabilidad.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


