VLSI Korea
BofA: "A avaliação das ações de memória atingiu o piso do ciclo" — P/L de 2-3x diante de lucros de superciclo (HBM·DRAM)
O BofA afirmou em 16 de outubro de 2026 que a avaliação das ações de memória atingiu o piso do ciclo. Samsung e SK hynix caem mais de 50% desde junho, mas negociam a 2,99x e 2,72x os lucros de 2027, com preços e margens de superciclo previstos até 2028.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Resumo em 30 segundos
- Conclusão primeiro: o Bank of America (BofA) concluiu, em seu relatório de 16 de outubro de 2026, que os múltiplos de avaliação das ações de memória já entraram na zona de piso do ciclo. Segundo o banco, a correção das ações não reflete uma deterioração dos fundamentos, mas uma preocupação excessiva com um ciclo de alta e queda (boom-bust) da memória para IA (TradingView/Seeking Alpha, Kaohoon International).
- Fato de mercado 1: Samsung Electronics e SK hynix caíram mais de 50% em relação às máximas de junho. O período de correção é de cerca de três meses e meio, e a queda da SK hynix foi apresentada como 57% (TradingView/Seeking Alpha, TechFlow).
- Fato de mercado 2: com base nos lucros esperados para 2027, o P/L é de 2,99x para a Samsung Electronics, 2,72x para a SK hynix e 4,96x para a Micron. Com base no consenso para 2027-2028, as duas empresas coreanas estão na faixa de 2-3x, um desconto de mais de 30% a mais de 50% em relação à faixa de 4-7x dos ciclos de alta anteriores (Kaohoon International).
- Fato de mercado 3: o P/B caiu para cerca de 1,0x em relação ao valor patrimonial esperado para 2027-2028. O BofA associa esse nível às características dos pisos de ciclo como os de 2019 e 2023, quando coincidiram excesso de estoque, queda de mais de 50% nos preços de DRAM, grandes prejuízos operacionais e alto custo de endividamento — e seu ponto é que hoje nenhuma dessas condições se verifica (Kaohoon International).
- Fato de lucros: o BofA espera que ASP, receita e margens mantenham níveis de superciclo do quarto trimestre de 2026 até 2028. Mesmo que o EPS de 2028 caia um dígito em relação ao ano anterior, os níveis absolutos de receita, lucro operacional e EPS permaneceriam próximos do pico de 2027 e das máximas históricas (TradingView/Seeking Alpha).
- Os mesmos números, a leitura oposta: o Morgan Stanley interpretou, em 13 de outubro, esse mesmo múltiplo baixo como um sinal de pico do ciclo. A diferença entre as duas casas não está no múltiplo, mas na premissa sobre quanto tempo os lucros durarão. A análise anterior está em análise da «armadilha de avaliação» do Morgan Stanley.
Todos os números do relatório citados neste artigo baseiam-se em cobertura de segunda mão. O relatório original é exclusivo para clientes e não pôde ser verificado diretamente — «original não verificado». Cada número traz sua fonte, e os dados de BofA, UBS e JPMorgan só foram incluídos quando puderam ser cruzados em fontes distintas.
Introdução: o problema não é o tamanho da queda, mas a direção oposta da queda e dos lucros
Em 16 de outubro de 2026, o Bank of America abriu seu relatório afirmando que a recente correção das ações de memória «está em grande parte desconectada dos fundamentos da memória e reflete uma preocupação excessiva com um ciclo de alta e queda da memória para IA» (TradingView/Seeking Alpha).
Olhando os números, a lacuna é evidente. Samsung Electronics e SK hynix caíram mais de 50% em relação às máximas de junho, e a correção durou cerca de três meses e meio. No entanto, no mesmo período, as estimativas de lucro não desabaram. A projeção mantida pelo BofA é de preços, receita e margens em níveis de superciclo do quarto trimestre de 2026 até 2028. A cotação carrega a etiqueta de preço de um piso de ciclo, enquanto as projeções de lucro mantêm os números de um pico de ciclo — essa lacuna é o núcleo deste relatório.
Essa leitura importa porque, com apenas uma semana de diferença, surgiu a interpretação exatamente oposta. O Morgan Stanley, em sua nota de fim de semana de 13 de outubro, leu o baixo P/L projetado, por si só, como um sinal de pico: «o dinheiro fácil já passou». Três dias depois, o BofA apresentou esse mesmo múltiplo como evidência de um piso. Qual das duas casas está certa não será decidido pelo múltiplo, mas por quanto tempo os lucros de 2027-2028 realmente permanecerão elevados.
1. Dissecação dos números: a avaliação está no piso, as projeções de lucro no pico
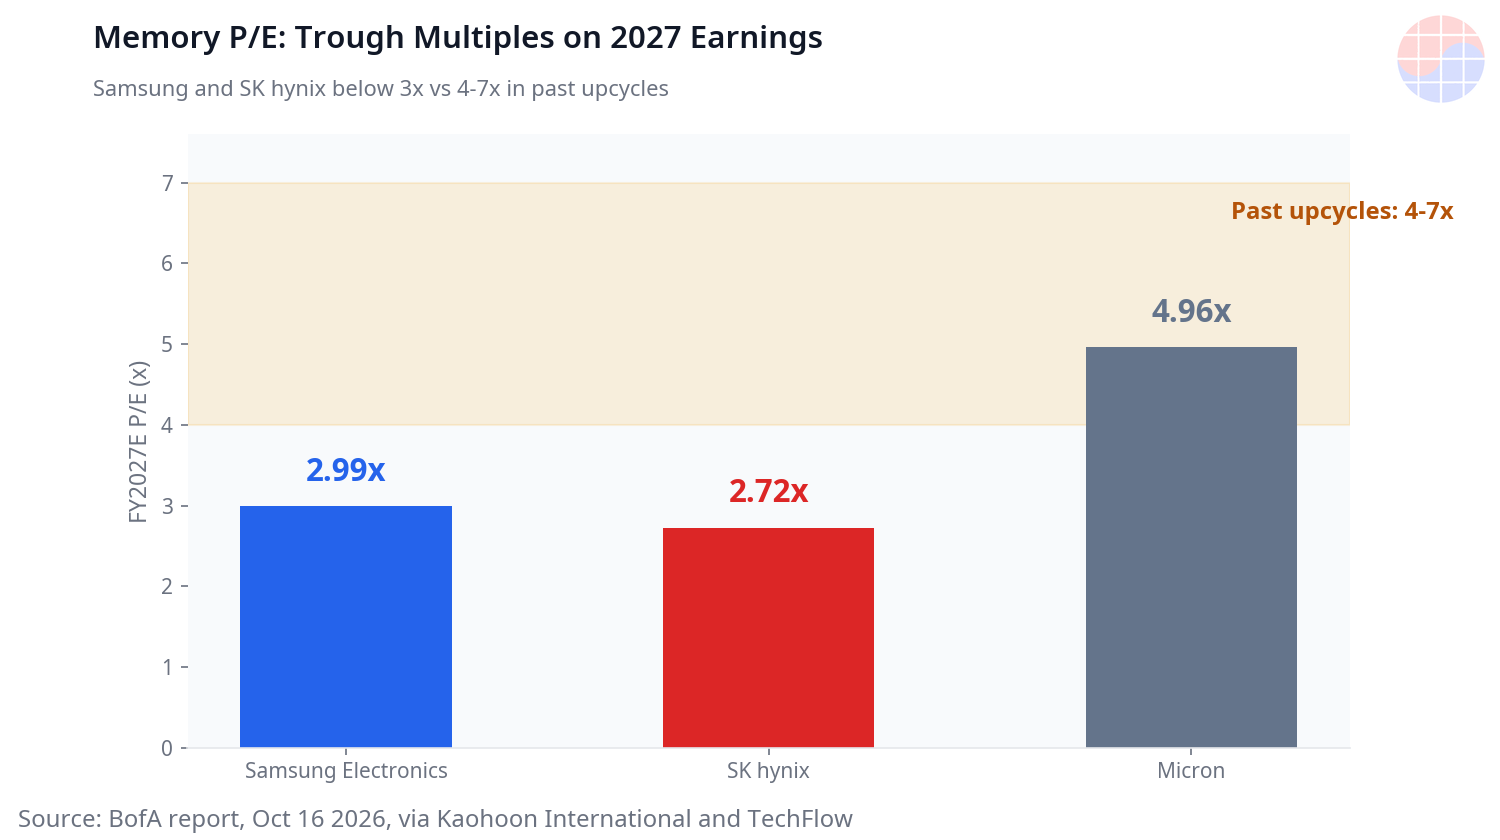
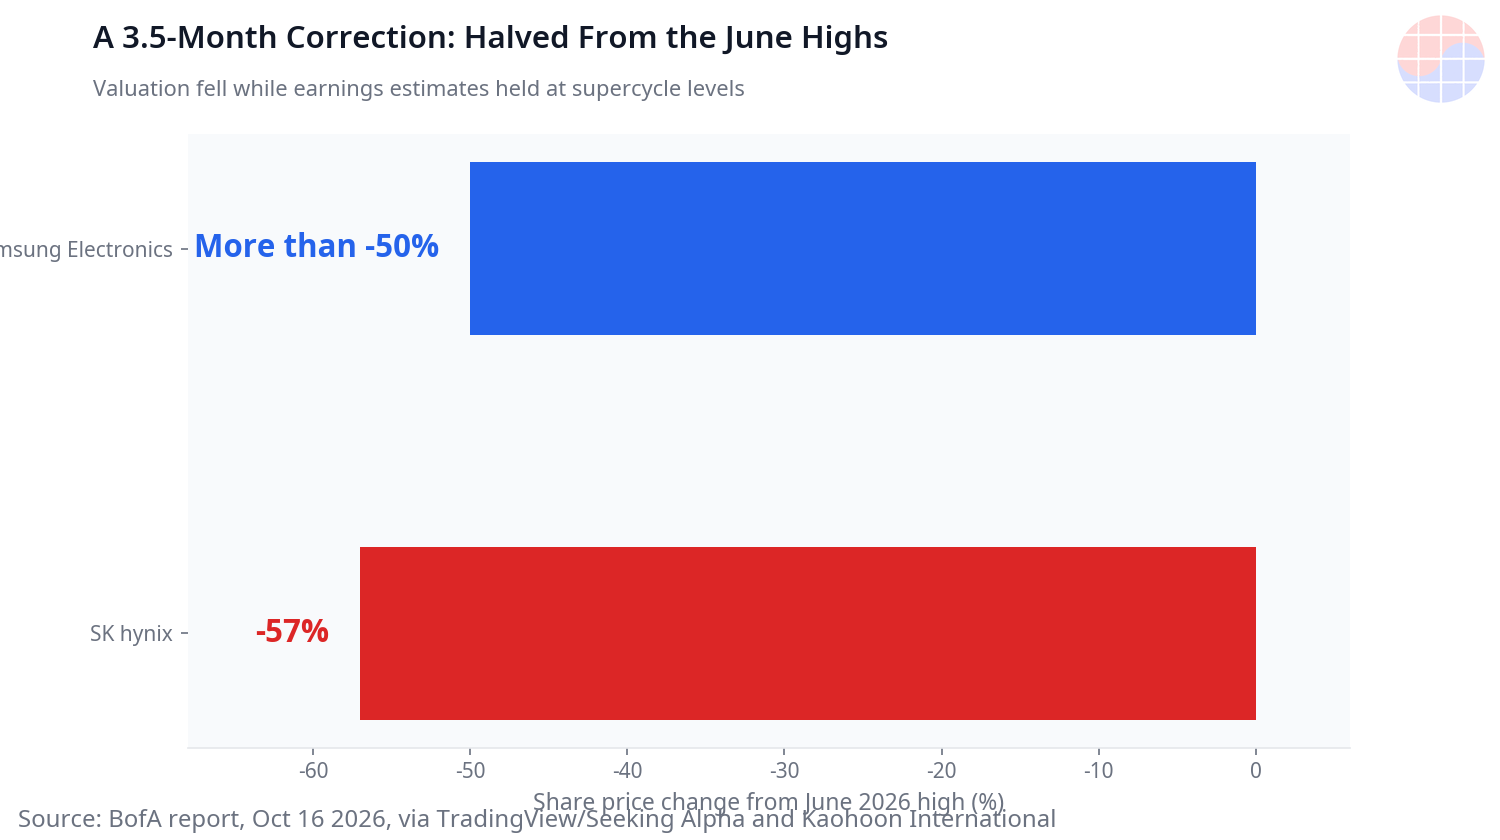
O arcabouço do BofA tem duas camadas. A primeira camada é a avaliação. Com base no EPS de consenso para 2027-2028, o P/L da Samsung Electronics e da SK hynix é de 2-3x. Por empresa, para 2027 foram apresentados 2,99x para a Samsung Electronics, 2,72x para a SK hynix e 4,96x para a Micron (Kaohoon International, TechFlow). Nas fases de alta anteriores, esse múltiplo era de 4-7x. O múltiplo atual está com um desconto de mais de 30% a mais de 50% em relação a essa faixa.
A segunda camada é o valor patrimonial. O P/B das duas empresas caiu para cerca de 1,0x em relação ao BVPS esperado para 2027-2028, e há cobertura que o coloca em 0,9x para 2028 (TechFlow). O BofA aponta em quais fases um P/B em torno de 1x apareceu historicamente: fases em que o estoque se acumulava, o preço médio de venda (ASP) de DRAM caía mais de 50%, registravam-se grandes prejuízos operacionais e o custo de endividamento era alto — 2019 e 2023 são os exemplos (Kaohoon International). Hoje a memória está no lado oposto. A oferta é escassa, os preços sobem e os lucros estão na zona das máximas históricas.
Na camada de lucros, o BofA também admite uma desaceleração. O crescimento sequencial ao longo de 2027 será limitado, e o EPS de 2028 poderá cair um dígito em relação ao ano anterior. Mas o que importa é o nível absoluto após essa queda. O BofA espera que, em 2028, receita, lucro operacional e EPS permaneçam próximos do pico de 2027 e das máximas históricas (Kaohoon International). Ou seja, faz a distinção entre o crescimento se romper e os lucros desabarem. O mercado precificou o segundo caso; o BofA admite apenas o primeiro.
Os números coreanos apontam na mesma direção. Segundo cobertura de 22 de outubro, o P/L esperado para 2027 é de 3,3x para a Samsung Electronics e 2,7x para a SK hynix, e também no P/L projetado de 12 meses — 3,5x para a Samsung Electronics e 2,8x para a SK hynix — uma análise apontou que ambas negociam abaixo da mínima histórica dos ciclos de baixa anteriores (Newdaily). As fontes diferem, mas a ordem de grandeza do múltiplo coincide.
| Indicador (base: projeções de 2027) | Samsung Electronics | SK hynix | Micron |
|---|---|---|---|
| P/L | 2,99x | 2,72x | 4,96x |
| P/B (projeções 2027-28) | aprox. 1,0x | aprox. 1,0x | — |
| Queda desde a máxima de junho | mais de -50% | -57% | — |
Tabela: segundo a cobertura do relatório do BofA de 16 de outubro de 2026 (Kaohoon International, TechFlow). Original não verificado.
2. Implicações estruturais: o que sustenta essa leitura e o que a abala
A base para o BofA afirmar que «os fundamentos não se romperam» são as evidências atuais de preços e demanda. O preço de contrato mensal de DRAM para PC sobe mais de 15% e o preço spot está estável. A taiwanesa Nanya Technology já apresentou uma perspectiva positiva para o quarto trimestre (TradingView/Seeking Alpha). A composição da demanda também está se ampliando. A demanda de substituição de memória para IA em centros de dados inclui LPDDR5, SOCAMM, HBM e eSSD, e, à medida que GPU e ASIC se tornam mais avançados, aumenta a quantidade de memória instalada por sistema (TechFlow).
A data de verificação mais próxima são os resultados da SK hynix em 28 de outubro. O BofA esperava que a SK hynix apresentasse um guidance forte para o quarto trimestre, com altas de ASP e de margens, e chegou a mencionar a expansão da produção de HBM4 de 12 camadas e a possibilidade de um dividendo extraordinário em dinheiro (TradingView/Seeking Alpha). Segundo a síntese do BofA, o guidance do quarto trimestre e os dados de preços são as variáveis decisivas que confirmarão o veredito de piso de avaliação.
A evidência contrária também está dentro do relatório. O feedback dos investidores que o BofA encontrou em Singapura foi dividido. Os hedge funds estavam pessimistas; os investidores de longo prazo, em geral, otimistas. O lado pessimista citou três preocupações: o alto custo de endividamento das empresas de nuvem de IA, o aumento da oferta de memória vinda da China e a possibilidade de desaceleração dos gastos com IA (TradingView/Seeking Alpha). Essas três são a mesma lista das preocupações da tese de pico do Morgan Stanley, e as mesmas que a Nomura classificou como «excessivas» ao refutá-las em seu relatório de 19 de outubro.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
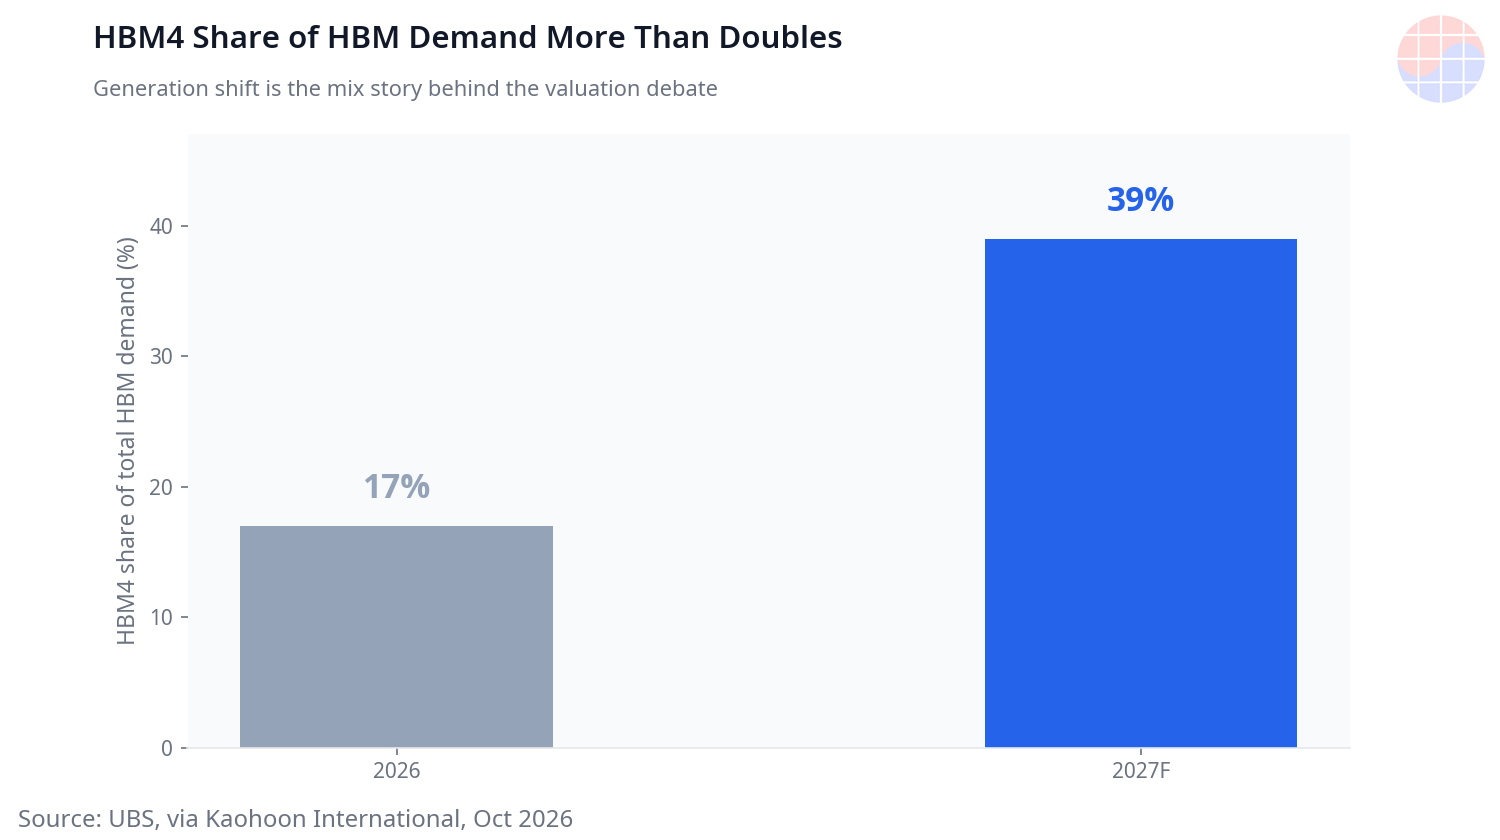
As leituras contemporâneas de outras casas colocam peso no lado do BofA. A UBS viu a queda de 19% das ações de memória não como evidência de um fracasso do ciclo, mas como uma oportunidade de compra, e projetou que a expansão dos agentes de IA fortaleceria os pedidos de DDR5 para servidores até 2027. A UBS estimou que a participação do HBM4 na demanda de HBM saltaria de 17% em 2026 para 39% em 2027, e avaliou que, mesmo que a Samsung Electronics adicione uma capacidade de DRAM de 120.000 wafers por mês até o fim de 2027, o efeito real sobre a oferta só apareceria no fim de 2028 (Kaohoon International). O JPMorgan, em seu relatório de estratégia temática da Ásia, manteve sobreponderação em Coreia e Taiwan e estimou que as ações relacionadas à IA representam mais de 50% dos índices asiáticos e contribuiriam com cerca de 70% do crescimento de lucros de 2027. Sua projeção é que o lucro líquido do ecossistema asiático de hardware de IA ultrapassará 1 trilhão de dólares em 2028 (The Korea Herald).
3. Vencedores e perdedores, e a perspectiva coreana
Se essa leitura estiver correta, a ordem dos vencedores está definida. Os primeiros são os três fabricantes de memória com poder de precificação. Em uma fase de oferta escassa, um P/L de 2-3x precifica a premissa de que os lucros estão no pico; se essa premissa estiver errada, só a normalização do múltiplo já cria espaço para a cotação. Os segundos são o eixo beneficiado pela transição para o HBM4. Em um mercado em que a participação do HBM4 salta de 17% para 39% em um ano, o mix de quem passou antes pela mudança de geração melhora mais rápido. O terceiro é o mercado coreano como um todo. Como apontou o JPMorgan, a Coreia sustenta um eixo da cadeia de suprimentos asiática de hardware de IA por meio da memória e do HBM, e a contribuição aos lucros das ações relacionadas à IA decide a direção de todo o índice.
Do lado perdedor, o que está em jogo não é a lógica, mas a posição. As posições de hedge funds que apostam na queda podem ficar sob pressão com um único guidance durante a temporada de resultados de 28 e 29 de outubro. Inversamente, se a leitura do BofA estiver errada, o perdedor é claro. Se a queda do EPS de 2028 se ampliar de um dígito para dois dígitos, ou se a oferta chinesa derrubar primeiro os preços da DRAM de uso geral, e não os do HBM, ficará demonstrado que o P/L de 2-3x não era a etiqueta de preço de um piso, mas a de um pico, como leu o Morgan Stanley.
Da perspectiva coreana, há três datas a acompanhar. Nos resultados da SK hynix em 28 de outubro e em seu guidance do quarto trimestre, como serão formulados ASP, margens, rampa de HBM4 e retorno ao acionista. Nos resultados da Samsung Electronics em 29 de outubro, se serão confirmados o preço da memória e o avanço na qualificação (qualification) do HBM4. E se o preço de contrato mensal de DRAM continuará subindo dois dígitos. Se esses três pontos se confirmarem na direção do BofA, é muito provável que o múltiplo atual fique registrado como a etiqueta de preço de um piso de ciclo.
Chase's Take
De uma posição ativa, olhando ao mesmo tempo os wafers e as etiquetas de preço, o núcleo deste debate não é o múltiplo, mas a duração. O número de um P/L de 2,7x não significa, por si só, que algo está barato. Esse número comprime a frase do mercado: «esses lucros durarão no máximo um ou dois anos». Morgan Stanley e BofA leram a mesma frase e responderam de forma diferente. O Morgan Stanley olhou a segunda derivada dos lucros, ou seja, o ponto em que o ritmo de revisão para cima das estimativas se rompe; o BofA olhou as quantidades físicas: preços, contratos e capacidade.
Quero dar a mão ao lado das quantidades físicas por três razões. Primeira, a capacidade não mente. O cálculo da UBS de que mesmo o acréscimo de 120.000 wafers mensais da Samsung só contará como oferta no fim de 2028 é, para quem conhece o prazo de entrega (lead time) de uma nova sala limpa, a confirmação de algo óbvio. Segunda, os contratos de fornecimento de longo prazo (LTA) e os contratos com clientes estratégicos (SCA) mudaram a forma dos lucros. Quando o piso de volume e preço fica amarrado em contrato, a própria volatilidade dos lucros diminui, e a lógica do «ciclo» que justificava um múltiplo baixo enfraquece. Terceira, à medida que produtos como o HBM4E, cujo consumo de wafer por bit chega a quatro vezes o da DRAM de uso geral, preenchem o mix, o preço unitário do lucro que sai do mesmo wafer sobe de forma estrutural.
É claro que o outro lado também não é fraco. Em um ponto em que as estimativas de lucro já subiram em magnitudes de +400%, dizer que «o nível absoluto é alto» sempre foi verdade também nos picos. Por isso, em vez do debate de múltiplos, eu olho o calendário. Se, no guidance de 28 de outubro, as frases sobre a rampa de HBM4 e o ASP forem fortes, o arcabouço do BofA vence; se a desaceleração do ritmo de alta de preços passar a liderar as frases, vence o arcabouço do Morgan Stanley. A resposta não virá de um relatório, mas dos próximos resultados.
FAQ — Perguntas frequentes
O que exatamente o BofA afirmou?
O BofA afirmou, em seu relatório de 16 de outubro de 2026, que os múltiplos de avaliação das ações de memória entraram na zona de piso do ciclo e que a recente correção reflete em excesso a preocupação com uma alta e queda da memória para IA, e não os fundamentos. Com base no consenso para 2027-2028, o P/L da Samsung Electronics e da SK hynix foi apresentado em 2-3x e o P/B em cerca de 1,0x. Este artigo baseia-se em cobertura de segunda mão e o original não foi verificado.
Qual é o P/L esperado para 2027 da Samsung Electronics, da SK hynix e da Micron, respectivamente?
Segundo os números do relatório do BofA transmitidos pela Kaohoon International, 2,99x para a Samsung Electronics, 2,72x para a SK hynix e 4,96x para a Micron. Nos ciclos de alta anteriores, esse múltiplo era de 4-7x, e o múltiplo atual foi apresentado com um desconto de mais de 30% a mais de 50% em relação a essa faixa.
Como o alerta de «armadilha de avaliação» do Morgan Stanley difere da leitura do BofA?
O Morgan Stanley, em sua nota de 13 de outubro de 2026, leu o baixo P/L projetado como um sinal de pico do ciclo e considerou que, para novas altas, seria necessária uma grande alta do preço de contrato de DRAM. O BofA, em seu relatório de 16 de outubro, três dias depois, leu esse mesmo múltiplo como uma característica de piso do ciclo e sustentou que, mesmo que o EPS de 2028 caia um dígito, o nível absoluto permaneceria próximo das máximas históricas. A diferença não está no múltiplo, mas na premissa sobre a duração dos lucros.
Qual é a data mais próxima para verificar se a leitura do BofA está correta?
A divulgação de resultados da SK hynix em 28 de outubro de 2026 e seu guidance para o quarto trimestre. O BofA esperava um guidance forte, incluindo altas de ASP e de margens e a expansão da produção de HBM4 de 12 camadas, e afirmou que o guidance do quarto trimestre e os dados de preços são as variáveis decisivas para o veredito de piso de avaliação. Os resultados da Samsung Electronics em 29 de outubro são o mesmo eixo de verificação.
Este artigo tem fins informativos e não constitui aconselhamento de investimento. Os números dos relatórios citados baseiam-se em cobertura de segunda mão e o original não foi verificado diretamente. Tome suas decisões de investimento sob seu próprio critério e responsabilidade.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser