VLSI Korea
BofA「メモリー株のバリュエーションはサイクルの底に到達」— PER 2〜3倍とスーパーサイクル業績の乖離 (HBM・DRAM)
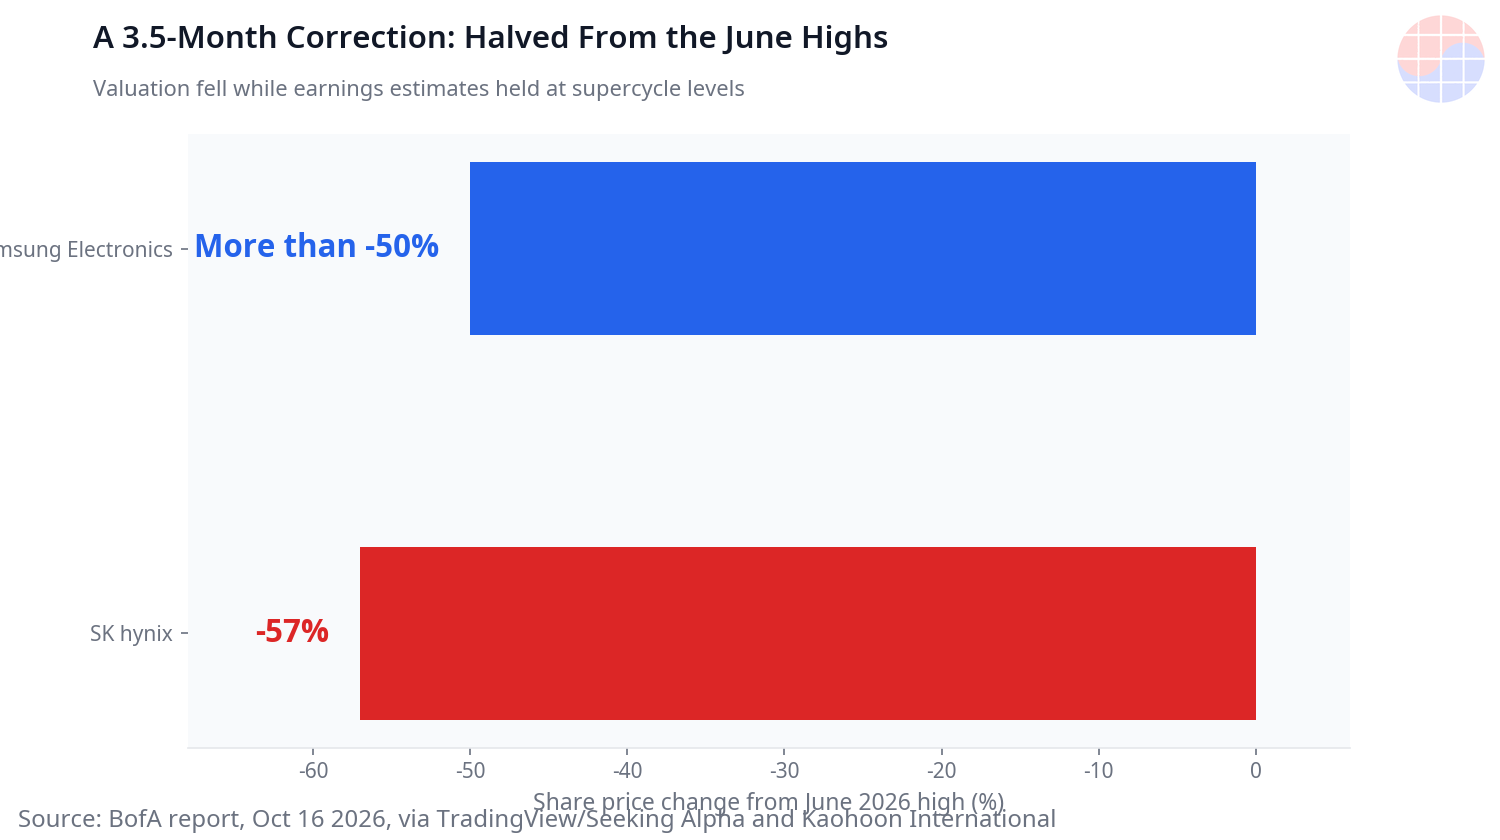
BofAは2026年10月16日のレポートで、メモリー株のバリュエーションがサイクルの底の水準に到達したと判断した。SamsungとSK hynixは6月の高値から50%超下落したが、2027年予想PERは2.99倍と2.72倍で、業績は2028年までスーパーサイクル水準が見込まれている。


🆓 無料記事 · どなたでも無料でお読みいただけます
30秒サマリー
- 結論から: バンク・オブ・アメリカ(BofA)は2026年10月16日付レポートで、メモリー株のバリュエーション倍率がすでにサイクルの底のゾーンに入ったと判断した。 株価調整はファンダメンタルズの悪化ではなく、AIメモリーのブーム・バスト(boom-bust)に対する過度な懸念を反映しているということだ (TradingView/Seeking Alpha, Kaohoon International)。
- 株価の事実1: サムスン電子とSKハイニックスは6月の高値からそれぞれ50%超下落した。 調整期間は約3カ月半で、SKハイニックスの下落率は57%と提示された (TradingView/Seeking Alpha, TechFlow)。
- 株価の事実2: 2027年予想業績基準のPERはサムスン電子2.99倍、SKハイニックス2.72倍、マイクロン4.96倍だ。 2027〜2028年の市場予想基準では両社とも2〜3倍のゾーンにあり、過去の上昇サイクルの4〜7倍に対して30%から50%超のディスカウントである (Kaohoon International)。
- 株価の事実3: PBRは2027〜2028年予想簿価比で約1.0倍まで下がってきた。 BofAはこの水準を、在庫過剰、DRAM価格の50%超の下落、大規模な営業損失、高コストの借入が重なった2019年と2023年のようなサイクル底の特徴と結びつける — 今はどの条件も成立していないというのが要点だ (Kaohoon International)。
- 業績の事実: BofAは2026年第4四半期から2028年までASP、売上高、利益率がスーパーサイクル水準を維持するとみている。 2028年のEPSが前年比で1桁下落したとしても、売上高、営業利益、EPSの絶対水準は2027年のピークと過去最高水準近くにとどまるという見通しだ (TradingView/Seeking Alpha)。
- 同じ数字、反対の解釈: モルガン・スタンレーは10月13日、同じ低い倍率をサイクルピークのシグナルと読んだ。 両ハウスの違いは倍率ではなく、利益の持続期間に対する前提で分かれる。前編の分析はモルガン・スタンレー「バリュエーション・トラップ」分析を参照すればよい。
本稿のレポート数値はすべて二次報道基準である。レポート原文は顧客専用のため直接確認できなかった —「原文未確認」。数値ごとにソースを付け、BofA、UBS、JPMorganの数値は互いに異なるソースで交差確認したものだけを載せた。
イントロ: 下落の大きさではなく、下落と業績の方向が問題だ
2026年10月16日、バンク・オブ・アメリカはメモリー株の最近の調整が「メモリーファンダメンタルズと概ね乖離しており、AIメモリーのブーム・バストサイクルに対する過度な懸念を反映している」という一文でレポートを開いた (TradingView/Seeking Alpha)。
数字で見れば乖離は明らかだ。サムスン電子とSKハイニックスは6月の高値から50%超下がり、調整は約3カ月半続いた。ところが同じ期間、利益予想は崩れなかった。BofAが維持する見通しは、2026年第4四半期から2028年まで続くスーパーサイクル水準の価格、売上高、利益率である。株価はサイクル底の値札を付けたのに、業績見通しはサイクルピークの数字を維持している — 今回レポートの核心はこのギャップだ。
この解釈が重要な理由は、1週間間隔で正反対の解釈が出たからだ。モルガン・スタンレーは10月13日の週末ノートで、低いフォワードPERそのものを「イージーマネーは終わった」というピークシグナルと読んだ。BofAは3日後、同じ倍率を底の証拠として提示した。どちらが正しいかは倍率ではなく、2027〜2028年の利益が実際にどれだけ長く高い水準にとどまるかが決める。
1. 数字の解剖: バリュエーションは底、業績見通しはピーク
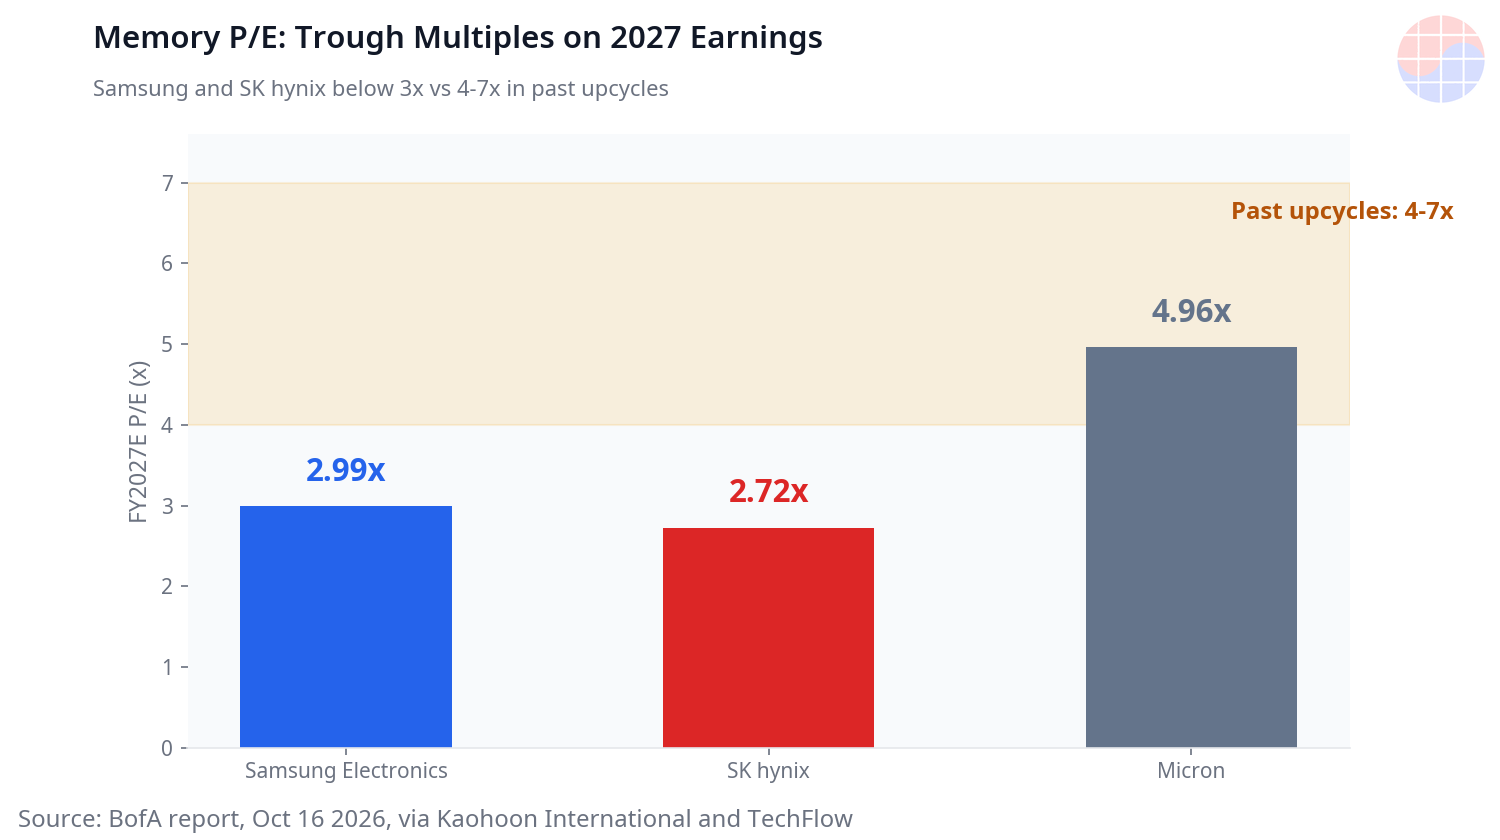
BofAのフレームは2層で構成されている。第一の層はバリュエーションだ。2027〜2028年の市場予想EPS基準で、サムスン電子とSKハイニックスのPERは2〜3倍だ。会社別に見ると2027年基準でサムスン電子が2.99倍、SKハイニックスが2.72倍、マイクロンが4.96倍と提示された (Kaohoon International, TechFlow)。過去の上昇局面でこの倍率は4〜7倍だった。今の倍率はそのゾーンに対して30%から50%超ディスカウントされた水準だ。
第二の層は簿価だ。両社のPBRは2027〜2028年予想BVPS比で約1.0倍まで下がってきており、2028年基準では0.9倍という報道もある (TechFlow)。BofAはPBR1倍前後が歴史的にどんな局面で現れたかを指摘する。在庫が積み上がり、DRAM販売価格が50%超下落し、大規模な営業損失が発生し、借入コストが高かった局面 — 2019年と2023年がその例だ (Kaohoon International)。今のメモリーはその反対側にある。供給は不足し、価格は上がり、利益は過去最大のゾーンにある。
業績の層ではBofAも減速を認める。2027年中の逐次成長幅は限定的で、2028年のEPSは前年比で1桁下落する可能性がある。ただし下落した後の絶対水準が問題だ。BofAは2028年でも売上高、営業利益、EPSが2027年のピークと過去最高水準近くにとどまるとみている (Kaohoon International)。つまり成長が鈍ることと利益が崩れることは違うという区別だ。市場は後者を価格に織り込み、BofAは前者だけを認める。
韓国国内の数値も同じ方向を指している。10月22日報道基準で2027年予想PERはサムスン電子3.3倍、SKハイニックス2.7倍であり、12カ月フォワードPERでもサムスン電子3.5倍、SKハイニックス2.8倍で、過去のダウンサイクル最下限を下回るという分析が出た (Newdaily)。ソースは違っても倍率の桁は一致する。
| 指標 (2027年予想基準) | サムスン電子 | SKハイニックス | マイクロン |
|---|---|---|---|
| PER | 2.99倍 | 2.72倍 | 4.96倍 |
| PBR (2027〜28年予想) | 約1.0倍 | 約1.0倍 | — |
| 6月高値比下落率 | -50%超 | -57% | — |
表: BofA 2026年10月16日レポート報道基準 (Kaohoon International, TechFlow)。原文未確認。
2. 構造的含意: 何がこの解釈を裏付け、何が揺らがせるか
BofAが「ファンダメンタルズは折れていない」とみる根拠は、価格と需要の現在形の証拠たちだ。PC DRAMの月次契約価格は15%以上上がっており、スポット価格は安定している。台湾の南亜科技はすでに前向きな第4四半期見通しを出した (TradingView/Seeking Alpha)。需要の構成も広がっている。データセンターAIメモリーの交換需要はLPDDR5、SOCAMM、HBM、eSSDをすべて含み、GPUとASICが高性能化するほどシステム当たりメモリー搭載量は増える (TechFlow)。
最も近い検証スケジュールは10月28日のSKハイニックス決算だ。BofAはSKハイニックスが第4四半期についてASPと利益率の上昇を含む強いガイダンスを出すとみており、12段HBM4の生産拡大と特別現金配当の可能性まで言及した (TradingView/Seeking Alpha)。第4四半期ガイダンスと価格データがバリュエーション底判定を立証する決定変数だというのがBofAの整理だ。
反対側の証拠もレポートの中にある。BofAがシンガポールで会った投資家たちのフィードバックは分かれた。ヘッジファンドは弱気、長期投資家は概ね強気だった。弱気側が挙げた懸念は3つだ。AIクラウド企業たちの高い借入コスト、中国発メモリー供給の増加、AI支出減速の可能性 (TradingView/Seeking Alpha)。この3つはモルガン・スタンレーのピーク論、そして野村が10月19日レポートで「過度だ」と反論したまさにその懸念たちと同じリストだ。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
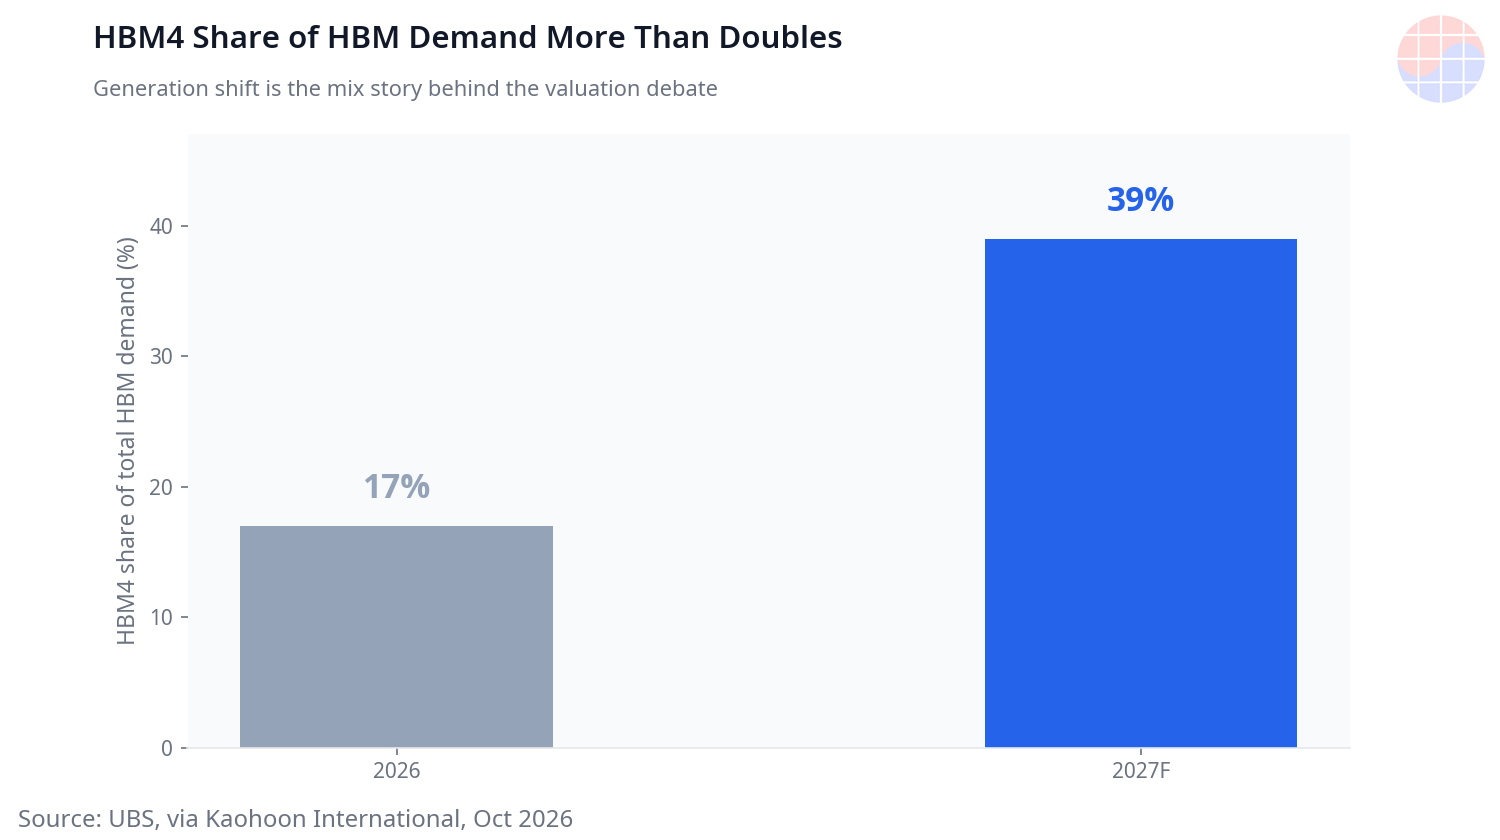
他のハウスたちの同時期の解釈はBofA側に重みを載せる。UBSはメモリー株19%下落をサイクル失敗の証拠ではなく買い機会とみて、AIエージェントの普及が2027年までサーバーDDR5の注文を強化すると見通した。UBSはHBM需要でHBM4が占める割合が2026年の17%から2027年の39%へ跳ね上がるとみており、サムスン電子が2027年末まで月120,000枚のDRAM生産能力を追加したとしても実際の供給効果は2028年末になって現れると判断した (Kaohoon International)。JPMorganはアジアテーマ戦略レポートで韓国と台湾に対するオーバーウェイトを維持し、AI関連株がアジア指数の50%を超え、2027年の利益成長の約70%に寄与すると推定した。アジアAIハードウェアエコシステムの純利益は2028年に1兆ドルを超えるという見通しだ (The Korea Herald)。
3. 勝者と敗者、そして韓国視点
この解釈が正しければ勝者は順序が決まっている。第一は価格決定力を持つメモリー3社だ。供給が不足する局面でPER 2〜3倍は利益がピークだという前提を価格に織り込んだものであり、その前提が外れれば倍率の正常化だけでも株価の余地が生まれる。第二はHBM4転換の恩恵軸だ。HBM4の割合が1年で17%から39%へ跳ね上がる市場では、世代転換を先に通過した企業のミックス改善が速い。第三は韓国市場全体だ。JPMorganが指摘するように、韓国はメモリーとHBMでアジアAIハードウェアサプライチェーンの一軸を担っており、AI関連株の利益寄与度は指数全体の方向を左右する。
敗者側はロジックではなくポジションだ。下落に賭けたヘッジファンドのポジションは、10月28〜29日の決算シーズンにガイダンス一つで圧迫を受ける可能性がある。反対にBofAの解釈が外れる場合の敗者は明確だ。2028年のEPS下落が1桁ではなく2桁に拡大したり、中国の供給がHBMではなく汎用DRAMの価格から崩したりすれば、PER 2〜3倍は底ではなくピークの値札だったというモルガン・スタンレーの解釈が正しかったことになる。
韓国視点で確認すべきスケジュールは3つだ。10月28日のSKハイニックス決算と第4四半期ガイダンスで、ASP、利益率、HBM4ランプ、株主還元の文言がどう出るか。10月29日のサムスン電子決算でメモリー価格とHBM4のqualificationの進展が確認されるか。そして月次DRAM契約価格が2桁の上昇を続けていくかだ。この3つがBofAの方向で確認されれば、今の倍率はサイクル底の値札として記録される可能性が高い。
Chase's Take
現職でウェハーと値札を一緒に見る立場からすれば、今回の論争の核心は倍率ではなく期間だ。PER 2.7倍という数字は、それ自体で安いという意味ではない。その数字は「この利益は長くて1〜2年」という市場の文章を圧縮したものだ。モルガン・スタンレーとBofAは同じ文章を読んで異なる答えをした。モルガン・スタンレーは利益の二次微分、つまり予想引き上げ速度が折れる地点を見て、BofAは価格、契約、生産能力という物理量を見た。
物理量側に手を挙げたい理由は3つある。第一に、生産能力は嘘をつかない。サムスンの月120,000枚の追加分でさえ2028年末になって供給に数えられるというUBSの計算は、新規クリーンルームのリードタイムを知る人には常識が確認されたものだ。第二に、長期供給契約(LTA)と戦略顧客契約(SCA)が利益の形を変えた。物量と価格の下限が契約で縛られれば利益のボラティリティ自体が減り、低い倍率を正当化していた「サイクル」論理は弱くなる。第三に、HBM4Eのようにビット当たりウェハー消費が汎用DRAMの4倍に達する製品がミックスを埋めるほど、同じウェハーから出る利益の単価は構造的に上がる。
もちろん反対側も侮れない。利益予想がすでに+400%単位で上がりきった場所で「絶対水準が高い」という言葉は、ピークでも常に真だった。だから私は倍率論争の代わりにカレンダーを見る。10月28日のガイダンスでHBM4ランプとASPの文章が強ければBofAのフレームが勝ち、価格上昇率の鈍化が文章の前に来ればモルガン・スタンレーのフレームが勝つ。答えはレポートではなく次の決算が出す。
FAQ
BofAは正確に何を主張したのか?
BofAは2026年10月16日付レポートで、メモリー株のバリュエーション倍率がサイクルの底のゾーンに進入し、最近の調整はファンダメンタルズではなくAIメモリーのブーム・バスト懸念を過度に反映したものだと主張した。2027〜2028年の市場予想基準でサムスン電子とSKハイニックスのPERは2〜3倍、PBRは約1.0倍と提示された。本稿は二次報道基準であり、原文は確認していない。
サムスン電子、SKハイニックス、マイクロンの2027年予想PERはそれぞれいくらか?
Kaohoon Internationalが伝えたBofAレポート数値基準で、サムスン電子2.99倍、SKハイニックス2.72倍、マイクロン4.96倍だ。過去の上昇サイクルでこの倍率は4〜7倍であり、現在の倍率はそれに対して30%から50%超ディスカウントされた水準と提示された。
モルガン・スタンレーの「バリュエーション・トラップ」警告とBofAの解釈はどう違うのか?
モルガン・スタンレーは2026年10月13日のノートで、低いフォワードPERをサイクルピークのシグナルと読み、追加上昇にはDRAM契約価格の大幅な上昇が必要だとみた。BofAは3日後の10月16日レポートで同じ倍率をサイクル底の特徴と読み、2028年のEPSが1桁下落しても絶対水準は過去最高水準近くにとどまるとみた。違いは倍率ではなく、利益持続期間に対する前提だ。
BofAの解釈が正しいか確認できる最も近いスケジュールは何か?
2026年10月28日のSKハイニックス決算発表と第4四半期ガイダンスだ。BofAはASPと利益率の上昇、12段HBM4の生産拡大を含む強いガイダンスを予想し、第4四半期ガイダンスと価格データがバリュエーション底判定の決定変数だと明らかにした。10月29日のサムスン電子決算も同じ検証軸だ。
本稿は情報提供目的であり、投資助言ではありません。引用したレポート数値は二次報道基準であり、原文を直接確認していません。投資判断はご自身の判断と責任の下で行ってください。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能