 VLSI Korea
Market Bulletin: El recableado de los 800 voltios — los centros de datos de IA están reconstruyendo el suministro eléctrico en torno a GaN y SiC
OCP 2026 puso la energía en el centro: Navitas e Infineon mostraron plataformas GaN para la arquitectura 800V HVDC de NVIDIA, que apunta a racks de IA de 1 megavatio desde 2027. El contenido de semiconductores de potencia por rack ya se duplicó, hasta 100.000 USD.


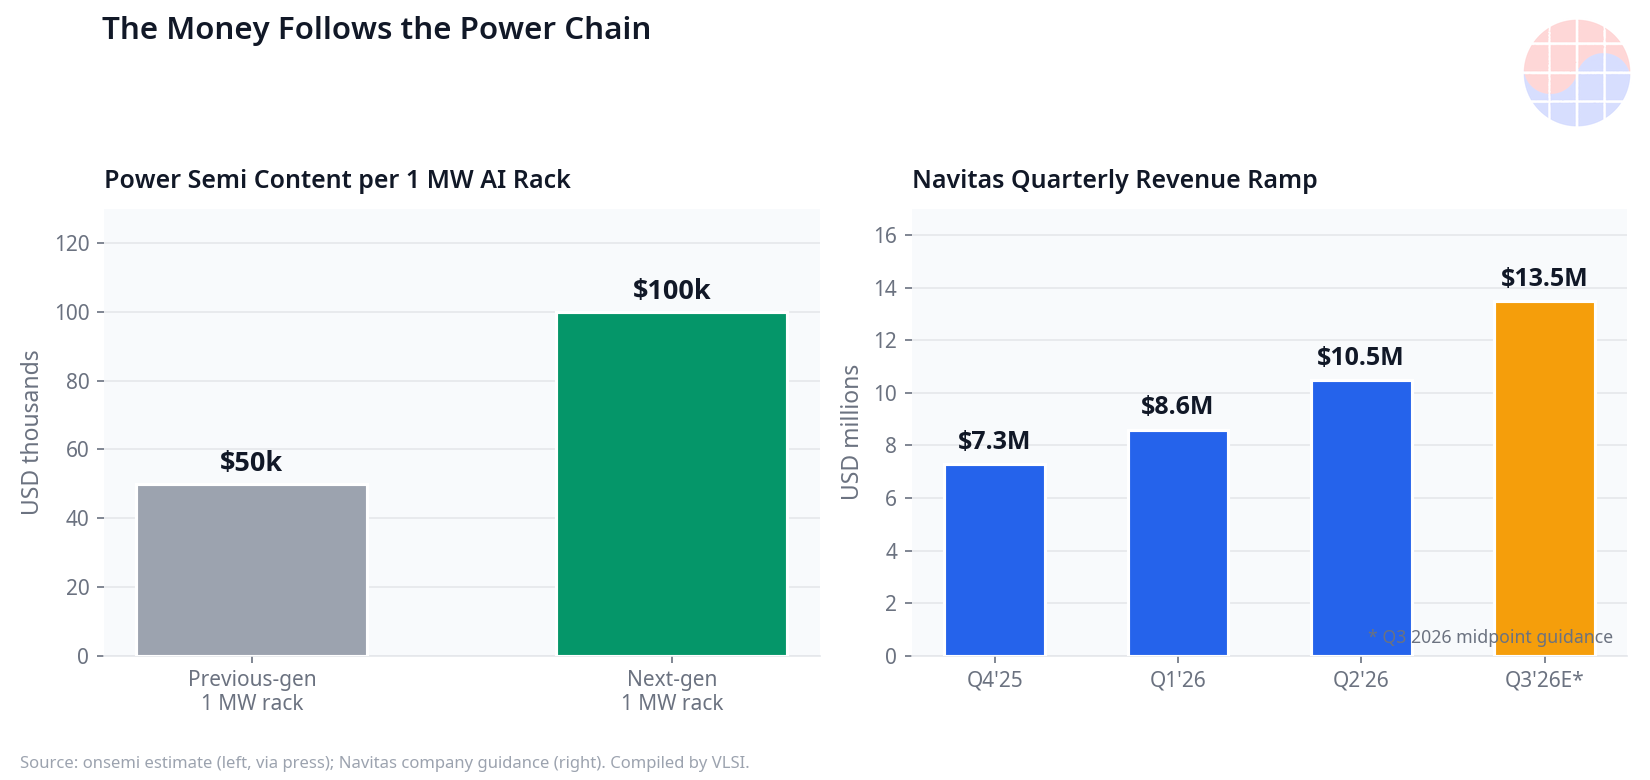
La entrega de energía es la nueva restricción determinante de la computación de IA, y la Cumbre Global OCP 2026 (San José, 13–15 de octubre) lo dejó claro: los semiconductores de potencia de banda ancha prohibida — nitruro de galio (GaN) y carburo de silicio (SiC) — están en el centro de la reconstrucción del suministro eléctrico. El detonante: la arquitectura 800V HVDC de NVIDIA, para racks de IA de 1 megavatio desde 2027. El contenido de semiconductores de potencia por rack ya se duplicó, de 50.000 a 100.000 USD, según la estimación de onsemi recogida por la prensa.
Puntos destacados
- Navitas mostró una placa de potencia GaN de 24 kW (800V a 12V) para centros de datos de IA en el "AI Factory MGX Wall" de NVIDIA en OCP 2026, con un objetivo declarado de 97% de eficiencia a plena carga, más de 2.000 W/in³ de densidad y la eliminación de la etapa intermedia de conversión del bus de 50 V. (EE Times, ad-hoc-news)
- Infineon presentó una placa de referencia de PSU trifásica de 27 kW para servidores de IA que cumple la especificación OCP ORV3: 116 W/in³ frente al mínimo de 94 W/in³ que exige ORV3, con PFC ANPC de cinco niveles + LLC de tres niveles, todo con control digital. (EE Times)
- La arquitectura 800V HVDC de NVIDIA convierte la energía de la red (13,8 kV AC) a 800 V DC en el perímetro del centro de datos, con racks de 1 megavatio en 2027: ~45% menos cobre, hasta 85% más potencia por conductor y hasta 30% menos TCO — todos objetivos de NVIDIA, no resultados medidos. (TokenPost, Cobtel)
- LITEON figura como proveedor de componentes de sistema 800VDC listado por NVIDIA; su negocio ligado a la IA representó el 20% de los ingresos de 2025 y, según la propia compañía en su llamada de resultados del tercer trimestre de 2025, podría alcanzar el 40% en 2026. (CommonWealth English)
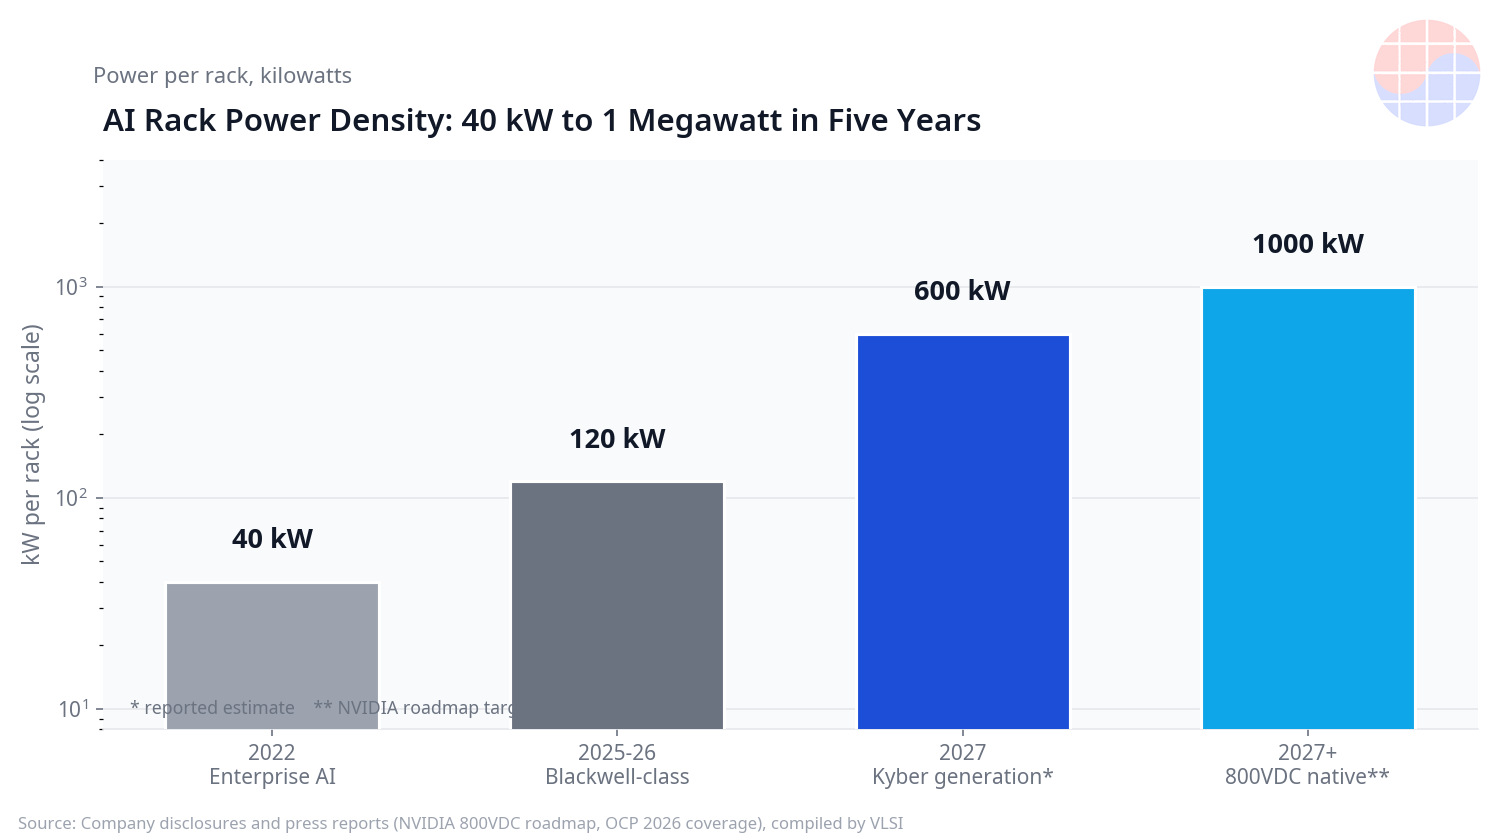
- La potencia por rack sigue una curva agresiva: ~40 kW (principios de la década de 2020), 120 kW+ (2026), ~600 kW (Kyber) y 1 MW con 800VDC (desde 2027). La Agencia Internacional de la Energía (IEA) prevé un consumo eléctrico combinado de los centros de datos de ~1.000 TWh para 2026. (AINvest)
Actualización del mercado
| Cadena AC tradicional | Arquitectura 800V HVDC | |
|---|---|---|
| Potencia por rack | ~40 kW (principios de 2020), 120 kW+ (2026) | 1 MW desde 2027 |
| Distribución | Buses AC de baja tensión con múltiples etapas | 13,8 kV AC → 800 V DC en el perímetro del centro de datos |
| Cobre | Referencia base | ~45% menos (objetivo de NVIDIA) |
| TCO | Referencia base | Hasta 30% menos (objetivo de NVIDIA) |
| Etapas de conversión | Incluye etapa intermedia de bus de 50 V | Etapa intermedia eliminada: conversión GaN directa de 800V a 12V |
| Producción | — | Producción a plena escala junto con los sistemas Kyber en 2027 |
| Densidad de PSU de referencia | Mínimo ORV3: 94 W/in³ | Placa de referencia Infineon: 116 W/in³ (23% por encima del mínimo) |
En OCP 2026, la energía dejó de ser un tema de fondo para convertirse en el cuello de botella principal. La placa GaN de 24 kW de Navitas — exhibida en el propio muro de NVIDIA — demuestra que el GaN ya no es un dispositivo discreto: es el habilitador que colapsa etapas enteras de conversión. El mensaje de Infineon es complementario: con topologías multinivel y control digital, la densidad de las PSU puede superar en un 23% el mínimo ORV3 que los hiperescaladores adoptan para sus racks.
La guía de Navitas para el Q3 2026 marca la pendiente: ~13,5 millones de USD en el punto medio (+28% trimestral), con ingresos de 7,3 millones (Q4 2025) → 8,6 millones (Q1 2026) → ~10,5 millones (Q2 2026); los resultados se publican el 3 de noviembre. (Tickeron, Finimize)
La visión de VLSI
Por qué la energía es ahora la restricción determinante. El cómputo escaló dos órdenes de magnitud en cinco años; la física del cobre y la termodinámica, no. Pasar de 40 kW a 1 MW por rack exige rediseñar la cadena de entrega de potencia desde el perímetro del edificio hasta el xPU. A 1 MW, cada punto de eficiencia equivale a decenas de kilovatios de calor que no hay que disipar — y la conversión directa 800V→12V con GaN ataca precisamente las pérdidas de las etapas intermedias.
Ganadores y perdedores. Ganan los proveedores de GaN y SiC (Navitas, Infineon, onsemi) y los fabricantes de PSU del ecosistema 800VDC: LITEON como proveedor listado por NVIDIA (CommonWealth English), y fabricantes como Delta que dominan las fuentes de alta densidad. Ganan también las foundries de potencia que añadan procesos de banda ancha prohibida. Pierden los actores anclados en el silicio tradicional (IGBT) sin hoja de ruta WBG: a 800 V y con densidades objetivo superiores a 2.000 W/in³, la física favorece al GaN y al SiC. El reparto GaN/SiC por tensión — GaN en el punto de carga, SiC en el front-end — será la batalla tecnológica de 2027.
El ángulo coreano. La presentación oficial de resultados del Q3 2025 de DB HiTek lista el GaN como nueva área de expansión de procesos, junto a BCD de alta tensión y MOSFET (DB HiTek) — la foundry coreana de potencia de 8 pulgadas, con más de 400 clientes globales (Asia Business Daily), entra formalmente en la cadena de valor de la potencia para IA. Para Corea, cuya expansión de centros de datos de IA depende de infraestructura de potencia de alta densidad, contar con capacidad foundry doméstica en GaN reduce la dependencia externa justo cuando el contenido de potencia por rack se duplica.
La opinión de Chase. Llevo años diciendo que en semiconductores el dinero sigue a la restricción — y hoy la restricción no es el transistor, es el vatio. Lo que más me llama la atención de OCP 2026 no es el 97% de eficiencia en una placa de demostración (es un objetivo de demostración): es que NVIDIA haya puesto su propio "AI Factory MGX Wall" al servicio de un proveedor de GaN. Eso es una señal de arquitectura, no de marketing. La pregunta para cada inversor deja de ser "¿quién vende más GPU?" y pasa a ser "¿quién cobra el peaje de cada vatio?". Mi respuesta: los que dominan el GaN y el SiC a 800 V.
Perspectivas
- Rampa de Kyber en 2027: la producción a plena escala de la arquitectura 800VDC coincide con los sistemas Kyber; un retraso movería también la adopción de GaN/SiC. Socios: ABB, Eaton, Schneider Electric y Vertiv.
- Adopción de ORV3: con 116 W/in³ demostrados frente al mínimo de 94 W/in³, ORV3 es el listón que las próximas PSU para IA deberán superar.
- Reparto SiC vs. GaN en alta tensión: el front-end de 800 V es territorio disputado; el reparto entre SiC (alta tensión) y GaN (alta frecuencia) definirá ganadores por segmento.
- Capacidad WBG en China: la expansión de capacidad de GaN/SiC fuera del ecosistema occidental puede comprimir precios y márgenes cuando la demanda de IA acelera — riesgo deflacionario a vigilar en 2027.
Preguntas frecuentes
¿Qué es la arquitectura 800V HVDC de NVIDIA?
Es el rediseño de la entrega de potencia anunciado por NVIDIA en 2025: convierte 13,8 kV AC de la red a 800 V DC en el perímetro del centro de datos para alimentar racks de 1 MW, con el objetivo declarado de ~45% menos cobre y hasta 30% menos TCO. Producción plena con Kyber en 2027. (TokenPost, Cobtel)
¿Por qué GaN y SiC son importantes para los centros de datos de IA?
A 1 MW por rack, cada etapa de conversión pierde energía como calor. El GaN y el SiC conmutan más rápido y con menos pérdidas que el silicio, lo que permite eliminar etapas intermedias (bus de 50 V) y superar los 2.000 W/in³. (EE Times)
¿Cuánto contenido de semiconductores de potencia lleva un rack de IA de 1 MW?
Según la estimación de onsemi recogida por la prensa, el contenido de semiconductores de potencia por rack se ha duplicado de 50.000 a 100.000 USD. (AINvest)
¿Qué papel juega Corea en esta transición?
DB HiTek, la foundry coreana de potencia de 8 pulgadas con más de 400 clientes globales, incluyó el GaN como área de expansión de nuevos procesos en su presentación de resultados del Q3 2025, junto a BCD de alta tensión y MOSFET. (DB HiTek, Asia Business Daily)


