 VLSI Korea
ASML bate récords, pero advierte: faltarán equipos de chips hasta 2028
ASML publicó resultados récord: 11.660 millones de euros en ventas y un margen bruto del 57,5%. Pero el mensaje del CEO fue más importante: la oferta planificada para 2027 y 2028 no cubrirá la demanda. Los clientes ya preguntan por reservas para 2029 y 2030.


Resumen en 30 segundos
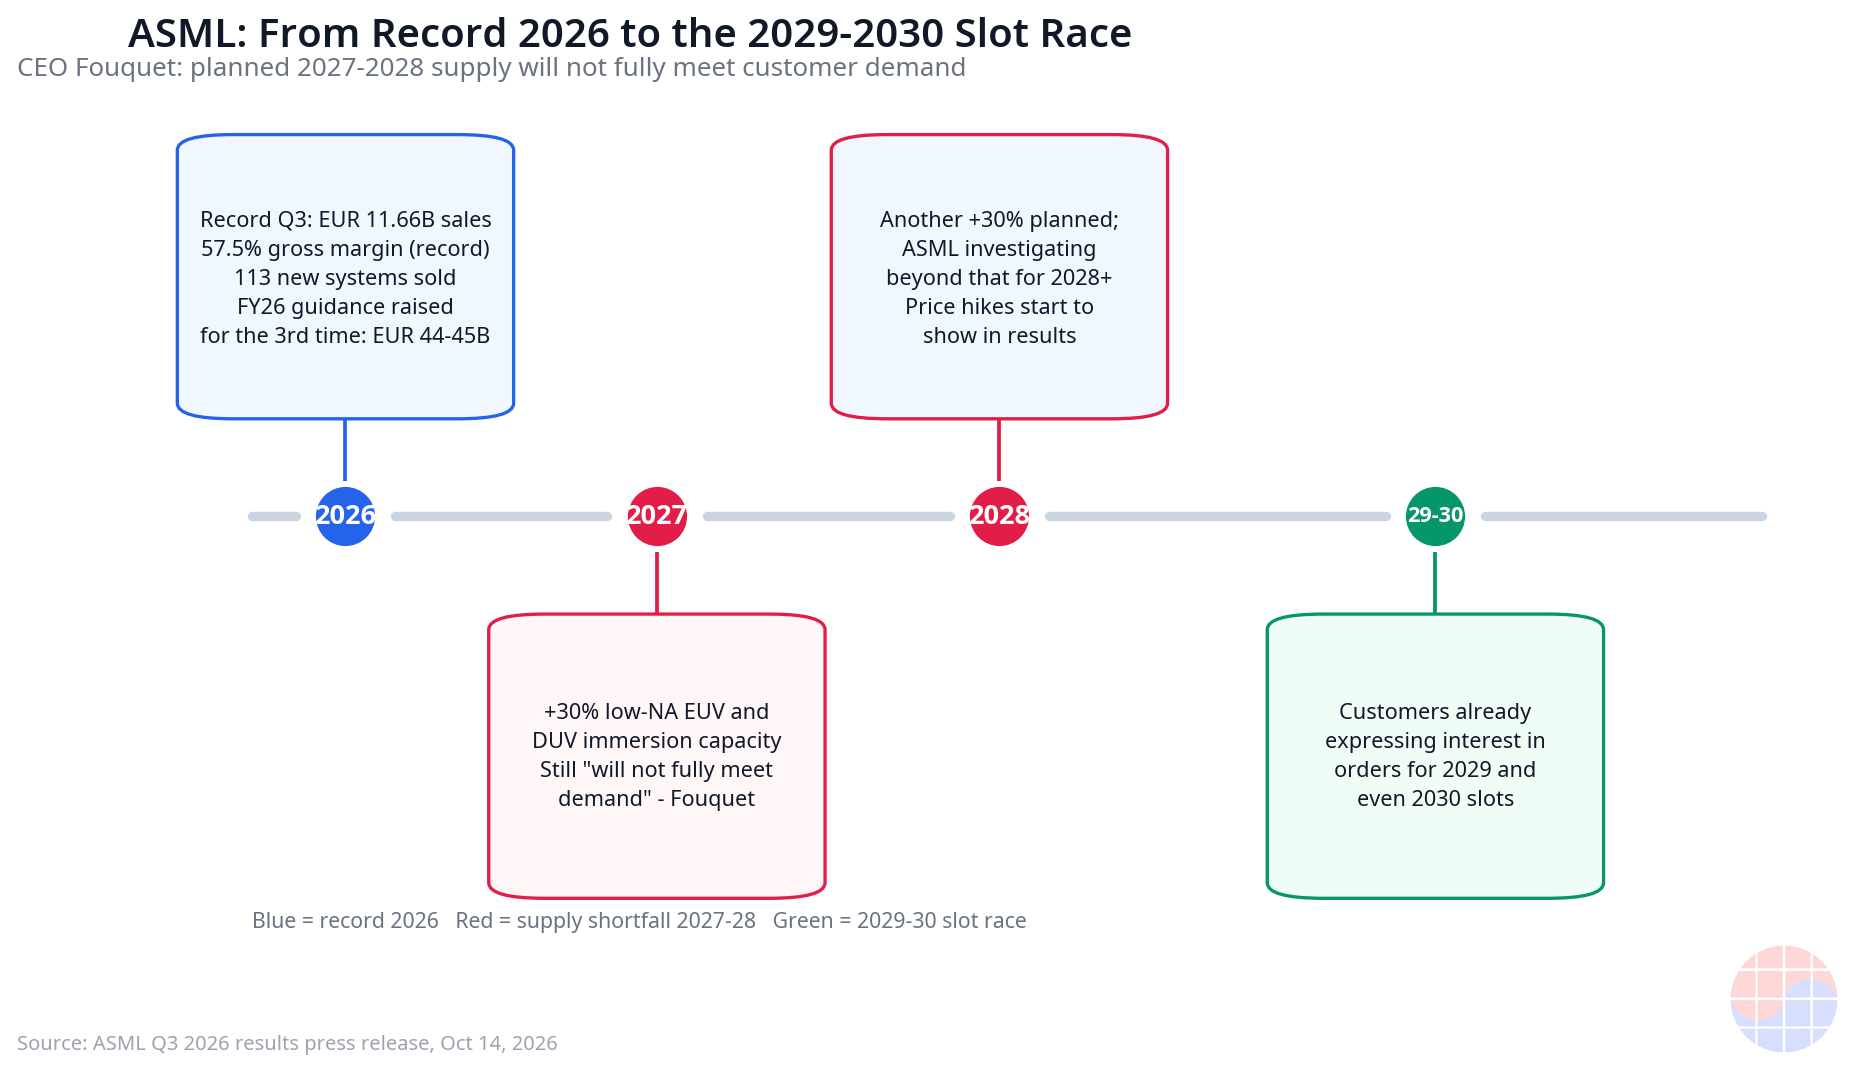
ASML publicó el 14 de octubre sus resultados del tercer trimestre de 2026, y todas las cifras principales fueron récord: 11.660 millones de euros en ventas netas, 4.960 millones en beneficio neto y un margen bruto del 57,5%. La previsión anual se elevó por tercera vez en el año, hasta 44.000-45.000 millones de euros. Pero los números no fueron la noticia. El consejero delegado Christophe Fouquet dijo a los inversores que la oferta planificada para 2027 y 2028 "no cubrirá totalmente la demanda de nuestros clientes". Algunos clientes ya preguntan por reservas de equipos para 2029 e incluso 2030. El debate sobre la burbuja de la IA es un argumento del lado de la demanda. Del lado de la oferta no hay debate: el único fabricante mundial de EUV acaba de declarar dos años de escasez. El juego a partir de ahora es la política de asignación de reservas.
Background
ASML, con sede en Veldhoven (Países Bajos), es el único proveedor mundial de sistemas de litografía de ultravioleta extremo (EUV) y el líder en litografía de inmersión de ultravioleta profundo (DUV). La miniaturización de la lógica avanzada y la memoria es prácticamente imposible sin sus máquinas.
Resultados del Q3 2026, publicados el 14 de octubre: Fuente: comunicado oficial de ASML Q3 2026
- Ventas netas de 11.662 millones de euros — +25% trimestral, +55,2% interanual. Récord trimestral.
- Beneficio neto de 4.960 millones de euros — +70% trimestral, +133% interanual.
- Margen bruto del 57,5% — máximo histórico, por encima del rango guiado (55-57%).
- 113 nuevos sistemas de litografía vendidos (frente a 86 en el Q2), más 8 sistemas usados.
- Installed Base Management (ingresos por servicios y mejoras) de 3.289 millones de euros — por encima de la previsión y principal motor del margen.
- Previsión Q4: ventas de 14.200-15.200 millones de euros con ~57% de margen. El Q4 será mayor que el récord del Q3.
- Previsión 2026: ventas de 44.000-45.000 millones de euros con ~56% de margen — tercera revisión al alza del año.
- Recompra de acciones por 4.100 millones de euros en el trimestre; dividendo a cuenta de 1,88 euros por acción, pagadero el 4 de noviembre.
La reacción bursátil fue paradójica. Las acciones cotizadas en Ámsterdam subieron ~1,2%, pero el ADR estadounidense cayó un 3,9%. Fuente: WSJ El contexto macroeconómico hizo el daño: el IPC de septiembre en EE. UU. sorprendió al alza con un 3,7%, y el índice Philadelphia Semiconductor cayó por sexta sesión consecutiva. Un día en el que el miedo a los tipos aplastó los fundamentales.
Pero la noticia real estaba en los comentarios de perspectivas. Fouquet dijo que los clientes "siguen elevando sus previsiones de demanda de equipos a corto y medio plazo", basándose en su visión sobre "la magnitud y duración de las inversiones relacionadas con la IA", y que algunos muestran interés en pedidos para 2029 e incluso 2030. Y luego la declaración: la oferta planificada para 2027 y 2028 no cubrirá totalmente la demanda de los clientes.
Business Deep Dive
1. La economía del cuello de botella
ASML ocupa una posición única en la industria de equipos. La memoria y la fundición son oligopolios con competidores; la litografía EUV no tiene sustituto alguno. Cada capa EUV de cada chip avanzado del planeta pasa por una máquina de ASML. Dos años declarados de escasez de EUV equivalen, por tanto, a declarar que el techo de la capacidad mundial de chips avanzados queda fijado durante dos años.
ASML ya tenía planes agresivos de expansión: +30% de capacidad de EUV de baja NA e inmersión DUV en 2027, otro +30% en 2028. Aun así no basta. La compañía estudia ahora ir más allá en 2028, con informes que hablan de una producción anual de más de 110 sistemas EUV en revisión. La capacidad EUV de 2027 está prácticamente vendida.
La lectura MBA: mientras el mercado debate si la demanda de IA es una burbuja, la oferta está físicamente bloqueada. Si el capex de IA se frena, los pedidos pueden aplazarse o cancelarse — ASML lo advierte explícitamente en sus declaraciones prospectivas. Pero mientras la demanda se sostenga, las reservas de equipos se endurecen en un régimen de "primero en llegar, primero en servirse". La fundición que reserve primero se queda con la capacidad avanzada de 2028-2030. Las reservas de equipos son un indicador adelantado de la capacidad de fundición.
2. El segundo motor — Installed Base Management
El verdadero motor del 57,5% de margen no fueron las máquinas nuevas, sino el negocio de servicios. Los ingresos de Installed Base Management (3.289 millones de euros) superaron la previsión, y Fouquet atribuyó el margen a la "continua y sólida demanda de mejoras de productividad" en equipos ya instalados.
Al desglosar el modelo de negocio de IBM aparece el giro estratégico de ASML: ingresos por aumentar la capacidad de obleas de los clientes sin vender máquinas nuevas — mejoras de rendimiento (throughput) medidas en obleas por hora, paquetes de metrología para precisión de overlay. Para el cliente, actualizar lo instalado es más racional que hacer cola por máquinas de cientos de millones de dólares. Para ASML, son ingresos recurrentes de alto margen.
La hoja de ruta apunta en la misma dirección. El escáner EUV NXE:3800F, previsto para 2027, eleva el rendimiento de 230 a 260 obleas por hora. Las herramientas de inmersión DUV que se entregan en 2027 se actualizan a 330 wph. El primer sistema de metrología YieldStar 550 enviado este trimestre ofrece más de un 60% más de productividad que la generación anterior y soporta el nodo lógico de 14 ángstrom y el nodo DRAM 1D. Fuente: resumen de la call de resultados Q3 de ASML
En resumen, ASML está evolucionando de una empresa que vende máquinas a una que vende capacidad de obleas. La venta de máquinas sigue el ciclo; los ingresos recurrentes de servicios y mejoras sobre la base instalada lo amortiguan. Este trimestre fue la prueba.
3. Poder de fijación de precios — la negociación terminó
Un dato poco comentado de la call: ASML ha cerrado las negociaciones de subidas de precios con clientes clave. El director financiero Roger Dassen dijo que el efecto no se verá en las cifras de 2026, será parcialmente visible en 2027 y pleno a partir de 2028. Fuente: Dow Jones vía Morningstar
Fíjense en el calendario: el poder de precios del monopolista llega con toda su fuerza en 2028 — el mismo año declarado de escasez. En un mercado donde la demanda supera a la oferta, el precio es la palanca de margen más limpia que existe. Hasta dónde puede llegar el margen de ASML en 2028 es lo próximo a vigilar.
4. La carrera del High-NA — la economía de una máquina de 400 millones de dólares
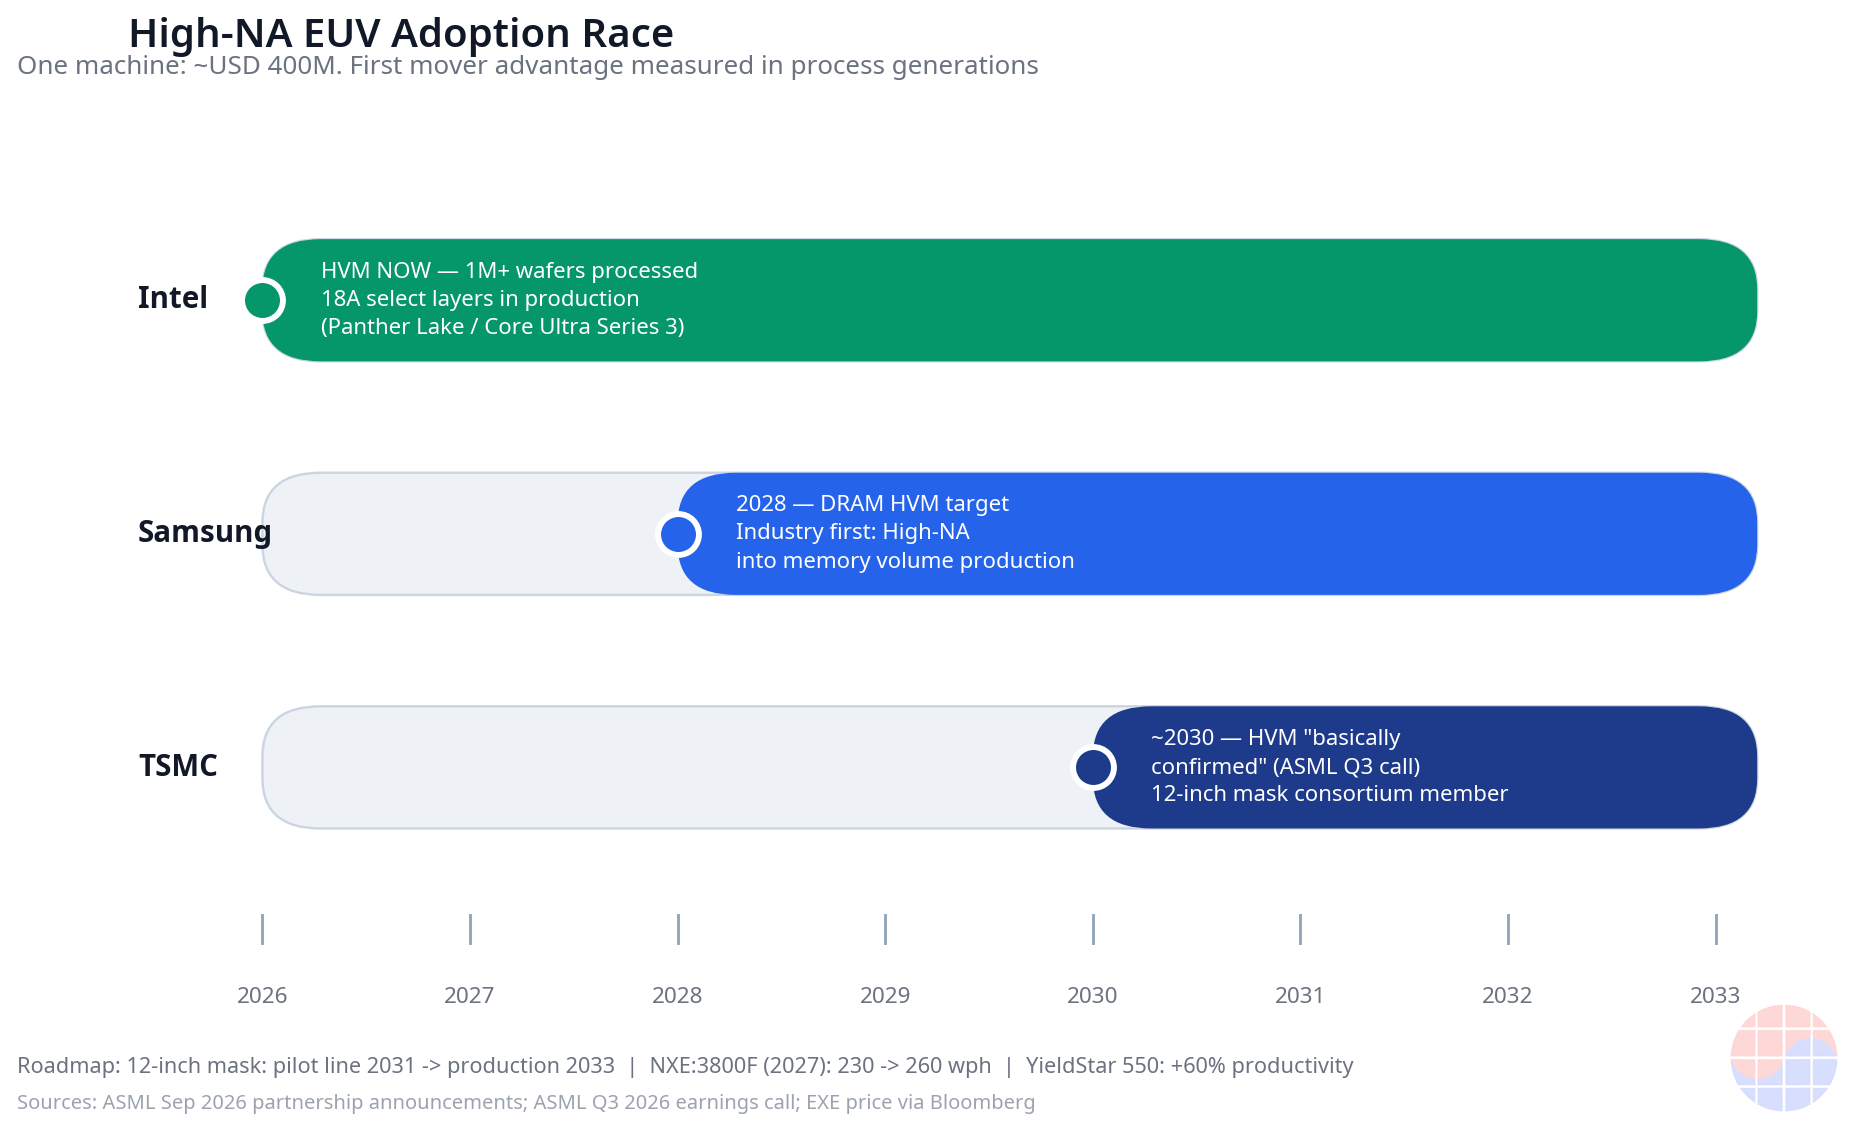
El High-NA EUV es la litografía de próxima generación de ASML. Cada sistema EXE cuesta unos 400 millones de dólares, el doble que una herramienta EUV estándar. Fuente: Bloomberg vía Los tres clientes clave adoptan a ritmos radicalmente distintos:
- Intel: ya en producción de alto volumen. Más de un millón de obleas procesadas con High-NA, aplicado a capas seleccionadas del proceso 18A (Panther Lake / Core Ultra Series 3). El CEO llamó a Intel "uno de los líderes clave de la adopción del High-NA en la industria".
- Samsung: objetivo de producción de alto volumen de DRAM en 2028 — el primer uso de High-NA en volumen de memoria, confirmado en la ampliación de la alianza estratégica del 8 de septiembre.
- TSMC: adopción de alto volumen hacia 2030, descrita en la call del Q3 como "básicamente confirmada". La más cautelosa de las tres.
Fuente: estado de adopción del High-NA
La brecha de velocidad refleja las prioridades de capex y la estructura de márgenes de cada compañía. Intel paga el precio del pionero para revivir su fundición; Samsung hace una apuesta agresiva a 2028 para defender su liderazgo en memoria; TSMC puede permitirse esperar hasta 2030 porque la economía del multi-patterning de baja NA aún funciona en sus nodos.
Y la hoja de ruta a diez años que lo sostiene: ASML, TSMC, Samsung e Intel han formado un consorcio para llevar el estándar de fotomáscaras de 6 a 12 pulgadas. Objetivo: línea piloto en 2031, producción en 2033. La óptica anamórfica del High-NA reduce a la mitad el campo de exposición, obligando al stitching en grandes chips de IA; la máscara de 12 pulgadas elimina esa restricción y eleva la productividad del escáner. Fuente: The Register Es la inversión en infraestructura que hace económica una máquina de 400 millones de dólares.
Un detalle a vigilar: los clientes prometieron que la máquina funciona. Ninguno prometió una cantidad. El conteo trimestral de pedidos de High-NA será el próximo catalizador.
5. Expansión física — el segundo campus de Eindhoven
Los fabricantes de herramientas se expanden más despacio que las fabs. El 8 de septiembre, ASML puso la primera piedra de un segundo gran campus en el recinto BIC North de Eindhoven: unos 350.000 metros cuadrados, capacidad para hasta 20.000 empleos, con la primera fase prevista para 2029. La apuesta física por la capacidad posterior a 2028 ya ha empezado.
La lectura de Chase
El debate sobre la burbuja de la IA es un argumento del lado de la demanda. Del lado de la oferta no hay debate. El único fabricante mundial de EUV acaba de declarar dos años de escasez — no hay señal más dura que esa.
El verdadero juego a partir de ahora es la política de asignación de reservas. Quien reserve primero las franjas de 2029-2030 se queda con la supremacía de chips de la década de 2030. La brecha de adopción del High-NA — TSMC cautelosa, Samsung agresiva, Intel líder — no es una preferencia tecnológica; refleja las prioridades de capex y la estructura de márgenes de cada una. El objetivo de Samsung de DRAM con High-NA en 2028 es una apuesta agresiva para defender su liderazgo en memoria, y su éxito depende de asegurar reservas en ASML. Desde la perspectiva coreana, la forma más rápida de leer la hoja de ruta de capacidad de la fundición y la memoria de Samsung es seguir las tendencias de reservas y pedidos de ASML.
Segundo, observen el giro del modelo de negocio de ASML. Los ingresos de IBM (3.300 millones de euros por trimestre) son ya el núcleo de su margen. La compañía evoluciona de vender máquinas a vender capacidad de obleas — y los ingresos recurrentes de servicios amortiguan la ciclicidad de los equipos. Para el inversor, eso significa que la calidad de los beneficios de ASML acaba de subir un escalón.
Por último, el poder de precios. Las negociaciones terminaron; el efecto pleno llega en 2028. Escasez más subidas de precios en el mismo año. El margen de ASML en 2028 tiene opciones reales de otro máximo histórico.
Implicaciones
Para inversores. Vigilen tres catalizadores. Primero, si se anuncia capacidad adicional para 2028 (los informes de más de 110 sistemas EUV al año son la pista). Segundo, el conteo trimestral de pedidos de sistemas EXE de High-NA — los clientes se comprometieron con la tecnología, no con un número. Tercero, el reflejo de las subidas de precios en los resultados de 2027-2028. Como las reservas de equipos anticipan la capacidad de fundición, las tendencias de pedidos y envíos de ASML son el atajo para leer las guías de capacidad de TSMC, Samsung e Intel. El riesgo es que el capex de IA se frene y los pedidos se aplacen — un riesgo que la propia ASML declara.
Para operadores. No existe el multisourcing de capacidad EUV. Las reservas a largo plazo y los contratos de mejora de productividad son la única vía para asegurar capacidad. La demanda de inmersión DUV también es sólida, con mejoras a 330 wph en las entregas de 2027. Para los fabricantes de memoria, el objetivo de Samsung de DRAM con High-NA en 2028 envía una gran señal: a medida que el patterning EUV se generalice en memoria, el ritmo de transición EUV de la DRAM decidirá las estructuras de costes.
FAQ
P1. ¿Cuáles fueron las cifras clave del Q3? Ventas netas de 11.660 millones de euros, beneficio neto de 4.960 millones y margen bruto del 57,5% — todo récord trimestral. ASML vendió 113 nuevos sistemas de litografía, y los ingresos de Installed Base Management (3.300 millones de euros) superaron la previsión e impulsaron el margen. La previsión anual se elevó a 44.000-45.000 millones de euros, la tercera subida del año.
P2. ¿Por qué cayeron las acciones estadounidenses con resultados récord? Sobreescritura macro. El IPC de septiembre en EE. UU. sorprendió al alza y el Philadelphia Semiconductor cayó por sexta sesión consecutiva. Las acciones de Ámsterdam subieron un 1,2%; el ADR estadounidense cayó un 3,9%. Aquel día el miedo a los tipos, no los fundamentales, movió la acción.
P3. ¿Qué significa la declaración de escasez para 2027-2028? Sin sustituto para el EUV, equivale a fijar durante dos años el techo de la capacidad mundial de chips avanzados. Los aumentos de capacidad previstos (+30% en 2027 y otro +30% en 2028) siguen sin bastar, y ASML estudia ir más allá en 2028. Los clientes ya preguntan por reservas para 2029 y 2030.
P4. ¿En qué punto está la adopción del High-NA EUV? Intel ya produce en volumen en capas seleccionadas de 18A (más de un millón de obleas procesadas); Samsung apunta a DRAM en alto volumen en 2028; la adopción de TSMC hacia 2030 está "básicamente confirmada". Cada sistema EXE cuesta unos 400 millones de dólares. El consorcio de fotomáscaras de 12 pulgadas (piloto en 2031, producción en 2033) sostiene la hoja de ruta de la próxima década.
Este artículo tiene fines informativos y no constituye asesoramiento de inversión. Las cifras se basan en el comunicado oficial de ASML del 14 de octubre de 2026.[^1]
[^1]: Algunas cifras prospectivas (p. ej., la capacidad de 2028 en revisión) citan comentarios de la call de resultados e informes de prensa; los resultados reales pueden diferir.
