 VLSI Korea
El prototipo chino de fuente de luz EUV — lo que hay detrás del 90% de localización
La startup china Langdao Silex presentó un prototipo de fuente de luz EUV. El 90% de localización es afirmación propia de la empresa, y los 15W están a más de 10x de los cientos de vatios que exige la producción EUV. Una fuente ≠ una herramienta de litografía.


En 30 segundos: El 14 de octubre de 2026, en la Feria Internacional de la Industria de China en Shanghái, la startup china Langdao Silex presentó un prototipo de fuente de luz EUV, el «FlintNano LPP-OXXO». La empresa afirma un 90% de localización, salida EUV superior a 15W y más de 100 horas de operación continua. Verificación: lo mostrado es una fuente de luz —un componente central de una herramienta de litografía EUV, no un escáner completo— y está a más de 10x de los cientos de vatios que exige la producción EUV. La propia empresa dice que la producción en masa tardará 3–5 años. Un paso significativo, pero no «China completa el EUV».
Contexto: quién mostró qué
El 14 de octubre de 2026, en la 26.ª Feria Internacional de la Industria de China (CIIF) en Shanghái, la empresa tecnológica china Langdao Silex (朗道燧岩) exhibió públicamente por primera vez su prototipo de sistema de fuente de luz EUV de desarrollo propio. Según el personal en el stand, es el prototipo de fuente de luz EUV de desarrollo nacional más avanzado mostrado en público hasta la fecha. Una fuente de luz EUV es un componente central —a menudo llamado el «corazón»— de las herramientas de litografía necesarias para fabricar chips de 7nm o menos.
Las especificaciones publicadas (según el sitio web oficial de la empresa, al 16 de octubre de 2026): la fuente de luz EUV de baja potencia «FlintNano LPP-OXXO» usa un láser de accionamiento de 1000W a 1–20kHz de repetición, con eficiencia de conversión superior al 2%, energía de salida EUV superior a 15W, más de 100 horas de operación continua, plasma de 60μm y estabilidad de plasma del 3% RMS. Utiliza LPP (Laser-Produced Plasma) —generar plasma con un láser de alta potencia para producir luz EUV— la misma ruta técnica que el productor internacional líder. La empresa dice que este producto ha entrado en la etapa de productización, mientras que la serie de alta potencia «FlintMicro-LPP» ha completado la verificación de principio.
Las afirmaciones de la empresa, para el registro: la mayoría de los componentes centrales desarrollados internamente, tasa de localización de ~90%, utilizable para pruebas de exposición de chips —y 3–5 años hasta la producción comercial a gran escala. Esa última línea es la más importante. Incluso con optimismo, la comercialización cae en 2029–2031.
Análisis a fondo: verificación — qué está confirmado y qué no
Confirmado 1: un prototipo de fuente ≠ una herramienta de litografía EUV
Corrijamos primero el malentendido más común. Lo presentado es una fuente de luz EUV, no una herramienta de litografía EUV. Completar un escáner también requiere óptica de proyección de ultraprecisión (espejos), etapas de oblea e integración del sistema. Según cifras públicas, una sola herramienta EUV comprende cientos de miles de piezas de más de 800 proveedores. La fuente de luz es uno de tres subsistemas centrales. Construir el «corazón» no completa el «cuerpo».
Confirmado 2: la brecha de potencia es de más de 10x
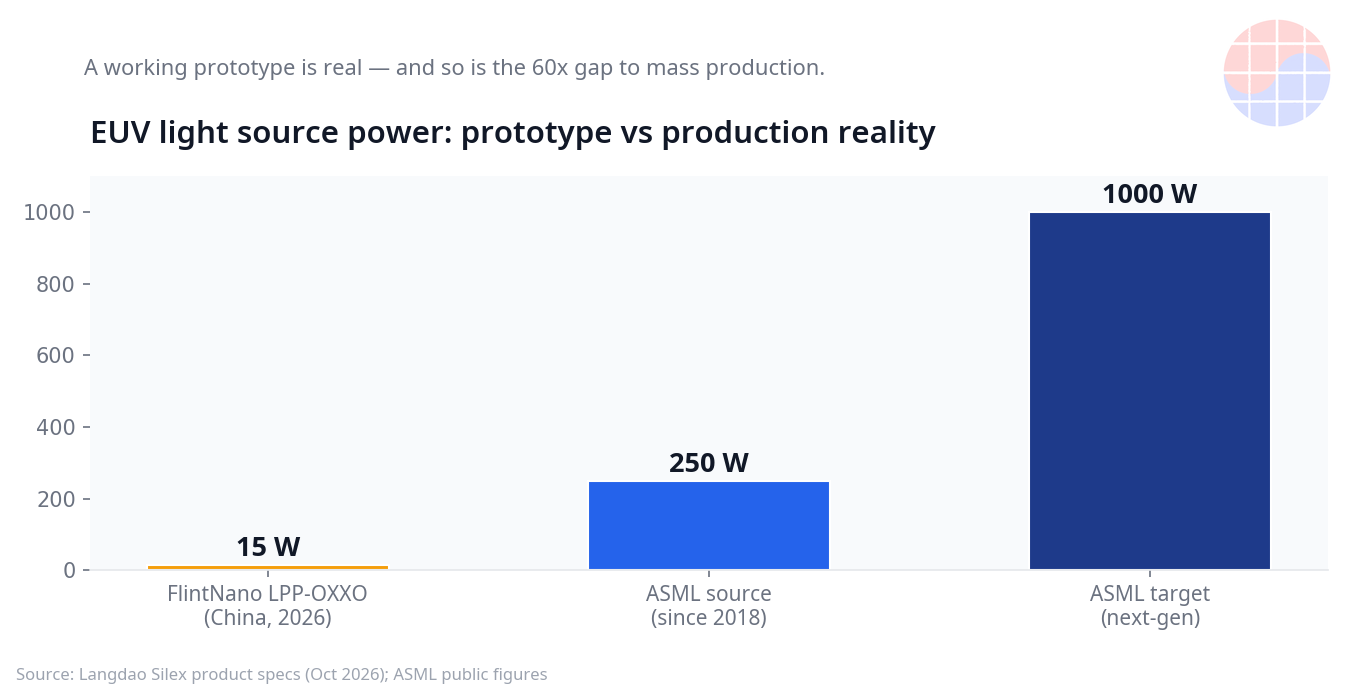
Miremos los números. La salida EUV del prototipo está apenas por encima de 15W. Las herramientas EUV de producción exigen fuentes de cientos de vatios. Las cifras públicas muestran que ASML usa fuentes EUV de clase 250W en producción en volumen desde 2018 y ahora avanza hacia tecnología de clase 1000W. De 15W a cientos de vatios no es un simple problema de «escalar»: la estabilidad del plasma, la vida útil de la fuente y la fiabilidad en operación prolongada deben asegurarse junto con la potencia —desafíos de ingeniería separados. La propia empresa lista «mejora de potencia, estabilidad operativa a largo plazo y vida útil de la fuente» como trabajo futuro.
Sin verificar: la base de la afirmación del «90% de localización»
El 90% es una afirmación propia de la empresa en el stand. No se ha hecho pública ninguna verificación independiente de terceros. Tampoco está claro si el número cubre solo el sistema de fuente de luz, ni si se cuenta por número de piezas o por valor. Localizar un subsistema de fuente de luz y localizar una herramienta de litografía completa son problemas de distinto orden. La prensa china que cubrió la feria también señaló que una alta localización de un prototipo no equivale a comercialización ni capacidad de fabricación, con la estabilidad tecnológica y la validación de procesos aún por delante.
Contexto: DUV avanza, EUV está lejos
La localización de litografía en China avanza a dos velocidades. En DUV (ultravioleta profundo), el progreso es concreto. A principios de 2025, SMEE (Shanghai Micro Electronics Equipment) entregó su herramienta DUV de inmersión de 28nm (serie SSA800-10W) a SMIC para pruebas, y un reporte de julio de 2026 dijo que China había comenzado a producir herramientas DUV de inmersión de desarrollo nacional, con entregas a grandes fabricantes chinos de chips previstas este año. Con multi-patterning, DUV puede servir hasta la clase de ~10nm, así que la autosuficiencia en nodos maduros sube rápido.
EUV es un problema de otro orden. Reportes de una fuente LDP (Laser-Induced Discharge Plasma) de clase 100–150W desarrollada por el Instituto de Tecnología de Harbin a mediados de 2025, observaciones de un prototipo EUV generando luz en un laboratorio de Shenzhen a principios de 2025, y noticias de que el proyecto SSMB (Steady-State Micro-Bunching) de Tsinghua comenzó a construir una instalación dedicada en Xiong'an a principios de 2025 son todos resultados de investigación en etapa temprana o información sin verificar. El prototipo de Langdao Silex es significativo como «unidad física mostrada en público», pero la distancia a una herramienta de producción sigue siendo de años.
CXMT: la memoria va por delante
Al margen de los equipos, la recuperación china en memoria se ve en números. Las observaciones del mercado sitúan a CXMT (ChangXin Memory Technologies) en ~10% de los ingresos globales de DRAM en el segundo trimestre de 2026 —su primer trimestre de dos dígitos— en cuarto lugar detrás de Samsung (38%), SK hynix (25%) y Micron (24%). En la Convención Mundial de Manufactura de 2026, la empresa anunció la producción en masa de su plataforma DRAM de quinta generación (G5) y el despliegue comercial de su chip LPDDR6 de desarrollo propio.
HBM es otra historia. Los ingresos de CXMT se centran en DDR4 y DDR5 commodity, con asignación de HBM estimada por debajo del 2% del total de obleas. Comparado con Samsung, que inició la producción en masa de HBM4 en febrero de 2026, la brecha en HBM sigue siendo grande. Equiparar «10% de cuota en DRAM» con «China alcanzando en HBM» es exagerar.
La opinión de Chase
La postura correcta ante esta noticia es «ni exagerar ni desestimar». Un prototipo de fuente de luz EUV exhibido en público es un hito genuino —un primer paso de la investigación de laboratorio hacia la industrialización. Elegir la misma ruta LPP que ASML se lee como una señal: «sin atajos, por el camino difícil». Independientemente de si la afirmación del 90% de localización se sostiene, la exhibición física en sí muestra que la capacidad china en fuentes EUV no es cero.
Pero estrategas e inversores deben mantener las unidades claras. Entre una fuente de 15W y una herramienta de producción de cientos de vatios hay una brecha de 10–60x, más dos montañas adicionales: óptica y etapas más integración del sistema. Que la propia empresa diga 3–5 años es la estimación de quien mejor sabe lo que cuesta cerrar esa brecha. Leerlo como «a punto de reemplazar a ASML» no cuadra en las matemáticas.
Con lentes de MBA, la estrategia china de autosuficiencia en semiconductores es un portafolio de opciones: comercializar herramientas DUV de inmersión (flujo de caja cercano), el prototipo de fuente EUV (opción de mediano plazo) y alternativas radicales como SSMB (opción de compra a largo plazo) —todo a la vez. Para Corea, lo que hay que vigilar ahora no es EUV sino DUV. Si las herramientas DUV de inmersión construidas en China empiezan de verdad a enviarse a grandes fabricantes chinos de chips en 2026, la estructura de precios del mercado de equipos de nodos maduros se sacude primero. EUV puede gestionarse como un escenario hacia 2030.
Implicaciones
- Cadena de suministro de equipos: el progreso en localización de fuentes EUV afecta la posición negociadora de ASML frente a China a largo plazo, pero no cambia la estructura de ingresos de equipos de 2026–2028. La variable cercana es si las herramientas DUV de inmersión expanden el suministro dentro de China.
- Geopolítica: el régimen estadounidense de control de exportaciones se centra en herramientas completas. El progreso de autosuficiencia en subsistemas como las fuentes plantea preguntas sobre la efectividad a largo plazo de la red de control —aunque sigue habiendo una amplia brecha entre la autosuficiencia de subsistemas y la producción de herramientas en volumen.
- Mercado de memoria: el 10% de cuota de DRAM de CXMT es una variable que afecta la estructura de precios de DRAM commodity. La variable china en el mercado HBM sigue siendo mínima.
- El ángulo coreano: no es una amenaza directa al liderazgo en HBM de Samsung y SK hynix. Pero el impacto de la autosuficiencia china en DUV sobre los precios de fundición de nodos maduros y memoria merece seguimiento desde el segundo semestre de 2026.
FAQ
Q1. ¿China ha desarrollado una herramienta de litografía EUV?
No. Lo presentado el 14 de octubre de 2026 es un prototipo del sistema de fuente de luz —un componente central de una herramienta de litografía EUV. Construir una herramienta completa requiere además óptica de ultraprecisión, etapas de oblea e integración del sistema, nada de lo cual se ha demostrado públicamente.
Q2. ¿Es creíble la afirmación del «90% de localización»?
Es una afirmación propia de la empresa en el stand; no se ha hecho pública ninguna verificación independiente de terceros. La cifra además se limita al sistema de fuente de luz —distinto de la tasa de localización de una herramienta de litografía completa. La prensa china también señaló que la estabilidad tecnológica y la validación de procesos siguen pendientes antes de la comercialización.
Q3. ¿Cómo se compara con las herramientas EUV de producción?
La salida EUV del prototipo está apenas por encima de 15W, a más de 10x de los cientos de vatios que requieren las herramientas de producción. ASML usa fuentes de clase 250W en producción en volumen desde 2018. La propia empresa dice que la producción comercial a gran escala necesita otros 3–5 años.
Q4. ¿Hasta dónde ha llegado CXMT en HBM?
CXMT alcanzó ~10% de los ingresos globales de DRAM en el segundo trimestre de 2026, en cuarto lugar mundial, y anunció la producción en masa de la plataforma G5 y la comercialización de LPDDR6. Pero sus ingresos se centran en DDR4/DDR5 commodity, con asignación de HBM estimada por debajo del 2% del total. La brecha en HBM sigue siendo grande.
Aviso: este artículo se basa en información pública al 16 de octubre de 2026 y no es asesoramiento de inversión. Las afirmaciones de la empresa sin verificación independiente se identifican como tales.


