 VLSI Korea
El debate de los bonos en semiconductores: accionistas vs empleados
El día que la acción de Samsung se desplomó un 43,9%, los empleados celebraron que cayera más. El bono especial de 2027 —10,5% del beneficio operativo de DS, sin tope, pagado en acciones— lo explica. El choque accionistas vs empleados, diseccionado con economía.


Resumen en 30 segundos
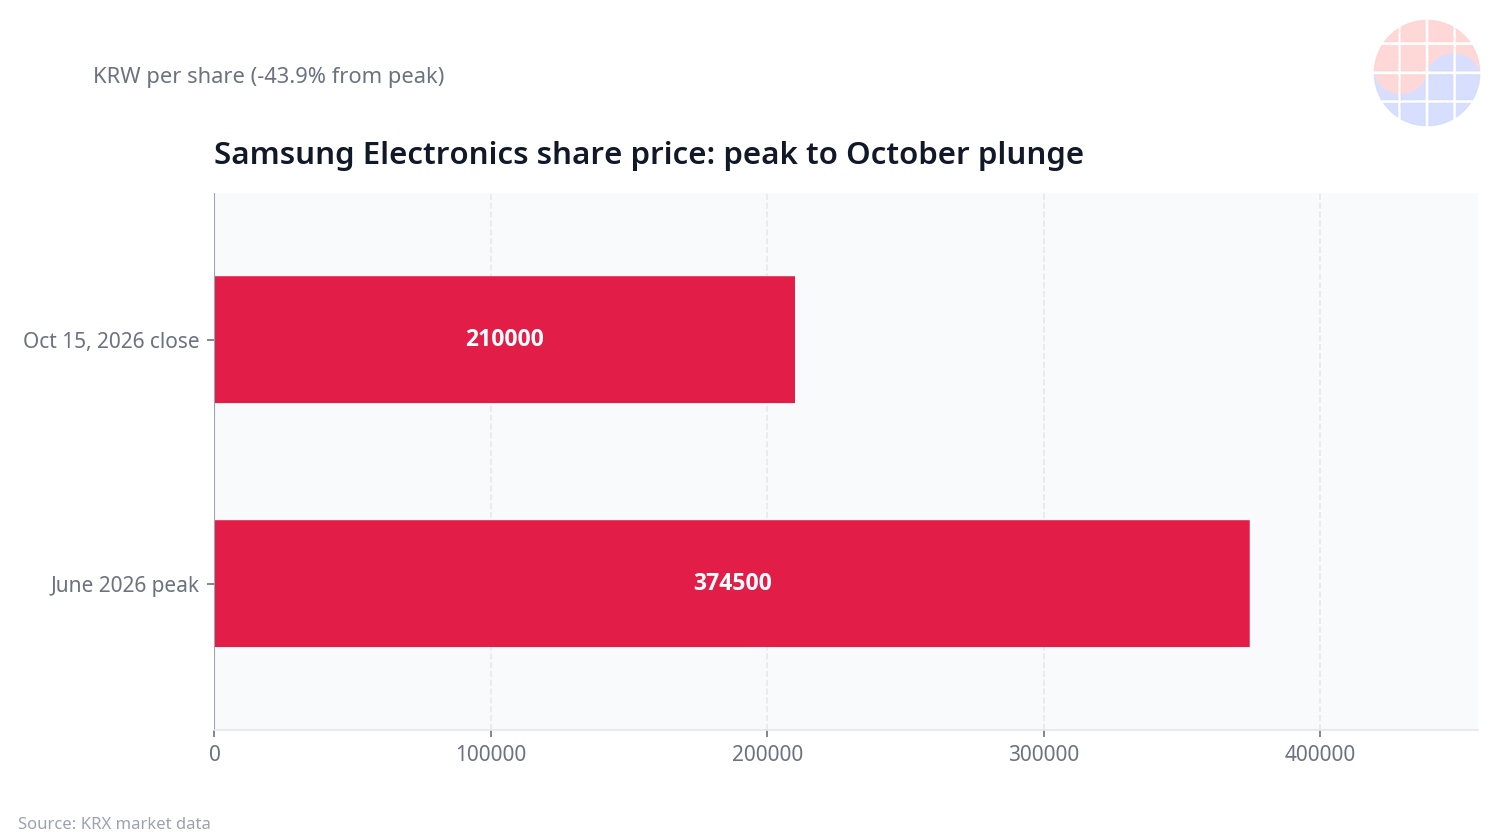
- El 15 de octubre de 2026, las acciones de Samsung Electronics se desplomaron un 9,48% en un solo día hasta cerrar en 210.000 wones, un 43,9% por debajo del máximo de junio de 374.500 wones. Esa misma noche, en una comunidad anónima de trabajadores aparecieron publicaciones celebrando una mayor caída —escritas por empleados de la división DS de Samsung.
- El trasfondo es el bono especial por desempeño que se pagará en 2027. Financiado con el 10,5% del beneficio operativo de la división DS, sin tope, se pagará en acciones de Samsung tras impuestos. Cuanto más bajo el precio de la acción, más acciones compra el mismo bono.
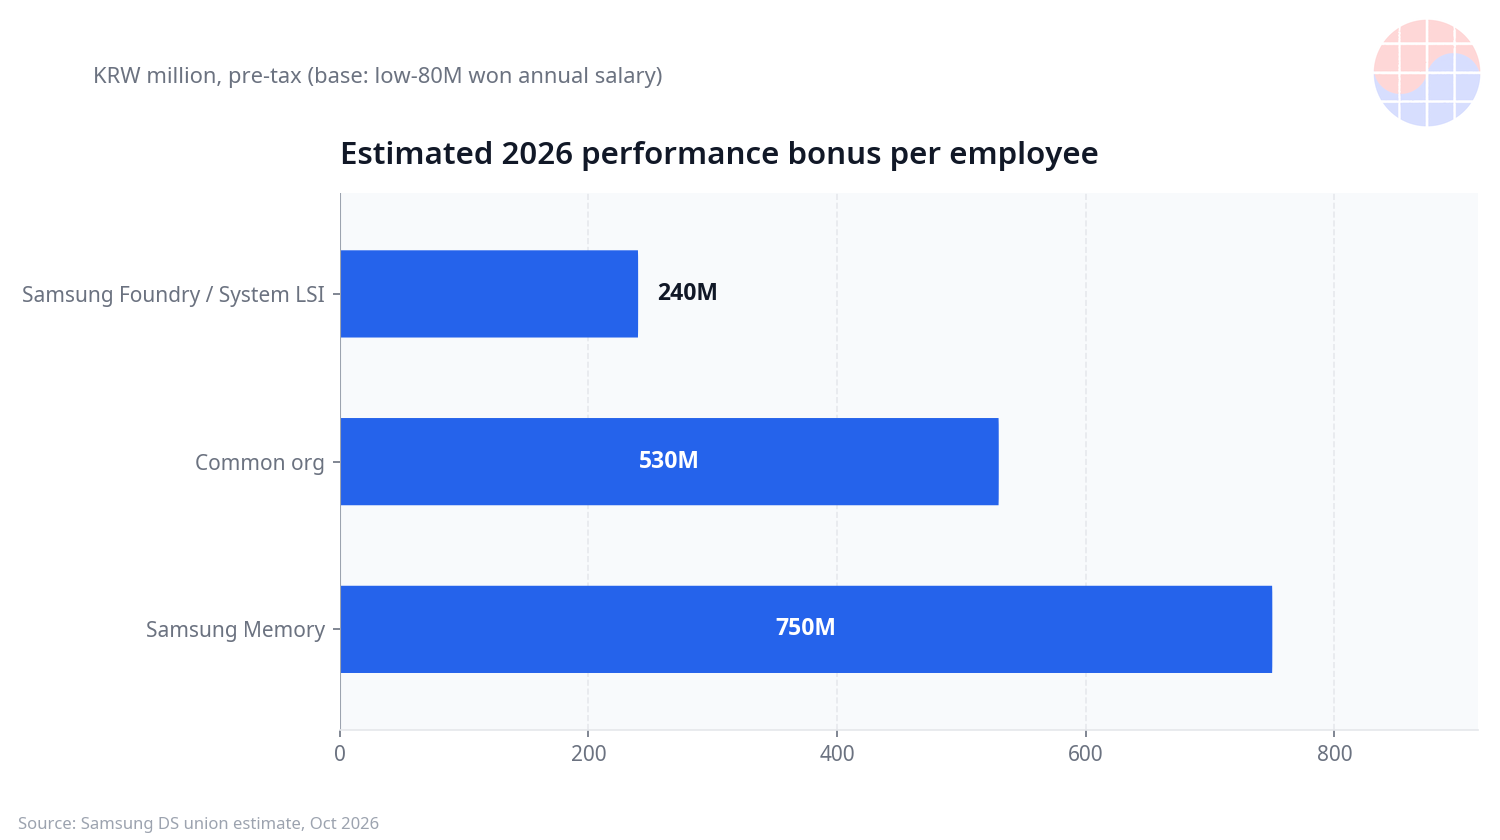
- Las estimaciones sindicales sitúan los bonos antes de impuestos (para empleados con salarios de unos 80 millones de wones) en unos 750 millones de wones para memoria, 530 millones para organizaciones comunes y 240 millones para fundición y System LSI: una brecha de más de 3x dentro de la misma división.
- Los accionistas están furiosos: "¿Tiene sentido repartir el 10 por ciento de los beneficios ganados con mi inversión como bonos para empleados?" Una plataforma de accionistas minoritarios ha entregado una carta de deber fiduciario al National Pension Service.
- Los bonos tras impuestos, de cientos de millones de wones, fluyen hacia la demanda de vivienda al sur de Seúl (Hwaseong, Pyeongtaek, Giheung). El Banco de Corea estima los bonos anuales inmediatamente convertibles en efectivo en 21,9 billones de wones, suficiente para elevar el crecimiento entre 0,06 y 0,09 puntos porcentuales si se gastan.
Antecedentes: "celebrando la caída" el día que la acción se desplomó
El jueves 15 de octubre de 2026, las acciones de Samsung Electronics cayeron más de un 9% intradía hasta cerrar en 210.000 wones, un 43,9% por debajo del máximo de junio de 374.500 wones. Mientras los accionistas minoritarios hervían por sus pérdidas esa noche, el tablón anónimo de la empresa se llenó de la emoción opuesta: mensajes como "que la acción caiga a 100.000 wones" y "cuanto más caiga, mejor para nosotros".
La razón por la que los empleados celebran la caída es simple. El bono especial por desempeño que vence entre finales de marzo y principios de abril de 2027 se pagará en acciones de Samsung Electronics. Tras deducir impuestos y seguros del bono individual, el resto se convierte en acciones propias: cuanto más bajo el precio en el momento del pago, más acciones por el mismo dinero. Un bono tras impuestos de 100 millones de wones compra 400 acciones a 250.000 wones por acción, o 500 acciones a 200.000 wones. Si el precio se recupera después, quienes recibieron más acciones ganan proporcionalmente más.
Los accionistas reaccionaron con frialdad. "¿No les importan en absoluto las pérdidas de los accionistas?" y "¿Ganaron dinero vendiendo semiconductores con mi inversión, y ahora tiene sentido repartir el 10 por ciento de los beneficios como bonos para empleados?" La polémica se profundizó cuando se hicieron públicos comentarios burlones de algunos empleados: "¿Quién les dijo que compraran?" y "Es un chollo para nosotros si sigue cayendo, por favor caiga a 70.000 wones".
No nombraré la comunidad. Pero el hecho de que esta colisión emocional ocurriera en un tablón público lo dice todo sobre la naturaleza de la disputa.
El bono especial: qué es realmente el 10,5% sin tope
En el centro de la disputa está el bono especial por desempeño creado por un acuerdo laboral de mayo de 2026. El fondo equivale al 10,5% del beneficio operativo de la división DS, sin tope, en contraste con el incentivo por exceso de beneficios (OPI) existente, limitado al 50% del salario anual individual.
La asignación: el 40% del fondo se comparte en toda la división DS, mientras el 60% varía según el desempeño de cada unidad de negocio. La tasa de pago de las organizaciones comunes se fija en el 70% de la tasa de la división de memoria. Existe una regla que garantiza a las unidades deficitarias el 60% de la tasa común, pero aplica solo desde los resultados de 2027, no este año.
Las estimaciones sindicales (basadas en empleados con salarios de unos 80 millones de wones, antes de impuestos, incluyendo el OPI existente) son asombrosas: unos 750 millones de wones para memoria, 530 millones para organizaciones comunes y 240 millones para fundición y System LSI. La brecha entre memoria y no memoria supera los 500 millones de wones, más de 3x dentro de la misma división. Las estimaciones externas coinciden. MIT Technology Review estimó los bonos de este año en unos USD 400.000 para empleados de memoria de Samsung, USD 476.000 en SK hynix y USD 135.000 para trabajadores de fundición de Samsung.
El detalle crítico: se paga en acciones, no en efectivo. Tras deducir impuestos y seguros, el resto se paga en acciones de Samsung. El impuesto sobre la renta en el pago puede alcanzar la tasa máxima del 45%, y con el impuesto local la retención puede llegar al 49,5%. Un tercio de las acciones otorgadas puede venderse de inmediato; el resto enfrenta restricciones de venta de uno y dos años. También se requiere la aprobación de los accionistas.
Accionistas vs empleados: dos definiciones de justicia
La lógica del accionista: "¿el 10 por ciento de los beneficios como bonos?"
La ira de los accionistas tiene dos capas. Primero, la sensación de traición: ver a empleados celebrar una caída mientras los accionistas sangran. Segundo, una objeción estructural: que un fondo del 10,5% del beneficio operativo de DS es excesivo. Act, una plataforma de accionistas minoritarios, visitó el National Pension Service en julio para entregar una carta de deber fiduciario con el fin de bloquear el pago del bono especial. El NPS posee una participación del 7,89% en Samsung Electronics y del 8,06% en SK hynix, uno de los mayores accionistas de cada una.
Desde el asiento del accionista, los bonos son una dilución directa del valor para el accionista. Pagar en acciones propias parece favorable a primera vista (menos acciones en circulación), pero al final una gran porción del beneficio obtenido se destina a los empleados. En una fase en que la acción cae un 43,9%, "los empleados reciben bonos por cientos de millones de wones" es un hecho difícil de digerir.
La lógica del empleado: "¿recuerdan lo que cedimos en la recesión?"
La réplica laboral es formidable. Durante la recesión de semiconductores, los empleados soportaron recortes de producción y pérdidas sin incentivos por exceso de beneficios; compartir generosamente los beneficios en el auge es una distribución equitativa. Con los beneficios de memoria impulsados por IA marcando récords, recompensar a la fuerza laboral que los produjo es también un imperativo de retención.
De hecho, en el negocio de fundición de Samsung, la brecha salarial ya se está convirtiendo en deserción. Una encuesta sindical (17–30 de junio, 8.297 respuestas) encontró que el 81,5% de los encuestados de fundición —y el 75,4% en System LSI— calificó su intención de cambiar de trabajo en dos años como alta o muy alta. Memoria fue el 32,7%. Más de 200 miembros del sindicato se habrían trasladado a SK hynix en cuatro meses. Los bonos son una estrategia de supervivencia.
Análisis profundo: la economía del diseño de bonos
Retención vs valor para el accionista: el eterno tradeoff
En su núcleo, la disputa del bono es un problema de principal-agente. Los accionistas (principales) quieren que los beneficios les correspondan; la dirección y los empleados (agentes) quieren maximizar su propia compensación. En una industria donde el capital humano es la ventaja competitiva, la tensión es especialmente aguda. Perder un ingeniero clave ante un rival puede costar múltiplos de cualquier bono. Con el 81,5% del personal de fundición señalando intención de salida, la compensación es una línea defensiva.
La queja de los accionistas también es legítima. Un 10,5% sin tope crece geométricamente en un auge: según el cálculo sindical, un empleado con un salario de 80 millones de wones podría recibir 750 millones antes de impuestos. Si eso se convierte en un costo fijo, podría ser una carga fatal para las finanzas de la empresa en la próxima recesión, razón por la cual voces de la industria advierten que "una compensación ilimitada centrada en efectivo podría convertirse en una bomba de costos fijos fatal".
Pago variable en una industria cíclica: la paradoja de no tener tope
Los semiconductores son la industria cíclica por excelencia. Con oscilaciones violentas entre crisis y auge, la compensación debería inclinarse a lo variable más que a lo fijo. Pero el bono especial "sin tope" crea una paradoja: en los auges alcanza niveles astronómicos y enfurece a los accionistas; en las crisis converge a cero y pierde su función de retención. En lugar de amortiguar el ciclo, el pago variable lo amplifica.
Las grandes tecnológicas ya muestran la salida: RSU con vesting a cuatro años, diseñadas para la tenencia prolongada. Eso evita salidas de efectivo y ata al talento clave a largo plazo. Voces de la industria abogan ahora por "reformar las estructuras de compensación aumentando la compensación vinculada a RSU" por esta misma razón. El pago en acciones de Samsung es un primer paso en esa dirección, pero un tercio vendible de inmediato con bloqueos de uno a dos años sigue siendo corto frente al vesting de cuatro años de las big tech.
Comparación intersectorial: finanzas y big tech
Las finanzas inventaron el bono, pero han estado fuertemente reguladas desde la crisis financiera: topes de bonos, pagos diferidos, cláusulas de clawback. Si sale a la luz una mala asunción de riesgos, los bonos ya pagados pueden reclamarse. La filosofía opuesta a la del "sin tope" de semiconductores.
Las big tech funcionan con RSU. Como se mueven con el precio de la acción, los intereses de empleados y accionistas se alinean, pero en un mercado a la baja el valor real de la compensación se evapora y la retención se rompe. El pago en acciones propias de Samsung busca un efecto similar al de las RSU, pero como el número de acciones se fija por el precio en el momento del pago, produjo el extraño fenómeno de "celebrar la caída". Un caso de estudio sobre cómo los detalles de diseño distorsionan los incentivos.
Bienes raíces al sur de Seúl: adónde fluyen los cientos de millones
Donde la disputa del bono se encuentra con la economía real es la vivienda. Alrededor de los centros de DS de Samsung —Hwaseong, Pyeongtaek, Giheung— los bonos tras impuestos de cientos de millones de wones se convierten directamente en demanda de compra de vivienda. Los reportes de que "el desplome de la acción de Samsung está destrozando los sueños de vivienda nueva de los empleados" muestran cuán estrechamente están acoplados los bonos y los bienes raíces.
La escala es seria. El Banco de Corea estima la porción tras impuestos e inmediatamente convertible en efectivo de los bonos anuales en 21,9 billones de wones (unos USD 16.300 millones). Si eso fluye al consumo, podría elevar el crecimiento económico entre 0,06 y 0,09 puntos porcentuales. Los datos salariales del primer semestre de 2026 de la Korea Employers Federation muestran salarios mensuales promedio en electrónica y telecomunicaciones (incluida la fabricación de chips) de 9,434 millones de wones, un 23,1% más interanual, con los pagos especiales incluidos los bonos disparándose un 66,0%. Los bonos de chips ahora mueven las estadísticas salariales nacionales de Corea.
La paradoja: con los bonos pagados en acciones y la acción un 43,9% abajo, la riqueza en papel de los empleados se ha reducido drásticamente. Sueños de vivienda atados al precio de la acción: ese es el retrato del sistema de compensación de chips de Corea que revela esta disputa.
La visión de Chase
Leo esta disputa como una lección de que "las instituciones nunca son neutrales". En el momento en que el diseño dijo "una acción a la baja significa más acciones", celebrar la caída se convirtió en la elección racional para los empleados. Antes que la culpa moral, es un problema de diseño de incentivos. Si el número de acciones se hubiera fijado por un precio promedio durante un período en lugar del precio del día de pago, este extraño episodio nunca habría ocurrido.
La pregunta más profunda: ¿fue el 10,5% sin tope una elección inevitable para detener un éxodo de talento en el auge, o una reserva para la bomba de costos fijos del próximo ciclo? Mi respuesta es "ambas". Frente al 81,5% de intención de salida en fundición, Samsung no tenía alternativa real. Pero si el pago variable amplifica en lugar de amortiguar el ciclo, este sistema volverá a juicio en la próxima recesión. Lo sensato ahora es evolucionar hacia un vesting largo estilo RSU antes de que llegue ese día.
En términos de MBA, el diseño óptimo de compensación debe satisfacer tres condiciones a la vez: (1) lo suficientemente grande para retener talento en los auges, (2) lo suficientemente flexible para no amenazar a la empresa en las crisis, (3) alineado entre empleados y accionistas. El sistema actual de Samsung tiene éxito en (1), pero le queda tarea en (2) y (3).
Implicaciones
- Samsung Electronics: el episodio de "celebrar la caída" es una luz de advertencia sobre el diseño del sistema. Es hora de considerar cambiar el precio de referencia a un promedio y alargar el vesting.
- Accionistas: los bonos son una inversión en retención de talento, no solo un costo. Pero vigilen que la estructura sin tope no se convierta en una bomba de costos fijos en la próxima recesión.
- Empleados: 750 millones de wones antes de impuestos es un número en papel. Calculen lo realmente recibido tras impuestos (retención de hasta el 49,5%), restricciones de venta y volatilidad de la acción.
- Bienes raíces al sur de Seúl: observen la demanda de usuarios finales en Hwaseong, Pyeongtaek y Giheung alrededor de la temporada de bonos (marzo–abril de 2027), aunque la caída del precio ya ha reducido el poder adquisitivo real.
- Otras empresas: la disputa de bonos de chips de Corea se está extendiendo a Taiwán y EE. UU. Con TSMC, Micron y otras moviéndose para elevar la compensación, los estándares salariales globales se están reescribiendo.
FAQ
¿Por qué los empleados de Samsung celebraron la caída de la acción?
Porque el bono especial por desempeño que vence entre finales de marzo y principios de abril de 2027 se pagará en acciones de Samsung Electronics. Un precio más bajo en el momento del pago significa más acciones por el mismo bono, por lo que algunos empleados publicaron mensajes celebrando nuevas caídas (al 2026-10-16).
¿De qué tamaño es el bono especial?
El fondo equivale al 10,5% del beneficio operativo de la división DS, sin tope. Las estimaciones sindicales (base salarial de unos 80 millones de wones, antes de impuestos) lo sitúan en unos 750 millones de wones para memoria, 530 millones para organizaciones comunes y 240 millones para fundición y System LSI.
¿Por qué protestan los accionistas?
Traición al ver a empleados celebrar pérdidas que ellos mismos sufren, más una objeción estructural de que el 10,5% del beneficio operativo es excesivo. Una plataforma de accionistas minoritarios ha entregado una carta de deber fiduciario al National Pension Service.
¿Cómo afecta esto al mercado de vivienda?
Los bonos tras impuestos de cientos de millones de wones alimentan la demanda de compra de vivienda en Hwaseong, Pyeongtaek y Giheung al sur de Seúl. El Banco de Corea sitúa los bonos anuales inmediatamente convertibles en efectivo en 21,9 billones de wones, estimando un impulso al crecimiento de 0,06–0,09 puntos si se gastan.
Este artículo es informativo y no constituye asesoría de inversión. Las cifras citadas son al 2026-10-16 y pueden cambiar.


