 VLSI Korea
Chipletz a fondo: el Smart Substrate que elimina el interposer, la apuesta de la escisión de AMD
Chipletz nació en AMD en 2016 y se escindió en 2021. Su CEO, Bryan Black, dirigió el programa tras Fiji, el primer producto con HBM. El Smart Substrate elimina el interposer y bajó un diseño HBM de 16 capas de metal a 9. SKC posee ~12%. Hay tape-out demo, pero aún no hay cliente en producción.


Resumen en 30 segundos
- Chipletz es una startup de sustratos fabless de Austin, Texas. Nació en 2016 como una empresa dentro de la empresa (CIC) en AMD y se escindió como compañía independiente en 2021. AMD y ASE, el mayor proveedor de ensamblaje y prueba subcontratado (OSAT) del mundo, siguen siendo sus accionistas ancla.
- Su única idea de producto, el Smart Substrate, traslada la trama de interconexión die-to-die de paso fino, la E/S de alta velocidad y la entrega de potencia al propio sustrato del paquete — eliminando el interposer de silicio que en un paquete 2.5D convencional se sitúa entre los dies y el sustrato.
- La prueba registrada: en el diseño de evaluación de la propia Chipletz con herramientas EDA de Siemens, un SoC muy grande flanqueado por cuatro pilas HBM (paquete de 50 mm × 65 mm, más de 180.000 pines de dispositivo) necesitó 9 capas de metal con un Smart Substrate frente a 16 capas en la revisión anterior con interposer de silicio.
- La compañía está dirigida por Bryan Black, el Senior Fellow de AMD que dirigió el programa de apilado de dies detrás de Fiji, el primer producto con HBM, en 2015. SKC se sumó como inversor estratégico en septiembre de 2023 con una participación de alrededor del 12%. Más allá de una ronda registrada de 9 millones de dólares, los importes no se han divulgado.
- Estado en octubre de 2026: el primer diseño de demostración ya completó su tape-out y un segundo diseño está en curso, pero no se ha anunciado públicamente ningún cliente en producción en volumen. Chipletz es una apuesta tecnológica, todavía no un resultado comercial — y este análisis la trata como tal.
Por qué el sustrato se convirtió en el campo de batalla
Durante cincuenta años el paquete fue fontanería: protegía el die y distribuía las señales hacia la placa. Esa era terminó cuando el escalado de transistores dejó de pagar por sí solo el rendimiento del sistema. El rendimiento procede ahora de meter más silicio en un solo paquete — chiplets de cómputo, dies de E/S y pilas HBM lado a lado — y el paquete decide a qué velocidad pueden hablar esos dies, con qué limpieza reciben la potencia y cuánto cuesta todo el conjunto.
La respuesta por defecto de la industria es el interposer de silicio, perfeccionado por el CoWoS de TSMC: una losa de silicio, grabada con cableado fino y vías a través del silicio (TSV), que transporta cada señal die-to-die. Funciona de maravilla. También es una pieza de silicio procesado del tamaño de una oblea que hay que fabricar, probar y rentabilizar para cada paquete, y su capacidad ha sido una de las restricciones vinculantes de la expansión de la IA. El interposer es, en efecto, un segundo chip cuyo único trabajo es ser el suelo.
La pregunta fundacional de Chipletz es desconcertantemente simple: ¿por qué comprar el suelo como silicio? Un sustrato de paquete moderno ya es una estructura de cableado multicapa. Si el propio sustrato pudiera transportar el tráfico denso y de paso fino entre dies vecinos — y entregar una potencia más limpia al mismo tiempo —, el interposer, su coste, su cola de capacidad y su riesgo de rendimiento podrían desaparecer de la lista de materiales. Esa es la tesis del Smart Substrate, y por eso el lema de la compañía es «The Substrate is your System» (el sustrato es tu sistema).
Cronología de la compañía
| Año | Hito |
|---|---|
| 2015 | Bryan Black lleva el programa de apilado de dies de AMD hasta el lanzamiento de Fiji, la primera GPU con HBM — el primer producto con interposer de gran volumen de la industria |
| 2016 | Chipletz comienza como empresa dentro de la empresa (CIC) en AMD, en Austin, Texas |
| 2021 | Escisión como compañía independiente; AMD y ASE se convierten en accionistas ancla |
| 2022 | Primer diseño de Smart Substrate completado; la evaluación con Siemens EDA ejecuta un SoC muy grande más cuatro pilas HBM sobre la tecnología |
| 2023 (ene) | Siemens elegido como proveedor estratégico de EDA (Xpedition Substrate Integrator, Xpedition Package Designer, HyperLynx, Calibre 3DSTACK) |
| 2023 (sep) | SKC se suma como inversor estratégico y toma una participación de alrededor del 12%; el importe no se divulga |
| 2024 | Nuevas rondas en fase temprana registradas en bases de datos de empresas; importes no divulgados. La entrega inicial de productos a clientes y socios se había fijado como objetivo para principios de 2024 |
| 2025–2026 | Tape-out del primer diseño de demostración completado y segunda iteración de diseño en curso (según Siemens EDA). Equipo de unas 25 personas. Sin ningún diseño en producción anunciado públicamente a octubre de 2026 |
Las personas: realeza del encapsulado, no principiantes
Las startups de encapsulado avanzado suelen fundarlas personas que quieren trabajar en encapsulado. Chipletz la fundaron las personas que lo definieron.
Bryan Black, cofundador y CEO, pasó más de dos décadas en Intel y AMD. Como Senior Fellow de AMD fue la cara pública y el líder técnico del esfuerzo de apilado de dies de AMD — un programa de ocho años que se envió en 2015 como la GPU Fiji, el primer producto en combinar un die lógico y pilas HBM sobre un interposer de silicio a volumen de consumo. Cuando la industria habla de «el equipo que introdujo el encapsulado HBM», Black es uno de los nombres a los que se refiere. Sus charlas posteriores en AMD sobre integración heterogénea se leen como la presentación de Chipletz escrita con antelación: los enfoques de puente se vuelven interesantes cuando los interposers llegan a su límite, el known-good-die tiene que redefinirse, y la integración — no los transistores — es de donde vendrá el rendimiento en adelante.
Michael Su, cofundador y CTO, y Michael Alfano, vicepresidente de ingeniería de producto, proceden del mismo mundo del encapsulado, y el equipo en general está formado por veteranos de AMD y de otras grandes empresas de sistemas. Esto importa para lo que Chipletz vende. Una plataforma de sustrato no se adopta porque una hoja de datos parezca buena; se adopta cuando la organización de encapsulado de un cliente confía en que el proveedor codiseñe un paquete que no puede fallar. El verdadero activo de Chipletz es que sus fundadores han hecho personalmente el tape-out de los paquetes que todos los demás ahora copian.
Smart Substrate, diseccionado
Un paquete 2.5D convencional tiene tres niveles de cableado: los dies, un interposer de silicio que transporta el tráfico denso die-to-die, y un sustrato orgánico que distribuye todo hacia la placa y trae la potencia. El Smart Substrate pliega el nivel intermedio dentro del tercero. Cuatro elementos componen la arquitectura:
1. Trama die-to-die de paso fino dentro del sustrato. El cableado denso y de corto alcance que los chiplets usan para hablar entre sí — históricamente trabajo exclusivo del interposer — se construye como enrutamiento de alta densidad dentro del sustrato, concentrado donde los dies se sitúan adyacentes. Las señales que necesitan densidad de clase interposer la obtienen; el resto del paquete no paga por silicio que no necesita.
2. E/S externa de alta velocidad. La misma trama transporta enlaces rápidos fuera del paquete hacia módulos de cómputo externos y periféricos, de modo que el límite del paquete deja de ser un precipicio de ancho de banda.
3. La potencia como función diseñada, no como parche. Los condensadores de desacoplo se integran en el propio sustrato, cerca de los dies, y la plataforma admite múltiples dominios de voltaje desde una única alimentación — una función de apariencia modesta que elimina coste y complejidad reales a nivel de placa, porque los dies de distintos proveedores, construidos en nodos distintos, rara vez quieren el mismo voltaje. La integridad de potencia es uno de los asesinos silenciosos de los productos multi-die; Chipletz la trata como un argumento de venta de primer orden («potencia más limpia» es uno de sus tres titulares).
4. Integración neutral respecto al proveedor. El objetivo declarado es integrar «prácticamente cualquier die de cualquier fabricante». Como Chipletz no vende ni los dies ni el proceso de fundición, no tiene ningún incentivo para atar a un cliente a un único proveedor de silicio — una diferencia estructural frente a todas las plataformas de encapsulado establecidas, cada una de las cuales existe para atraer obleas a las fábricas o líneas de ensamblaje de su propietario.
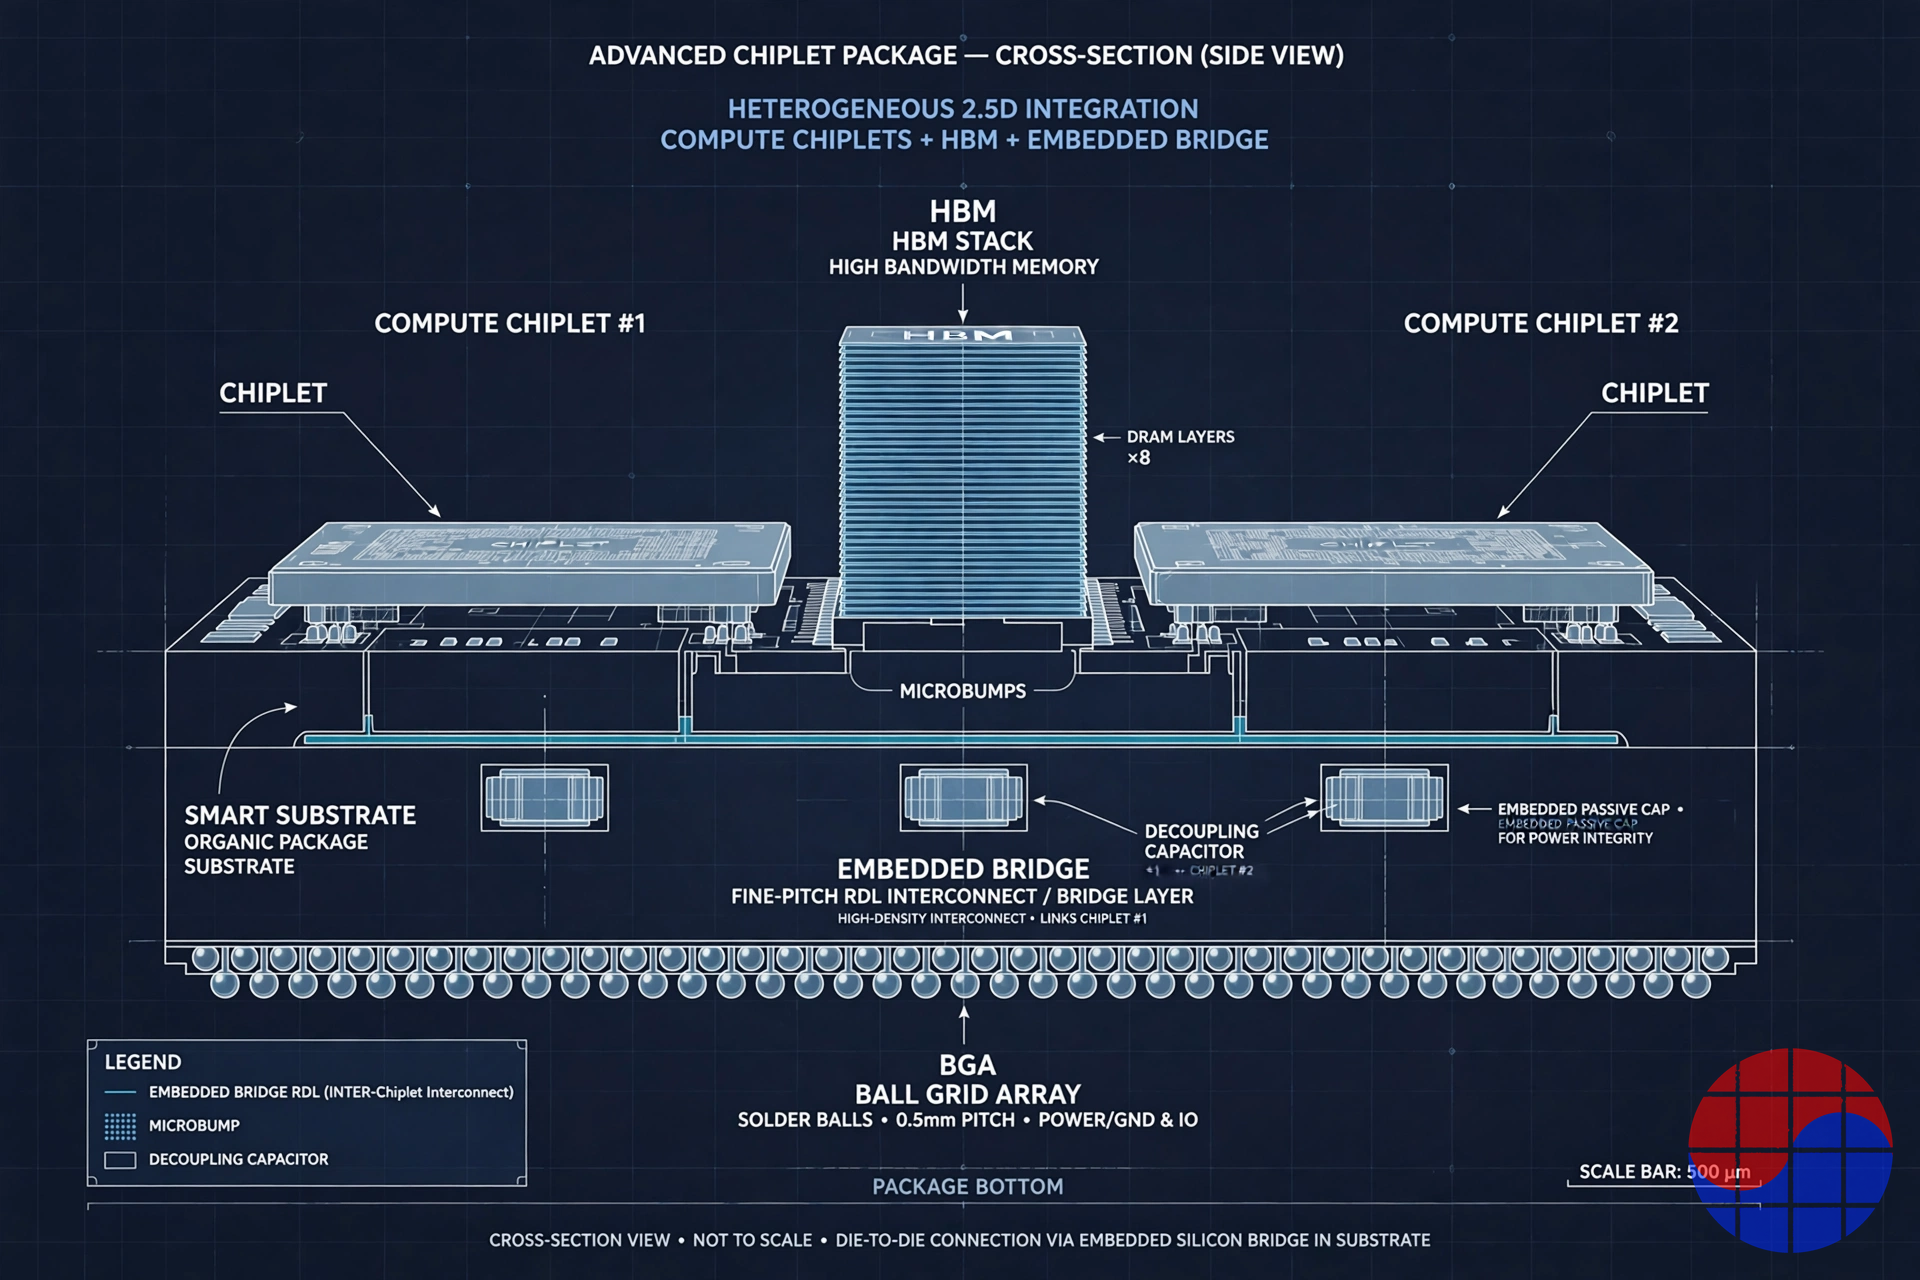
Concepto de sección transversal del enfoque Smart Substrate: la interconexión de paso fino y los condensadores de desacoplo viven dentro del sustrato, así que no se necesita un nivel de interposer separado. Fuente: ilustración de VLSI Korea.
El diseño de prueba, en números
Chipletz no publica una hoja de datos, pero su diseño de evaluación con Siemens EDA consta en registro, y es la evidencia técnica más concreta disponible:
| Métrica | Diseño de evaluación Smart Substrate |
|---|---|
| Configuración | Un SoC muy grande flanqueado por cuatro pilas HBM |
| Tamaño del paquete | ~50 mm × 65 mm |
| Redes que conectan los dies | Más de 8.000 |
| Vías | ~1,2 millones |
| Pines totales de dispositivo | Más de 180.000 |
| Bolas BGA | 2.800 |
| Circuitos de reutilización | Más de 150 |
| Capas de metal — diseño Smart Substrate | 9 |
| Capas de metal — revisión anterior con interposer de silicio | 16 |
Lea con atención las dos últimas filas, porque son todo el argumento comercial en miniatura. Las capas de metal son coste, tiempo de ciclo y riesgo de rendimiento. Una arquitectura que alcanza el mismo sistema — el mismo SoC, las mismas cuatro pilas HBM, el mismo número de pines — con aproximadamente un 44% menos de capas de metal, y sin consumir en absoluto un gran interposer de silicio procesado, ataca los dos recursos más escasos del hardware de IA: el coste de encapsulado y la capacidad de encapsulado. Los diseños de Chipletz operan además a una escala de planificación muy alejada de los métodos manuales: Siemens ha descrito diseños de paquetes de esta clase que se aproximan a los 50 millones de pines de conectividad por planificar y verificar, y por eso la alianza de EDA no es una nota al pie sino parte del producto.
El mapa competitivo: cuatro formas de cablear un paquete
Chipletz no compite con «el encapsulado». Compite con estrategias de cableado concretas, cada una con un propietario distinto y una lógica económica distinta:
| Enfoque | Cómo se cablean los dies | Paso die-to-die / energía | Perfil de tamaño y coste | Controlado por |
|---|---|---|---|---|
| Sustrato orgánico convencional | Solo enrutamiento del sustrato | Bumps de clase ~100 µm; ~1,7 pJ/bit | El más barato; no puede transportar tráfico denso de chiplets | Fabricantes de sustratos, OSAT |
| Interposer de silicio completo (TSMC CoWoS-S) | Una gran losa de silicio con TSV bajo todos los dies | Micro-bumps de clase ~40 µm; alta densidad en todas partes | Máximo rendimiento; el área del interposer crece con el paquete y los límites del retículo exigen costura (stitching); capacidad restringida | TSMC |
| Interposer RDL con puentes de silicio (TSMC CoWoS-L) | Portador RDL más pequeños chips puente de silicio (LSI) donde se necesita densidad | Densidad de clase puente en los bordes del die | Más barato que el interposer completo; sigue habiendo un nivel de interposer separado que construir y adjuntar | TSMC |
| Puente incrustado (Intel EMIB) | Pequeños puentes de silicio incrustados directamente en el sustrato orgánico | Micro-bumps de 55 µm, ~45 µm en generaciones posteriores; ~0,5 pJ/bit | Sin interposer; la colocación del puente queda fijada al fabricar el sustrato | Intel |
| Unión híbrida 3D (TSMC SoIC) | Dies unidos cara a cara, cobre contra cobre | Paso de unión de 9 µm en el lanzamiento (2023), 6 µm en la producción de 2025 | Un eje completamente distinto: apilado vertical, no cableado lateral | TSMC |
| Smart Substrate (Chipletz) | Trama de paso fino, E/S y potencia integrados en el sustrato; sin interposer ni nivel de puente separado | Cifras detalladas de paso no divulgadas públicamente | Aspira a una integración de clase interposer con economía de sustrato; suma desacoplo integrado y potencia multidominio | Chipletz (fabless; se fabrica con socios de sustrato) |
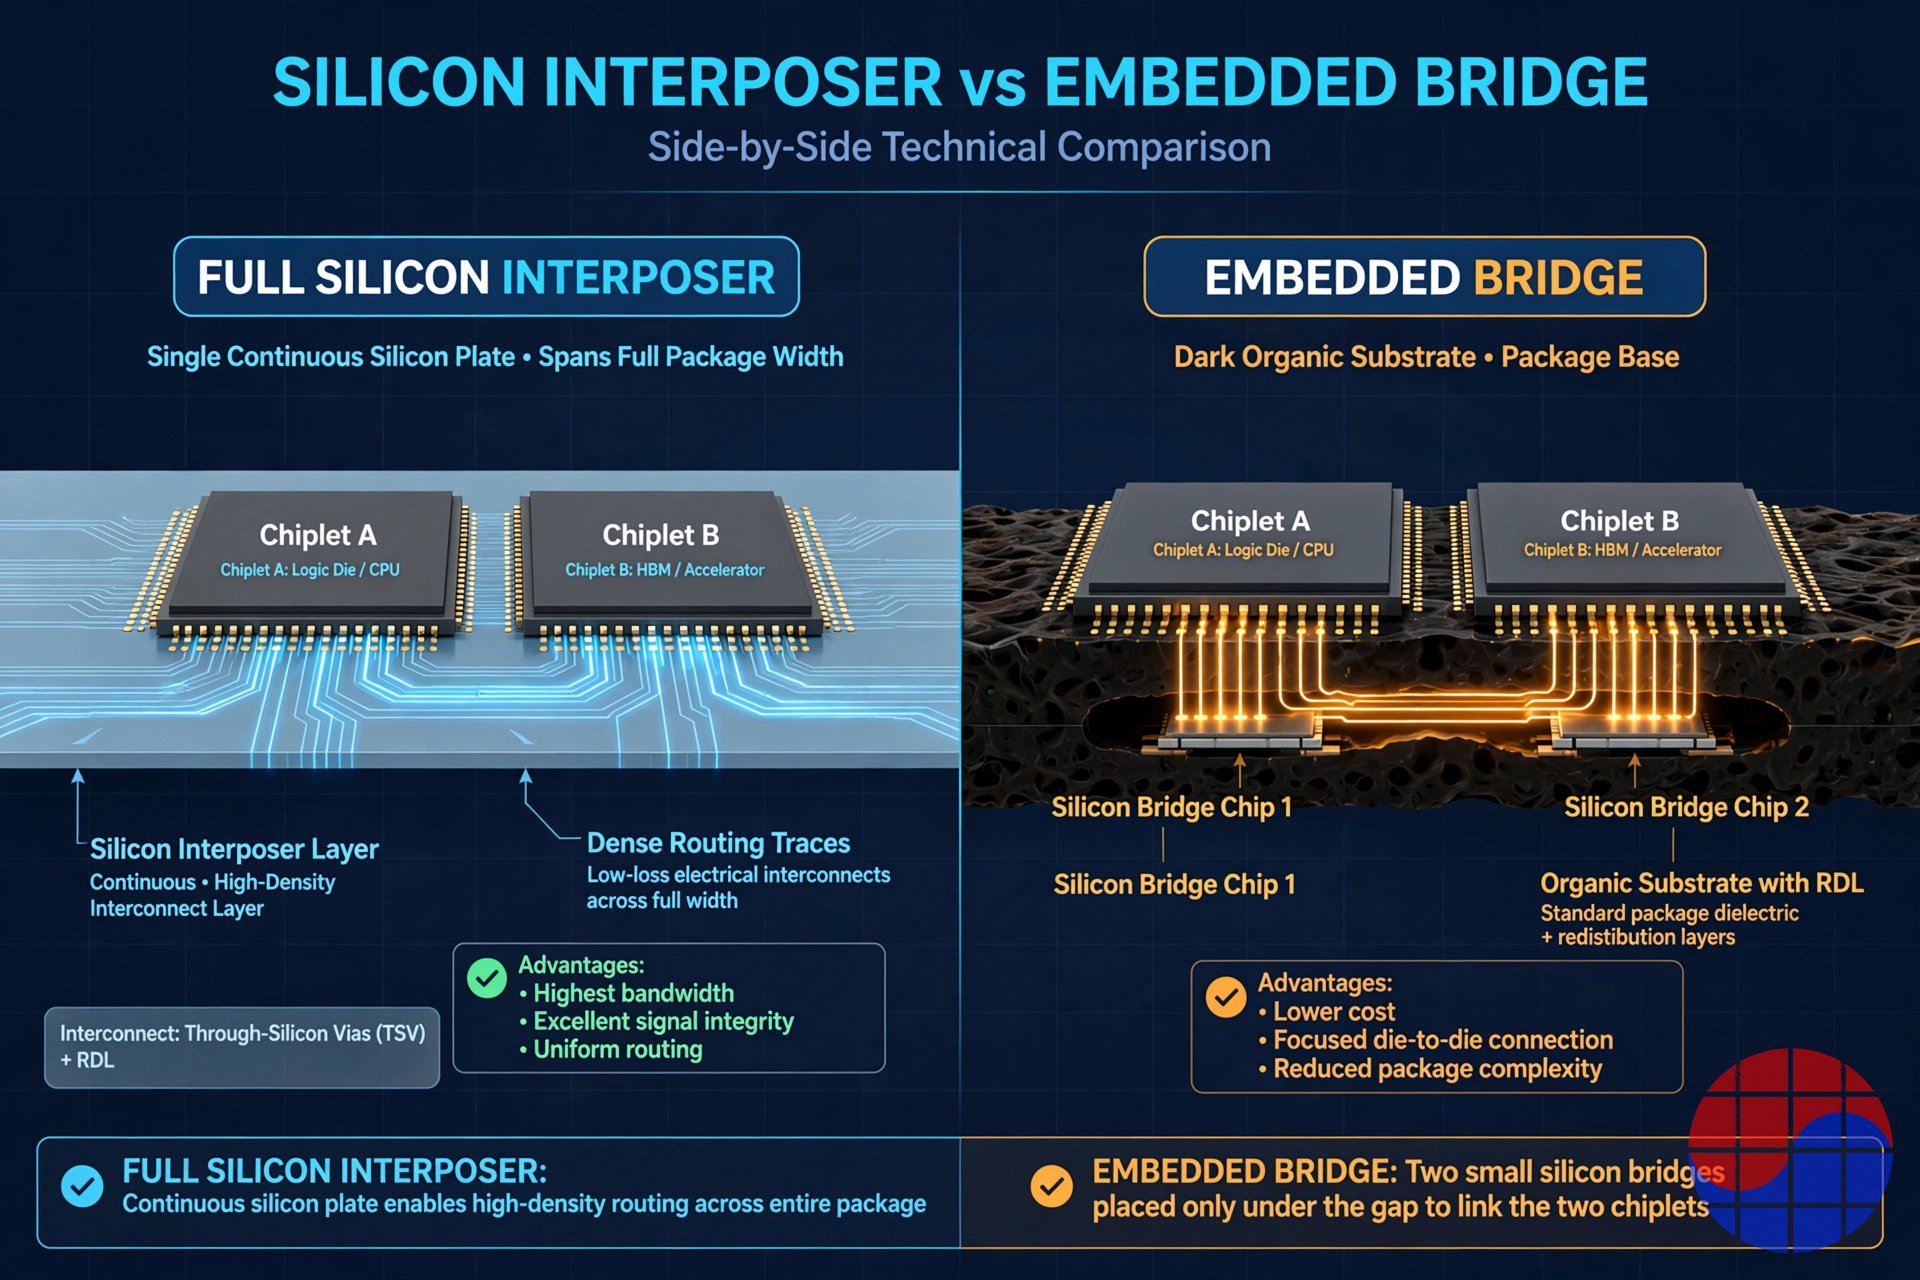
La bifurcación económica del encapsulado 2.5D: pagar silicio en todo el paquete, o concentrar el cableado denso en los bordes de los dies. Fuente: ilustración de VLSI Korea.
Dos aclaraciones mantienen honesto este mapa. Primero, EMIB es el pariente más cercano — Intel demostró hace una década que incrustar cableado denso en el sustrato vence en coste a un interposer completo. La diferenciación de Chipletz no es la idea del puente en sí; es ofrecer esa clase de integración como plataforma neutral respecto al proveedor, con la arquitectura de potencia diseñada dentro, disponible para clientes que no son de Intel. Segundo, SoIC y la unión híbrida no son competidores sino una dimensión distinta: apilan dies verticalmente, mientras Chipletz los cablea lateralmente. Un paquete futuro puede usar plausiblemente ambas cosas — pilas unidas de forma híbrida sentadas sobre un Smart Substrate.
No es la misma capa que Eliyan
Chipletz se menciona a menudo en la misma frase que Eliyan, y la pareja confunde más de lo que aclara. Venden capas distintas de la pila de chiplets. Eliyan vende la interfaz eléctrica — IP de PHY die-to-die (su NuLink PHY ha demostrado 64 Gbps por bump) que permite que dos dies se hablen, y funciona tanto en encapsulado estándar como en sustratos avanzados. Chipletz vende el medio físico — la plataforma de sustrato por la que viajan las señales y la red de potencia que alimenta los dies. Un PHY sin ruta es inútil; una ruta sin PHY es silenciosa. Ambos son complementos que se agrupan porque los dos son «startups de chiplets», y cualquier mapa serio del ecosistema debería mantener las capas separadas: IP de PHY arriba, el medio de interconexión en el centro, la fabricación de fundición y OSAT abajo.
Dinero y accionistas
La tabla de capitalización de Chipletz dice más que los tamaños de sus rondas (en su mayoría no divulgados):
| Elemento | Detalle |
|---|---|
| Accionistas ancla | AMD (originadora) y ASE (el mayor OSAT del mundo) mantienen participaciones destacadas desde la escisión |
| Ronda registrada (sep 2023) | 9 millones de dólares registrados en bases de datos de empresas junto a la entrada de SKC; el nombre de la ronda difiere según la fuente (SKC describe su participación como una Serie B) |
| SKC (sep 2023) | Inversor estratégico; alrededor del 12% tras la ronda; importe no divulgado por acuerdo de confidencialidad |
| Rondas posteriores | Nuevas rondas en fase temprana registradas en febrero y noviembre de 2024; importes no divulgados |
| Valoración | No divulgada públicamente |
La inversión de SKC merece un párrafo, porque explica la ruta más plausible de Chipletz hacia la escala de fabricación. SKC es el grupo coreano de materiales que está detrás de Absolics, que construyó una fábrica de sustratos de vidrio en Georgia, EE. UU. — una de las apuestas de mayor perfil en materiales de sustrato de próxima generación. SKC dijo explícitamente que quiere combinar su capacidad de producción de sustratos con el saber hacer de ingeniería y la red de clientes de Chipletz para construir un «ecosistema de soluciones de encapsulado de chips» diferenciado, incluidas respuestas conjuntas a la ley CHIPS de EE. UU. En otras palabras: Chipletz aporta la arquitectura y los diseños ganados; socios como SKC/Absolics y ASE aportan las fábricas. Eso es lo que significa «sustrato fabless» en la práctica — Chipletz es para los sustratos lo que una empresa de chips fabless es para las obleas.
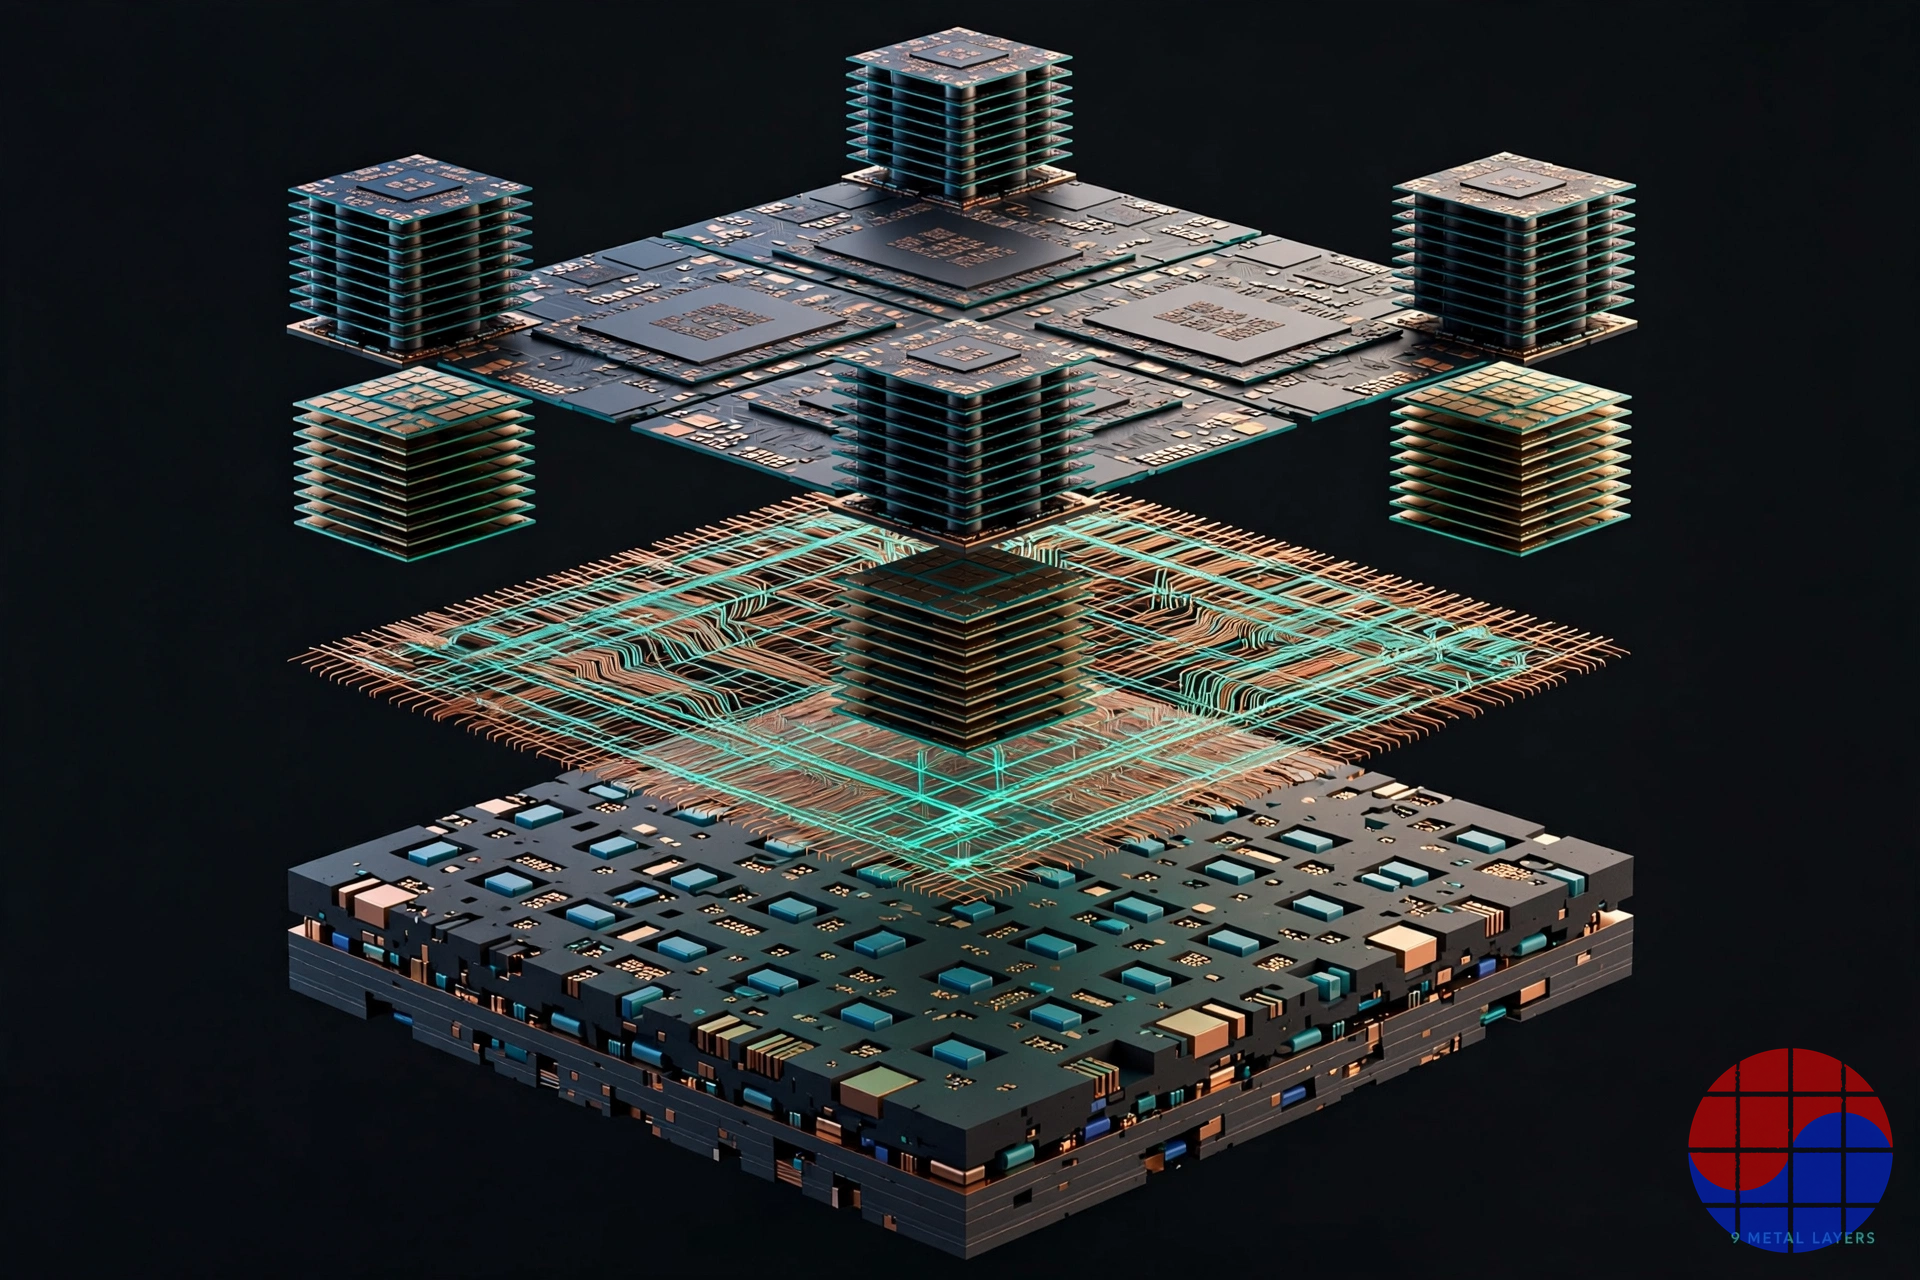
Vista explosionada de la pila de integración que Chipletz quiere poseer: dies, trama de interconexión y un sustrato consciente de la potencia. Fuente: ilustración de VLSI Korea.
Realidad de adopción y riesgos
Un análisis a fondo de categoría premium debe al lector el escenario bajista con el mismo detalle que el alcista. Cinco riesgos definen la posición real de Chipletz en octubre de 2026:
1. Ninguna victoria en producción hecha pública. El objetivo temprano de la propia compañía — productos iniciales para clientes y socios a principios de 2024 — ha pasado sin un diseño en volumen anunciado públicamente. Un tape-out de demostración completado y una segunda iteración de diseño muestran que la tecnología es real; no muestran que esté adoptada. En encapsulado, la distancia entre esos dos estados se mide en años de cualificación.
2. La lista de clientes es la industria. Los compradores que necesitan integración de clase interposer a escala son un puñado de hiperescaladores y gigantes de chips, y la mayoría está comprometida verticalmente: los volúmenes de NVIDIA y AMD fluyen por la hoja de ruta de encapsulado de TSMC, Intel impulsa su propia pila EMIB/Foveros, y Broadcom y Marvell tienen alineaciones profundas de fundición. Una plataforma neutral resulta más atractiva para el segundo nivel — startups de ASIC de IA, defensa y HPC especializado —, que es un mercado real pero más lento.
3. Ser fabless corta en ambos sentidos. Chipletz no posee capacidad de sustratos. Su modelo depende de que los socios (SKC/Absolics en materiales, ASE en ensamblaje) ejecuten un sustrato novedoso con rendimiento, en volumen y sobre las prioridades de hoja de ruta de otra empresa. Cada socio es también un competidor potencial, o una distracción para despriorizar el programa.
4. Equipo pequeño, ciclos largos. Unas 25 personas es escala de casa de diseño, no de empresa de plataforma. Cada compromiso con un cliente es un esfuerzo de codiseño de varios trimestres; la compañía solo puede ejecutar unos pocos en paralelo, así que un programa que se retrase es un evento material.
5. Los incumbentes están absorbiendo la idea. CoWoS-L ya concede la idea central — la mayor parte del paquete no necesita cableado con densidad de silicio — e Intel lleva años produciendo puentes incrustados. Chipletz debe mantenerse por delante de dos de las organizaciones de ingeniería mejor financiadas del planeta, en su propio terreno, mientras ellas agrupan el encapsulado con las obleas y el ensamblaje que el cliente compra de todos modos.
La opinión de Chase
Tres juicios, en orden descendente de confianza.
Primero, la tesis es correcta y temprana, no errónea. El interposer es una tecnología de transición — brillante, pero un puente (en el sentido histórico) entre la era en que los sustratos no podían enrutar y la era en que sí pueden. Cada curva de costes de la industria apunta a empujar la función hacia abajo, al sustrato y a la fabricación a nivel de panel. Black identificó esto desde dentro de AMD antes que casi nadie; el programa Fiji que dirigió es precisamente lo que le enseñó los límites del interposer.
Segundo, el destino de Chipletz lo decidirán los socios, no la física. La evidencia tecnológica — un diseño de 50 × 65 mm con cuatro HBM en nueve capas de metal — es creíble y lleva el nombre de Siemens adjunto. Lo que falta no es la prueba, sino una bandera de producción plantada por un cliente con nombre en la línea de un socio. Observe el eje SKC/Absolics: si algún día un diseño Smart Substrate hace tape-out sobre una hoja de ruta de sustrato de vidrio en Georgia, el modelo de sustrato fabless deja de ser una presentación y se convierte en una cadena de suministro.
Tercero, el desenlace más probable es estratégico, no una IPO. Una empresa de ~25 personas que posee la arquitectura, el saber hacer del flujo EDA y la confianza de exactamente las personas que compran encapsulado avanzado vale más dentro de un fabricante de sustratos, un OSAT o una plataforma adyacente al EDA que como entidad independiente. AMD y ASE ya están en la tabla de capitalización; SKC compró su opción en 2023. La pregunta no es si la idea del Smart Substrate será absorbida por la hoja de ruta de sustratos de la industria — lo será — sino si los accionistas de Chipletz capturan ese valor primero mediante la adopción, o mediante una adquisición que ponga precio al equipo y a la IP. En cualquier caso, «el sustrato es el sistema» ya ha ganado como idea. La única pregunta abierta es quién cobra por ello.
FAQ
Q: ¿Qué es Chipletz? A: Chipletz es una startup de sustratos fabless con sede en Austin, Texas, escindida de AMD en 2021 tras comenzar como una iniciativa interna de AMD en 2016. Dirigida por su CEO Bryan Black, desarrolla el Smart Substrate, un sustrato de paquete con interconexión de chiplets de paso fino, E/S de alta velocidad y entrega de potencia integrados, que elimina la necesidad de un interposer de silicio.
Q: ¿En qué se diferencia el Smart Substrate del CoWoS de TSMC o del EMIB de Intel? A: CoWoS coloca todos los dies sobre un interposer de silicio separado (CoWoS-S) o un interposer RDL con puentes de silicio incrustados (CoWoS-L); Intel EMIB incrusta pequeños puentes de silicio en el sustrato, pero solo como parte de la propia plataforma de encapsulado de Intel. El Smart Substrate integra la trama densa die-to-die, la E/S y la potencia — incluidos condensadores de desacoplo integrados y múltiples dominios de voltaje desde una única alimentación — directamente en una plataforma de sustrato neutral respecto al proveedor, vendida por una compañía independiente.
Q: ¿Quién ha invertido en Chipletz? A: AMD y ASE son accionistas ancla desde la escisión de 2021. En septiembre de 2023, la coreana SKC se sumó como inversor estratégico con una participación de alrededor del 12%, con el importe no divulgado; las bases de datos de empresas registran una ronda de 9 millones de dólares en ese momento y nuevas rondas en fase temprana en 2024, también sin divulgar. La financiación total y la valoración no son públicas.
Q: ¿Está el Smart Substrate en producción? A: No en producción en volumen anunciada públicamente a octubre de 2026. Chipletz completó su primer diseño de Smart Substrate en 2022, su primer diseño de demostración ya hizo tape-out y una segunda iteración de diseño está en curso con herramientas EDA de Siemens. Ningún cliente de producción ha sido nombrado públicamente.
Q: ¿Quién es Bryan Black? A: Bryan Black es cofundador y CEO de Chipletz, un experto en encapsulado con más de 20 años en Intel y AMD. Como Senior Fellow de AMD dirigió el programa de apilado de dies detrás de Fiji (2015), la primera GPU enviada con HBM sobre un interposer de silicio, y se le considera una de las máximas autoridades en integración 3D y heterogénea.
Fuentes: anuncios y material de caso de estudio de Chipletz y Siemens EDA; comunicado de prensa de SKC (septiembre de 2023); cobertura de la prensa económica coreana e internacional sobre la inversión de SKC; perfil de empresa de PitchBook (consultado en octubre de 2026). Los importes de financiación y la valoración de la compañía son los divulgados por esas fuentes; las cifras no divulgadas se marcan como tales. Este artículo es un análisis, no un consejo de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


