 VLSI Korea
La última resistencia del cobre: por qué el 448G PAM6 retrasa la era de la fotónica en el rack de IA
En racks de 576 GPU, la batalla real es la integridad de señal: 448G PAM6, sustratos PTFE y cableado denso dan al cobre 1-2 generaciones más y retrasan la economía del CPO. Análisis de quién gana dinero en el cruce.


La última resistencia del cobre: por qué el 448G PAM6 retrasa la era de la fotónica en el rack de IA
Resumen en 30 segundos: En los racks de IA con 576 GPUs, todo el mundo mira el cómputo, pero la batalla real se libra en la integridad de señal. El cobre —con 448G por lane, modulación PAM6, sustratos de PTFE y cables de ultra alta densidad— tiene fuerza para una o dos generaciones más, y eso retrasa la economía de la transición a la fotónica co-empaquetada (CPO/LPO). La conclusión: el cruce óptico-cobre no lo decidirá la física, sino la testabilidad y el coste por Gbps. Quien controle ese tramo gana el margen.
Background: cuando el rack se convirtió en la computadora
Hasta hace poco, el servidor era la unidad de diseño. Hoy es el rack. Los diseños de escala de rack con 576 GPUs en un solo dominio de interconexión cambiaron las reglas: la red de escala (scale-up) dentro del rack debe mover terabits entre aceleradores con latencias de microsegundos, y la desagregación entre prefill y decode —separar las fases de generación de tokens en pools de hardware distintos— multiplica el tráfico este-oeste dentro del mismo bastidor.
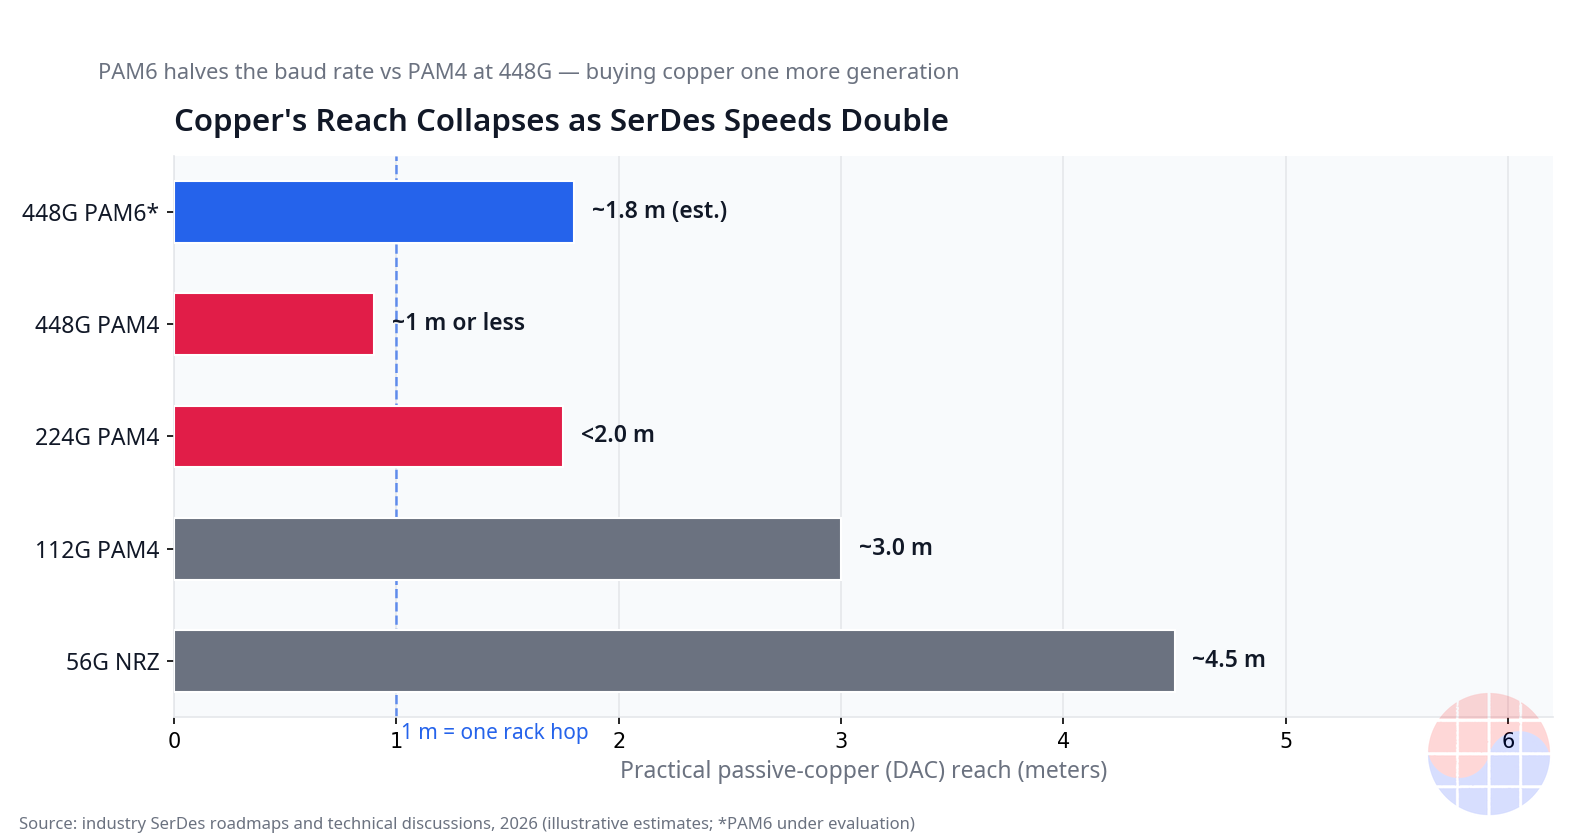
En ese contexto, cada lane eléctrico importa. La generación 224G por lane ya opera cerca del límite físico del cobre: el alcance práctico cae por debajo de los 2 metros por efecto pelicular (skin effect) y los límites de Nyquist. La siguiente parada, 448G por lane, reduce el alcance a aproximadamente 1 metro o menos. A esa distancia, un backplane clásico de FR-4 ya no sirve: la señal muere antes de llegar.
La industria tiene dos respuestas candidatas. La primera: estirar el cobre con materiales exóticos y esquemas de modulación más densos. La segunda: saltar a la óptica dentro del paquete (co-packaged optics, CPO) o a la óptica lineal (LPO). La narrativa dominante dice que la óptica es inevitable. La realidad económica dice que el cobre aún no se rinde.
Deep Dive: la anatomía de la resistencia del cobre
PAM6 entra en escena
A partir de octubre de 2026, la industria evalúa seriamente la modulación PAM6 para 448G. El razonamiento es aritmético: PAM4 codifica 2 bits por símbolo; PAM6 codifica aproximadamente 2.58 bits por símbolo (log₂6). Para alcanzar 448 Gbps por lane, PAM4 exige 224 GBaud —una velocidad de símbolo brutal que dispara el ancho de banda requerido del canal—. PAM6 baja el baud rate a unos 174 GBaud, lo que relaja los requisitos del canal de cobre lo suficiente como para que el alcance de ~1 metro siga siendo viable.
El precio es complejidad: PAM6 necesita conversores ADC/DAC de mayor resolución, DSP más agresivo y un presupuesto de ruido mucho más ajustado. Pero la industria ya pagó ese peaje una vez con la transición de NRZ a PAM4. La maquinaria de ecualización (FFE, DFE, CTLE) y de corrección de errores (FEC) existe; es cuestión de escalarla.
El ecosistema PTFE se organiza
En el OCP Global Summit 2026 se presentaron, dentro del ecosistema MGX, una placa NVLink basada en sustrato de PTFE y un cartucho de cables de interconexión de ultra alta densidad (Ultra Dense Interconnect Cable Cartridge). Trece empresas —de PCB, materiales, conectores y cables— ya trabajan en esa cadena. El mensaje es claro: el sustrato de PTFE, con su constante dieléctrica baja y su factor de disipación mínimo, deja de ser un material de nicho para RF y se convierte en infraestructura de producción para 448G.
Esto importa porque el coste del canal es el verdadero campo de batalla. Un backplane de PTFE es caro frente al FR-4, pero es un orden de magnitud más barato que rediseñar todo el sistema alrededor de fibra, acoplamiento óptico y motores fotónicos.
La óptica también avanza, pero tropieza en el test
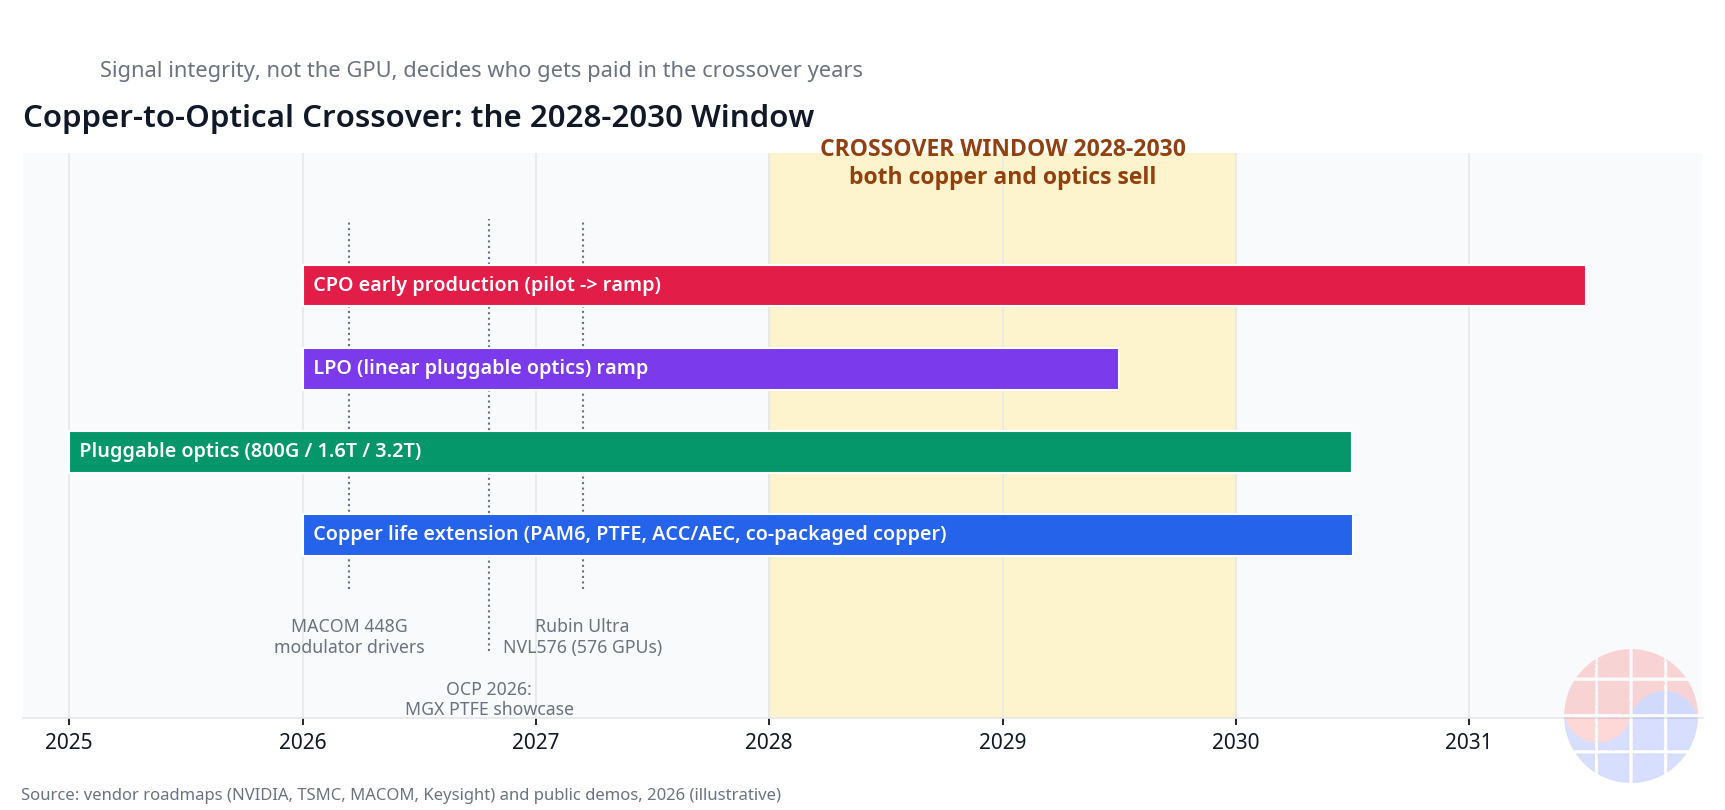
La óptica no está quieta. En marzo de 2026, MACOM anunció drivers 448G por lane en PAM4 (MAOM-025408 y MAOM-022404) con más de 120 GHz de ancho de banda de RF, orientados a transceptores de 1.6T y 3.2T. Y en la OFC 2025, Keysight, NTT y Lumentum demostraron 448 Gbps ópticos con PAM4 a 224 GBaud. La fotónica funciona en el laboratorio.
El cuello de botella está en otro lado: el test. El ramp de volumen de CPO no lo limita la fotónica en sí, sino el throughput de prueba —test de PIC a nivel de oblea (wafer), probing y acoplamiento de fibra (fiber attach)—. Cada motor óptico co-empaquetado debe probarse, calibrarse y acoplarse con precisiones de micras, y esa cadena aún no escala al ritmo de una línea de ensamblaje de cobre. Mientras el test no se industrialice, el CPO es una tecnología de demostración con precio de prototipo.
El bando pro-CPO tiene sus argumentos
Hay que ser justos: el campo que defiende un CPO temprano tiene argumentos de peso. Potencia y densidad. Cada conversión eléctrico-óptico-eléctrico en un transceptor enchufable quema energía que, multiplicada por miles de puertos en un rack de 576 GPUs, se convierte en megavatios y en toneladas de disipación térmica que el diseño del centro de datos debe absorber. Acercar la óptica al ASIC elimina etapas de retiming y reduce la potencia por bit de forma estructural.
El problema es el timing económico: esos ahorros solo se materializan a volumen, y el volumen solo llega cuando el coste total —incluido el test— baja del coste del cobre extendido. Hoy, ese cruce no ha ocurrido.
Chase's Take: la mirada del ingeniero de integridad de señal
He pasado años firmando signoff de STA en diseños donde un margen de picosegundos decide si el chip vive o muere. La integridad de señal en 448G me resulta familiar: es el mismo juego de presupuestos, solo que jugado en centímetros de cobre en lugar de micras de silicio.
Mi lectura: el PAM6 para 448G es técnicamente viable pero económicamente incómodo para todos menos para quienes venden el ecosistema —materiales PTFE, conectores de alta densidad, DSP—. Es la última exprimida del cobre, y las últimas exprimidas siempre son las más rentables para los incumbentes porque reutilizan fábricas, cadenas de suministro y, sobre todo, conocimiento de test ya amortizado.
El CPO, en cambio, exige reconstruir la cadena de test desde cero: wafer-level PIC test con acoplamiento óptico, burn-in de láseres, calibración por unidad. Eso no es un problema de física; es un problema de capex y de curva de aprendizaje. En mi experiencia, las curvas de aprendizaje de test son las más lentas de toda la industria porque cada fallo es un yield perdido que nadie quiere firmar.
Apuesta: el cobre gana 1–2 generaciones más en el dominio intra-rack (hasta ~1 metro), la óptica lineal (LPO) se come primero el inter-rack donde el cobre ya no llega, y el CPO pleno espera a que alguien resuelva el test a coste de cobre. Quien resuelva el test de PIC a nivel de oblea a escala será quien capture el margen de la transición, no quien tenga el mejor modulador.
Implications: quién gana dinero en el cruce
Para inversores: el tramo 2026–2028 premia a la cadena del cobre extendido —sustratos de baja pérdida, conectores, cableado de alta densidad y DSP para PAM6—. El CPO es una opción de compra (call option) sobre el test: interesante, pero no apuestes el grueso del capital hasta ver throughput de prueba a escala. Los drivers 448G de marzo de 2026 (MACOM y compañía) son la señal de que el ecosistema eléctrico ya está monetizando la generación.
Para operadores de centros de datos: diseñar hoy un rack de 576 GPUs obliga a una decisión de arquitectura con horizonte de 5 años. Si eliges cobre extendido, tu riesgo es la obsolescencia en la siguiente generación; si eliges CPO temprano, tu riesgo es el coste y la disponibilidad. La jugada pragmática: arquitecturas modulares donde el dominio óptico-eléctrico sea intercambiable —el cartucho de interconexión denso que mostró el ecosistema MGX apunta exactamente en esa dirección—.
Para Corea: la expansión de centros de datos de IA en Corea —con su base de memoria HBM y su cadena de empaquetado avanzado— se juega en este mismo cruce. Un operador coreano que apueste hoy por infraestructura de cobre extendido compra tiempo y capex predecible; uno que salte directo a CPO compra opcionalidad tecnológica a precio de pionero. La decisión no es técnica, es de balance: y en un mercado donde la memoria ya demostró que el test y el yield deciden los ganadores, subestimar el cuello de botella de prueba óptica sería repetir historia ajena.
Para la cadena de suministro: trece empresas ya alineadas en el ecosistema PTFE/cableado denso es la señal más fuerte del mercado. Cuando PCB, materiales, conectores y cables se mueven juntos, no es un experimento: es una rampa de producción en formación.
Nota: este análisis se basa en información pública disponible hasta octubre de 2026 y en estimaciones de ingeniería estándar del sector; las hojas de ruta de producto y los calendarios de adopción pueden cambiar.
FAQ
¿Por qué el cobre no muere con 448G por lane? Porque la combinación de PAM6 (≈174 GBaud frente a 224 GBaud de PAM4), sustratos de PTFE de baja pérdida y cableado de ultra alta densidad mantiene viable el alcance de ~1 metro que necesita el intra-rack, a un coste muy inferior al de reconstruir el sistema en óptica.
¿Qué es el CPO y por qué tarda en llegar? Co-packaged optics acerca los motores ópticos al ASIC para ahorrar potencia y densidad. Tarda porque su rampa de volumen está limitada por el test —prueba de PIC a nivel de oblea, probing y acoplamiento de fibra—, no por la fotónica en sí.
¿Qué papel juega PAM6 en esta historia? PAM6 codifica ~2.58 bits por símbolo, lo que reduce el baud rate necesario para 448G y relaja los requisitos del canal de cobre. A cambio exige ADC/DAC de mayor resolución y DSP más agresivo. La industria lo evalúa seriamente desde octubre de 2026.
¿Cómo afecta esto a los centros de datos de IA en Corea? La decisión entre cobre extendido y salto óptico es económica, no solo técnica. Dada la fortaleza coreana en memoria y empaquetado —donde el test y el yield ya demostraron ser decisivos—, el cuello de botella de prueba del CPO debería pesar tanto como la hoja de ruta de potencia en cualquier decisión de capex.
