 VLSI Korea
Controles de exportación DUV: por qué el «equipo antiguo» de ASML puede afectar más que la prohibición de EUV
El frente de los controles a China ya no es la litografía EUV, sino la DUV por inmersión: 39% de las ventas de sistemas de ASML en el 3T de 2026 (≈3.270 millones de euros), unos 296 escáneres avanzados en China. El proyecto MATCH Act apunta a los servicios de mantenimiento, no solo a las ventas.


Controles de exportación DUV: por qué el «equipo antiguo» de ASML puede afectar más que la prohibición de EUV
Resumen en 30 segundos
La prohibición de exportar litografía EUV a China es historia: el frente pasó a la litografía DUV por inmersión, una generación considerada anticuada. En el 3T de 2026 de ASML (anunciado el 2026-10-14), la DUV por inmersión fue el 39% de las ventas de sistemas (unos 3.270 millones de euros), solo por detrás de EUV (49%). Un informe del 2026-10-05 estima unos 296 escáneres DUV de inmersión avanzados en China, y el proyecto estadounidense MATCH Act —propuesta legislativa, no aprobada a 2026-10-18— va más allá de las ventas: también al mantenimiento de los equipos ya instalados. Por qué el verdadero apalancamiento está en el servicio y no en el hardware, y cómo esto afecta a la planta de Samsung en Xi'an y a las de SK hynix en Wuxi y Dalian.
Contexto: la prohibición de EUV terminó; la guerra se trasladó a DUV
La campaña de EE. UU. para bloquear el EUV a China, en marcha desde 2018, está completa: ningún equipo EUV de ASML ha entrado en China, y las foundries chinas, incluida SMIC, optaron por DUV por inmersión más multipatterning para la clase 7nm.
Bloqueado el EUV, la demanda china de DUV se disparó y los ingresos de ASML en China pasaron a depender de ella. En el 3T de 2026 la mezcla regional fue Taiwán 32% / Corea del Sur 31% / China 23% / EE. UU. 13%, con trayectoria china de 41% en 2024 → 33% en 2025 → 19% en el 1T de 2026 → 14% en el 2T → 23% en el 3T —caída y repunte—. ASML prevé ~20% de participación china para todo 2026.
Washington lo interpreta como una «laguna». El MATCH Act (Multilateral Alignment of Technology Controls on Hardware Act) se presentó el 2026-04-02 y fue aprobado por el Comité de Asuntos Exteriores de la Cámara por 44 votos a 0 el 2026-04-22; su complementario S. 4281 fue remitido al Comité de Banca del Senado el 2026-04-13 (sin calendario de aprobación a 2026-09-09). Propone prohibir la venta de DUV por inmersión y otros equipos de cuello de botella (chokepoint) a toda China, y exigir licencias para que ASML mantenga los equipos ya instalados. El texto nombra a SMIC, CXMT e YMTC. Sin embargo, a 2026-10-18 el proyecto sigue en fase de propuesta y no está en vigor. Sí están en vigor el régimen holandés de licencias (desde septiembre de 2023 para DUV de inmersión de clase NXT:2000i o superior, ampliado en septiembre de 2024 a NXT:1980i, caso por caso) y el paquete del Departamento de Comercio de EE. UU. del 2024-12-02 (24 tipos de equipos de fabricación, 3 tipos de software, controles de HBM, 140 incorporaciones a la Entity List).
Análisis profundo 1: las cifras — DUV es el segundo pilar de ASML
El 3T de 2026 de ASML (anunciado el 2026-10-14): ingresos totales de 11.700 millones de euros (+55% interanual) y ventas de sistemas de 8.400 millones. Mezcla tecnológica: EUV (NXE+EXE) 49% (4.100 millones, incluida una High-NA) / DUV por inmersión 39% (unos 3.270 millones de euros) / DUV ArF en seco 3% / DUV KrF 5% / DUV i-line 1% / metrología e inspección 3% (calculado a partir de los porcentajes redondeados publicados).
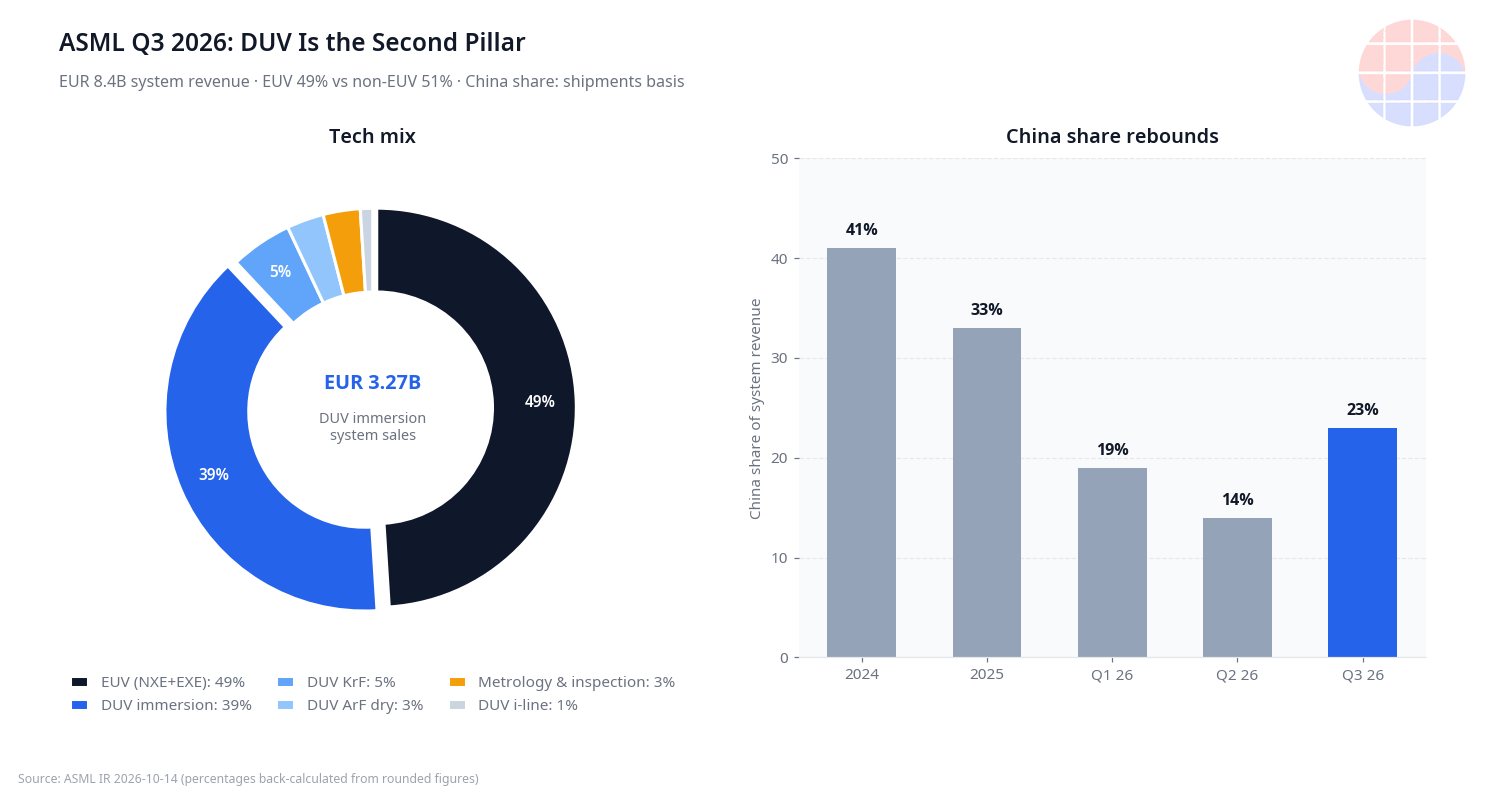
El precio medio (ASP) de los sistemas DUV por inmersión ronda los 30–70 millones de euros por máquina —frente a unos 200 millones por equipo EUV—, pero el volumen compensa. La gestión de la base instalada (servicios y mejoras) sumó 3.300 millones de euros en el 3T de 2026, unos 400 millones sobre la previsión, con ~50% de crecimiento anual previsto para 2026. El CFO lo atribuyó a mejoras de productividad en EUV y DUV. Las empresas de equipos son cada vez menos «vendedoras de máquinas» y más «gestoras de la base instalada»: ahí apunta la próxima oleada de controles.
Análisis profundo 2: la tecnología — por qué «equipos antiguos» imprimen 7nm
El principio de la DUV por inmersión es simple. El buque insignia TWINSCAN NXT:2050i de ASML (según su página oficial) usa una fuente ArF de 193 nm y llena con agua ultrapura el espacio entre la lente y la oblea: el índice de refracción lleva la NA efectiva de 1,0 hasta 1,35, la más alta del sector. Resolución en producción de 40 nm (C-quad) / 38 nm (dipolo), 295 obleas por hora y doble etapa. A diferencia de EUV (óptica reflectiva de 13,5 nm en vacío), la óptica transmisiva reutiliza fotorresinas y procesos maduros, y ASML la posiciona como «solución rentable para los requisitos de multipatterning».
Bajo el límite de una sola exposición (~38–40 nm) se usa multipatterning (LELE, SADP/SAQP): dividir una capa en varias exposiciones y solapar el patronaje de 38 nm tres o cuatro veces reduce el pitch efectivo a menos de la mitad, permitiendo transistores e interconexiones de clase 7 nm. El costo: más fotomáscaras y pasos elevan la dificultad de gestión del rendimiento (yield) y el costo, y la superposición (overlay) exigida se dispara —de ahí que el NXT:2050i destaque en superposición—. En memoria (DRAM y NAND), producir celdas avanzadas solo con multipatterning DUV por inmersión ya es estándar. DUV no es obsoleta: es el verdadero cuello de botella que permite a China fabricar semiconductores avanzados sin EUV.
Análisis profundo 3: el verdadero apalancamiento — no las ventas de hardware, sino el servicio
Los controles se defienden con tres argumentos.
Argumento 1 — bloquear la modernización militar y la hegemonía en IA. El congresista Bill Huizenga (republicano de Michigan, presidente del subcomité de control de exportaciones) dijo el 2026-04-15 que China había «aprovechado el acceso a los equipos de EE. UU. y sus aliados para modernizar su ejército y buscar la hegemonía global en IA», apoyando el proyecto bipartidista.
Argumento 2 — cerrar la laguna. La congresista Maggie Goodlander (demócrata de New Hampshire) dijo ese día que «cierra las peligrosas lagunas que China ha explotado». Un think tank publicó el 2026-10-05 la laguna concreta: equipos vendidos para nodos maduros pueden reutilizarse, con costos adicionales, en líneas de 7 nm. Los controles parciales pierden por diseño.
Argumento 3 — la prohibición de ventas ya está neutralizada; el control de servicios es la única palanca. Según el sector (octubre de 2026), CXMT e YMTC ya acumularon DUV suficiente para unos tres años de expansión desde el corte: la prohibición de ventas quedaría neutralizada de antemano. Lo que el acopio no puede derrotar es la prohibición de servicio: los equipos instalados requieren mantenimiento profesional in situ de ASML cada seis meses. Sin repuestos ni ingenieros, los 296 escáneres se detendrán poco a poco. Análisis externos (Bank of America) calculan que una prohibición total de ventas y servicios DUV costaría a ASML un 14–15% de ingresos y 16–17% de beneficio operativo.
La réplica: el CFO de ASML, Roger Dassen, se opuso públicamente al MATCH Act tras los resultados del 3T (2026-10-14, según Reuters): «aceleraría el desarrollo de tecnologías alternativas propias de China» y «el sentido común prevalecerá». Apretar la producción china a corto plazo acelera su autosuficiencia a largo plazo: la paradoja clásica de militarizar la cadena de suministro.
Análisis profundo 4: el mapa de daños — 296 escáneres y las plantas coreanas
El informe del 2026-10-05 estima unos 296 escáneres DUV de inmersión avanzados en plantas chinas y 343 equipos avanzados acopiados. Dos futuros: con unas 90 máquinas de clase NXT:1980i importadas al año, la flota DUV china podría sustentar hasta 434 millones de chips de IA equivalentes a H100 al año para 2035; sin importaciones desde 2027, el techo sería de 153 millones —estimaciones teóricas que asumen resueltos otros cuellos de botella, pero ilustran la diferencia entre «prohibir ventas» e «interrumpir importaciones».
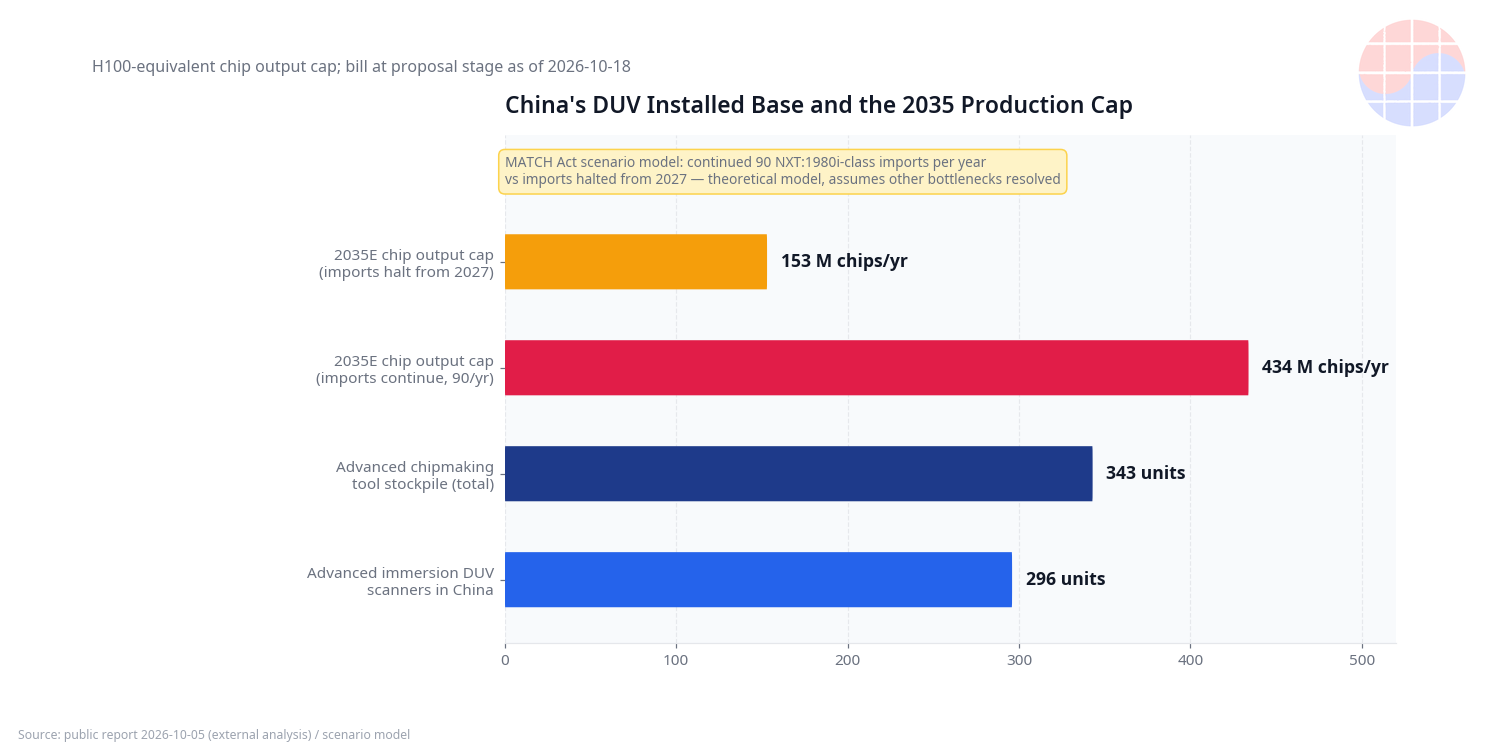
El 2026-09-28, CXMT anunció inversiones por 34.900 millones de yuanes (unos 6,7 billones de wones), con el 92,9% de un proyecto de I+D de 24.100 millones de yuanes en equipos. Su cuota global de DRAM pasó de ~4% a ~10% en un año (2T de 2026, estimación externa): la expansión impulsada por DUV.
El mapa de daños llega a las plantas chinas de Samsung y SK hynix: el Departamento de Comercio de EE. UU. revocó a finales de 2025 su estatus VEU (Validated End User) —licencias anuales desde el 2025-12-30, con vencimiento el 2026-12-31—. Los envíos de equipos de origen estadounidense a la NAND de Samsung en Xi'an y a la DRAM y la NAND de SK hynix en Wuxi y Dalian dependen de esa licencia.
El caso emblemático es el Mod B de Dalian de SK hynix: según Reuters (2026-10-14), la única instalación del mundo que produce NAND 3D de compuerta flotante de 192 capas para los SSD de Solidigm. El edificio (terminado en 2023) quedó sin equipar en la caída del ciclo; en agosto de 2026 se reanudaron construcción y entrada de equipos, con producción en volumen en el primer semestre de 2027 y +~50% de capacidad NAND. Solidigm ha solicitado licencias para equipos adicionales, pero las de 2026 del Departamento de Comercio limitan cantidades y excluyen equipos de ampliación de capacidad o mejoras tecnológicas. SK hynix declaró que «el trabajo en Mod B está dentro del alcance aprobado por el gobierno de EE. UU. y no persigue ampliar la capacidad»; ese día se informó que habría vinculado su planta NAND en EE. UU. a las aprobaciones de exportación a China.
Ambas temen que futuros controles pasen de los equipos nuevos al servicio, reparación y repuestos de los ya instalados (Reuters, agosto de 2026). Se informó que prueban equipos de grabado de la china AMEC (Samsung en Xi'an, SK hynix en Dalian y Wuxi), aunque lo negaron oficialmente; son entre un 20% y un 30% más baratos que los occidentales. Con los precios NAND un 700% por encima de mediados de 2023 (escasez de memoria por los centros de datos de IA), cualquier restricción de suministro encarece los precios.
La visión de Chase: el objetivo del control no es el equipo, sino el paquete «equipo + servicio»
Desde la óptica VLSI+MBA, el debate sobre el control de exportaciones debe reformularse.
Primero, el modelo de negocio define la palanca del control. La gestión de la base instalada de ASML sumó 3.300 millones en el 3T de 2026, con ~50% de crecimiento anual previsto. La venta de equipos es un pago único; el servicio y las mejoras, ingresos recurrentes perpetuos con lock-in. La disposición de servicios del MATCH Act no es casual: sus redactores leyeron los resultados de ASML.
Segundo, un cuello de botella se define por lo irreemplazable, no por lo avanzado. Con cero máquinas EUV en China, no hay nada que controlar; la DUV por inmersión es una generación anterior, pero 296 escáneres instalados corren producción de clase 7 nm. El cuello de botella es la profundidad de la dependencia, no la antigüedad de la tecnología: en términos MBA, el poder viene de los costos de cambio (switching cost), no de la escasez.
Tercero, la advertencia de Dassen trasciende el interés de ASML. Cortar el suministro baja el techo de producción chino a corto plazo (434M → 153M), pero abre el TAM para los fabricantes chinos de equipos: si China no puede comprar DUV, la fabricará. Cuanto más duro el control, más rentable la autosuficiencia: un bucle autorreforzado, el dilema de toda política de control tecnológico.
Cuarto, desde Corea, las plantas en China son «activos con fecha de caducidad». Bajo las licencias anuales post-VEU (vencen el 2026-12-31), Samsung Xi'an y SK hynix Wuxi/Dalian necesitan el sello anual de Washington. Si los controles alcanzan al servicio, el mantenimiento más caro y el riesgo de utilización golpearán los resultados. Que Samsung y SK prueben equipos chinos no es ideología, es cobertura (hedge); para los fabricantes coreanos de equipos, la geopolítica abre una ventana.
Quinto, el mecanismo de precios. Controles más duros, oferta de memoria más apretada. El +700% de NAND no es solo demanda de IA: es un indicador adelantado de cuán inelásticamente las restricciones de oferta se trasladan al precio. La factura final podría recaer en los compradores de memoria de todo el mundo, no en las plantas chinas.
Implicaciones: qué deben vigilar inversores y gestores ahora
Perspectiva de inversión
- ASML: el repunte de China al 23% en el 3T de 2026 es positivo a corto plazo, pero el riesgo político es constante: la valoración debería reflejar el escenario bajista (ingresos −14% a −15%, beneficio operativo −16% a −17% bajo prohibición total de ventas y servicios DUV). El ~50% de crecimiento anual previsto en la gestión de la base instalada muestra la defensa del negocio de servicios.
- Memoria: la restricción de oferta sostiene estructuralmente los precios. La cuota de DRAM de CXMT (~10%, estimación externa, 2T de 2026) es el velocímetro de la sustitución doméstica china; su dependencia del DUV acopiado anticipa presión alcista sobre precios si los controles se endurecen.
- Sector de equipos en general: los controles no destruyen la demanda de equipos: la reubican. El impulso de autosuficiencia china se convierte en pedidos para fabricantes chinos; la relocalización aliada, en inversión en plantas en EE. UU., Japón y Europa.
Perspectiva de gestores e ingenieros
- Doble abastecimiento: acelerar la calificación (qualification) de herramientas chinas alternativas en grabado y deposición: las pruebas de AMEC por Samsung y SK son la señal.
- Cláusulas geopolíticas en los contratos de servicio: reflejar en contrato el riesgo de sanciones sobre mantenimiento y repuestos será estándar.
- La oportunidad de los fabricantes coreanos: DUV es territorio de ASML, pero la localización de procesos periféricos (grabado, limpieza, metrología) cabalga sobre la demanda geopolítica. Para los beneficiarios del ciclo de capex de memoria —como el ALD de Jusung Engineering o la deposición de Wonik IPS—, los controles son favorables.
Preguntas frecuentes
P1. ¿Están en vigor los controles de exportación DUV? El régimen holandés de licencias está en vigor: desde septiembre de 2023 para DUV de inmersión de clase NXT:2000i o superior, ampliado en septiembre de 2024 a NXT:1980i (caso por caso). El MATCH Act pasó el Comité de Asuntos Exteriores de la Cámara por unanimidad en abril de 2026, pero el Senado sigue pendiente: a 2026-10-18 es una propuesta, no una medida en vigor. El paquete de EE. UU. del 2024-12-02 (24 tipos de equipos, controles de HBM, 140 incorporaciones a la Entity List) sigue en vigor.
P2. ¿Se pueden fabricar 7nm solo con DUV, sin EUV? Sí. El NXT:2050i (ArF de 193 nm, NA 1,35) ofrece 38–40 nm de resolución en producción en volumen, y el multipatterning (SADP/SAQP) de tres o cuatro exposiciones por capa reduce el pitch efectivo a menos de la mitad. El costo: más fotomáscaras, más pasos y superposición mucho más exigente —más costo y más carga de gestión del rendimiento (yield)—. En memoria (DRAM y NAND), fabricar celdas avanzadas solo con multipatterning DUV por inmersión es estándar.
P3. ¿Cuánto golpea a ASML? Según análisis externos (Bank of America), una prohibición total de ventas y servicios DUV supondría ingresos −14% a −15% y beneficio operativo −16% a −17%. En el 3T de 2026, la DUV por inmersión fue el 39% de las ventas de sistemas (unos 3.270 millones de euros) y China el 23% de la mezcla regional. El CFO de ASML se opuso públicamente al MATCH Act el 2026-10-14: aceleraría las tecnologías alternativas propias de China.
P4. ¿Qué impacto tiene para las empresas coreanas? La NAND de Samsung en Xi'an y las plantas de SK hynix en Wuxi (DRAM) y Dalian (NAND) operan con licencias anuales desde el 2025-12-30, que vencen el 2026-12-31. Si los controles pasan de los equipos nuevos al servicio y los repuestos de los instalados, el mantenimiento más caro y el riesgo de utilización golpearán directamente. El Mod B de Dalian de SK hynix —única instalación del mundo que produce NAND 3D de compuerta flotante de 192 capas para SSD de Solidigm— reanudó la entrada de equipos en agosto de 2026, con producción prevista para el primer semestre de 2027; las licencias para equipos adicionales son el punto de fricción.
※ Las cifras de modelos de mercado y estimaciones citadas (equipos acopiados, escenarios de techo de producción, impacto en ingresos, cuotas de mercado, etc.) se basan en informes publicados y análisis externos y pueden diferir de los resultados reales. El MATCH Act es una propuesta legislativa a 2026-10-18, no una medida en vigor.
Fuentes: Especificaciones del producto ASML TWINSCAN NXT:2050i · Información para inversores de ASML — cifras según el anuncio de ASML del 2026-10-14. Disposiciones legislativas, declaraciones e informaciones periodísticas corresponden a materiales públicos de las fechas indicadas.
<!-- CHART-SPECS chart-duv-revenue-mix (막대/도넛 차트):
- ASML 2026년 3분기 시스템 매출 기술 믹스 (ASML 2026-10-14 발표, 반올림 % 역산 추정치):
EUV(NXE+EXE) 49% / DUV 액침 39% (약 32.7억 유로) / DUV ArF 드라이 3% / DUV KrF 5% / DUV i-line 1% / 계측·검사 3%
- 지역 믹스 (출하 기준 시스템 매출 비중): 대만 32% / 한국 31% / 중국 23% / 미국 13%
- 중국 분기 추이: 2024년 41% → 2025년 33% → 2026 Q1 19% → Q2 14% → Q3 23% (ASML 실적 발표)
chart-china-duv-base (지도/인포그래픽):
- 중국 내 첨단 액침 DUV 스캐너 약 296대, 첨단 칩 제조장비 비축 총 343대 (2026-10-05 공개 보고서, 외부 분석)
- MATCH Act 시나리오 모델 추정치: 연간 90대 NXT:1980i급 수입 지속 시 2035년 H100급 환산 연 4.34억 개 생산 상한 / 2027년부터 신규 수입 중단 시 1.53억 개로 제한 (이론적 모델, 다른 병목 해소 가정)
- 한국 팹: 삼성 시안 NAND / SK하이닉스 우시 DRAM·다롄 NAND — 연간 라이선스 체제, 2026-12-31 만료
-->


