 VLSI Korea
Lo que revelan USD 5.710,8 millones en ingresos de EDA e IP: la economía del auge del diseño
Los ingresos de EDA e IP llegaron a USD 5,710.8M en Q2 2026 (+12.2%). La IP sumó USD 2,199.0M (+20.4%), cerca del 38.5% del total; APAC creció un 22.4% y el empleo cayó un 1.6%. Qué dice la estructura del auge sobre la demanda de obleas.


Resumen en 30 segundos
- Los ingresos de la industria del diseño de sistemas electrónicos alcanzaron USD 5,710.8M en el segundo trimestre de 2026, un aumento del 12.2% interanual desde USD 5,089.4M. Las cifras se publicaron el 19 de octubre de 2026 en el informe trimestral de estadísticas de mercado del sector. La media móvil de cuatro trimestres subió un 11.2%. Fuente: Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- La IP de semiconductores es ahora la categoría más grande: USD 2,199.0M, un 20.4% más, alrededor del 38.5% del total. Los equipos de diseño compran activos de diseño reutilizables en lugar de construirlo todo internamente.
- El crecimiento es amplio pero desigual. El diseño físico y la verificación de circuitos integrados subieron un 16.6% hasta USD 818.3M y los servicios un 25.1% hasta USD 251.7M, mientras que PCB y módulos multichip cayeron un 15.4% hasta USD 364.2M, la única categoría en descenso.
- APAC crece tres veces más rápido que América. Los ingresos de APAC subieron un 22.4% hasta USD 2,298.7M, frente a un crecimiento del 7.1% hasta USD 2,443.5M en América. La actividad de diseño se desplaza geográficamente.
- Los ingresos subieron un 12.2% mientras el empleo del sector cayó un 1.6%, de 72,529 a 71,396 personas. Esa combinación es la huella estadística más clara hasta ahora de la automatización del diseño asistida por IA y del poder de fijación de precios en herramientas de diseño e IP.
Contexto
La industria que nadie ve, medida cada trimestre
Todo chip comienza como un diseño. Antes de fabricar una oblea, antes de ensamblar un encapsulado, los equipos de ingeniería pasan meses o años trabajando en software de automatización del diseño electrónico (EDA), licenciando propiedad intelectual de semiconductores (IP) — núcleos de procesador, bloques de interfaz, controladores de memoria y componentes de verificación listos para usar — y ejecutando los pasos de diseño físico y verificación que convierten una idea en un layout fabricable.
La industria del diseño de sistemas electrónicos es la cadena de suministro detrás de ese trabajo. Sus estadísticas trimestrales son una de las pocas mediciones regulares, categoría por categoría, de cuánto gasta el mundo en diseñar chips. El informe del segundo trimestre de 2026 situó el total en USD 5,710.8M, un 12.2% más que los USD 5,089.4M de un año antes. El trimestre anterior fue ligeramente mayor, con USD 5,747.8M (+12.7%): es el segundo trimestre consecutivo de crecimiento de dos dígitos, no un pico aislado.
Por qué esta cifra importa más que la mayoría
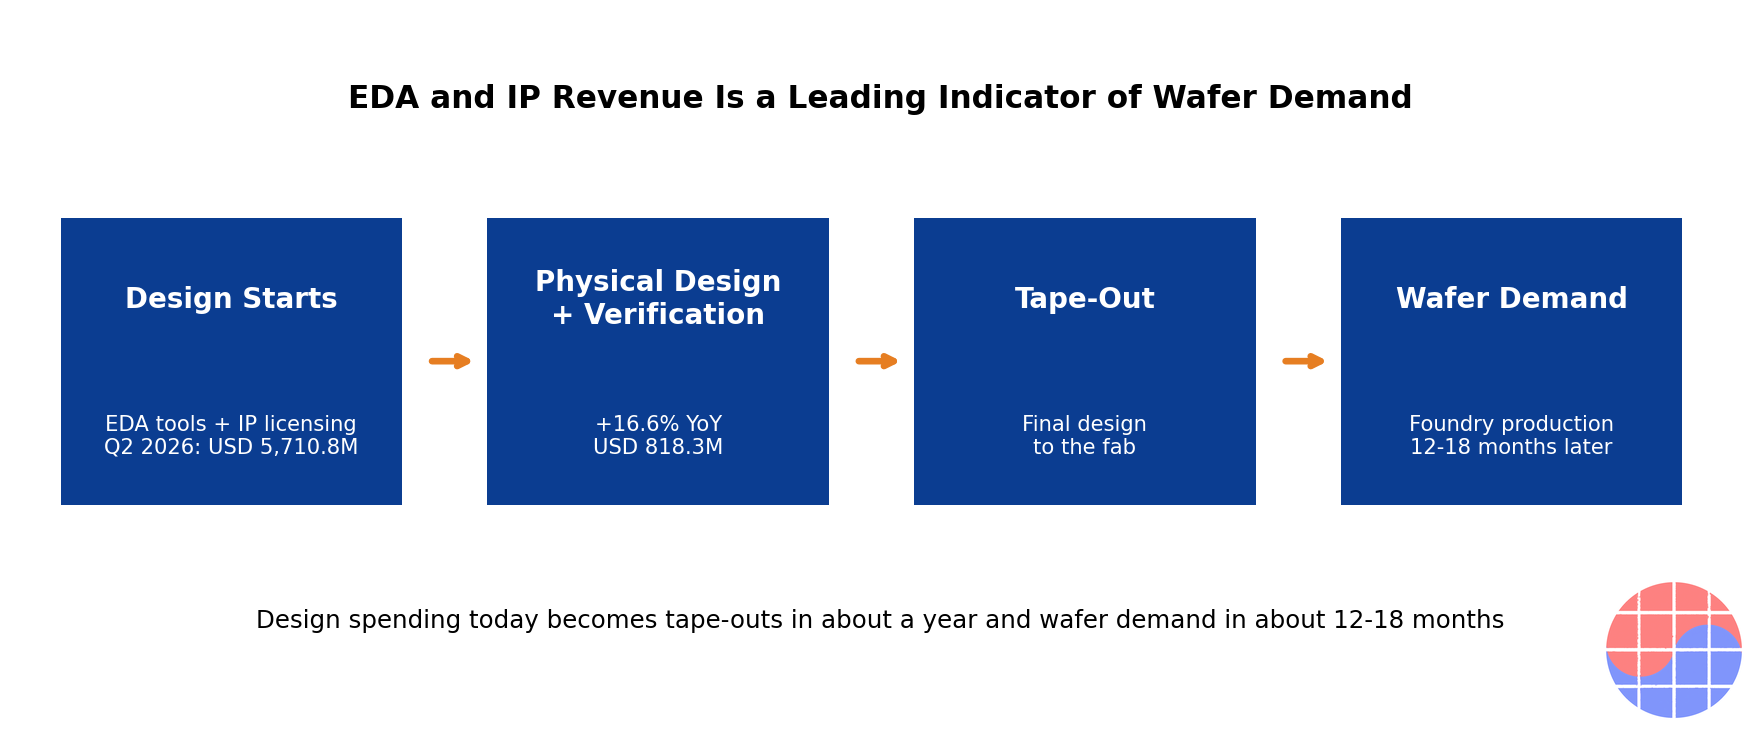
El gasto en diseño se sitúa en el extremo inicial de la cadena de valor. Un diseño iniciado hoy se convierte en un tape-out en aproximadamente un año, y en demanda de obleas entre 12 y 18 meses después. Los pedidos de equipos, la utilización de las foundries y la demanda de memoria son ecos aguas abajo de decisiones que aparecen primero en los ingresos de EDA e IP. Eso convierte a esta serie en un indicador adelantado: no describe el ciclo que ocurre ahora, sino el que ya ha sido decidido.
Bajo la tasa de crecimiento principal hay tres mensajes estructurales. Primero, la mezcla se desplaza hacia la IP: comprar diseño en lugar de hacerlo. Segundo, la geografía se desplaza hacia APAC. Tercero, la industria produce más ingresos con menos personas.
Análisis de negocio en profundidad
El desglose por categorías: la IP se lleva la corona
| Categoría | Ingresos Q2 2026 (USD M) | Variación interanual | Cuota del total |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | Alrededor del 38.5% |
| CAE | 2,077.6 | +7.7% | Alrededor del 36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | Alrededor del 14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | Alrededor del 6.4% |
| Services | 251.7 | +25.1% | Alrededor del 4.4% |
| Total | 5,710.8 | +12.2% | 100% |
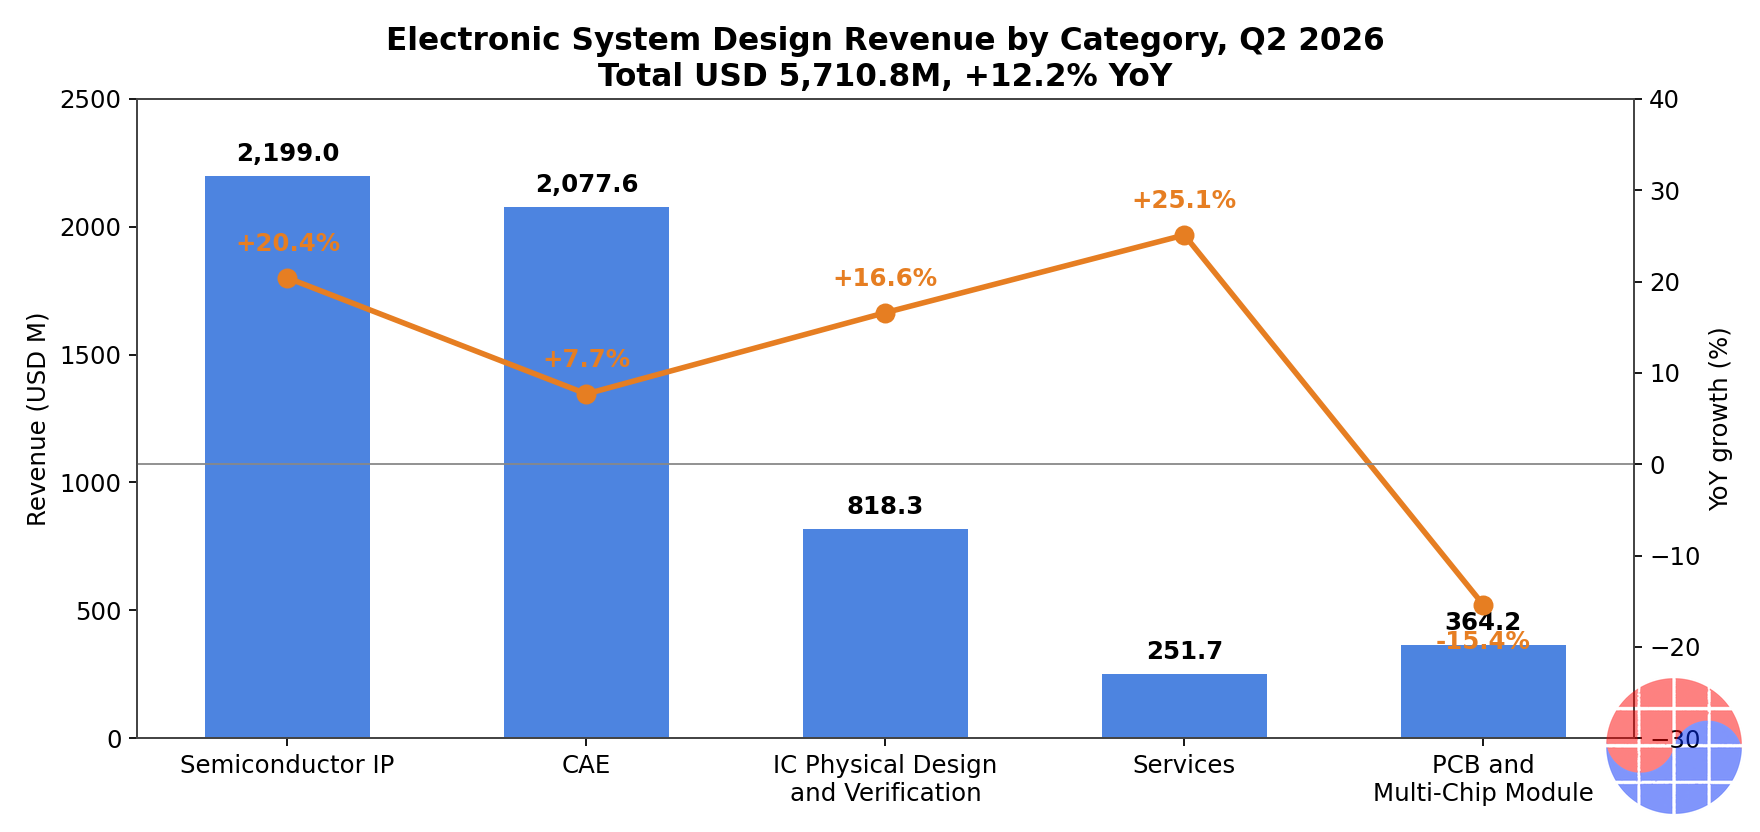
Ingresos de la industria del diseño de sistemas electrónicos por categoría, segundo trimestre de 2026. Fuente: Semiconductor Digest, 2026-10-19
La IP de semiconductores, con USD 2,199.0M y un crecimiento del 20.4%, es la historia del trimestre. La IP ya no es una categoría de apoyo: con alrededor del 38.5% de todos los ingresos de la industria del diseño, es la mayor bolsa individual de dinero en el diseño de chips. CAE — la ingeniería asistida por computadora, la categoría central de herramientas de simulación y diseño — sigue siendo el segundo pilar con USD 2,077.6M y un crecimiento más estable del 7.7%.
Dos categorías más pequeñas contienen información desproporcionada. El diseño físico y la verificación crecieron un 16.6% hasta USD 818.3M. Ese gasto ocurre tarde en un proyecto, cuando un chip pasa de la arquitectura a la implementación y al sign-off: su crecimiento significa que los diseños no solo se inician, se empujan hasta su finalización. Los servicios crecieron más rápido que todo, un 25.1% hasta USD 251.7M: cuando los equipos internos saturan, los clientes compran capacidad.
El único descenso es igualmente informativo. PCB y módulos multichip cayeron un 15.4% hasta USD 364.2M. La complejidad se concentra dentro del silicio — chiplets, encapsulado avanzado, SoC más grandes — y el diseño a nivel de placa es donde esa migración aparece como pérdida.
El desglose regional: el trabajo de diseño se mueve hacia el este
| Región | Ingresos Q2 2026 (USD M) | Variación interanual |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| Total | 5,710.8 | +12.2% |
Ingresos de la industria del diseño de sistemas electrónicos por región, segundo trimestre de 2026. Fuente: Semiconductor Digest, 2026-10-19
América sigue siendo el mayor mercado de diseño con USD 2,443.5M, pero APAC, con USD 2,298.7M y un crecimiento del 22.4%, está cerrando la brecha a gran velocidad. La diferencia entre ambas regiones es ahora de solo unos USD 145M por trimestre. Si el diferencial de crecimiento actual persistiera, APAC superaría a América como la mayor región de gasto en diseño en pocos trimestres. EMEA creció apenas un 2.3% hasta USD 665.6M, y Japón un 9.3% hasta USD 303.1M: cifras respetables, pero no es allí donde está el impulso.
Leído estratégicamente, esto es la geografía del silicio personalizado. APAC alberga el ecosistema de foundries, un sector fabless en rápido crecimiento y grandes fabricantes de electrónica que diseñan cada vez más sus propios chips. El gasto en diseño sigue a los equipos de diseño, y los equipos de diseño se están contratando — y los centros de diseño se están abriendo — de forma desproporcionada en APAC.
La economía de una IP al 38.5%
¿Por qué la IP sigue creciendo más que las herramientas con las que se diseña? Porque la economía del diseño de chips se ha invertido. En los nodos avanzados, diseñar cada bloque desde cero es lento y caro, y el recurso más escaso no son las licencias de software, sino el tiempo de ingeniería experimentado. Comprar un bloque IP probado convierte un costo interno fijo — un equipo, un calendario, una carga de verificación — en una tarifa de licencia y, en muchos modelos, una regalía por chip enviado.
Eso produce dos modelos de negocio muy diferentes dentro de la misma categoría. El modelo de licencia se paga por adelantado y se comporta como ingresos de software: margen bruto alto, vinculado a los inicios de diseño. El modelo de regalías se paga por unidad durante la vida del producto: menor al principio, pero se compone con el volumen. Una categoría que crece al 20.4% y aumenta su cuota significa que ambos motores funcionan: se inician más diseños, y más contenido de cada diseño se compra en lugar de construirse.
Es la firma financiera de la era del silicio personalizado. Hiperescaladores, empresas automotrices y firmas de electrónica de consumo que diseñan sus propios chips se enfrentan a la misma aritmética: poseer la arquitectura y los bloques diferenciadores, licenciar todo lo demás. Cada nuevo participante es, casi por definición, un cliente intensivo de IP, porque ningún recién llegado tiene treinta años de activos internos acumulados.
La cadena del indicador adelantado
El valor práctico de este conjunto de datos es el tiempo. La cadena sigue una secuencia predecible: los inicios de diseño impulsan primero las herramientas EDA y las licencias de IP; el diseño físico alcanza su pico cerca del tape-out; y los tape-outs se convierten en inicios de obleas, chips encapsulados y, finalmente, suministro de productos.
| Etapa | Qué ocurre | Retraso típico hasta la demanda de obleas |
|---|---|---|
| Inicio de diseño | Arquitectura, licencias de IP, puestos de herramientas | Unos 12-18 meses |
| Diseño físico y verificación | Implementación, preparación del sign-off | Unos 6-12 meses |
| Tape-out | Diseño final entregado a la fab | Unos 3-6 meses |
| Producción de obleas | Fabricación en foundry y encapsulado | 0 |
Con ese reloj, un aumento del gasto en diseño en el segundo trimestre de 2026 — con la categoría tardía de diseño físico creciendo un 16.6% — apunta a actividad de tape-out durante finales de 2026 y demanda de obleas durante 2027 y hacia 2028. No garantiza que cada diseño tenga éxito comercial. Sí significa que los clientes de la industria ya han comprometido el dinero que precede a la producción, y por eso esta serie merece la atención de cualquiera que siga la utilización de las foundries, los pedidos de equipos o la demanda de memoria con dos a cuatro trimestres de anticipación.
Ingresos al alza, empleo a la baja
La línea más silenciosamente notable del informe es el empleo. Las empresas seguidas en las estadísticas empleaban a 71,396 personas en el segundo trimestre de 2026, un 1.6% menos que las 72,529 de un año antes: un descenso de más de 1,100 puestos en una industria cuyos ingresos crecieron un 12.2% en el mismo período.
Dos fuerzas explican la combinación. La primera es la automatización: las herramientas asistidas por IA elevan la producción de cada ingeniero, tras años de integrar aprendizaje automático en colocación, verificación y depuración. La segunda es el poder de fijación de precios: diseños más grandes exigen más contenido de herramientas e IP por puesto, y los clientes tienen pocas alternativas, porque cambiar de herramientas o de IP probada cuesta equipos reentrenados y diseños reverificados, no solo tarifas de licencia.
La cautela es que el empleo es una medida rezagada, y un año de descenso no prueba un régimen permanente de productividad. Pero la dirección es coherente con el resto del informe: más producción de diseño, más comprada que construida, con algo menos de personas.
La opinión de Chase
La cifra principal — USD 5,710.8M, un 12.2% más — es la parte menos interesante de este informe. El crecimiento principal en un año de auge es lo esperado. La estructura que hay debajo es lo que merece atención.
Empieza por la mezcla. Cuando la IP se convierte en la categoría más grande del gasto en diseño, con el 38.5% del total y un crecimiento del 20.4%, la industria dice cómo se diseñan ahora los chips: ensamblados a partir de componentes comprados alrededor de un núcleo de diferenciación propia. Es un cambio de aspecto permanente en la división del trabajo, no un episodio cíclico. Los ganadores son quienes poseen activos reutilizables, verificables y difíciles de replicar. Y la pregunta estratégica ya no es «¿podemos construir este bloque?», sino «¿es este bloque donde vive nuestra diferenciación?». Si la respuesta es no, construirlo uno mismo es ahora un capricho con precio de mercado.
Segundo, observa la cifra de diseño físico. Los inicios de diseño son palabras baratas; las empresas inician diseños que luego cancelan. El gasto en diseño físico y verificación (+16.6%) es dinero gastado cerca del final de los proyectos, por equipos que pretenden llegar al tape-out. Con los servicios en +25.1% — clientes que pagan capacidad externa para terminar —, la cartera no solo es amplia: se mueve. Eso hace creíble la lectura de indicador adelantado este trimestre.
Tercero, la historia regional es una historia de estrategia. Que APAC crezca un 22.4% frente al 7.1% de América no es principalmente una cuestión de costos, sino de dónde están los clientes del silicio personalizado y los nuevos centros de diseño. La capacidad construida hoy en APAC se convierte en influencia sobre arquitecturas, estándares y proveedores durante una década.
Por último, el empleo. Ingresos +12.2% y empleo -1.6% es la versión, en esta industria, de la pregunta que atraviesa la economía de la IA: ¿cuánto es demanda y cuánto apalancamiento? Aquí la respuesta parece ser ambas cosas. El riesgo no es que la cifra se revierta el próximo trimestre, sino que una industria que produce más con menos personas dependa de pocos cuellos de botella de herramientas e IP, que en semiconductores acaban atrayendo precios premium y atención política.
Implicaciones
- Foundries y proveedores de equipos: traten el gasto en diseño del segundo trimestre de 2026 como demanda futura ya reservada. Las categorías tardías (diseño físico y verificación, +16.6%) respaldan el impulso del tape-out hacia 2027, con la demanda de obleas siguiendo el habitual retraso de 12 a 18 meses entre diseño y producción.
- Equipos fabless y de silicio personalizado: el crecimiento del 20.4% del mercado de IP es su referencia de construir o comprar. Si su bloque interno no es un diferenciador, el mercado les está diciendo su precio, y sus competidores ya lo están pagando y enviando antes.
- Proveedores de IP: con alrededor del 38.5% del gasto total en diseño, la IP es el centro de gravedad de la industria. Los modelos vinculados a regalías ganan más cuando los inicios de diseño se convierten en volumen; la tasa de crecimiento del 22.4% de APAC dice dónde tendrán lugar las próximas negociaciones de licencias.
- Inversores: la jerarquía de señales es primero la mezcla, después la cifra principal. La cuota de IP, el crecimiento de APAC y la brecha entre ingresos y empleo (ingresos +12.2%, empleo -1.6%) describen la estructura; el total describe el clima. Observen si PCB y módulos multichip (-15.4%) se estabilizan o confirman un desplazamiento duradero de la complejidad hacia el encapsulado.
- Responsables de políticas: el diseño es la capa menos intensiva en capital y con mayor apalancamiento estratégico de la pila de chips. Una región que aumenta el gasto en diseño un 22.4% está construyendo una influencia que las fabs por sí solas no confieren.
Preguntas frecuentes
¿Qué tamaño tuvo la industria del diseño de sistemas electrónicos en el segundo trimestre de 2026?
Los ingresos totalizaron USD 5,710.8M en el segundo trimestre de 2026, un 12.2% más que los USD 5,089.4M del segundo trimestre de 2025, según las estadísticas trimestrales de mercado publicadas el 19 de octubre de 2026. El primer trimestre de 2026 fue de USD 5,747.8M, un 12.7% más interanual, por lo que el crecimiento se ha mantenido en dos dígitos durante dos trimestres consecutivos.
¿Por qué la IP de semiconductores es la categoría principal más grande y de mayor crecimiento?
Los ingresos por IP alcanzaron USD 2,199.0M, un 20.4% más, alrededor del 38.5% del total de la industria. Lo impulsa la economía del silicio personalizado: diseñar cada bloque internamente en nodos avanzados es lento y consume un tiempo de ingeniería escaso, por lo que los equipos licencian bloques probados y reservan el esfuerzo interno para la arquitectura diferenciadora. Las licencias monetizan los inicios de diseño; las regalías monetizan el volumen enviado.
¿Qué predice el gasto en EDA e IP sobre la demanda futura de chips?
El gasto en diseño precede a la producción. Los diseños licenciados e iniciados hoy suelen llegar al tape-out en aproximadamente un año y a la demanda de obleas en unos 12 a 18 meses. El crecimiento de las categorías tardías — el diseño físico y la verificación de circuitos integrados subieron un 16.6% — indica que los proyectos avanzan hacia el tape-out, lo que respalda la demanda de obleas de las foundries durante 2027.
¿Por qué subieron los ingresos un 12.2% mientras el empleo cayó un 1.6%?
Las empresas seguidas empleaban a 71,396 personas, frente a 72,529 un año antes. La combinación refleja la automatización del diseño asistida por IA, que eleva la producción por ingeniero, más el poder de fijación de precios: los diseños más grandes y complejos requieren más contenido de herramientas e IP por puesto, y cambiar de herramientas o de IP probada en mitad de un proyecto es costoso, por lo que los proveedores pueden sostener las subidas de precios.
Fuentes: Semiconductor Digest, 2026-10-19; EconoTimes, 2026-10. Todas las cifras de ingresos proceden del informe trimestral de estadísticas de mercado de la industria del diseño de sistemas electrónicos correspondiente al segundo trimestre de 2026, publicado el 19 de octubre de 2026. Este artículo es un análisis, no asesoramiento de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


