 VLSI Korea
Etched, valoración de $21B: anatomía de la apuesta por un chip exclusivo para Transformers
Etched alcanzó una valoración de $21B en su Series D de agosto de 2026 liderada por Jane Street. Sohu integra el Transformer en el silicio; hay más de $1B en contratos firmados y un primer rack entregado. Analizamos qué debe ser cierto para que ese precio se sostenga.


Resumen en 30 segundos
Etched, una startup de chips de IA de San José fundada en 2022, captó 700 millones de dólares en agosto de 2026 con una valoración post-money de 21.000 millones de dólares (unos 29,4 billones de wones a 1.400 wones por dólar), en una Series D liderada por Jane Street. Ese precio se duplicó en 26 días: su Series C había cerrado el 23 de julio de 2026 en 10.300 millones, tras duplicarse a su vez desde los 5.000 millones de diciembre de 2025. El producto detrás del precio es Sohu, un ASIC fabricado con el proceso N4P de TSMC que integra la arquitectura Transformer directamente en el silicio en lugar de ejecutarla como software en una GPU programable. Etched afirma que un servidor Sohu de ocho chips entrega más de 500.000 tokens por segundo en Llama 70B y puede reemplazar 160 GPU NVIDIA H100. Esas cifras son afirmaciones de la empresa, sin ningún benchmark público independiente detrás. Lo que sí está verificado es evidencia más dura: éxito del silicio A0 a la primera, más de 1.000 millones de dólares en contratos firmados con clientes, un primer rack enviado a Jane Street en julio de 2026 y un inversor líder que probó el hardware como cliente antes de liderar la ronda. El precio de 21.000 millones no es, por tanto, un pago por ingresos actuales. Es un pago por un futuro concreto: que los Transformers sigan siendo dominantes, que la ventaja de eficiencia de Sohu sobreviva al contacto con cargas de trabajo en producción y que Etched escale desde los primeros racks hasta despliegues de clase gigavatio antes de que los hyperscalers y NVIDIA cierren la brecha.
Contexto
Etched fue fundada en 2022 por Gavin Uberti, Chris Zhu y Robert Wachen, tres desertores de Harvard que pasaron 2023 presentando un memorando de 30 páginas que argumentaba que la IA superaría a las GPU de propósito general y necesitaría silicio construido para una única arquitectura. La mayoría de los inversores lo rechazó. El memorando no cambió; el mercado sí. A medida que la inferencia —ejecutar modelos entrenados, no entrenarlos— se convirtió en el coste recurrente de la era de la IA, la economía de la especialización empezó a verse de otro modo.
El primer chip de la empresa, Sohu, es la forma física de ese memorando. Una GPU es una máquina programable: ejecuta Transformers, redes convolucionales, simulación clásica y casi todo lo expresable en CUDA, y paga esa flexibilidad con eficiencia. Cuando una GPU ejecuta un Transformer, parte de su silicio, de su lógica de planificación y de su tráfico de memoria sirve a la generalidad y no a la carga de trabajo. Etched eliminó la generalidad. Sohu implementa el Transformer —atención, redes feed-forward, el patrón de tráfico de la KV cache— como hardware de función fija sobre el proceso N4P de 4 nanómetros de TSMC, con 144GB de memoria HBM3 por chip. La empresa argumenta que por eso Sohu puede mantener una utilización de FLOPS muy superior al 30–40% típico de las GPU en la misma carga de trabajo.
Etched permaneció en modo sigiloso hasta el 30 de junio de 2026, cuando reveló varios hechos a la vez: el silicio A0 había vuelto de TSMC y funcionaba a la primera, la empresa había captado 800 millones de dólares hasta ese momento y los clientes habían firmado contratos por más de 1.000 millones de dólares para sus sistemas a escala de rack, que denomina frontier inference clusters. También reveló la ronda de diciembre de 2025 que la había valorado en 5.000 millones. Las cronologías publicadas dicen que el equipo pasó de recibir los chips de prueba a ejecutar inferencia real en 44 días, una puesta en marcha rápida para los estándares del sector. La empresa emplea a más de 400 personas, opera un centro de datos de 2MW en San José, abrió una instalación de 80.000 pies cuadrados y 10MW en Milpitas con una línea SMT propia y un laboratorio NPI, y tiene una fábrica en Taiwán.
Un matiz importa para todo lo que sigue. En sus anuncios de julio de 2026, Etched reformuló el producto: ya no solo un chip exclusivo para Transformers, sino un sistema de inferencia a escala de rack que la empresa describe como agnóstico a la arquitectura, capaz de ejecutar grandes modelos mixture-of-experts como DeepSeek y Qwen e incluso Mamba, una arquitectura state-space que no es Transformer. Que esa amplitud resida en el silicio, en el sistema y el software que lo rodea o en la próxima generación de hardware es exactamente la pregunta de la que depende la valoración.
Análisis del negocio en profundidad
La escalera de financiación: de $5B a $21B en ocho meses
| Ronda | Fecha | Importe | Valoración post-money | Líder |
|---|---|---|---|---|
| Series A | Junio de 2024 | $120M | No revelada | Primary Venture Partners, Positive Sum |
| Ronda no anunciada | Diciembre de 2025 | $500M | $5B | Stripes |
| Series C | 23 de julio de 2026 | $300M | $10.3B | Sequoia |
| Series D | 18 de agosto de 2026 | $700M | $21B | Jane Street |
La financiación total es de aproximadamente 1.900 millones de dólares. La Series C fue, según la empresa, la valoración más alta jamás alcanzada por una Series C liderada por Sequoia, e incluyó a SK hynix, a16z, Jane Street y Diffusion. La Series D añadió a Kleiner Perkins, Tiger Global, Bain Capital Ventures, Neo, Primary, Stripes, Positive Sum y Blackstone. Dos rasgos de esta escalera merecen atención. Primero, la velocidad de revalorización: un aumento de 4,2 veces en ocho meses, con la última duplicación en 26 días, es fijación de precio por impulso: cada ronda valida la anterior en parte con la evidencia de la propia ronda. Segundo, la identidad del líder de la Series D. Jane Street no es una firma de venture capital; es una casa de trading cuantitativo que ejecuta algunos de los cómputos más sensibles a la latencia y la precisión de las finanzas. Probó el chip de Etched, recibió el primer rack en julio de 2026, lo puso en producción en su propio centro de datos y después lideró una ronda de 700 millones. Que un cliente que asume el riesgo operativo del hardware vote primero con una orden de compra y después con un term sheet es la pieza de evidencia individual más sólida de la historia de Etched.
Qué compra la especialización y qué cuesta
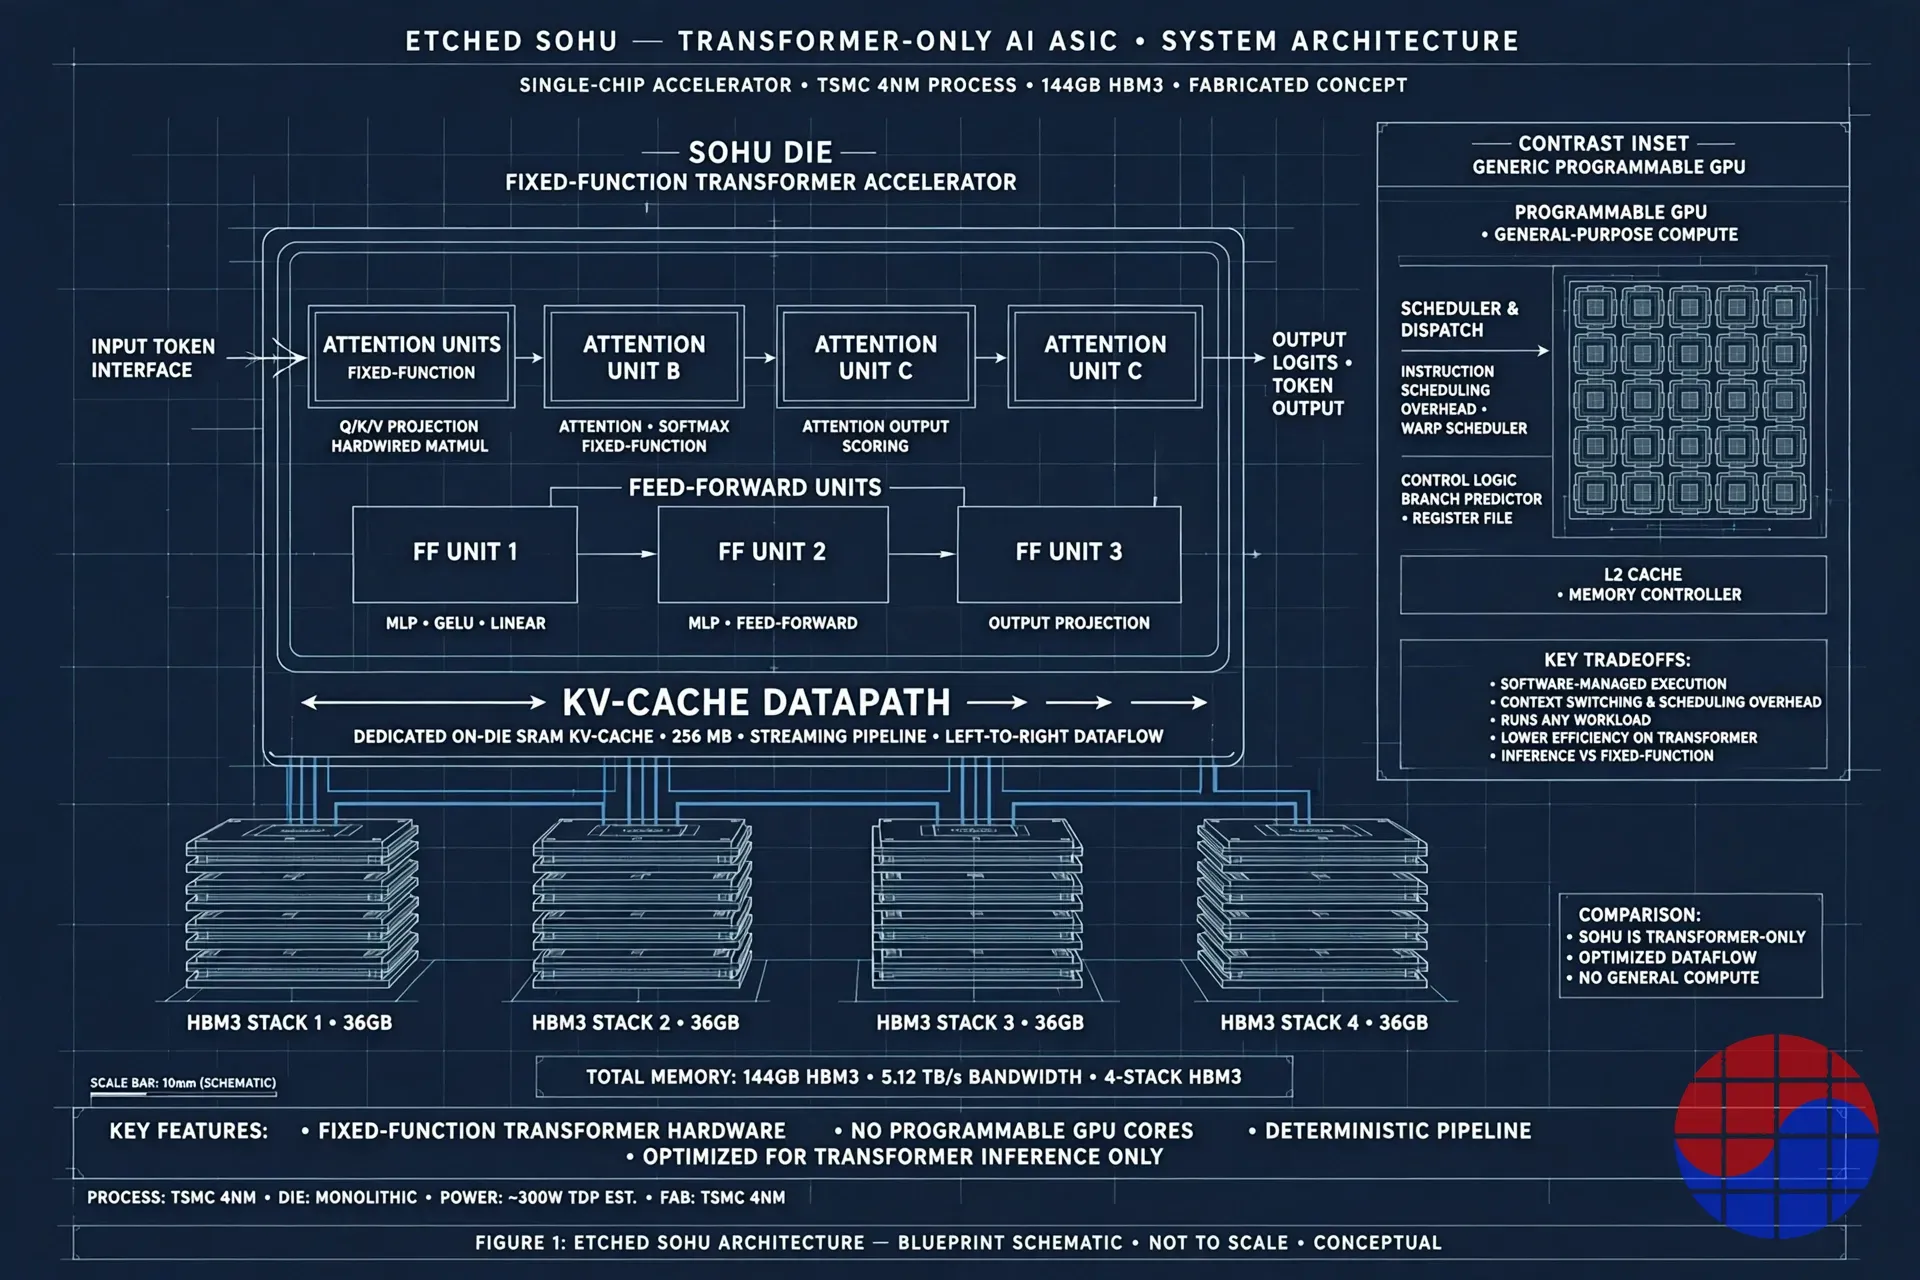
El caso técnico descansa en la utilización y en el comportamiento de la memoria. El decode autorregresivo está limitado por el ancho de banda de memoria y por cuánto del chip hace trabajo útil por ciclo. Un datapath Transformer de función fija elimina la sobrecarga de lanzamiento de kernels, las decisiones del planificador y la maquinaria programable que una GPU carga para cargas que Sohu nunca ejecutará. De ahí salen las cifras titulares de Etched: más de 500.000 tokens por segundo para un servidor de ocho chips en Llama 70B frente a unos 23.000 de un sistema de ocho H100, un servidor Sohu que reemplaza 160 H100, y un diseño «Low Voltage Inference» que apunta a menos de la mitad del voltaje operativo de los chips de IA convencionales manteniendo más del 80% del pico de FLOPS en modelos sparse mixture-of-experts de un billón de parámetros.
El coste del intercambio es igual de concreto. Un chip cableado no puede seguir al campo si el campo se mueve. No puede ejecutar un encoder convolucional, un paso de U-Net de difusión ni un escaneo state-space que no se ajuste a sus circuitos, y no tiene ruta de entrenamiento ni de backpropagation: es solo inferencia. La respuesta de Etched es doble: primero, que los Transformers y sus descendientes MoE están tan arraigados en los modelos desplegados que la carga de trabajo está efectivamente congelada en el nivel que importa; segundo, el nuevo marco agnóstico a la arquitectura, según el cual sus clústeres ya ejecutan DeepSeek, Qwen y Mamba. Ambas respuestas pueden ser parcialmente ciertas, pero son afirmaciones distintas. La primera es una apuesta por la estabilidad de la carga de trabajo. La segunda es una afirmación sobre diseño de sistemas que los observadores externos aún no pueden verificar, porque no hay benchmarks públicos de terceros, ni precios publicados, ni una forma de autoservicio para alquilar el hardware hoy.
El modelo de negocio: vender el clúster, no el chip
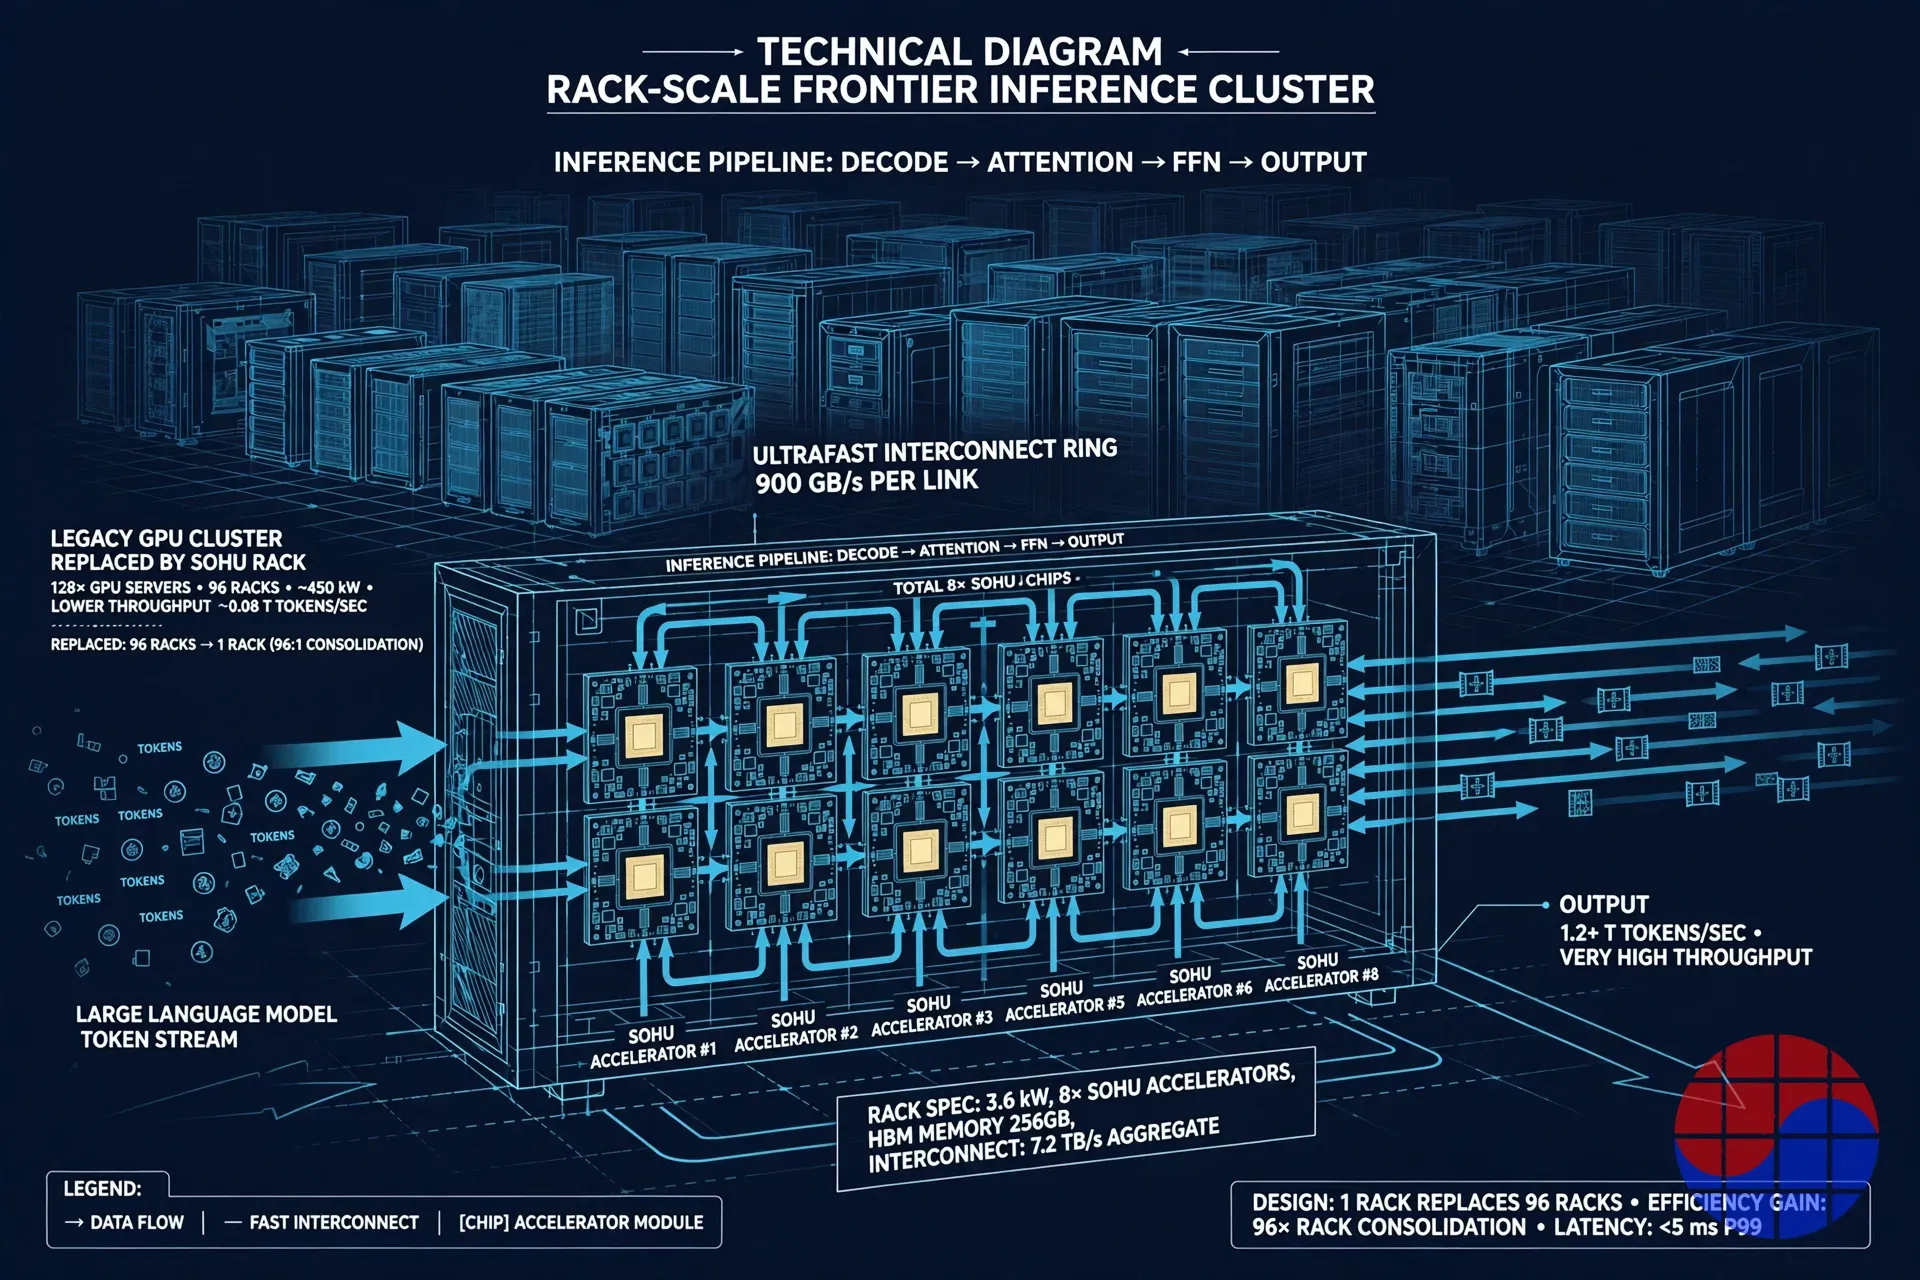
Etched no vende chips sueltos. Vende frontier inference clusters: silicio, subsistemas de memoria HBM, racks personalizados, red y la capa de software como una unidad desplegable. Esto importa para la economía. Los sistemas a escala de rack generan más ingresos por despliegue que los chips como componente, atan al cliente a la pila completa de Etched y permiten a Etched controlar las variables —suministro de energía, refrigeración, configuración de memoria— de las que dependen sus afirmaciones de eficiencia. Los más de 1.000 millones en contratos firmados son valor contratado, no ingresos reconocidos: en la fecha del anuncio de agosto de 2026, solo se había confirmado públicamente una entrega a un cliente, el rack de Jane Street. La distancia entre el valor contratado y los sistemas entregados, aceptados y pagados es donde las startups de chips han triunfado o fracasado históricamente, y es la distancia que Etched dice estar cruzando ahora a toda velocidad, con tres generaciones de hardware en desarrollo en paralelo y un objetivo declarado de capacidad de producción de clase gigavatio para 2027.
Qué debe ser cierto para que los $21B se sostengan
Haz la aritmética que implica el precio. Con 21.000 millones, Etched cotiza a unas 21 veces su cartera de contratos de más de 1.000 millones, antes de que la mayor parte de esa cartera se haya enviado. Para que la valoración sea ordinaria y no heroica, la empresa necesita alcanzar en pocos años uno de estos estados: unos 2.100 millones de dólares de ingresos anuales a un múltiplo de 10 veces ventas, o unos 1.050 millones a 20 veces. Eso requiere que los contratos firmados se conviertan en entregas, que las entregas se expandan a pedidos repetidos de flotas y márgenes brutos más propios de una empresa de sistemas que de un proveedor de componentes. También requiere que la ventaja de rendimiento sobreviva a dos blancos móviles: la hoja de ruta de NVIDIA, que revaloriza el coste por token con cada generación, y el silicio de los hyperscalers —Google, AWS, Microsoft y Meta operan ASIC de inferencia propios con demanda cautiva y sin necesidad de ganar una venta externa—. Por último, requiere suministro de HBM. Un diseño de 144GB por chip a escala de gigavatios es un problema de asignación de memoria tanto como de lógica, y la asignación sigue los compromisos de volumen que los incumbentes ya poseen.
La visión de Chase
Trabajo en signoff de timing, así que leo esta historia como un problema de EDA y de ejecución antes que como una historia financiera. Tres cosas me impresionan de verdad. El éxito A0 a la primera en un diseño de función fija de esta complejidad no es un hito de marketing: significa que la arquitectura, el diseño físico y el plan de verificación eran correctos desde el principio, algo raro y caro de falsificar. Elegir N4P —un nodo maduro y de alto rendimiento— en lugar de perseguir la vanguardia es la decisión de un equipo que optimiza el coste por token y el calendario, no una hoja de especificaciones. Y la secuencia de Jane Street es el orden correcto de la prueba: probar, desplegar y después invertir. Las firmas de trading miden la latencia de cola y el comportamiento numérico con una crueldad que ningún conjunto de benchmarks iguala.
Mi escepticismo se sitúa en dos lugares. El primero es la definición cambiante del producto. La tesis fundacional —cablear el Transformer, eliminar todo lo demás— es falsable y por tanto fuerte. La afirmación más reciente de que los mismos sistemas ejecutan cómodamente el enrutamiento MoE y Mamba es una afirmación distinta y más blanda, y la empresa no ha publicado datos independientes que separen lo que hace el silicio de lo que absorben las capas de software y de sistema. Si la flexibilidad reside en la emulación por software sobre hardware fijo, la ventaja de eficiencia se estrecha exactamente en los modelos que los clientes despliegan cada vez más. El segundo es la velocidad de revalorización. Una valoración que se duplica en 26 días no la fija el flujo de caja descontado; la fija la escasez: hay muy pocas plataformas de inferencia creíbles, en envío y ajenas a NVIDIA, y los compradores estratégicos pagan por mantener una opción sobre una de ellas. Eso puede ser racional y aun así frágil: la misma prima de escasez se comprime rápido si las entregas se retrasan dos trimestres o si un hyperscaler abre su ASIC interno a clientes externos.
En neto: la apuesta tecnológica es real, la primera prueba de cliente es real y el precio es una opción a futuro sobre una escalada impecable. Aquí preferiría poseer la pregunta antes que la respuesta: los dos próximos datos que importan son los pedidos repetidos de un segundo cliente con nombre, y cualquier cifra de coste por token medida de forma independiente con tamaños de lote de producción.
Implicaciones
Para los compradores de infraestructura de IA, la trayectoria de Etched confirma que el coste por token, y no los FLOPS pico, es ahora la métrica de compra, y que el silicio de inferencia dedicado es un tema de consejo y no un experimento. Para NVIDIA, el riesgo no es esta única startup; es la plantilla: un cliente líder que es también el inversor líder colapsa el calendario habitual de adopción, y cada hyperscaler que observa el despliegue de Jane Street tiene ahora un caso de referencia. Para la industria de la memoria, un diseño de 144GB de HBM3 por chip que escala hacia despliegues de gigavatios convierte a startups como Etched en una nueva fuente concentrada de demanda de HBM que los planificadores de asignación deben valorar. Para las startups de chips, el listón se ha movido: pasar del sigilo a 21.000 millones en ocho meses se construyó sobre silicio a la primera, una cartera de contratos firmada y una ronda liderada por un cliente, en ese orden: la narrativa siguió al hardware. Y para los inversores, la escalera de Etched es una prueba limpia de una pregunta abierta en las finanzas de la IA: si la inferencia, la carga de trabajo recurrente de la era de la IA, sostiene valoraciones de plataforma para las empresas que la sirven más barata.
Nota: Los importes de financiación, las valoraciones y las cifras de contratos son los anunciados por la empresa y publicados en las fechas citadas (diciembre de 2025–agosto de 2026); las cifras de rendimiento son afirmaciones de la propia Etched y no habían sido verificadas de forma independiente en benchmarks públicos en el momento de la publicación.
FAQ
Q: ¿Qué es Etched y qué es Sohu? A: Etched es una startup de chips de IA de San José fundada en 2022 por Gavin Uberti, Chris Zhu y Robert Wachen. Sohu es su primer chip: un ASIC sobre el proceso N4P de TSMC con 144GB de HBM3 por chip que integra la arquitectura Transformer en silicio de función fija para inferencia de IA, intercambiando la flexibilidad de una GPU por velocidad y eficiencia en cargas Transformer. Etched lo vende ahora como parte de sistemas a escala de rack que denomina frontier inference clusters.
Q: ¿Por qué Etched está valorada en 21.000 millones de dólares? A: La cifra de 21.000 millones es la valoración post-money de su Series D del 18 de agosto de 2026, una ronda de 700 millones liderada por Jane Street (unos 29,4 billones de wones a 1.400 wones por dólar). El precio subió de 5.000 millones en diciembre de 2025 a 10.300 millones en una Series C liderada por Sequoia el 23 de julio de 2026, y se duplicó de nuevo en 26 días. Los inversores están valorando los ingresos futuros esperados de inferencia —respaldados por más de 1.000 millones en contratos firmados y un primer rack entregado—, no los beneficios actuales.
Q: ¿Ha enviado Etched producto y quiénes son sus clientes? A: Sí, a escala inicial. Etched envió su primer rack a Jane Street en julio de 2026, y Jane Street —también su primer cliente con nombre público— dijo que probó el chip, quedó satisfecha con los primeros resultados y está ejecutando el rack en su propio centro de datos. La empresa afirma que los contratos firmados con clientes superan los 1.000 millones entre empresas de IA de frontera y proveedores cloud, pero la mayoría de los nombres de clientes no se han revelado y la producción en volumen sigue escalando hacia un objetivo de clase gigavatio para 2027.
Q: ¿Cuáles son los mayores riesgos de la tesis de Etched? A: Destacan cuatro. Riesgo de arquitectura: el hardware especializado en Transformers pierde valor si las arquitecturas de modelo cambian, y la nueva afirmación de Etched de ejecutar modelos MoE y no Transformer carece de verificación independiente. Riesgo de evidencia: las cifras titulares de rendimiento son afirmaciones de la empresa sin benchmarks públicos de terceros ni precios. Riesgo de competencia: la hoja de ruta de NVIDIA y los ASIC internos de los hyperscalers atacan la misma métrica de coste por token con cadenas de suministro mucho mayores. Riesgo de ejecución: convertir una cartera de contratos de 1.000 millones en sistemas entregados a escala de gigavatios, con el suministro de HBM asegurado, no está demostrado.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


