 VLSI Korea
Market Bulletin: $64 Billion and Counting — TSMC y ASML dicen que los equipos de fab no pueden seguir el ritmo de la demanda de chips
TSMC mantuvo su capex 2026 en US$60–64 mil millones y elevó su guía de ingresos a ~44 %; ASML batió récords en el tercer trimestre pero admite que su capacidad 2027–2028 no alcanzará la demanda, con pedidos para 2029–2030 ya en discusión. Cómo la escasez pasó de los chips a los equipos de fab.


Market Bulletin: $64 Billion and Counting — TSMC y ASML dicen que los equipos de fab no pueden seguir el ritmo de la demanda de chips
16 de octubre de 2026 — La noticia de la semana no fue sobre chips, sino sobre las máquinas que los fabrican. TSMC mantuvo su capex 2026 en US$60–64 mil millones y elevó su guía de crecimiento anual de ingresos a ~44 %, mientras ASML registró ingresos récord de €11.662 millones en el tercer trimestre, con una admisión contundente: su capacidad planificada para 2027–2028 "no será suficiente para satisfacer plenamente la demanda de los clientes". Algunos clientes ya preguntan por pedidos de equipos para 2029 e incluso 2030. La escasez se movió río arriba — de los chips a las máquinas que los imprimen.
Key Highlights
- TSMC elevó la perspectiva sin elevar el presupuesto. El capex 2026 se mantiene en US$60–64 mil millones, pero la guía de crecimiento de ingresos en dólares pasó del rango bajo de 40 % a ~44 %. El capex de 2026–2028 superará el total de los tres años anteriores. Esa combinación exige plena confianza en la cartera de pedidos. Reportado por Focus Taiwan (CNA).
- La guía del cuarto trimestre es abrumadora. TSMC guio ingresos del cuarto trimestre de US$52.3–54.3 mil millones — +14 % intertrimestral y +58 % interanual en el punto medio — con margen bruto de 65–67 %. El EPS del tercer trimestre marcó un récord de NT$29.43. Reportado por Focus Taiwan (CNA).
- 2nm ya representa el 8 % de las ventas. El proceso de 2nm de TSMC aportó el 8 % de los ingresos del tercer trimestre, más del doble del 3 % del segundo, a pocos meses de iniciada la producción en volumen. La velocidad de la rampa del nodo avanzado anticipa directamente la demanda de equipos. Reportado por Focus Taiwan (CNA).
- ASML no puede fabricar máquinas con suficiente rapidez. Envió 113 nuevos sistemas de litografía en el tercer trimestre frente a 86 en el segundo (+31.4 %), con ingresos de €11.662 millones (+55.2 % YoY, +25 % QoQ), utilidad neta de €4.96 mil millones (+133.4 % YoY) y margen bruto de 57.5 %. Elevó el piso de su guía de ingresos 2026 en €1.000 millones, a €44–45 mil millones, y guio ventas del cuarto trimestre de €14.2–15.2 mil millones. Reportado por ChosunBiz.
- Los pedidos de equipos para 2030 ya son tema. El director ejecutivo de ASML dijo que algunos clientes muestran interés en pedidos para 2029 e incluso 2030, y que la empresa revisa una expansión de capacidad para 2028 más allá del aumento del 30 % anunciado previamente. Reportado por ChosunBiz.
Market Update
La doble sesión de resultados del 14–15 de octubre contó la misma historia desde extremos opuestos: la empresa que fabrica los chips (TSMC) elevó su perspectiva de ingresos mientras congelaba el capex; la empresa que vende las máquinas (ASML) registró su mejor trimestre de la historia y aun así dijo que no puede fabricar suficientes máquinas. La demanda se desborda y el techo ya es visible del lado de la oferta. Que el capex de TSMC de 2026–2028 supere el total de los tres años anteriores garantiza a la industria de equipos tres años de visibilidad de pedidos.
Las cifras señalan dónde está el cuello de botella. Los 113 sistemas de litografía de ASML en el tercer trimestre — +31.4 % frente a los 86 del segundo — es un ritmo récord, pero el mensaje del director ejecutivo fue que ni ese ritmo alcanza. Que los clientes pregunten por espacios de 2029–2030 significa que los plazos de entrega se extendieron estructuralmente más allá de los habituales 12–18 meses. Admitir que incluso el aumento planificado del 30 % para 2028 podría necesitar un refuerzo se lee como una confesión: la expansión actual no alcanza a la demanda.
La rampa de 2nm de TSMC acelera la presión. Llegar al 8 % de las ventas en meses de producción en volumen — más del doble desde el 3 % del segundo trimestre — significa que la transición al nodo avanzado eleva la intensidad de equipos: 2nm exige más exposiciones EUV y pasos de proceso más complejos, así que cada oblea consume más capacidad de herramientas. Congelar el capex mientras se eleva la guía de ingresos a 44 % no es una advertencia de demanda; es la declaración de que los equipos ya pedidos pueden sostener ese crecimiento — y apenas.
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
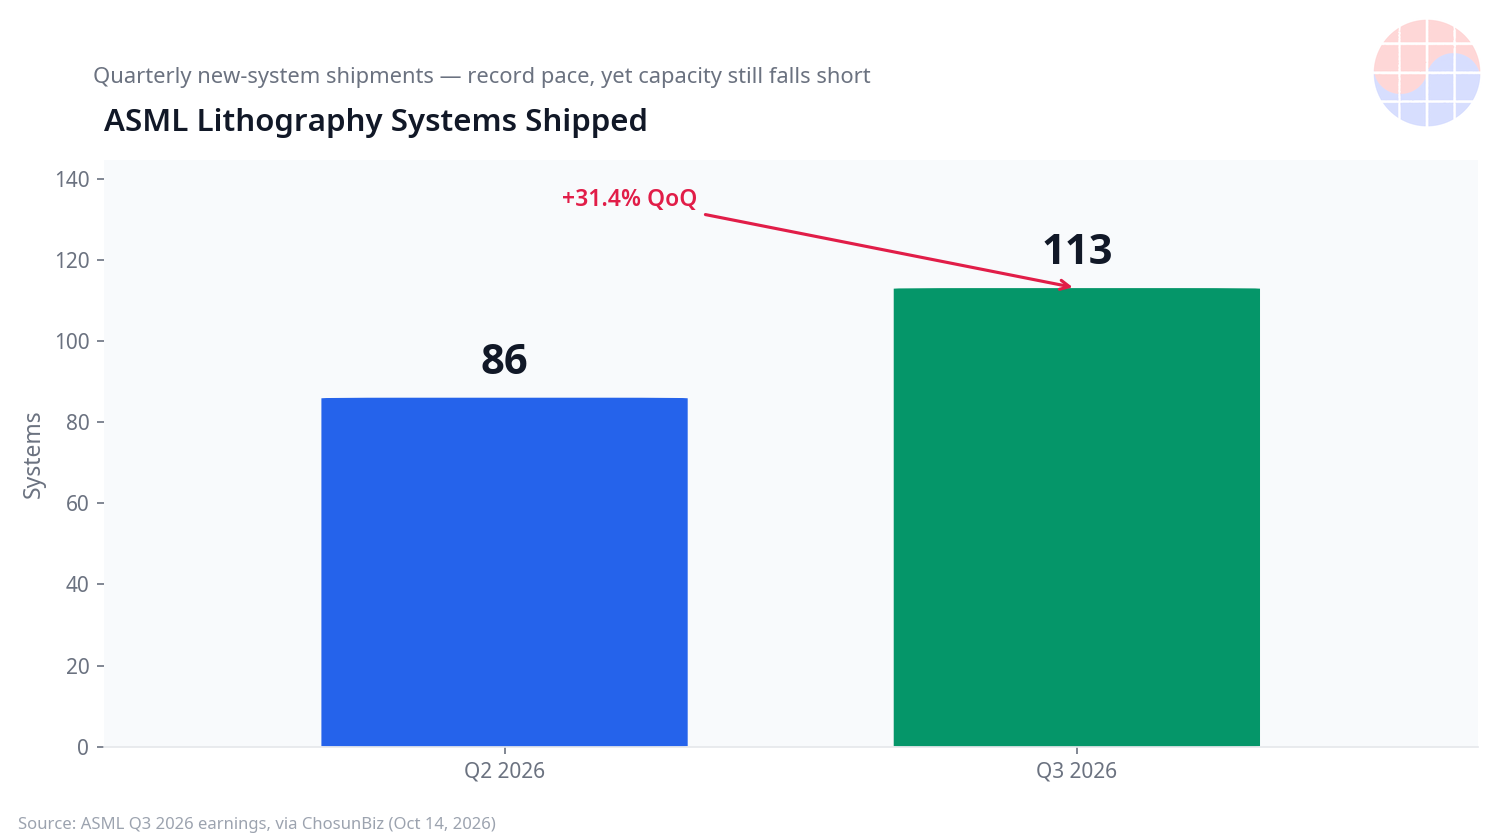
Figura 1: Envíos trimestrales de sistemas de litografía de ASML — de 86 en el segundo trimestre de 2026 a 113 en el tercero (+31.4 %). Ritmo récord de envíos, pero el director ejecutivo dice que la capacidad planificada para 2027–2028 aún no puede satisfacer la demanda. Todas las etiquetas de los gráficos están en inglés.
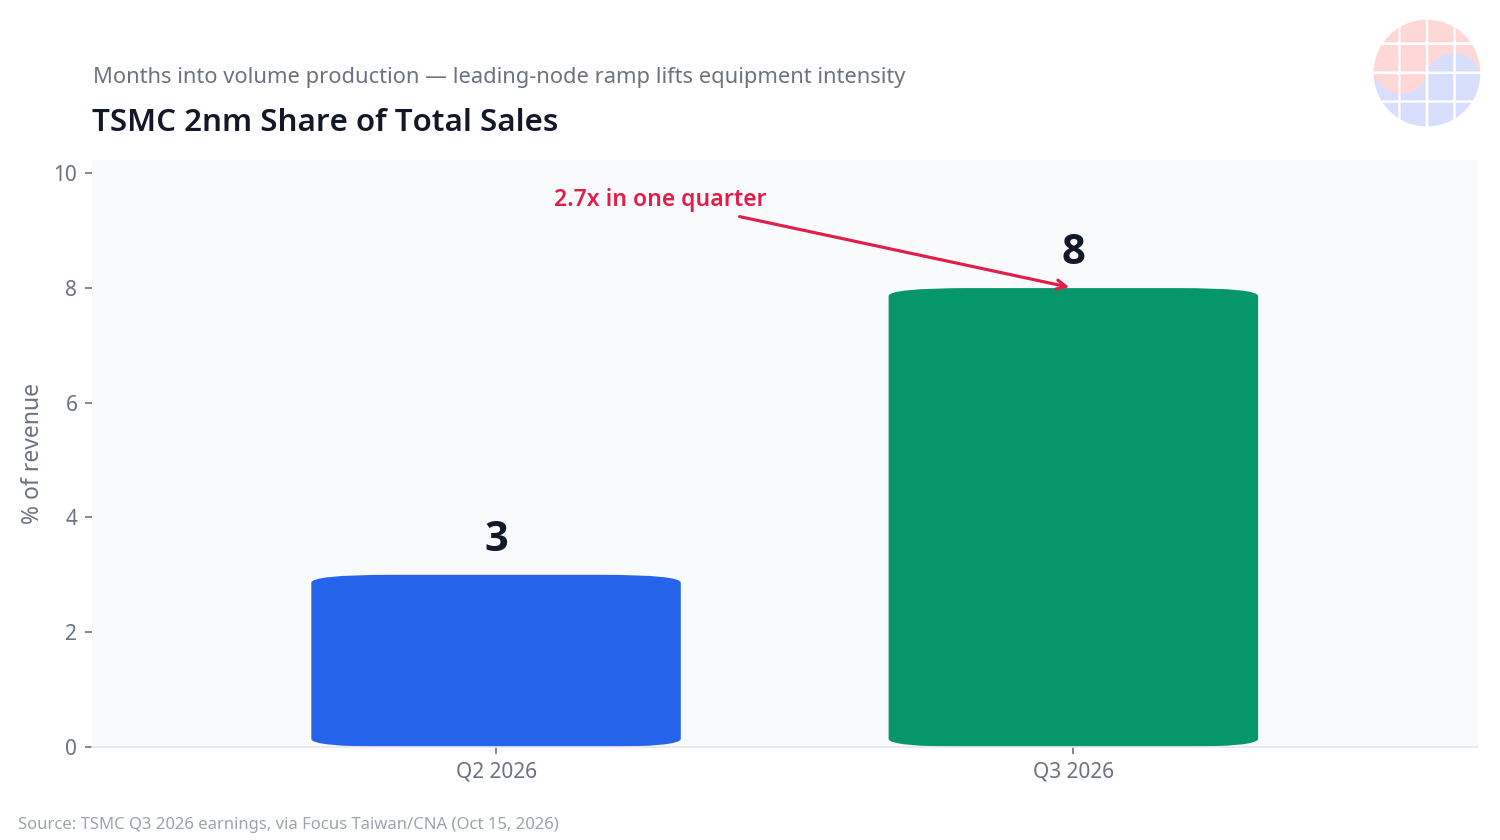
Figura 2: Participación de 2nm de TSMC en las ventas totales — de 3 % en el segundo trimestre de 2026 a 8 % en el tercero. Más del doble en meses de producción en volumen; eleva la intensidad de equipos por oblea.
VLSI's View
La lectura estructural es sencilla. Este ciclo de capex lo impulsa la demanda, no una sobreconstrucción especulativa. Que TSMC mantenga US$60–64 mil millones mientras guía un crecimiento de ingresos de ~44 % significa que el gasto en equipos sigue a la cartera de pedidos real. La restricción ya no es la demanda de chips — es el suministro de herramientas. Cuando ASML dijo públicamente que la capacidad planificada para 2027–2028 no puede satisfacer la demanda, los proveedores de equipos dejaron de ser proveedores pasivos del ciclo para convertirse en quienes controlan el cuello de botella, con poder de fijación de precios.
Ganadores: primero, los proveedores de equipos con posiciones de monopolio. El EUV de ASML no tiene sustituto, y su capacidad ya es objeto de conversaciones de reserva para 2029–2030. Los actores de deposición y grabado cabalgan la misma ola de intensidad de equipos, al igual que fabricantes coreanos como Hanmi Semiconductor y Wonik IPS. Perdedores: los clientes de foundry sin capacidad asegurada. Cuando una ranura de equipo es una ranura de oblea, la asignación — no el diseño — decide quién gana la carrera del nodo avanzado. Los fabricantes de memoria pelean la misma batalla por turnos de instalación contra las fabs de lógica; la expansión de HBM4 de SK hynix no es la excepción.
El ángulo coreano es la lucha de Samsung Foundry por las ranuras EUV. Su rampa de 2nm y 1.4nm compite directamente con TSMC por la misma capacidad de litografía, al igual que la rampa de la fab de Taylor en Texas y la expansión de HBM4 de SK hynix — todas recurriendo a la capacidad que ASML dice estar comprometida hasta 2028. Si la escasez de herramientas se vuelve estructural, la brecha entre foundries podría ampliarse por el acceso a equipos más que por la capacidad de diseño. Los resultados del tercer trimestre de Samsung a finales de octubre, con sus comentarios sobre el capex de foundry y memoria, son el próximo punto de control.
Una nota de equilibrio. Los proveedores de equipos tienen incentivos para hablar bien de su propia cartera de pedidos — el "interés" en pedidos de 2029–2030 no es ingreso reservado, y parte puede ser sobre-reserva estratégica para asegurar espacios con anticipación. La industria ya vio esta película: la doble reserva de los fabricantes de memoria en 2021–2022 terminó en cancelaciones. Aun así, la guía de crecimiento del 44 % de TSMC y la velocidad de la rampa de 2nm son evidencia sólida de demanda real detrás de las reservas. El caso base sigue siendo una escasez sostenida de herramientas.
La opinión de Chase: Quien haya trabajado en una fab sabe lo que ocurre cuando los plazos de entrega se alargan: se retrasan las instalaciones, los planes de rampa se reescriben según la llegada de los equipos, y "¿cuándo llega la herramienta?" desplaza al rendimiento como primer tema de la reunión matutina. Que ASML hable de ranuras para 2029–2030 significa que esa dinámica ahora opera a escala industrial. En la era de la escasez de chips, las fabs eran reinas; en la era de la escasez de equipos, quien tiene las herramientas es el rey. Si eres inversionista, observa la cartera de pedidos de equipos antes que los márgenes de las foundries. Si eres ingeniero, observa lo que los especialistas en grabado, deposición y litografía están logrando en el mercado laboral. Quien vea hacia dónde se movió el cuello de botella conoce a los ganadores de los próximos tres años.
Outlook
- Resultados de Lam Research (21 de octubre): si el líder en grabado actualiza la guía de gasto en WFE de 2026 — el próximo control macro del ciclo de equipos.
- Resultados del tercer trimestre de Samsung (finales de octubre): señales de capex de foundry y memoria, más comentarios sobre la rampa de la fab de Taylor — la lectura coreana de la carrera por las ranuras EUV.
- Applied Materials y Tokyo Electron (noviembre): la guía de los pilares de deposición y recubrimiento/revelado para medir la amplitud de la demanda de herramientas.
- La revisión de la expansión 2028 de ASML: si se aprueba capacidad adicional más allá del aumento planificado del 30 % definirá cuánto durará la escasez posterior a 2028.
- Facturación de equipos del tercer trimestre (principios de diciembre): el balance macro de envíos de herramientas para confirmar la durabilidad del ciclo.
FAQ
Q1: ¿Por qué TSMC elevó su perspectiva de ingresos mientras congelaba el capex?
Demanda sólida, ejecutada dentro del plan de inversión existente. Junto con la guía de que el capex de 2026–2028 superará el total de los tres años anteriores, esto es la aceleración de un programa de US$60–64 mil millones, no un recorte. Que TSMC pueda financiar un crecimiento de ingresos de ~44 % — con la rampa intensiva en equipos de 2nm — sin elevar el capex significa que las herramientas ya pedidas están calculadas para sostenerlo.
Q2: ¿Por qué es relevante que ASML mencione pedidos para 2029–2030?
Indica plazos de entrega estructuralmente más largos. Cuando las ranuras de litografía que se negociaban con 12–18 meses de anticipación ahora se negocian con tres o cuatro años, el cuello de botella pasó de los chips a la fabricación de máquinas. Para los clientes de foundry, la carrera del nodo avanzado se decide por el acceso a los equipos, no por el diseño.
Q3: ¿Cómo afecta la escasez de herramientas a los precios de los chips?
En el corto plazo, endurece el piso de los precios de las foundries. Si una ranura de equipo equivale a una ranura de oblea, las foundries tienen menos incentivo para bajar precios y llenar la utilización — la guía de margen bruto de TSMC para el cuarto trimestre (65–67 %) expresa ese poder de fijación de precios en un número. Con el tiempo, también fortalece el de los proveedores de equipos.
Q4: ¿Qué significa esto para las empresas coreanas?
La rampa de 2nm/1.4nm de Samsung Foundry, la fab de Taylor y la expansión de HBM4 de SK hynix compiten con TSMC por la capacidad de litografía que ASML dice estar comprometida hasta 2028 — la carrera de las foundries podría decidirse en la batalla por la asignación de equipos. Por otro lado, fabricantes coreanos como Hanmi Semiconductor y Wonik IPS obtienen visibilidad de demanda multianual. Los comentarios sobre capex de los resultados de Samsung a finales de octubre son la próxima pista.


