 VLSI Korea
Market Bulletin: la utilización de las foundry alcanza el 91% — la capacidad de 8 pulgadas cae un 6% y los nodos maduros se ajustan
La utilización global de las foundry rondaría el 91% en el cuarto trimestre de 2026. La capacidad de 8 pulgadas cae un 6% y los precios de 55/90 nm ya suben.


La inteligencia artificial también está ajustando los nodos maduros. La utilización de las principales fab a nivel global rondaría el 91% en el cuarto trimestre de 2026, según una previsión, mientras la capacidad de 8 pulgadas cae un 6% interanual en 2026 y cerca de un 2% más en 2027 (Sigmaintell, vía Longbridge, 12 de octubre de 2026). UMC superaría el 91% en el cuarto trimestre, más de 10 puntos porcentuales por encima del año anterior, y su nodo de 22/28 nm rondaría el 93%. El ajuste no viene solo de la demanda: TSMC y Samsung Electronics están reduciendo la capacidad de 8 pulgadas, y la visibilidad de pedidos de ese formato ya llega a unos seis meses.
Key Highlights
- Utilización global cercana al 91%: las principales foundry del mundo operarían a cerca del 91% en el cuarto trimestre de 2026, según la previsión, con UMC por encima del 91% —más de 10 puntos porcentuales interanuales más— y su plataforma de 22/28 nm en torno al 93% (Sigmaintell, vía Longbridge, 12 de octubre de 2026).
- Plena capacidad en China continental: SMIC, Hua Hong y Nexchip operan a plena capacidad desde principios de 2026, sin holgura para pedidos urgentes en nodos maduros (Sigmaintell, vía Longbridge, 12 de octubre de 2026).
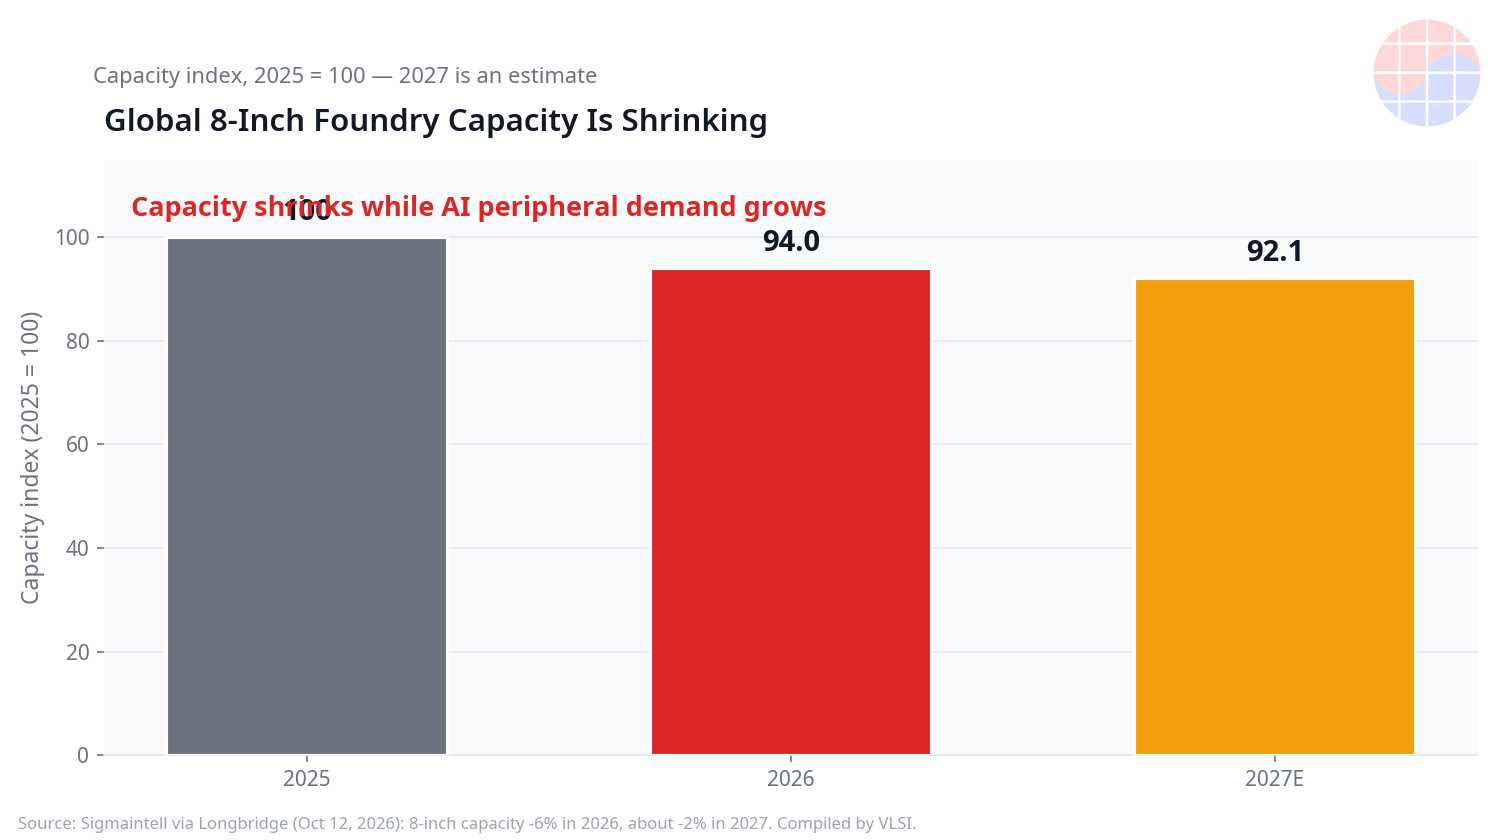
- La capacidad de 8 pulgadas se reduce: la capacidad global de obleas (wafer) de 8 pulgadas cae un 6% interanual en 2026 y caería cerca de un 2% más en 2027, con TSMC y Samsung Electronics recortando ese formato; la visibilidad de pedidos ya alcanza unos seis meses (Sigmaintell, vía Longbridge, 12 de octubre de 2026).
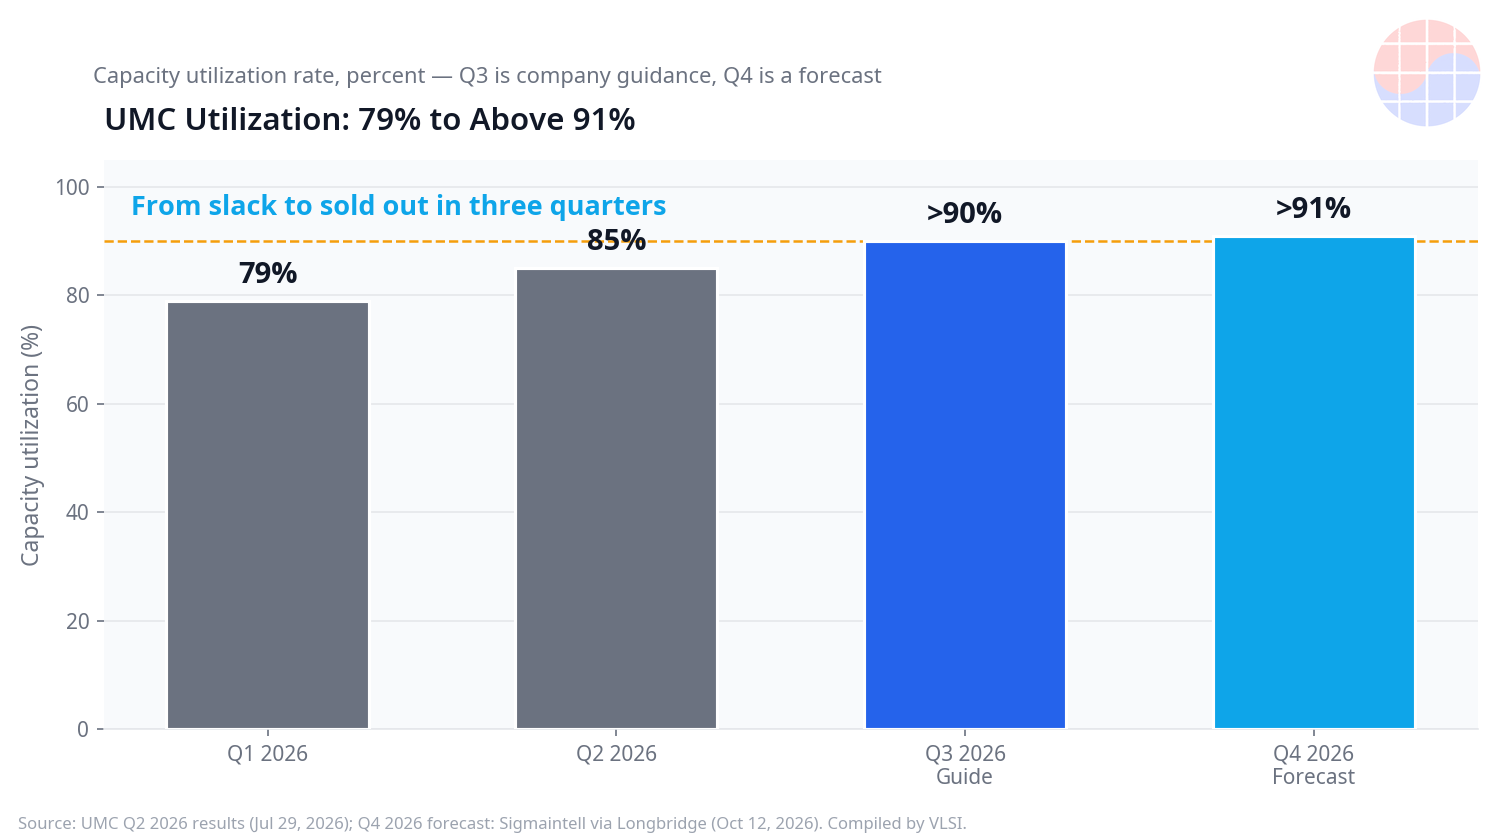
- UMC confirma la subida con resultados: la utilización de UMC subió del 79% en el primer trimestre de 2026 al 85% en el segundo, con guía por encima del 90% para el tercero; los ingresos fueron de NT$68,73 mil millones (US$2,18 mil millones), un 17% más interanual, con margen bruto del 32,5% (UMC, resultados del segundo trimestre de 2026, 29 de julio de 2026).
- Los precios divergen por nodo: los precios de 55/90 nm suben en el cuarto trimestre, con subidas mayores previstas en 2027, mientras 28/40 nm se mantienen planos en el cuarto trimestre y la presión se traslada a 2027 (Sigmaintell, vía Longbridge, 12 de octubre de 2026).
Market Update
El dato de UMC muestra la velocidad del cambio. La utilización pasó del 79% en el primer trimestre al 85% en el segundo trimestre de 2026, y la empresa guio por encima del 90% para el tercero. Los envíos llegaron a 1,129 millones de equivalentes de 12 pulgadas, un 10,6% más trimestral, y el nodo de 22/28 nm alcanzó un récord del 37% de los ingresos por obleas (wafer). UMC también elevó su capex de 2026 a US$2 mil millones. Cuando una foundry de nodos maduros sube el capex y aun así guía por encima del 90%, el mercado ya no habla de recuperación cíclica, sino de oferta estructuralmente ajustada.
| Antes / inicio de 2026 | Cuarto trimestre de 2026 / previsión | |
|---|---|---|
| Utilización de las principales fab globales | Niveles mixtos por debajo del 90% | Cerca del 91% (previsión) |
| Utilización de UMC | 79% (T1 2026); 85% (T2 2026) | Por encima del 91% (previsión); 22/28 nm cerca del 93% |
| Capacidad global de 8 pulgadas | Base 100 (índice 2025) | 94 en 2026 (-6%); cerca de 92 en 2027 (previsión) |
| Visibilidad de pedidos de 8 pulgadas | Ciclos trimestrales habituales | Unos seis meses |
| Precios por nodo | Estables tras el ajuste de inventario | 55/90 nm suben en el T4; 28/40 nm planos, presión en 2027 |
Utilización, capacidad de 8 pulgadas y precios: Sigmaintell, vía Longbridge (12 de octubre de 2026); las cifras del cuarto trimestre de 2026 y de 2027 son previsiones, no resultados publicados. Resultados y guía de UMC: informe de la empresa del segundo trimestre de 2026 (29 de julio de 2026).
El extremo avanzado confirma que no hay holgura en el sistema. TSMC registró ingresos de US$46,72 mil millones en el tercer trimestre de 2026, un 41,2% más interanual, con margen bruto del 66,4% (TSMC, resultados del tercer trimestre de 2026, 15 de octubre de 2026). Los nodos de 7 nm e inferiores sumaron el 79% de los ingresos por obleas (wafer): 2 nm un 8%, 3 nm un 33%, 5 nm un 28% y 7 nm un 10%. La guía del cuarto trimestre es de US$52,3 a 54,3 mil millones, con margen bruto del 65% al 67%, y el capex de US$60 a 64 mil millones se reafirmó. Con el extremo avanzado a plena marcha y los nodos maduros por encima del 90%, la capacidad dejó de sobrar en cualquier segmento.
VLSI's View
La IA también ajusta los nodos viejos. Los PMIC de alta tensión de 48 V para servidores de IA —CI de gestión de energía— se fabrican en su mayoría en obleas (wafer) de 8 pulgadas, sobre plataformas BCD y de potencia. Es la parte oculta de la lista de materiales (BOM) de la IA: cada rack nuevo consume gestión de energía, drivers y control analógico que no se fabrican en 3 nm. Cuando la capacidad de 8 pulgadas cae un 6% el mismo año en que la demanda de servidores acelera, el cuello de botella se mueve del acelerador al chip de potencia que lo alimenta.
La divergencia por nodo define ganadores y perdedores. Los precios de 55/90 nm ya suben en el cuarto trimestre y subirían más en 2027, mientras 28/40 nm aguantan planos un trimestre más. La diferencia es la rehomologación: cambiar de plataforma de potencia o de alta tensión exige recalificar el diseño completo, así que el cliente queda cautivo de la foundry y el precio sube primero donde el coste de cambio es mayor. En 28/40 nm, con más capacidad alternativa en Taiwán y China continental, la presión se aplaza, no desaparece.
Para Corea, el recorte de 8 pulgadas es una decisión con dos caras. Samsung Electronics reduce capacidad de 8 pulgadas para concentrar recursos, pero las empresas fabless coreanas de PMIC, drivers de pantalla y sensores dependen de ese formato y de foundry de segundo nivel. Si la oferta local se estrecha, parte de esa demanda se desplazará a foundry taiwanesas y chinas que ya operan a plena capacidad, con plazos de entrega más largos y menor poder de negociación para los clientes coreanos de menor tamaño.
Chase's Take: cualquiera que haya cerrado timing en un diseño congestionado reconoce este patrón. Por encima del 90% de utilización, cada bloque nuevo desplaza a otro, los márgenes desaparecen y un cambio pequeño obliga a rehacer todo el floorplan. Una fab al 91% funciona igual: no hay capacidad de reserva, cada pedido urgente reprograma a tres clientes y el precio lo fija quien tiene la oblea (wafer), no quien la pide. Por eso la señal importante no es el 91% en sí, sino que los recortes de 8 pulgadas lo mantendrán alto hasta bien entrado 2027.
Outlook
- Precios de contrato de 2027: si las subidas de 55/90 nm se confirman en las negociaciones anuales y 28/40 nm empieza a subir, el ajuste de nodos maduros pasará de previsión a hecho.
- Ritmo de recorte de 8 pulgadas: la velocidad a la que TSMC y Samsung Electronics retiren líneas decidirá si el índice de capacidad cae cerca de un 2% en 2027 o más.
- Capex de las foundry de segundo nivel: UMC ya elevó su capex de 2026 a US$2 mil millones; si otras foundry maduras no añaden capacidad, la utilización seguirá por encima del 90%.
- Demanda de PMIC para IA: los envíos de servidores de IA y sus PMIC de 48 V marcarán cuánta demanda nueva cae sobre el formato de 8 pulgadas en 2027.
FAQ
¿Qué tan alta es la utilización de las foundry en el cuarto trimestre de 2026? La utilización de las principales fab globales rondaría el 91% en el cuarto trimestre de 2026, según la previsión, con UMC por encima del 91% —más de 10 puntos porcentuales interanuales— y su nodo de 22/28 nm cerca del 93% (Sigmaintell, vía Longbridge, 12 de octubre de 2026).
¿Por qué cae la capacidad de 8 pulgadas? La capacidad global de 8 pulgadas cae un 6% interanual en 2026 y caería cerca de un 2% en 2027 porque TSMC y Samsung Electronics están reduciendo ese formato, mientras la visibilidad de pedidos ya llega a unos seis meses (Sigmaintell, vía Longbridge, octubre de 2026).
¿Qué precios de nodos maduros están subiendo? Los precios de 55/90 nm suben en el cuarto trimestre de 2026, con subidas mayores previstas en 2027. Los de 28/40 nm se mantienen planos en el cuarto trimestre y la presión de precios se traslada a 2027 (Sigmaintell, vía Longbridge, octubre de 2026).
¿Qué muestran los resultados de UMC y TSMC? UMC subió su utilización del 79% en el primer trimestre de 2026 al 85% en el segundo, con ingresos de NT$68,73 mil millones y margen bruto del 32,5%. TSMC registró US$46,72 mil millones en el tercer trimestre, un 41,2% más interanual, con margen bruto del 66,4% (informes de las empresas, julio y octubre de 2026).
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


