 VLSI Korea
La carrera del sustrato con núcleo de vidrio: por qué el vidrio es el próximo paradigma de encapsulado después del ABF
A medida que los encapsulados de IA superan el límite de warpage del ABF, los sustratos con núcleo de vidrio pasan de la investigación a una carrera de calificación: calendarios, obstáculos TGV y la ventaja coreana en vidrio para pantallas.


La carrera del sustrato con núcleo de vidrio: por qué el vidrio es el próximo paradigma de encapsulado después del ABF
TL;DR
El material del núcleo de los sustratos de encapsulado avanzado está empezando a cambiar. A medida que los encapsulados de IA crecen, el núcleo orgánico de ABF está llegando a su límite de deformación (warpage), y el vidrio — cuyo coeficiente de expansión térmica (CTE) puede ajustarse cerca del del silicio, con mejor planitud y estabilidad dimensional — se ha convertido en el principal material sucesor. A 20 de octubre de 2026, ningún sustrato con núcleo de vidrio está en producción en volumen: los objetivos de producción reportados se concentran entre la segunda mitad de 2027 y 2030. Intel presentó su investigación sobre sustratos de vidrio en septiembre de 2023 y mostró una primera muestra que combina EMIB con un núcleo de vidrio en NEPCON Japan el 22 de enero de 2026, según lo reportado. Los ganadores se decidirán menos por quién anuncia primero y más por quién supera la calificación con un cliente ancla de IA — y los proveedores coreanos, entre ellos Samsung Electro-Mechanics, Absolics (SKC) y LG Innotek, tienen una mano inusualmente fuerte gracias a la herencia coreana en vidrio para pantallas.
Background
Un sustrato de encapsulado es la placa que se sitúa entre un chip y la placa de circuito impreso. Distribuye las densas conexiones del chip en una forma que el resto del sistema puede utilizar, y su material de núcleo determina cuán grande, plano y finamente cableado puede ser ese encapsulado. Durante la pasada generación de computación de gama alta, ese núcleo ha sido orgánico — en particular la pila de película build-up ABF utilizada en los grandes encapsulados de CPU y aceleradores de IA.
Esa solución funcionó mientras los encapsulados eran de tamaño moderado. Los aceleradores de IA cambiaron la geometría. Un encapsulado de IA moderno combina un gran die de lógica con múltiples pilas HBM sobre un interposer, y cada generación empuja el área total del encapsulado aún más lejos. A medida que el encapsulado crece, el sustrato que lo soporta debe mantenerse plano en una superficie mayor, mantener un cableado más fino en esa superficie y sobrevivir a ciclos térmicos repetidos sin doblarse lo suficiente como para romper las uniones de soldadura o someter a tensión los dies situados encima.
Este es el contexto en el que el vidrio ha pasado de ser una curiosidad de investigación a una carrera industrial. El vidrio no es un material industrial nuevo — la fabricación de pantallas lleva décadas manipulando paneles de vidrio muy grandes a escala. Lo nuevo es utilizar el vidrio como núcleo de un sustrato de encapsulado, perforado con vías a través del vidrio (TGV) que transportan señales y energía verticalmente a través del núcleo. Durante 2023 y 2024, el trabajo en núcleos de vidrio fue sobre todo divulgación de investigación. A partir de 2025, según lo reportado en los anuncios de las empresas, se ha convertido en líneas piloto, empresas conjuntas y objetivos de producción en volumen con fechas concretas.
Una nota sobre el alcance: existe una historia separada y de más corto plazo en torno al suministro y los precios de los sustratos ABF. Este artículo no trata de eso. Trata de la transición más larga del propio material del núcleo — su calendario, sus obstáculos de calificación y sus riesgos de ingeniería.
Deep Dive 1: Por qué el vidrio — warpage, CTE y cableado fino
El argumento a favor del vidrio se apoya en tres propiedades físicas.
Primera, el warpage. Cuando materiales con tasas de expansión térmica diferentes se unen y se calientan, la pila se dobla. Un núcleo orgánico se expande a una tasa bastante distinta de la del silicio, por lo que un encapsulado grande construido sobre él tiende a curvarse durante el procesamiento y al calentarse y enfriarse en funcionamiento. Cuanto mayor es el encapsulado, peor es la curvatura — y los encapsulados de IA son los más grandes que la industria ha construido jamás. El vidrio puede formularse de modo que su CTE se sitúe mucho más cerca del del silicio. Un núcleo que se expande casi a la misma tasa que los dies montados sobre él se mantiene más plano, lo que protege las uniones de bump y permite ensamblar encapsulados aún mayores con un rendimiento (yield) aceptable, según la lógica que describen las divulgaciones de las empresas.
Segunda, la planitud y la estabilidad dimensional. El vidrio es rígido y liso. Un núcleo rígido no se flexiona durante el procesamiento y sus dimensiones se mantienen estables, lo que importa cuando miles de conexiones finas deben aterrizar exactamente en el lugar correcto en una superficie amplia. Los núcleos orgánicos, en cambio, pueden desplazarse y deformarse ligeramente durante la fabricación, y ese movimiento se convierte en un problema de yield a medida que aumenta la densidad de cableado.
Tercera, el cableado fino mediante TGV. En un núcleo de vidrio, las conexiones verticales se forman como vías a través del vidrio — agujeros perforados en el vidrio y metalizados. Como el vidrio es un excelente aislante eléctrico y dimensionalmente estable, las estructuras TGV admiten una interconexión densa y de paso fino a través del propio núcleo. Intel, cuando presentó su investigación sobre sustratos de vidrio en septiembre de 2023, señaló un camino hacia aproximadamente diez veces la densidad de interconexión de los sustratos orgánicos en la segunda parte de esta década, según lo presentó la empresa en su momento. Esa ruta de densidad es el premio estratégico: más ancho de banda entre chiplets, más entrega de energía a través del núcleo y más libertad de diseño para encapsulados multidie muy grandes.
Nada de esto convierte al vidrio en un sustituto directo e inmediato. Lo convierte en el material cuya física coincide con la dirección hacia la que se dirigen los tamaños de encapsulado.
Deep Dive 2: Los actores y sus calendarios reportados
Cuatro grupos compiten, con puntos de partida diferentes.
Intel fue el primero en divulgar. La empresa presentó su investigación sobre sustratos con núcleo de vidrio en septiembre de 2023, enmarcando el vidrio como una tecnología para la parte final de esta década. El 22 de enero de 2026, en NEPCON Japan, Intel mostró lo que se reportó como su primera muestra combinando EMIB — su interconexión de puente integrado — con un núcleo de vidrio: un chip del doble del tamaño de retícula con un paso de bump de 45µm, sin microfisuras encontradas en las pruebas, según lo reportado desde el evento. La combinación importa. EMIB ya coloca puentes de silicio dentro de un sustrato; poner ese enfoque sobre un núcleo de vidrio es una declaración de que el vidrio está destinado a soportar la arquitectura de encapsulado más avanzada de Intel, no un experimento secundario.
TSMC aborda el vidrio a través del encapsulado a nivel de panel. Su plataforma CoPoS se construye en torno a un formato de panel de 310×310mm, con una línea piloto en su filial VisEra, producción de prueba en 2027 y un objetivo de producción en volumen para la segunda mitad de 2028, según lo reportado a partir de las divulgaciones de la hoja de ruta de la empresa. La entrada de TSMC es significativa porque sus clientes definen la hoja de ruta de los encapsulados de IA: si la plataforma de panel de la mayor foundry adopta una ruta de núcleo de vidrio, la demanda de calificación la sigue.
Samsung Electro-Mechanics (SEMCO) es el participante coreano más avanzado específicamente en sustratos con núcleo de vidrio. Opera una línea piloto en Sejong. En noviembre de 2025, en Tokio, se anunció una empresa conjunta de núcleo de vidrio con Sumitomo Chemical Group (Dongwoo Fine-Chem), según lo reportado, combinando la fabricación de sustratos con la experiencia en materiales de vidrio. El objetivo de producción en volumen reportado de SEMCO es la segunda mitad de 2027, y se ha reportado trabajo de calificación con clientes entre los que figura Broadcom. Ese detalle de la calificación es el que hay que vigilar: las líneas piloto demuestran que un proceso puede funcionar; la calificación demuestra que un cliente apostará un producto por él.
Absolics, filial de SKC, es el actor puro más agresivo. Su planta en Covington, Georgia, en Estados Unidos, sitúa los sustratos de vidrio dentro de la cadena de suministro estadounidense. La empresa presenta ventajas de grosor y energía frente a los sustratos orgánicos, según afirma la empresa. En 2026, según lo reportado, SKC llevó a cabo una ampliación de capital de 1,2 billones de wones y una inversión adicional de 589.600 millones de wones en Absolics, y se han reportado proyectos de prototipos con clientes estadounidenses. El calendario reportado de Absolics apunta a 2027.
LG Innotek está desarrollando sustratos de vidrio con UTI, con una producción en volumen cuyo objetivo se ha reportado para 2027–2028. Por separado, se ha reportado que Samsung Electronics está examinando interposers de vidrio — un componente relacionado pero distinto, tratado en las secciones siguientes.
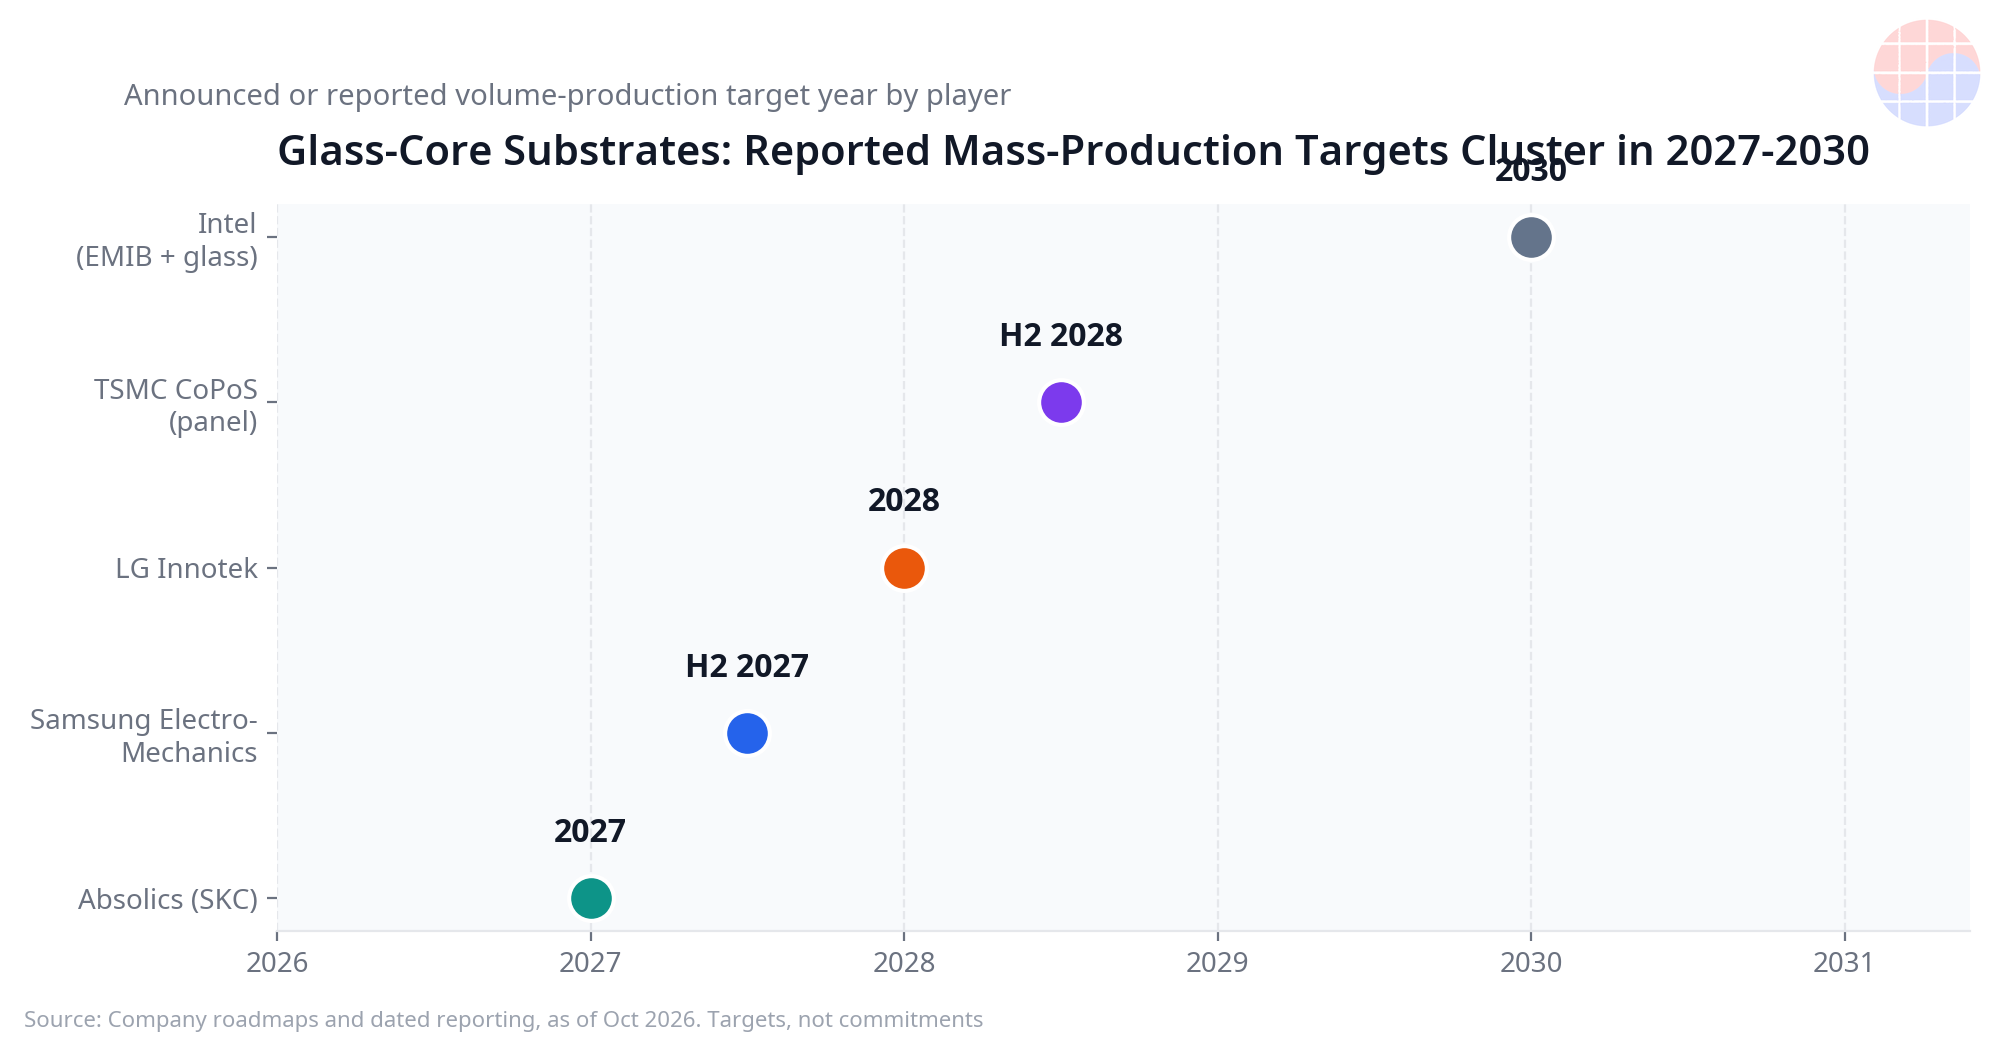
Lea el calendario con honestidad: todos los objetivos de volumen de esta carrera se sitúan entre 2027 y 2030, y ninguno se ha cumplido todavía. En los programas de sustratos, los objetivos anunciados tienen un historial de deslizamiento cuando la calificación o el yield se alargan.
Deep Dive 3: Formatos de panel — por qué el tamaño es el punto central
Los sustratos con núcleo de vidrio y el encapsulado a nivel de panel avanzan juntos, porque ambos son respuestas al mismo problema: los encapsulados están superando a las obleas (wafer) redondas y a los sustratos pequeños.
La aritmética es geometría simple. Una oblea (wafer) redonda de 300mm ofrece unos 70.686 mm² de área. El panel CoPoS de TSMC, de 310×310mm, ofrece 96.100 mm² — y, al ser rectangular, desperdicia mucha menos área con encapsulados rectangulares que un círculo. Un formato de panel de 600×600mm, del tipo que la infraestructura de vidrio para pantallas ya sabe manipular, ofrece 360.000 mm². Son cálculos de geometría, no previsiones, pero explican la dirección del movimiento: cada salto de formato multiplica el número de encapsulados grandes producidos por pasada en la línea, que es como caen los costes unitarios.
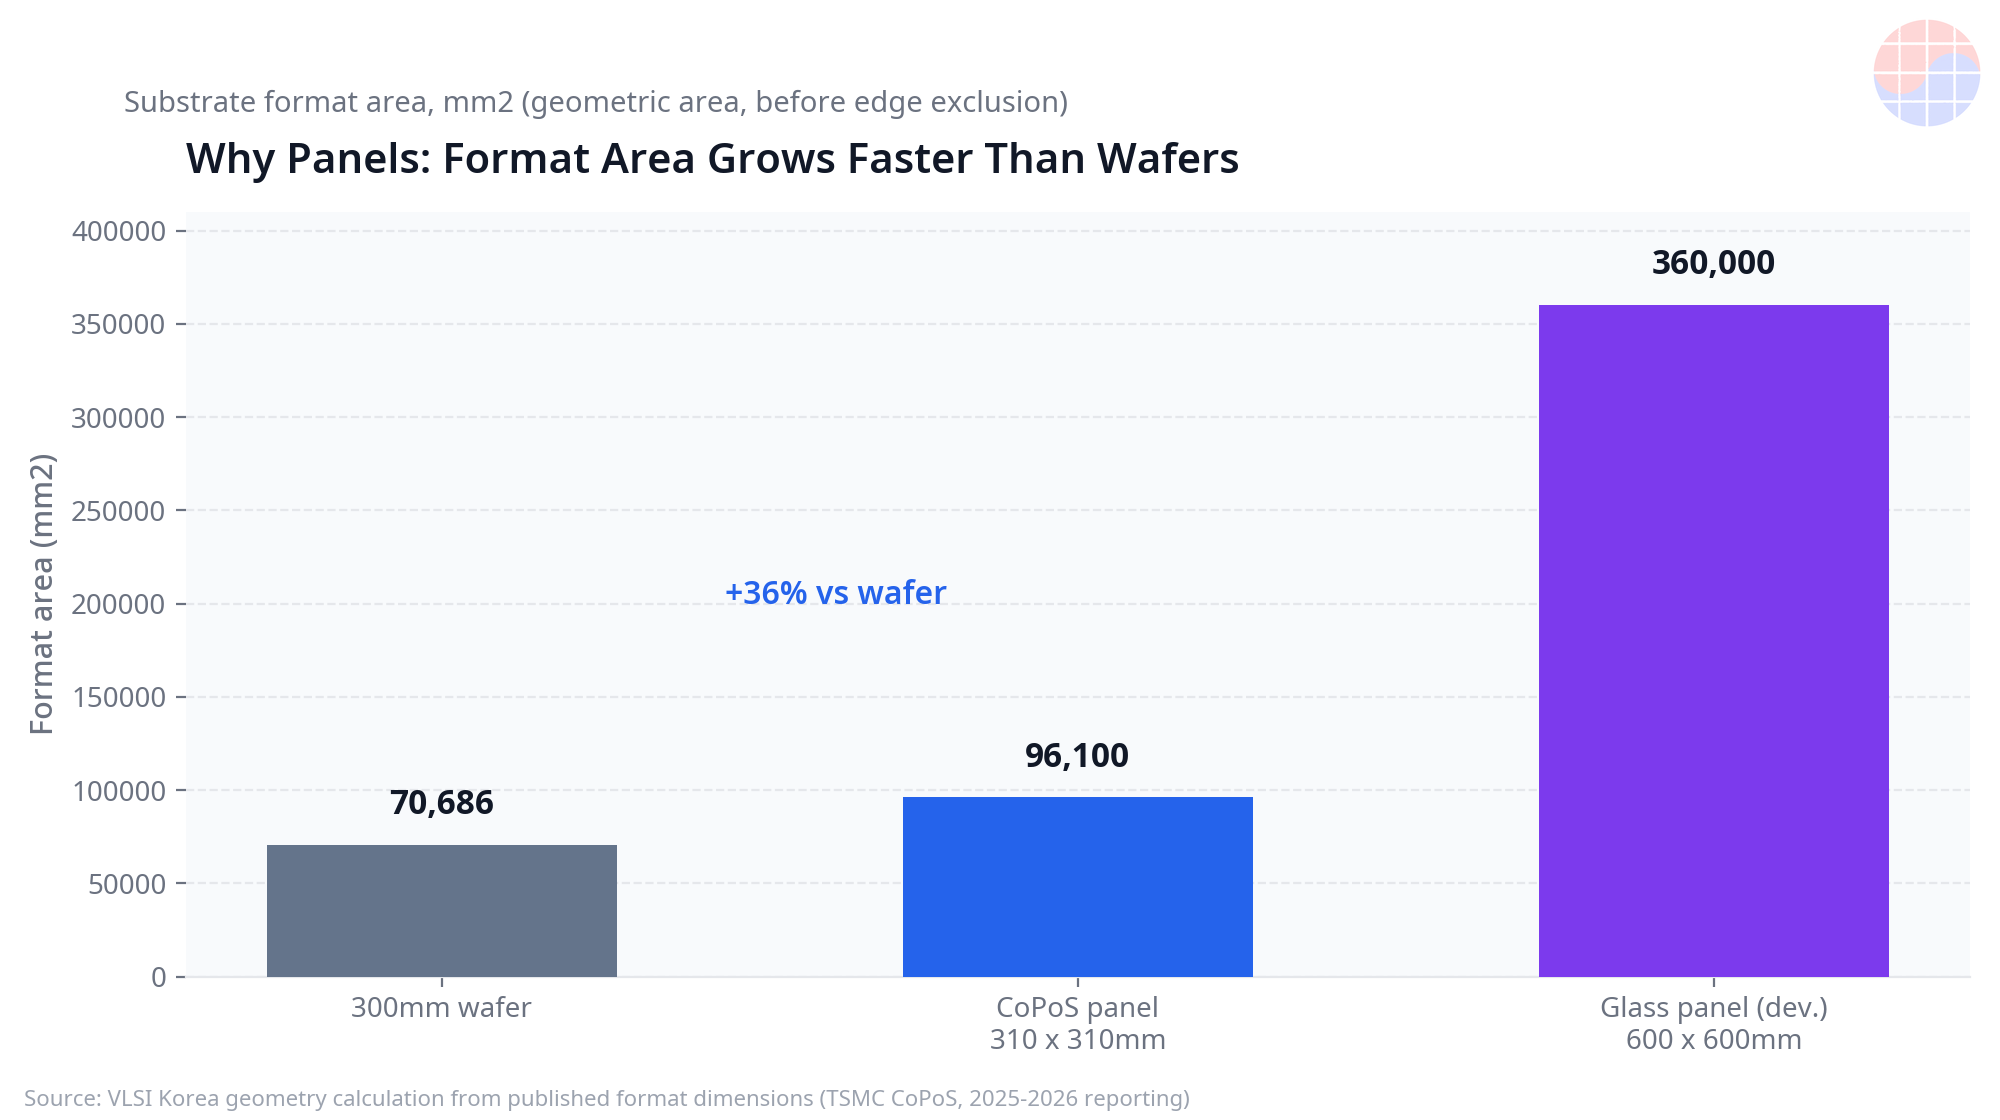
Aquí es donde la herencia industrial de Corea se vuelve relevante. Manipular láminas de vidrio grandes, delgadas y frágiles sin romperlas — moverlas, alinearlas, procesarlas, inspeccionarlas — es precisamente la competencia que la industria coreana de pantallas construyó durante décadas. Los formatos de panel no son solo una decisión de encapsulado; son una decisión sobre qué habilidades fabriles existentes de qué país se transfieren. Una tecnología de sustrato construida sobre grandes paneles de vidrio conecta directamente con un conocimiento de proceso que los fabricantes coreanos ya emplean a escala en industrias adyacentes.
El tamaño también juega en contra, y la siguiente sección lo toma en serio: un panel de vidrio mayor concentra más valor en una sola lámina frágil, y cada paso de manipulación es una oportunidad de perderla.
Deep Dive 4: Los obstáculos honestos — fragilidad, yield y un ecosistema inmaduro
El vidrio tiene debilidades reales, y cualquier relato creíble de esta carrera debe tenerlas en cuenta.
La fragilidad es la primera. El vidrio no se dobla; se agrieta. Un núcleo de vidrio que sobrevive a la fab también debe sobrevivir al ensamblaje, el transporte, el montaje en placa y años de ciclos térmicos en un centro de datos. Los defectos de borde y las microfisuras invisibles en la inspección pueden propagarse más tarde. El resultado de la muestra de Intel de enero de 2026 — sin microfisuras encontradas en las pruebas, según lo reportado — es alentador precisamente porque el agrietamiento es el modo de fallo conocido que todos están vigilando.
El yield de TGV es el segundo obstáculo. Perforar y metalizar un número enorme de vías finas a través del vidrio, sin microfisuras alrededor de las paredes de la vía y con un relleno de cobre fiable, es un problema de yield que se multiplica: un solo sustrato grande transporta un número enorme de vías, y el sustrato solo sirve si esencialmente todas son buenas. El yield relacionado con las vías, y no la propia lámina de vidrio, puede ser la verdadera puerta a la producción en volumen.
El tercer obstáculo es el ecosistema. Los sustratos orgánicos se benefician de décadas de equipos de manipulación, herramientas de inspección, materiales y saber hacer de operarios maduros. Los ecosistemas de manipulación y equipos para núcleos de vidrio son todavía inmaduros en comparación: portadores, métodos de manipulación, equipos de perforación y metalizado y estándares de inspección se están construyendo a la vez que el propio producto. Los ecosistemas inmaduros hacen que los calendarios se deslicen de maneras que no aparecen en los comunicados de prensa.
El cuarto punto es competitivo, y juega en contra de una historia simple de desplazamiento. Los fabricantes incumbentes de sustratos ABF — Ibiden, Shinko Electric Industries y Unimicron — están invirtiendo ellos mismos en vidrio. El vidrio llega por tanto primero como complemento en la cima misma de la pila de encapsulado, donde el warpage es intolerable, mientras los núcleos orgánicos continúan por debajo de ese nivel. La sustitución, si llega, será gradual y por capas, no un cambio único. Y con los objetivos de volumen concentrados en 2027–2030, cada programa de esta carrera conlleva riesgo de deslizamiento: una sola ronda de calificación fallida puede mover un objetivo un año.
Chase's Take
La forma de leer esta carrera es que el sustrato está dejando de ser una mercancía genérica. Durante décadas, el sustrato fue un portador relativamente pasivo — especificado, abastecido y en gran medida invisible en la cadena de valor. Un núcleo de vidrio cambia eso. Cuando el material del núcleo determina el tamaño máximo del encapsulado, la densidad de interconexión y el formato de panel, el sustrato se convierte en una capa de plataforma: una superficie tecnológica de la que depende toda la arquitectura multidie del cliente.
El valor migra en consecuencia — hacia quien posea el núcleo de vidrio, el proceso TGV y el ecosistema de panel que los rodea, como un conjunto. Vender solo láminas de vidrio captura poco. Vender una plataforma de núcleo de vidrio calificada, con el proceso de vías y la manipulación de panel ya probados en la fab de un cliente, captura una posición difícil de desplazar, porque recalificar una plataforma de sustrato es lento y arriesgado para el cliente.
La mano de Corea en este juego es inusual, y procede del vidrio para pantallas. SEMCO aporta la fabricación de sustratos y una empresa conjunta de materiales; Absolics aporta una planta en Estados Unidos, una matriz comprometida en SKC y un enfoque de actor puro; LG Innotek aporta la fabricación de componentes de precisión. Los tres se apoyan en una herencia nacional de proceso en la manipulación de vidrio grande. Pero la herencia no es una orden de compra. La decisión de calificación de un cliente ancla de IA hará más por decidir a los ganadores que cualquier línea piloto o comunicado de prensa — razón por la que el trabajo de calificación reportado, como el de SEMCO con Broadcom, importa más que la capacidad anunciada.
Conviene mantener precisa una distinción, porque los dos papeles se confunden a menudo. Samsung Electro-Mechanics es el actor del sustrato con núcleo de vidrio: el sustrato es su producto. Samsung Electronics, por separado, ha sido reportada como en examen de interposers de vidrio — el interposer es un componente diferente, situado entre los dies y el sustrato. Dos nombres Samsung, dos capas diferentes del encapsulado, dos contiendas competitivas diferentes.
Mi caso base: los núcleos de vidrio entran en la cima de la pila de encapsulados de IA en la ventana de 2027–2028 a través de una o dos calificaciones ancla, coexisten con los núcleos ABF durante años y solo se expanden hacia abajo a medida que maduran el yield de TGV y el ecosistema de manipulación. La carrera es real, pero se puntuará con certificados de calificación, no con anuncios.
Implications
- Para las hojas de ruta de encapsulados de IA: la disponibilidad de núcleos de vidrio en la ventana 2027–2028, si la calificación tiene éxito, relaja el techo de warpage sobre el tamaño del encapsulado — permitiendo diseños multidie mayores sin soluciones exóticas.
- Para los incumbentes de sustratos: que Ibiden, Shinko Electric Industries y Unimicron inviertan en vidrio señala un escenario de complemento primero, no de desplazamiento — la capacidad ABF sigue siendo estratégicamente relevante durante la transición.
- Para los proveedores coreanos: SEMCO, Absolics (SKC) y LG Innotek convierten la herencia en vidrio para pantallas en una posición en encapsulado, pero la calificación de un cliente ancla — no los anuncios de capacidad — es el hito que convierte la posición en ingresos.
- Para los inversores: los objetivos de volumen reportados se concentran en 2027–2030 y conllevan riesgo de deslizamiento; los puntos de control verificables son los anuncios de calificación y las divulgaciones de yield de las líneas piloto, no las fechas objetivo.
- Para los proveedores de equipos y materiales: el inmaduro ecosistema de manipulación, perforación, metalizado e inspección del vidrio es en sí mismo una oportunidad — la capa de picos y palas de esta transición aún se está construyendo.
Este artículo es un análisis independiente basado en divulgaciones de empresas y reportes públicos con fecha a 20 de octubre de 2026; los objetivos y afirmaciones reportados se atribuyen a sus fuentes y pueden cambiar.
FAQ
Q: ¿Cuándo llegarán los sustratos con núcleo de vidrio a la producción en volumen? A: A 20 de octubre de 2026, los objetivos reportados se concentran entre la segunda mitad de 2027 y 2030: Absolics apunta a 2027, Samsung Electro-Mechanics tiene como objetivo la segunda mitad de 2027, LG Innotek apunta a 2027–2028, el CoPoS de TSMC apunta a la segunda mitad de 2028 e Intel enmarca el vidrio para la parte final de esta década. Todos conllevan riesgo de deslizamiento.
Q: ¿Sustituirá el vidrio por completo a los sustratos ABF? A: No según una lectura a corto plazo de la evidencia. Los propios fabricantes incumbentes de ABF — Ibiden, Shinko Electric Industries y Unimicron — están invirtiendo en vidrio, lo que apunta a que el vidrio entrará primero como complemento para los encapsulados más grandes y sensibles al warpage, mientras los núcleos orgánicos continúan en el resto.
Q: ¿Por qué ayuda el vidrio con el warpage y el cableado fino? A: El vidrio puede formularse con un CTE cercano al del silicio, de modo que un encapsulado grande se expande de manera más uniforme y se mantiene más plano que sobre un núcleo orgánico. Su rigidez y estabilidad dimensional también favorecen el cableado fino, y las vías a través del vidrio (TGV) proporcionan una interconexión vertical densa a través del núcleo.
Q: ¿Qué empresas coreanas participan, y en qué se diferencian Samsung Electro-Mechanics y Samsung Electronics? A: Samsung Electro-Mechanics (línea piloto en Sejong, empresa conjunta de núcleo de vidrio anunciada en noviembre de 2025, objetivo de volumen para la segunda mitad de 2027), Absolics de SKC (planta de Covington, Georgia) y LG Innotek (desarrollo con UTI) son los actores coreanos del sustrato. Samsung Electro-Mechanics fabrica sustratos con núcleo de vidrio; por separado, se ha reportado que Samsung Electronics está examinando interposers de vidrio, un componente diferente.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


