 VLSI Korea
El verdadero campo de batalla del HBM4 es el bonding — por qué el hybrid bonding sigue retrasándose
El hybrid bonding no está en la producción en volumen de HBM4. El TC-NCF de Samsung y el MR-MUF de SK hynix sostienen el HBM4 de 2026, mientras la relajación de JEDEC y la economía del rendimiento empujan el hybrid bonding a HBM4E y más allá.


En 30 segundos: El hybrid bonding no está en la producción en volumen de HBM4 a octubre de 2026. Samsung y SK hynix fabrican HBM4 con procesos establecidos —TC-NCF y MR-MUF respectivamente— y el hybrid bonding debutará como muy pronto en algunos productos HBM4E hacia 2027. El retraso se explica por la relajación de las especificaciones de grosor de JEDEC y por rendimientos (yield) y economía aún sin resolver. La verdadera batalla de la memoria para IA no es «quién tiene hybrid bonding», sino «quién puede fabricar pilas de 16 niveles de forma económica con el bonding actual».
Contexto: por qué el bonding se convirtió en el cuello de botella de HBM4
HBM (High Bandwidth Memory) apila troqueles de DRAM en vertical. HBM4, la sexta generación, duplica la interfaz de 1024-bit a 2048-bit y supera los 2 TB/s de ancho de banda por pila (frente a ~1,2 TB/s de HBM3E). El problema es la altura. Los aceleradores de IA exigen pilas de 12 y 16 niveles, y las obleas son cada vez más delgadas: unos 50 μm por troquel en 12 niveles, hasta unos 30 μm en 16 niveles. Hay que apilar dieciséis troqueles más finos que una hoja de papel, con miles de conexiones eléctricas perfectas en cada capa. Esa tecnología de «pegado» es el bonding.
El enfoque establecido es la compresión térmica: microbumps metálicos entre troqueles, unidos con calor y presión. Samsung usa TC-NCF (Thermal Compression Non-Conductive Film); SK hynix usa MR-MUF (Mass Reflow Molded Underfill), que suelda todas las capas a la vez y las envuelve en underfill moldeado —una respuesta a los problemas de deformación (warpage) del TC-NCF.
El hybrid bonding elimina los bumps por completo. Superficies de cobre pulidas a espejo y óxido se tocan a temperatura ambiente, y un curado térmico deja que la expansión del cobre complete la unión. Sin bumps, los troqueles pueden ser hasta un 24% más gruesos (a 20 niveles), la resistencia térmica cae ~35% frente a MR-MUF a esa altura, y el paso de bump baja de 30 μm a menos de 18 μm. Sobre el papel es la respuesta a HBM más alto. Pero a octubre de 2026 no existe en producción en volumen.
Análisis a fondo: dónde está cada jugador
Samsung: HBM4 con TC-NCF, hybrid bonding en HBM4E
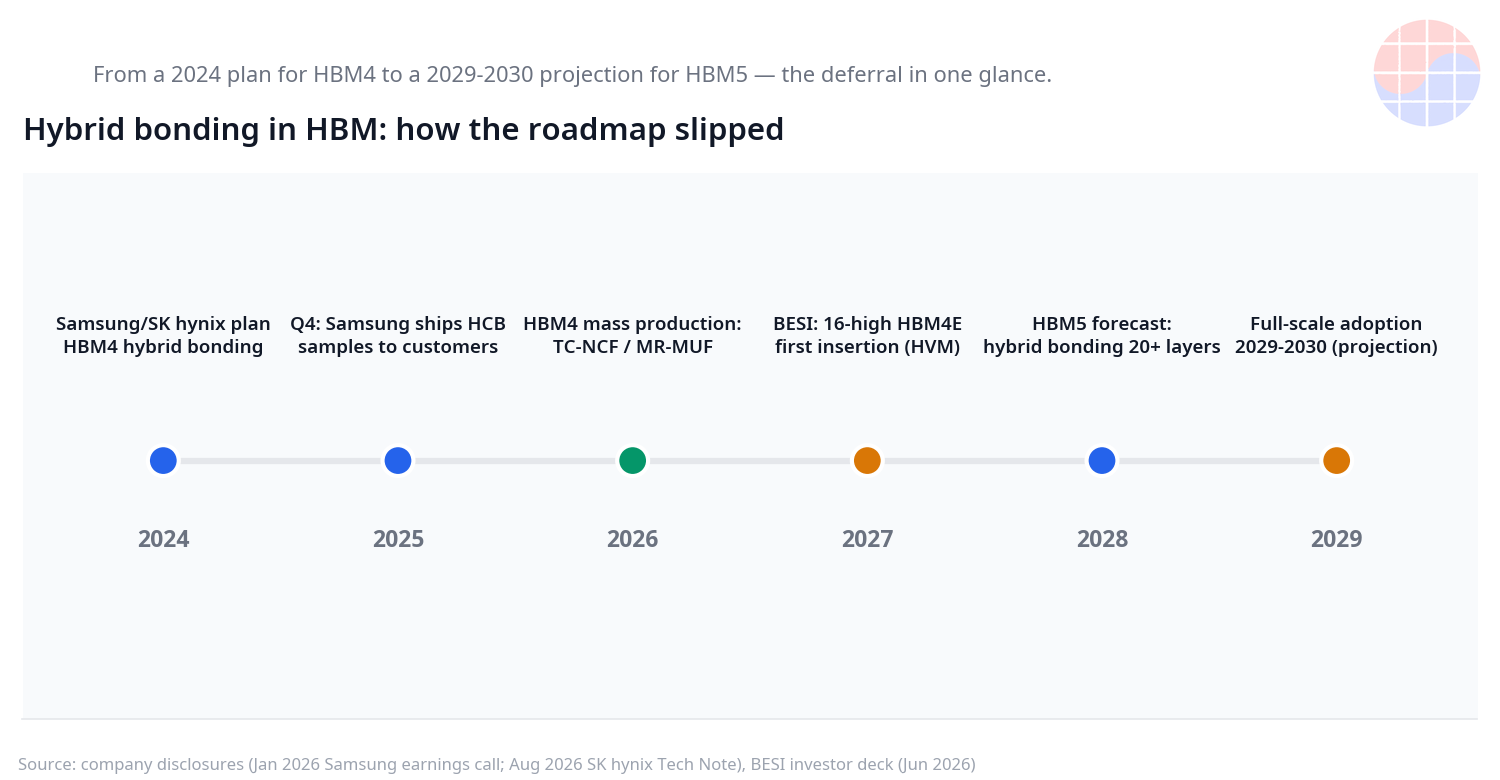
En su llamada de resultados de enero de 2026, Samsung dijo que había entregado muestras de HCB (Hybrid Copper Bonding) a clientes en el trimestre anterior y había iniciado discusiones técnicas. También anunció planes de comercialización parcial de productos seleccionados con HCB en la etapa HBM4E. En GTC 2026, en marzo, Samsung reveló que HCB podría soportar pilas de 16 niveles o más reduciendo la resistencia térmica más de un 20% frente al bonding por compresión térmica convencional —una comparación tecnológica propia de Samsung, no una brecha medida frente a un rival. Su HBM4 en producción, con troquel lógico de 4nm, alcanza 3,3 TB/s.
SK hynix: resistiendo con MR-MUF, validación completada
SK hynix recorre otro camino. En abril de 2026, su líder técnico dijo que la validación de HBM de 12 niveles con hybrid bonding estaba completa y que el foco pasaba a elevar el rendimiento para producción en masa. El 18 de junio envió muestras de HBM4E de 12 capas (48GB, 384Gb, 16Gbps por pin) a clientes clave —construidas con empaquetado Advanced MR-MUF, no con hybrid bonding. Validación hecha, envíos todavía con el proceso establecido.
En CES 2026, en enero, SK hynix mostró el primer HBM4 de 16 capas de la industria (48GB), superando los 2 TB/s con un troquel lógico base de TSMC en 12nm. Una nota técnica del 25 de agosto de 2026 en la sala de prensa de SK hynix expuso la hoja de ruta con franqueza: los enfoques actuales pueden servir al mercado hasta HBM4, los límites estructurales podrían aparecer desde HBM4E, y el hybrid bonding llegaría en serio con HBM4E o HBM5 —en pilas de más de veinte niveles.
Por qué se retrasa: tres razones
Primera, JEDEC relajó la especificación de grosor. El objetivo de altura del encapsulado HBM4 pasó de 775 μm a una propuesta de 825–900 μm, con HBM5 discutido en torno a 1.000 μm. Menos presión de altura significa que la termocompresión actual aún cumple la norma, y la urgencia del hybrid bonding se desinfla. Cada vez que JEDEC subió el techo, MR-MUF ganó otra generación de vida.
Segunda, rendimiento y economía. El hybrid bonding exige una planitud de superficie y un control de partículas extremos. Pasar la validación y lograr rendimiento de producción son problemas distintos. Un deck de inversores de junio de 2026 de un fabricante líder de bonders señaló a HBM4E de 16 niveles como primera generación de inserción, con un cliente líder preparando producción de alto volumen en 2027. Una charla de Hot Chips en agosto sugirió que al hybrid bonding le costaría entrar en HBM4E (aunque el ponente no nombró la generación objetivo). Algunos pronósticos sitúan la adopción a gran escala en 2029–2030 con HBM5. Las fechas varían según la fuente, pero la dirección es una: la brecha entre el primer uso y la adopción amplia se ensancha.
Tercera, la realidad de la demanda. El 1 de junio de 2026, el CEO de NVIDIA, Jensen Huang, confirmó en la keynote de GTC Taipei que Samsung, SK hynix y Micron suministran HBM4 para la plataforma Vera Rubin, que entró en producción total ese mes. El análisis de la cadena de suministro sitúa a SK hynix en ~60–70% de la asignación y a Samsung en ~25–30%. Lo que los clientes quieren ahora no es «HBM con hybrid bonding», sino «HBM4, a tiempo y con buen rendimiento». En septiembre surgieron reportes de que NVIDIA había pedido suministro de HBM de 16 niveles para el cuarto trimestre de 2026. Lo que se vende hoy es HBM4 de 12 y 16 niveles —no una tecnología futura.
En foros de la comunidad semiconductora coreana han circulado recientemente observaciones sobre retrasos en pedidos de equipos de backend para HBM4 y dificultades en el desarrollo del hybrid bonding. El calendario de pedidos de equipos no es información que las empresas divulguen, así que siguen siendo observaciones sin verificar. Conviene separarlas del registro público —llamadas de resultados, notas técnicas, decks de inversores de fabricantes de equipos— que cuenta una historia más cercana a la «resecuenciación» que al «retraso»: la validación avanza; la inserción en volumen se movió a HBM4E y más allá.
La opinión de Chase
Enmarcar esta guerra como «quién comercializa primero el hybrid bonding» es un error. La verdadera pelea es «quién puede estampar pilas de 16 niveles de forma económica con el bonding actual». Lograr rendimiento con dieciséis troqueles de 30 μm es la tecnología que da dinero ahora —más que la investigación en hybrid bonding. Por eso SK hynix se aferra a MR-MUF y Samsung lanzó primero HBM4 con TC-NCF: los clientes compran fechas de entrega, no diapositivas de hoja de ruta.
Con lentes de MBA, es un caso de manual para esquivar la trampa de la innovación sostenida. El hybrid bonding es claramente la próxima curva S, pero el efectivo de hoy sale de la última optimización de la actual. Subirse pronto a la próxima curva S no gana la guerra —la empresa que gane la guerra del rendimiento en la generación vaca lechera se gana el capital para invertir en la siguiente. Que los fabricantes de bonders marquen 2027 como «primera inserción» refleja la misma lógica: los ingresos de equipos siguen las decisiones de volumen de los fabricantes de memoria.
Para los inversores: ignoren los titulares de «desarrollo de hybrid bonding completado» y miren tres números: el rendimiento de producción de HBM4 de 16 niveles, la velocidad de adopción de muestras HBM4E en clientes, y si los pedidos de memoria aparecen de verdad en la cartera de los fabricantes de bonders. Hasta que eso se mueva, el hybrid bonding es una historia de I+D.
Implicaciones
- Los tres grandes de memoria: los resultados de 2026–2027 los decidirán los rendimientos de HBM4/HBM4E de 12 y 16 niveles y las cuotas de asignación de NVIDIA. El hybrid bonding es valor de opción para 2028 en adelante.
- Equipos de backend: los ingresos de bonders híbridos para memoria solo serán serios después de 2027. Hasta entonces continúa la demanda de herramientas de compresión térmica y reflow cada vez más refinadas.
- Infraestructura de IA: el riesgo de suministro de memoria para Vera Rubin (2026) y Rubin Ultra (2.º semestre de 2027, con HBM4E) depende del rendimiento y la capacidad —no de la tecnología de bonding.
- El ángulo coreano: que Samsung y SK hynix compitan por el mismo cliente con estrategias de bonding distintas fortalece el poder de negociación de la industria de memoria coreana en su conjunto. Si la tecnología de un lado se atasca, el otro puede cubrir el volumen.
FAQ
Q1. ¿Se usa hybrid bonding en HBM4?
No. Al 16 de octubre de 2026, el HBM4 en producción usa TC-NCF de Samsung y MR-MUF de SK hynix. El hybrid bonding está en etapa de validación y muestreo; su inserción en volumen se discute para HBM4E y generaciones posteriores.
Q2. ¿Cuál es la diferencia entre TC-NCF, MR-MUF y hybrid bonding?
TC-NCF y MR-MUF pertenecen a la familia de termocompresión que une troqueles mediante microbumps con calor y presión; MR-MUF mejora la deformación con reflow simultáneo y underfill moldeado. El hybrid bonding elimina los bumps y une pads de cobre directamente —más delgado y mejor térmicamente, pero mucho más exigente con la calidad de superficie.
Q3. ¿Por qué se retrasa la adopción del hybrid bonding?
Tres razones: la especificación de grosor relajada de JEDEC permite que los procesos actuales aún cumplan la norma; el rendimiento y la economía del hybrid bonding en producción no están probados; y los clientes hoy quieren volumen de HBM4 a tiempo, no una tecnología futura.
Q4. ¿Cuándo llegará el hybrid bonding a producción en volumen?
Los pronósticos divergen. Los decks de fabricantes de bonders apuntan a HBM4E de 16 niveles como primera inserción, con un cliente líder preparando producción en 2027; algunos pronósticos ven la adopción a gran escala en 2029–2030 con HBM5. La nota técnica de SK hynix prevé adopción seria en HBM4E o HBM5, por encima de veinte niveles. En cualquier caso, no es la generación HBM4 de 2026.
Aviso: este artículo se basa en información pública al 16 de octubre de 2026 y no es asesoramiento de inversión. Rendimientos, calendarios y otros detalles no divulgados pueden diferir de las declaraciones oficiales de las empresas.


