 VLSI Korea
Por qué el disco duro (HDD) regresa: el superciclo de almacenamiento que la IA desató
Mientras la IA acapara titulares, el disco duro nearline vive su mejor década: Seagate envía HAMR de 44 TB en volumen, la capacidad está contratada hasta 2028 y el déficit estimado es de 300 exabytes. Por qué el HDD regresa y qué significa para inversores.


Por qué el disco duro (HDD) regresa: el superciclo de almacenamiento que la IA desató
Resumen de 30 segundos
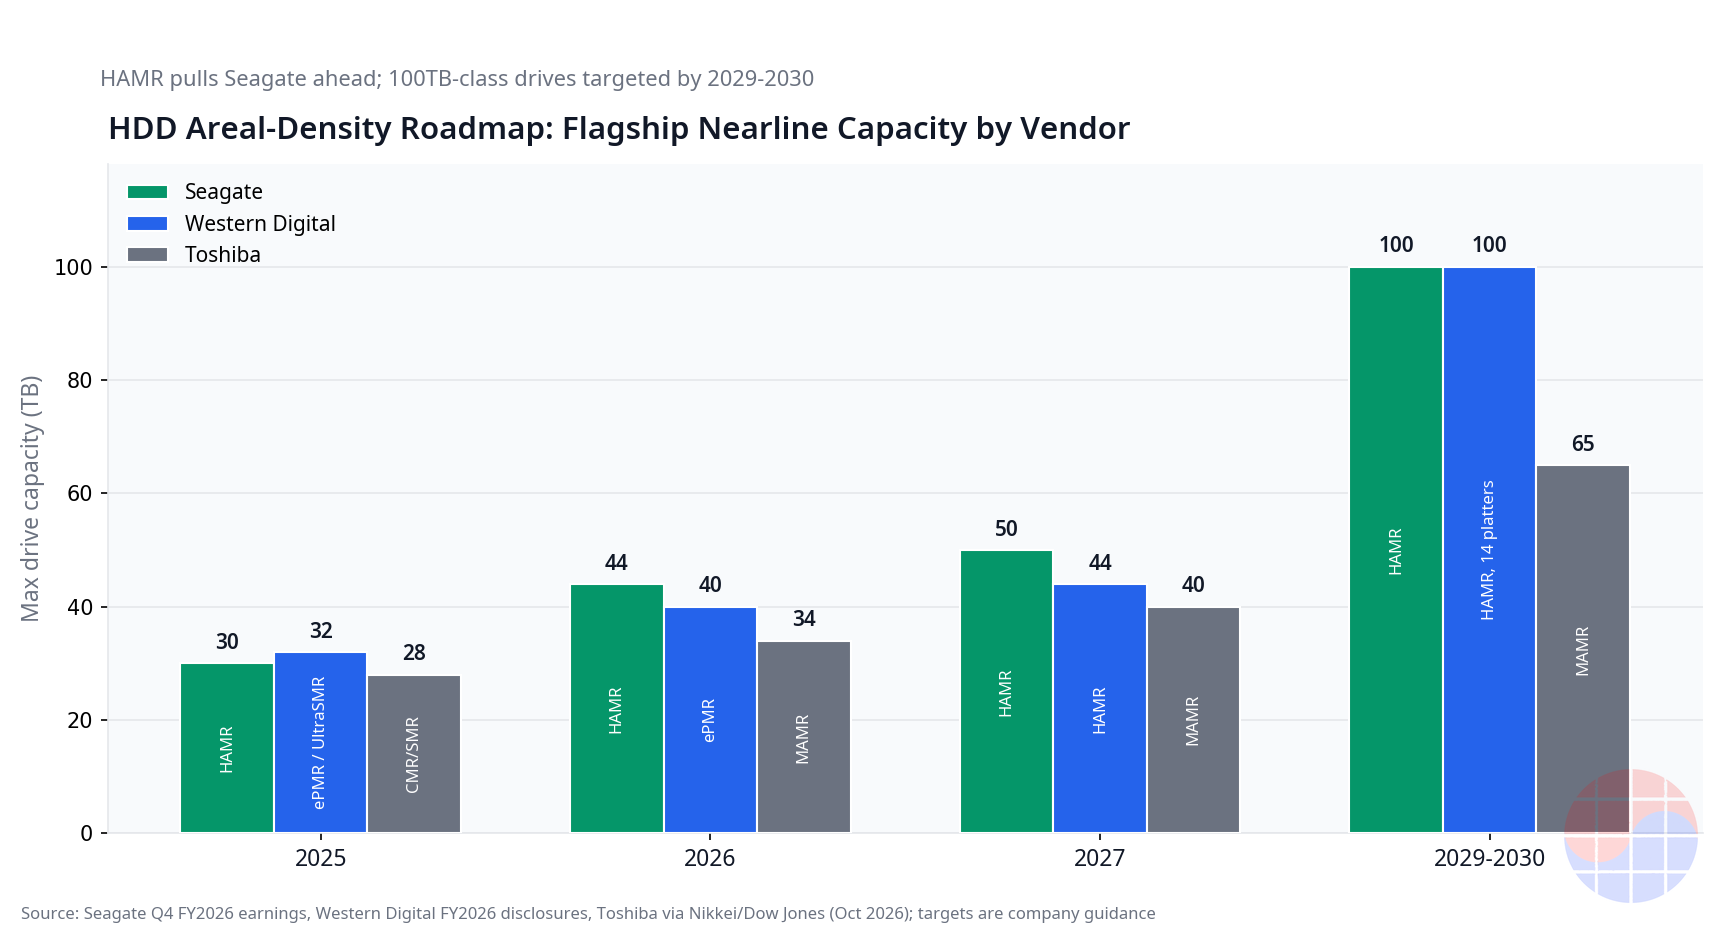
Mientras todos los titulares hablan de HBM y aceleradores de IA, el componente que más escasez sufre en los centros de datos no es la memoria de alto ancho de banda: es el disco duro nearline. A octubre de 2026, Seagate envía su plataforma HAMR de 44 TB (Mozaic) en volumen a los hiperescaladores, alrededor del 40 % de sus envíos del trimestre que terminó en junio de 2026 ya eran HAMR, y su capacidad nearline está contratada hasta 2028. Western Digital despacha discos ePMR de 40 TB desde ese mismo trimestre y planea HAMR de 44 TB para el primer semestre de 2027, con 100 TB en el horizonte de 2029. Toshiba, que amplía su fábrica en Filipinas con 380 millones de dólares, muestrea sus unidades MAMR de 30–34 TB. El análisis de TD Cowen lo resume en una cifra: el mercado anticipa un déficit de unos 300 exabytes, y la nueva capacidad anunciada apenas suma 75. El HDD no está muriendo: está viviendo su mejor década.
Background: la "muerte" anunciada que nunca llegó
Desde 2015, cada ciclo de caídas de precios de la flash NAND venía acompañado del mismo obituario: el disco duro estaba condenado. Y la lógica parecía sólida. Los SSD eran más rápidos, consumían menos energía por operación y sus precios caían cada año a medida que la NAND 3D apilaba capas. En presentaciones de inversores, el HDD quedó relegado al rincón de la tecnología heredada, útil solo para archivos fríos que nadie tocaba.
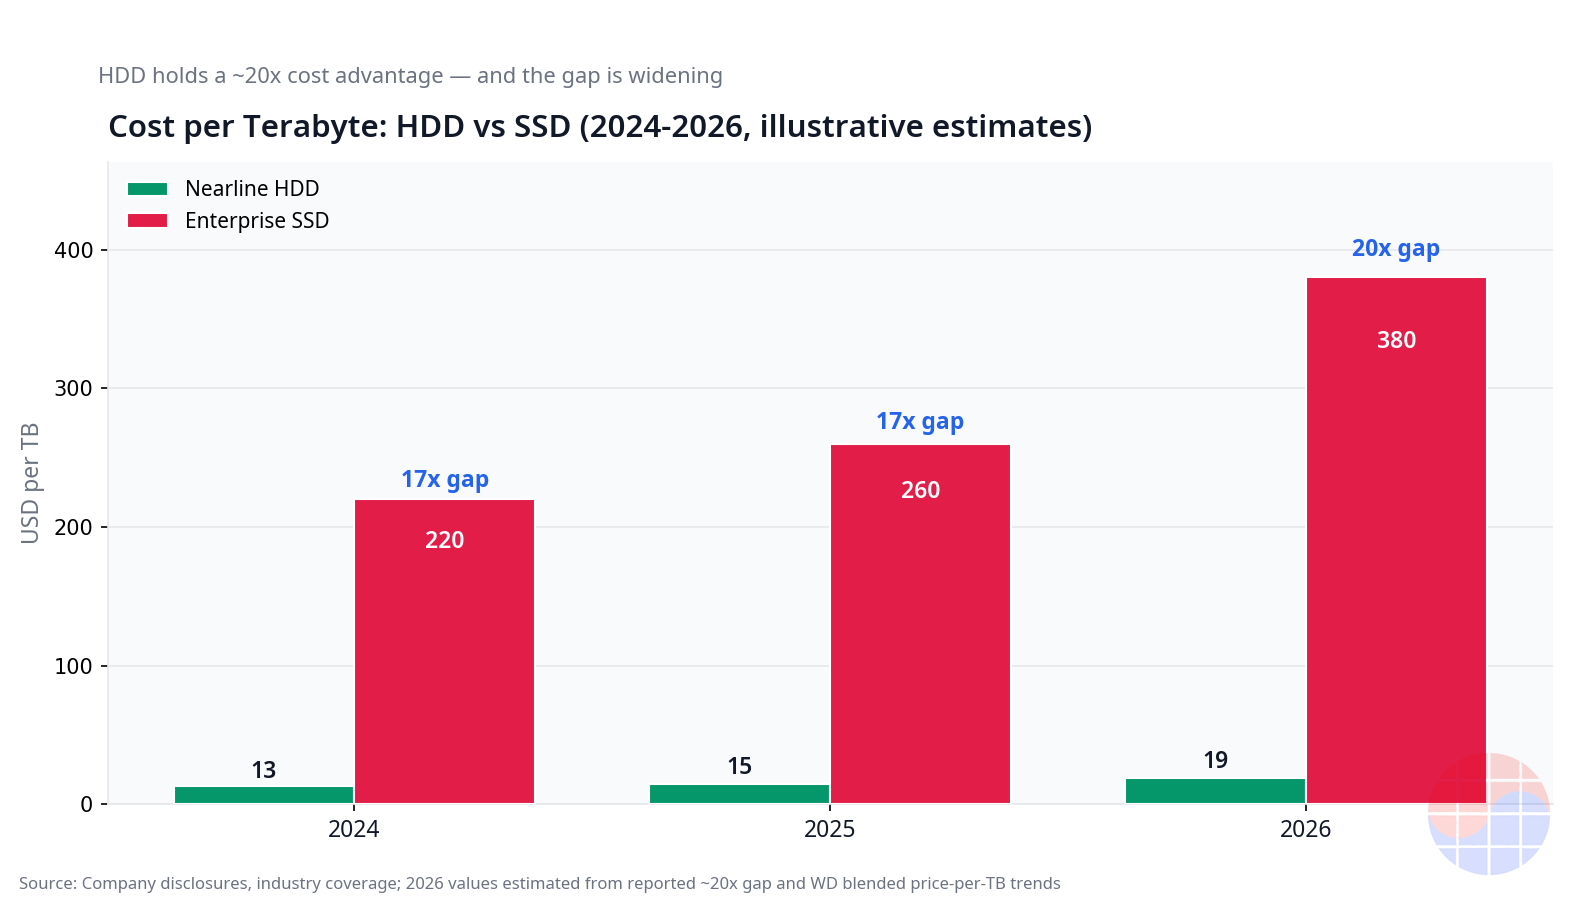
Pero la realidad del centro de datos nunca obedeció a ese guion. El almacenamiento se organiza en niveles (tiering), y cada nivel tiene una economía distinta. El nivel caliente —datos que los aceleradores de IA necesitan en milisegundos— pertenece a HBM, DRAM y SSD NVMe. El nivel tibio y frío —modelos entrenados, conjuntos de datos de entrenamiento archivados, copias de seguridad, registros, video— pertenece a quien ofrezca el menor costo por terabyte. Y ahí, el HDD nunca perdió. Un nearline HDD de alta capacidad cuesta una fracción por terabyte de lo que cuesta un SSD empresarial de gran densidad, y esa brecha no se ha cerrado: se ha ampliado.
La explosión de la IA generativa cambió la escala del problema. Entrenar un modelo frontera consume decenas de petabytes de datos; servirlo genera registros, cachés y artefactos que también hay que guardar. Los tres grandes hiperescaladores estadounidenses y sus equivalentes chinos están construyendo capacidad de centros de datos a un ritmo que la industria del almacenamiento no había visto. El resultado: la demanda de nearline HDD crece a doble dígito mientras la oferta apenas puede seguirla, porque fabricar un disco de 40+ TB no es como fabricar el de 20 TB de hace cinco años.
Deep Dive: tres fabricantes, una misma señal de escasez
Seagate: HAMR ya es el negocio
Seagate apostó todo a HAMR (grabación magnética asistida por calor) con su plataforma Mozaic, y a octubre de 2026 la apuesta está pagando. La compañía envía unidades de 44 TB en volumen a hiperescaladores, y aproximadamente el 40 % de los envíos del trimestre finalizado en junio de 2026 ya correspondían a HAMR. Eso no es un piloto: es una transición de plataforma en marcha.
La hoja de ruta es agresiva: 50 TB hacia finales de 2027 y 100 TB como objetivo declarado. Más importante para el mercado a corto plazo: Seagate tiene su capacidad nearline contratada hasta 2028. Cuando un fabricante vende por adelantado dos años de producción, el mensaje es inequívoco: no hay discos suficientes.
Western Digital: ePMR como puente, HAMR como destino
Western Digital tomó una ruta distinta pero convergente. Sus discos ePMR (grabación magnética perpendicular asistida por energía) de 40 TB se envían desde el trimestre de junio de 2026, y la compañía planea unidades HAMR de 44 TB para el primer semestre de 2027. El objetivo de largo plazo es 100 TB en 2029 con 14 platos, y la propia compañía indica que ePMR se eliminará progresivamente antes de 2029. Traducción: el futuro nearline es HAMR, y la transición está calendarizada.
Toshiba: el tercer jugador se mueve
Toshiba, el tercer fabricante, muestrea sus unidades MAMR (grabación asistida por microondas) M12 de 30–34 TB y planea la clase de 40 TB para 2027. En octubre de 2026 anunció una expansión de 380 millones de dólares en Filipinas. La reacción del mercado fue reveladora por lo contenida que fue: los analistas apenas se inmutaron, porque 75 exabytes de capacidad incremental no cambian un déficit estimado en 300 exabytes (lectura de TD Cowen). Morgan Stanley espera que el mercado siga desabastecido hasta 2028; Bernstein mantiene a Seagate como su selección favorita del sector.
El cuello de botella que nadie mira: los componentes
Detrás de los tres fabricantes hay una cadena de suministro aún más concentrada. Nitto Denko controla más del 90 % del mercado de suspensiones de cabezal (head-suspension), el componente que posiciona la cabeza lectora sobre el plato. Cuando un solo proveedor domina así un componente crítico, la capacidad de toda la industria queda limitada por su ritmo de expansión. Es el tipo de detalle que los modelos de oferta agregada suelen pasar por alto, y una de las razones por las que el déficit puede durar más de lo que sugieren los anuncios de expansión.
La paradoja coreana: la disciplina de la NAND ayuda al HDD
Aquí hay un giro que los medios globales rara vez desarrollan. Los tres grandes fabricantes de memoria (Samsung, SK hynix y Micron) han impuesto una férrea disciplina de oferta en NAND desde la corrección de 2023–2024: recortes de producción, contención de capex y priorización de la rentabilidad sobre el volumen. Esa disciplina sostiene los precios de la NAND… y al sostenerlos, amplía la ventaja del HDD en costo por terabyte.
Es una paradoja digna de un caso de escuela de negocios: la misma restricción de oferta que devolvió la rentabilidad a los fabricantes de NAND es la que mantiene al SSD empresarial a una distancia segura del HDD en el almacenamiento masivo. Cada trimestre que la NAND se niega a colapsar de precio es un trimestre más de superciclo para el disco duro. Los fabricantes coreanos no lo hacen para ayudar a Seagate —lo hacen por sus propios márgenes—, pero el efecto colateral es real y cuantificable.
Chase's Take: la economía del tiering manda
Desde la óptica de ingeniería y de negocios, el error de la tesis "el SSD matará al HDD" fue tratar el almacenamiento como un solo mercado. No lo es: son tres mercados apilados —caliente, tibio y frío— con distintas elasticidades.
En el nivel caliente, la latencia lo es todo y el precio por terabyte es secundario: ahí gana la flash. En el nivel frío, el precio por terabyte lo es todo y la latencia es irrelevante: ahí gana el HDD por goleada, y la goleada se amplía cada vez que la densidad areal (areal density) da otro salto. HAMR, MAMR y ePMR no son curiosidades de laboratorio: son la continuación de la curva de densidad que mantiene vivo el modelo de negocio.
La lección de MBA es la del "foso por estructura de costos": el HDD no compite contra el SSD en velocidad; compite en dólares por terabyte en un segmento donde el comprador (el hiperescalador) compra por exabytes y firma contratos plurianuales. Mientras la física permita seguir aumentando la densidad areal —y la hoja de ruta hasta 100 TB dice que sí—, el foso se mantiene. El riesgo no es tecnológico: es que algún día la NAND QLC de alta densidad rompa la barrera de costo. Pero ese día lleva una década "llegando el año que viene".
Implications: qué significa para inversores y gestores
Para inversores: el nearline HDD es hoy un mercado de oferta inelástica con demanda estructural: contratos hasta 2028, déficit estimado de cientos de exabytes y solo tres fabricantes. Eso se traduce en poder de fijación de precios y visibilidad de ingresos inusual en hardware. El riesgo principal es cíclico: si la construcción de centros de datos se frena o la NAND QLC acelera su curva de costos, el múltiplo se comprime rápido.
Para gestores de infraestructura: asegurar capacidad nearline con contratos largos dejó de ser opcional. Quien compre en spot en 2027–2028 pagará la prima de la escasez. La planificación de tiers —qué va a flash, qué va a disco— es la palanca de costo más grande del centro de datos después de la energía.
Para la industria coreana: la disciplina de oferta en NAND tiene un beneficiario silencioso en el HDD. Si los fabricantes coreanos mantienen la contención de capex, el superciclo del disco duro se alarga; si alguno rompe filas y vuelve a inundar el mercado de NAND barata, el primero en notarlo será el precio por terabyte del almacenamiento masivo.
Contrapuntos: por qué podría no durar
Sería deshonesto presentar solo el caso alcista. Tres objeciones merecen peso:
- La revancha de la NAND QLC. La flash QLC (4 bits por celda) sigue mejorando su densidad y su costo. Si los rendimientos (yields) acompañan, el SSD de alta capacidad podría atacar el segmento nearline por el flanco del costo total de propiedad (menor energía, menor espacio).
- La expansión anunciada. Toshiba no será la última en ampliar capacidad. Si los tres fabricantes aceleran capex a la vez, el déficit de 300 exabytes podría cerrarse antes de 2028.
- El cambio en el modelo de compra. Los hiperescaladores están explorando compras más flexibles y almacenamiento definido por software que optimiza el tiering automáticamente, lo que podría reducir el colchón de sobreaprovisionamiento que hoy sostiene la demanda.
Ninguno de estos factores invalida la tesis a 12–24 meses, pero sí marcan el horizonte que hay que vigilar.
FAQ
¿Por qué el HDD sobrevive si el SSD es más rápido? Porque no compiten en lo mismo: el SSD gana en velocidad y el HDD gana en costo por terabyte. En el almacenamiento masivo de centros de datos (nearline), donde se compran exabytes, el costo por terabyte decide, y ahí el HDD mantiene una ventaja amplia que la disciplina de precios de la NAND incluso agranda.
¿Qué es HAMR y por qué es importante? HAMR (grabación magnética asistida por calor) usa un láser para calentar el plato y permitir bits más pequeños y estables, aumentando la densidad areal. Es la tecnología que permite a Seagate ofrecer 44 TB hoy (octubre de 2026) y apuntar a 50 TB a finales de 2027 y 100 TB después.
¿Cuánto durará la escasez de HDD nearline? Morgan Stanley espera un mercado desabastecido hasta 2028, y Seagate tiene su capacidad contratada hasta ese año. TD Cowen estima un déficit de unos 300 exabytes frente a solo 75 exabytes de capacidad incremental anunciada. El consenso apunta a un ajuste prolongado, no a un bache trimestral.
¿La expansión de Toshiba en Filipinas resuelve el déficit? No por sí sola. La inversión de 380 millones de dólares anunciada en octubre de 2026 es significativa para Toshiba, pero el mercado la recibió con calma: frente a un déficit estimado de 300 exabytes, la capacidad adicional es una fracción. Hacen falta expansiones coordinadas de los tres fabricantes para cerrar la brecha.
Nota: las cifras de mercado citadas corresponden a estimaciones de analistas publicadas hasta octubre de 2026 y pueden revisarse; este análisis no constituye recomendación de inversión.
