VLSI Korea
Sin helio no hay chips: el precio spot se triplicó y un tercio de la oferta mundial está atrapado
El precio spot del helio se triplicó en 2026 y un tercio de la oferta mundial quedó atrapado por el cierre de Ormuz. Los chips consumen una quinta parte del helio mundial. Por qué un coste menor se convirtió en un riesgo binario de producción.


Conclusión primero
El cuello de botella menos modelado de la expansión de los chips de inteligencia artificial no es una máquina ni un sustrato. Es un gas: el helio.
En la hoja de costos de una fab, el helio es una línea pequeña. En la práctica, es un insumo binario. Si la asignación alcanza, la línea produce. Si la asignación se recorta, la producción no se encarece: desaparece. En el caso extremo, la fab completa se detiene.
Eso es lo que empezó a ocurrir en 2026. El cierre del estrecho de Ormuz atrapó cerca de un tercio de la oferta mundial. Los ataques contra la mayor instalación de gas natural del mundo, en Catar, sacaron del mercado al segundo productor global. Rusia, el tercer productor, sigue fuera de los mercados de Estados Unidos y la Unión Europea por la prohibición de importaciones. El precio spot se triplicó durante 2026 y no existe un sustituto.
La lectura estratégica es directa. La industria de semiconductores consume cerca de una quinta parte del helio mundial, depende tradicionalmente de solo dos fuentes calificadas y compra en un mercado opaco, concentrado y atado a la producción de gas natural. El problema no es el precio. El problema es la continuidad de la producción.
Los hechos verificados
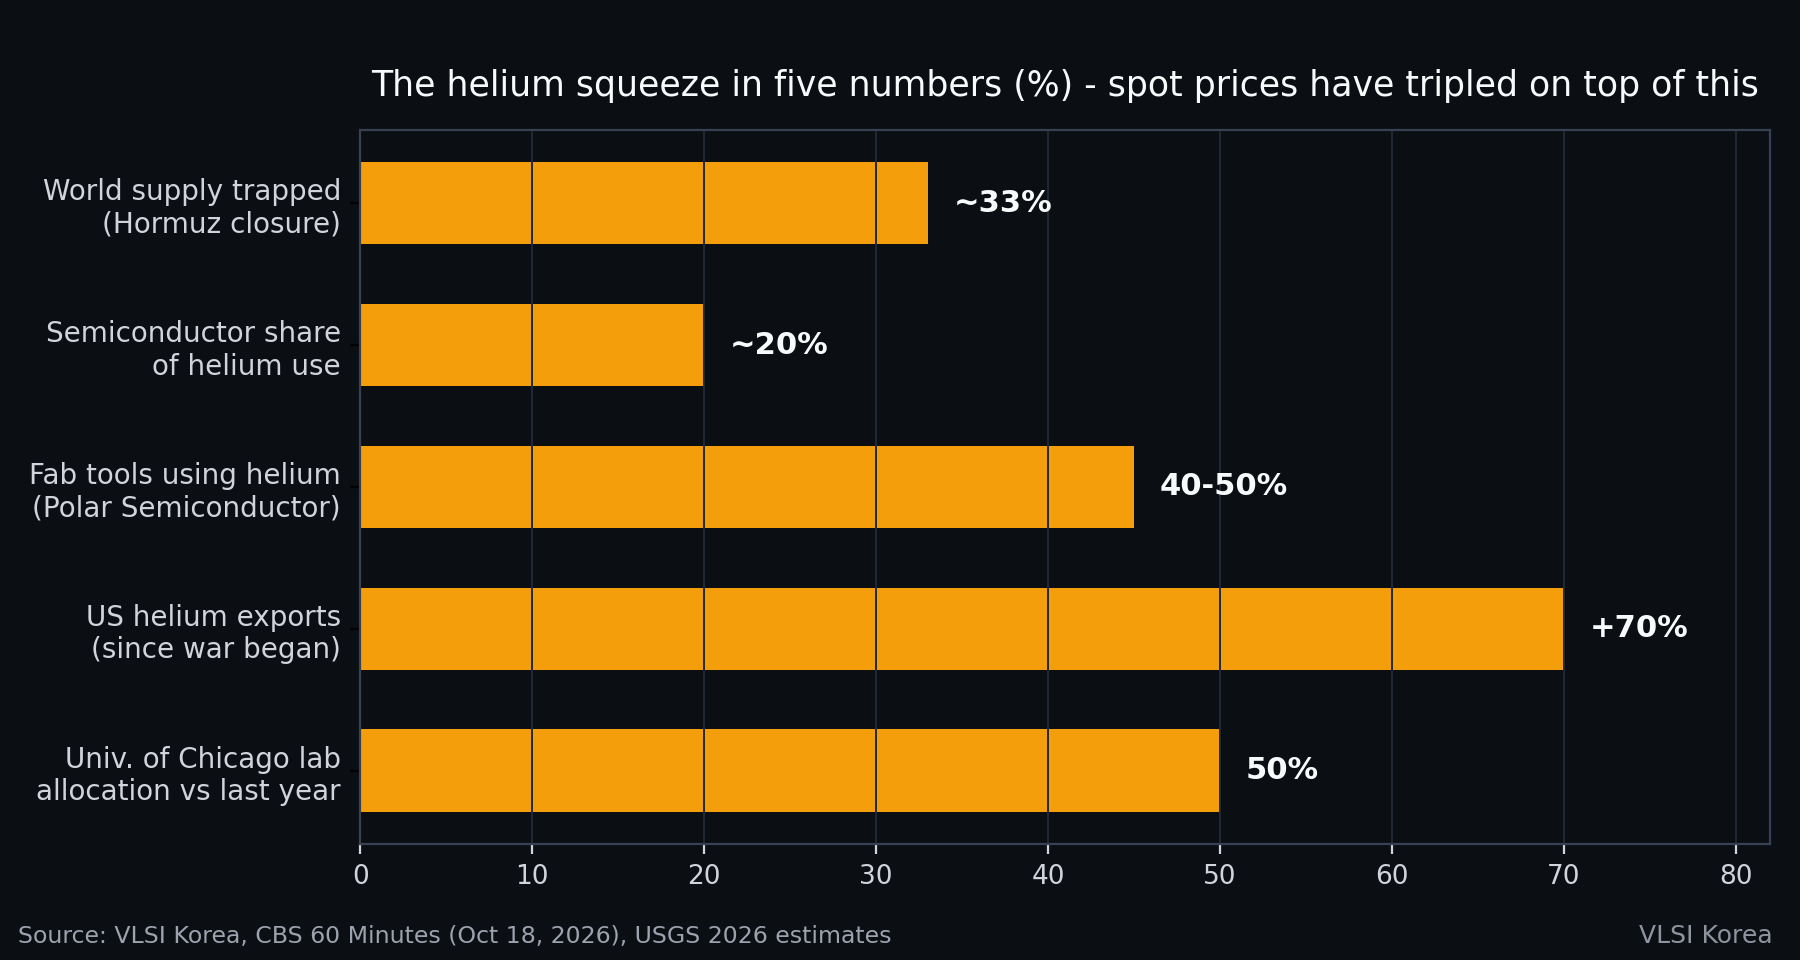
En febrero de 2026, el cierre del estrecho de Ormuz atrapó alrededor de un tercio de la oferta mundial de helio.
En marzo de 2026, ataques iraníes alcanzaron Ras Laffan, en Catar, la instalación de gas natural más grande del mundo. Catar afirmó que restaurar la operación completa tomará al menos tres años. Hoy no salen de Catar barcos cargados con helio.
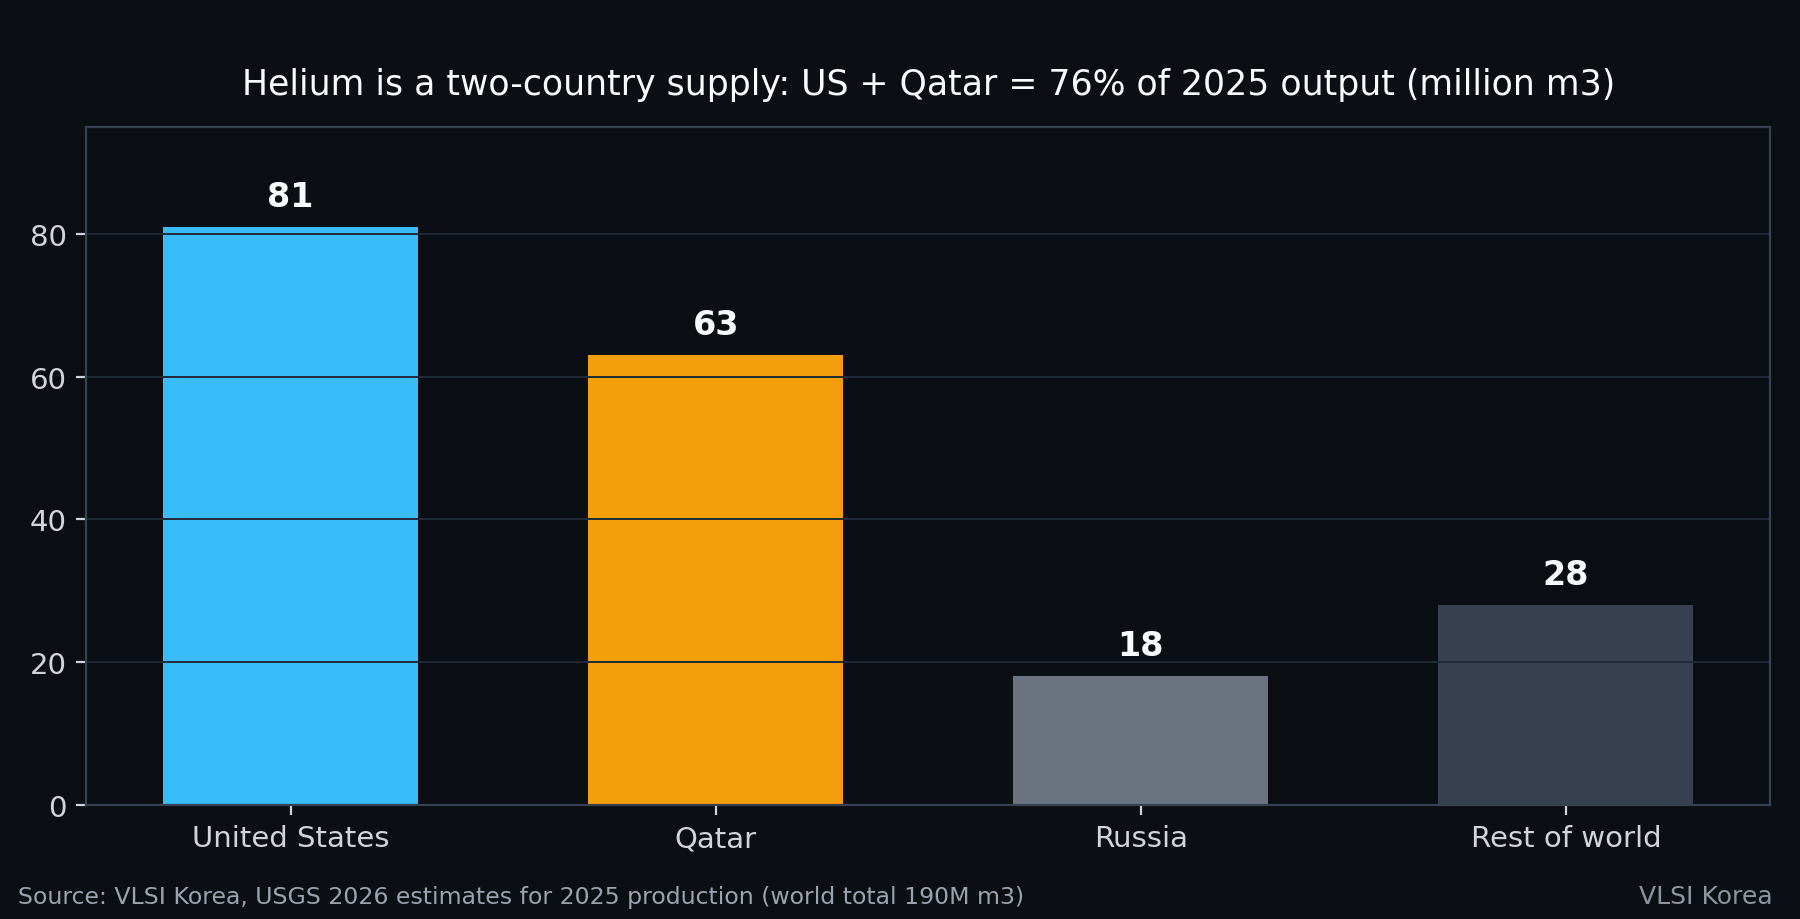
La estructura de la oferta explica la magnitud del golpe. Según las estimaciones de 2026 del USGS sobre la producción de 2025, el mundo produjo 190 millones de metros cúbicos de helio. Estados Unidos aportó 81 millones, el 43 %, y Catar aportó 63 millones, el 33 %. Entre ambos sumaron el 76 % de la producción mundial. Rusia produjo 18 millones de metros cúbicos, pero la prohibición de importaciones de helio ruso en Estados Unidos y la Unión Europea continuó durante 2025, de modo que esa oferta quedó fuera de los principales mercados compradores.
Del lado de la demanda, CBS 60 Minutes, en su emisión del 18 de octubre de 2026, situó el consumo de la industria de semiconductores en cerca de una quinta parte del helio mundial, alrededor del 20 %. El mismo reportaje recogió otros dos datos clave. Primero, las exportaciones de helio de Estados Unidos aumentaron un 70 % desde que comenzó la guerra, dirigidas sobre todo a los países fabricantes de chips. Segundo, tradicionalmente solo existían dos fuentes calificadas para los fabricantes de chips: Catar y Exxon, en Estados Unidos. Con Catar fuera del mercado, los fabricantes de Corea, Taiwán y Singapur recurrieron a la oferta estadounidense. Además, un informe de julio señaló que China también prohibió las exportaciones de helio.
El daño también golpea las finanzas del propio Catar. El emir comunicó al Consejo de la Shura que los ingresos del país cayeron un 42 % en el primer semestre.
| Indicador | Dato verificado | Fecha y fuente |
|---|---|---|
| Producción mundial de helio | 190 millones de m³ | Producción de 2025, estimaciones del USGS de 2026 |
| Producción de Estados Unidos | 81 millones de m³, el 43 % | Producción de 2025, estimaciones del USGS de 2026 |
| Producción de Catar | 63 millones de m³, el 33 % | Producción de 2025, estimaciones del USGS de 2026 |
| Estados Unidos y Catar combinados | El 76 % de la producción mundial | Producción de 2025, estimaciones del USGS de 2026 |
| Producción de Rusia | 18 millones de m³ | Producción de 2025, estimaciones del USGS de 2026 |
| Oferta mundial atrapada | Cerca de un tercio | Cierre del estrecho de Ormuz, febrero de 2026 |
| Consumo de la industria de chips | Cerca del 20 % del total mundial | CBS 60 Minutes, 18 de octubre de 2026 |
| Precio spot del helio | Se triplicó | Durante 2026, según Rich Brooke, exejecutivo de Air Liquide |
| Exportaciones de Estados Unidos | Aumento del 70 % | Desde el inicio de la guerra |
| Plazo de restauración de Ras Laffan | Al menos tres años | Declaración de Catar tras los ataques de marzo de 2026 |
| Ingresos de Catar | Caída del 42 % en el primer semestre | Declaración del emir ante el Consejo de la Shura |
Por qué el helio es insustituible en una fab
La irremplazabilidad del helio no es una cuestión comercial. Es física.
El helio es el líquido más frío de la Tierra. Hierve a unos -269 °C, equivalentes a -452 °F. Ninguna otra sustancia hierve a una temperatura tan baja. Cuando un proceso necesita trabajar en ese rango térmico, no hay una segunda opción en la tabla periódica.
Dentro de una fab, el helio cumple varias funciones a la vez. Se usa para enfriar equipos. Se usa para mantener los entornos de proceso limpios y estables, una condición directa para evitar defectos en las obleas y proteger el rendimiento, el yield. Y se usa para la detección de fugas, que permite localizar problemas pequeños en equipos y tuberías antes de que se conviertan en paradas o en pérdidas de calidad. Un solo gas atraviesa el enfriamiento, el control del entorno y la inspección, y por eso aparece en cientos de pasos del proceso.
Polar Semiconductor, en Minnesota, describió esa dependencia sin rodeos. Su presidente y director de operaciones, Surya Iyer, explicó que entre el 40 % y el 50 % de las máquinas de su fab utilizan helio, que cientos de pasos del proceso lo involucran y que uno de sus tres proveedores ya lo puso bajo un régimen de asignación. Su conclusión fue tajante: sin helio, la fab se detiene por completo. La misma empresa planea duplicar su capacidad hasta 140 millones de chips al mes, un plan de expansión que ahora depende de un insumo que no controla.
El ajuste tampoco se limita a las grandes fábricas. Un laboratorio de la Universidad de Chicago vio su asignación reducida al 50 % del consumo del año anterior. El laboratorio necesita unos 100 litros cada dos meses para los imanes de resonancia magnética nuclear. Cuando la oferta se contrae, los clientes grandes defienden primero su volumen y los compradores pequeños, fabs modestas y laboratorios universitarios, sienten el recorte antes que nadie.
El problema de negocio: concentración, calificación y una oferta que no responde al precio
Visto con una lente de estrategia industrial, el helio reúne casi todos los factores de riesgo de una cadena de suministro en un solo insumo.
Primero, la concentración. Dos países producen el 76 % del total mundial. Es un nivel de concentración superior al de muchos de los eslabones de la cadena de semiconductores que suelen aparecer en los análisis de riesgo, y con menos alternativas disponibles.
Segundo, la ausencia de sustitutos. Ante el encarecimiento de un material, un equipo de ingeniería puede reformular, cambiar de proveedor o aceptar una especificación menor. Con el helio no hay margen equivalente, porque la propiedad que se compra, su punto de ebullición, es una constante física.
Tercero, la señal de precio no crea oferta. El helio es un subproducto del gas natural, de modo que su producción sigue el ritmo de los yacimientos de gas y no el precio del propio helio. Que el precio spot se haya triplicado en 2026, como señaló Rich Brooke, exejecutivo de Air Liquide, no hará que un campo de gas produzca más helio por decisión propia.
Cuarto, la opacidad. Seis grandes proveedores realizan la mayor parte de las ventas y la formación de precios no es pública. Para un comprador mediano, ni siquiera es sencillo saber cuál es el precio justo de mercado en un momento dado.
Quinto, la calificación. Este es el punto que mejor entiende quien ha trabajado en signoff y ha cerrado tape-outs. Los gases de una fab no son mercancías intercambiables de un día para otro: son insumos calificados, integrados en la línea base de rendimiento de cientos de pasos. Cambiar la fuente de un gas equivale, en lógica de ingeniería, a recalificar un PDK en plena producción. Cada parámetro debe verificarse de nuevo contra la línea base de yield, y hasta completar esa verificación ningún responsable de producción apostará el volumen a la nueva fuente. Por eso la frase «los fabricantes recurrieron a la oferta de Estados Unidos» ocupa una línea en una noticia, pero meses de trabajo dentro de cada fab.
Sexto, la logística perecedera y las reservas opacas. El helio no se almacena con facilidad en grandes cantidades ni por tiempo indefinido, de modo que una interrupción del transporte no se compensa simplemente comprando antes. Las cavernas de almacenamiento, dos en Estados Unidos y una en Alemania, se están utilizando, pero las cantidades son secretas. Nadie fuera de un círculo reducido sabe cuánto colchón queda.
La consecuencia conjunta es clara. Una reducción de la asignación de helio no aparecerá en los resultados como un aumento del costo unitario, sino como una caída de los envíos. La variable correcta para seguir esta crisis no es cuánto representa el helio en el costo total, sino cuántas fabs pueden seguir operando con normalidad.
Qué pueden hacer ahora las fabs
A corto plazo, ninguna medida crea oferta mundial nueva. Lo que sí puede hacerse es obtener más producción por cada unidad de helio y gestionar la incertidumbre antes de que llegue a la línea.
La primera palanca es la recuperación y el reciclaje de helio, que dejan de ser un proyecto de ahorro para convertirse en una inversión de supervivencia. Antes, un sistema de recuperación se justificaba por el gasto evitado. Ahora debe evaluarse por la producción protegida: cada punto adicional de recuperación equivale a más pasos de proceso cubiertos con la misma asignación. En los planes de inversión de las fabs, esa partida merece el mismo tratamiento que cualquier equipo que evita una parada.
La segunda palanca es contractual. Los contratos de largo plazo y la capacidad de almacenamiento valen más en un mercado bajo asignación que en un mercado abundante, porque aseguran dos cosas escasas: suministro de una fuente calificada y prioridad de entrega. Quien llega a este periodo con contratos y reservas firmes no compra solo gas; compra la brecha de producción de sus competidores.
La tercera palanca es medir la exposición antes de anunciar expansiones. Cada fab debería poder responder cuatro preguntas: qué proporción de sus máquinas usa helio, cuántos pasos del proceso lo involucran, cuál es el estado de asignación de cada proveedor y cuál es su tasa de recuperación. Los datos públicos de Polar Semiconductor ofrecen una referencia útil: entre el 40 % y el 50 % de las máquinas, cientos de pasos y un proveedor ya en asignación. Un plan para duplicar capacidad que no responda esas preguntas se construye sobre un cuello de botella desconocido.
La cuarta palanca corresponde a los compradores pequeños. La asignación nunca es neutral: el laboratorio de la Universidad de Chicago, reducido al 50 % de su consumo anterior, es la señal temprana. Las fabs pequeñas y los laboratorios que esperen a que el precio baje, en lugar de asegurar fuentes alternativas, ajustar programas y compartir equipos, encontrarán un mercado con todavía menos margen de negociación.
La nueva oferta, en cambio, se mide en años. El proyecto Topaz de Pulsar Helium, en Minnesota, abarca 7 pozos en un área de 100 millas cuadradas. Su presidente, Cliff Cain, informó al Pentágono y describió el helio como un único punto crítico de fallo. La descripción es precisa, pero incluso un proyecto exitoso necesita años entre la perforación, la planta, la logística y, sobre todo, la calificación por parte de los fabricantes de chips. Hasta entonces, el mercado dependerá de los productores actuales, de la redistribución de exportaciones y de unas reservas cuyo tamaño se desconoce.
Seis indicadores verificables para seguir la crisis
- Envíos de helio por el estrecho de Ormuz en los próximos tres meses. Hoy no salen barcos con helio desde Catar; cualquier cambio en ese dato será la primera señal de alivio o de agravamiento.
- El ritmo real de restauración de Ras Laffan frente al plazo de al menos tres años anunciado por Catar. Si el plazo se confirma, el déficit es estructural; solo una recuperación claramente más rápida abriría una salida temprana.
- Nuevos avisos de asignación. Polar Semiconductor ya tiene un proveedor en asignación y el laboratorio de la Universidad de Chicago fue reducido al 50 %; si más fabs comunican recortes, la contracción se estará extendiendo.
- La evolución del precio spot después de triplicarse. Una bajada sostenida indicaría que la redistribución funciona; un precio estacionado en niveles altos o en aumento indicaría que el déficit físico persiste.
- Inversión en recuperación de helio en los planes y resultados de las fabs. Si esa partida aparece como inversión prioritaria, la dirección de las empresas estará confirmando que trata el helio como un riesgo de continuidad.
- La llegada efectiva del proyecto Topaz al mercado. Su escala temporal es de años; hasta que esa y otras fuentes nuevas entreguen helio calificado, la estructura de la oferta seguirá siendo la misma.
Preguntas frecuentes
¿Cuánto helio consume la industria de semiconductores?
Cerca de una quinta parte del consumo mundial, alrededor del 20 %, según CBS 60 Minutes en su emisión del 18 de octubre de 2026. Sobre una producción mundial de 190 millones de metros cúbicos en 2025, según las estimaciones del USGS de 2026, eso convierte a los semiconductores en una de las mayores demandas industriales individuales de helio.
¿Por qué no se puede sustituir el helio por otro gas?
Porque hierve a unos -269 °C, la temperatura de ebullición más baja que existe, y ninguna otra sustancia hierve tan bajo. Las fabs lo utilizan para enfriar, para mantener entornos de proceso limpios y estables que evitan defectos en las obleas y para la detección de fugas. Las tres funciones descansan en propiedades físicas exclusivas del helio, sin un sustituto intercambiable.
¿Por qué el corte de Catar tiene un impacto tan grande?
Por la concentración y por la calificación. Catar produjo el 33 % del helio mundial de 2025 y, junto con Estados Unidos, el 76 %, según las estimaciones del USGS de 2026. Además, tradicionalmente solo había dos fuentes calificadas para los fabricantes de chips: Catar y Exxon. Tras los ataques de marzo de 2026 contra Ras Laffan, con una restauración de al menos tres años según Catar, los fabricantes de Corea, Taiwán y Singapur quedaron dependiendo de la limitada oferta estadounidense.
¿Quién sufre primero cuando el precio se triplica?
Primero sufren la producción y los compradores pequeños, no la hoja de costos. Una fab como Polar Semiconductor ya opera con un proveedor en asignación y se detendría por completo sin helio, mientras que el laboratorio de la Universidad de Chicago ya fue reducido al 50 % de su consumo del año anterior. Para las grandes fabs, la recuperación de helio, los contratos largos y el almacenamiento decidirán quién mantiene sus envíos durante el periodo de asignación.
Divulgación
Este texto es un análisis industrial y no constituye asesoramiento de inversión. Los datos corresponden al 20 de octubre de 2026 y proceden principalmente de las estimaciones del USGS de 2026 y de la emisión de CBS 60 Minutes del 18 de octubre de 2026. La magnitud exacta de los daños en Ras Laffan no ha sido confirmada oficialmente.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.