 VLSI Korea
La gran tecnología rodea a Intel 14A: la carrera por la segunda fuente de foundry ha comenzado
Channel checks del 17-oct-2026 reportan victorias de Broadcom, Google, Microsoft y Nvidia en Intel 14A, con Apple y otros evaluando. Nada confirmado por Intel. PowerDirect, economía del hedge y la prueba del 29-oct.


Resumen en 30 segundos
- Los channel checks de analistas reportados el 17 de octubre de 2026 describen un fuerte interés en Intel Foundry, con el volumen centrado en 14A, no en 18A-P. Son verificaciones de canal tras un viaje a Asia, no una confirmación de Intel. (Source)
- Reportados como ganados: Broadcom (switch de red), Google y Microsoft (CPU de servidor) y Nvidia (GPU gaming).
- Aún en evaluación: Apple estaría evaluando un acuerdo multigeneracional de las series M/A en 14A. Amazon, Anthropic y el proyecto Terafab de SpaceX/Tesla evalúan 18A-P/14A, y se dice que muchos prefieren 14A.
- El gancho tecnológico es PowerDirect: 14A es un nodo de proceso de clase 1,4 nm que entrega la energía por la parte trasera de la oblea (wafer), libera la parte frontal para el Routing de señales, reduce la resistencia y eleva la densidad.
- La fecha de verificación es el 29 de octubre de 2026: la llamada de resultados de Intel, donde los ingresos externos de foundry y la guía dirán si la historia se sostiene.
- La historia de negocio: la capacidad de vanguardia está concentrada y ajustada, y los grandes clientes están valorando una segunda fuente creíble. La competencia ya no es solo de curvas de rendimiento (yield). Es sobre quién gana los primeros tape-out.
Background: por qué una segunda fuente se volvió tema de directorio
Durante una década, la pregunta de la foundry de vanguardia tuvo una respuesta por defecto: si necesitabas el proceso lógico más avanzado, hacías fila ante un proveedor dominante, aceptabas su asignación y planeabas tu calendario de producto según su rampa. El modelo funcionó mientras la capacidad, aunque cara, estaba disponible, y mientras la concentración geográfica se trataba como eficiencia, no como riesgo.
Dos cosas cambiaron. Primero, la demanda de IA volvió estructuralmente ajustada la capacidad de vanguardia: CPU de servidor, silicio de red y GPU compiten hoy por las mismas obleas avanzadas, y perder una asignación es perder una generación de producto. Segundo, la concentración misma se convirtió en un riesgo con precio. Cuando casi toda la oferta de vanguardia está en una región, el cliente debe cubrir no solo precio y capacidad, sino escenarios de interrupción que no controla.
En ese contexto llegaron los channel checks del 17 de octubre. Tras un viaje a Asia, los analistas reportaron una lectura notablemente positiva de Intel Foundry y, crucialmente, que la conversación de volumen se centra en 14A y no en 18A-P. En foundry, el nodo que los clientes preguntan revela dónde creen que está la verdadera ventana de producto. 18A es la prueba de credibilidad. 14A, según este reporte, es donde los clientes discuten volumen real.
La precisión importa aquí, porque los rumores de foundry son baratos y los tape-out son caros. Todo lo que sigue proviene de channel checks de analistas reportados el 17 de octubre de 2026. Intel no ha confirmado estos contratos. Apple no ha confirmado ningún resultado de evaluación. La forma honesta de leer esta historia es como un mapa de interés reportado con una fecha dura de verificación: 29 de octubre.
Business Deep Dive
1. El mapa de clientes reportado: ganados vs en evaluación
La disciplina más importante de esta historia es separar «reportado como ganado» de «en evaluación». Son estados comerciales distintos, con implicaciones de ingresos distintas, y confundirlos es como los channel checks se convierten en exageración.
| Cliente | Producto (según lo reportado) | Estado (channel checks, 17-oct-2026) | Foco de nodo |
|---|---|---|---|
| Broadcom | Switch de red | Reportado ganado | Volumen centrado en 14A |
| CPU de servidor | Reportado ganado | Volumen centrado en 14A | |
| Microsoft | CPU de servidor | Reportado ganado | Volumen centrado en 14A |
| Nvidia | GPU gaming | Reportado ganado | Volumen centrado en 14A |
| Apple | Series M/A, multigeneracional | En evaluación | 14A |
| Amazon | No especificado | En evaluación | 18A-P / 14A, muchos prefieren 14A |
| Anthropic | No especificado | En evaluación | 18A-P / 14A, muchos prefieren 14A |
| Terafab (SpaceX/Tesla) | No especificado | En evaluación | 18A-P / 14A, muchos prefieren 14A |
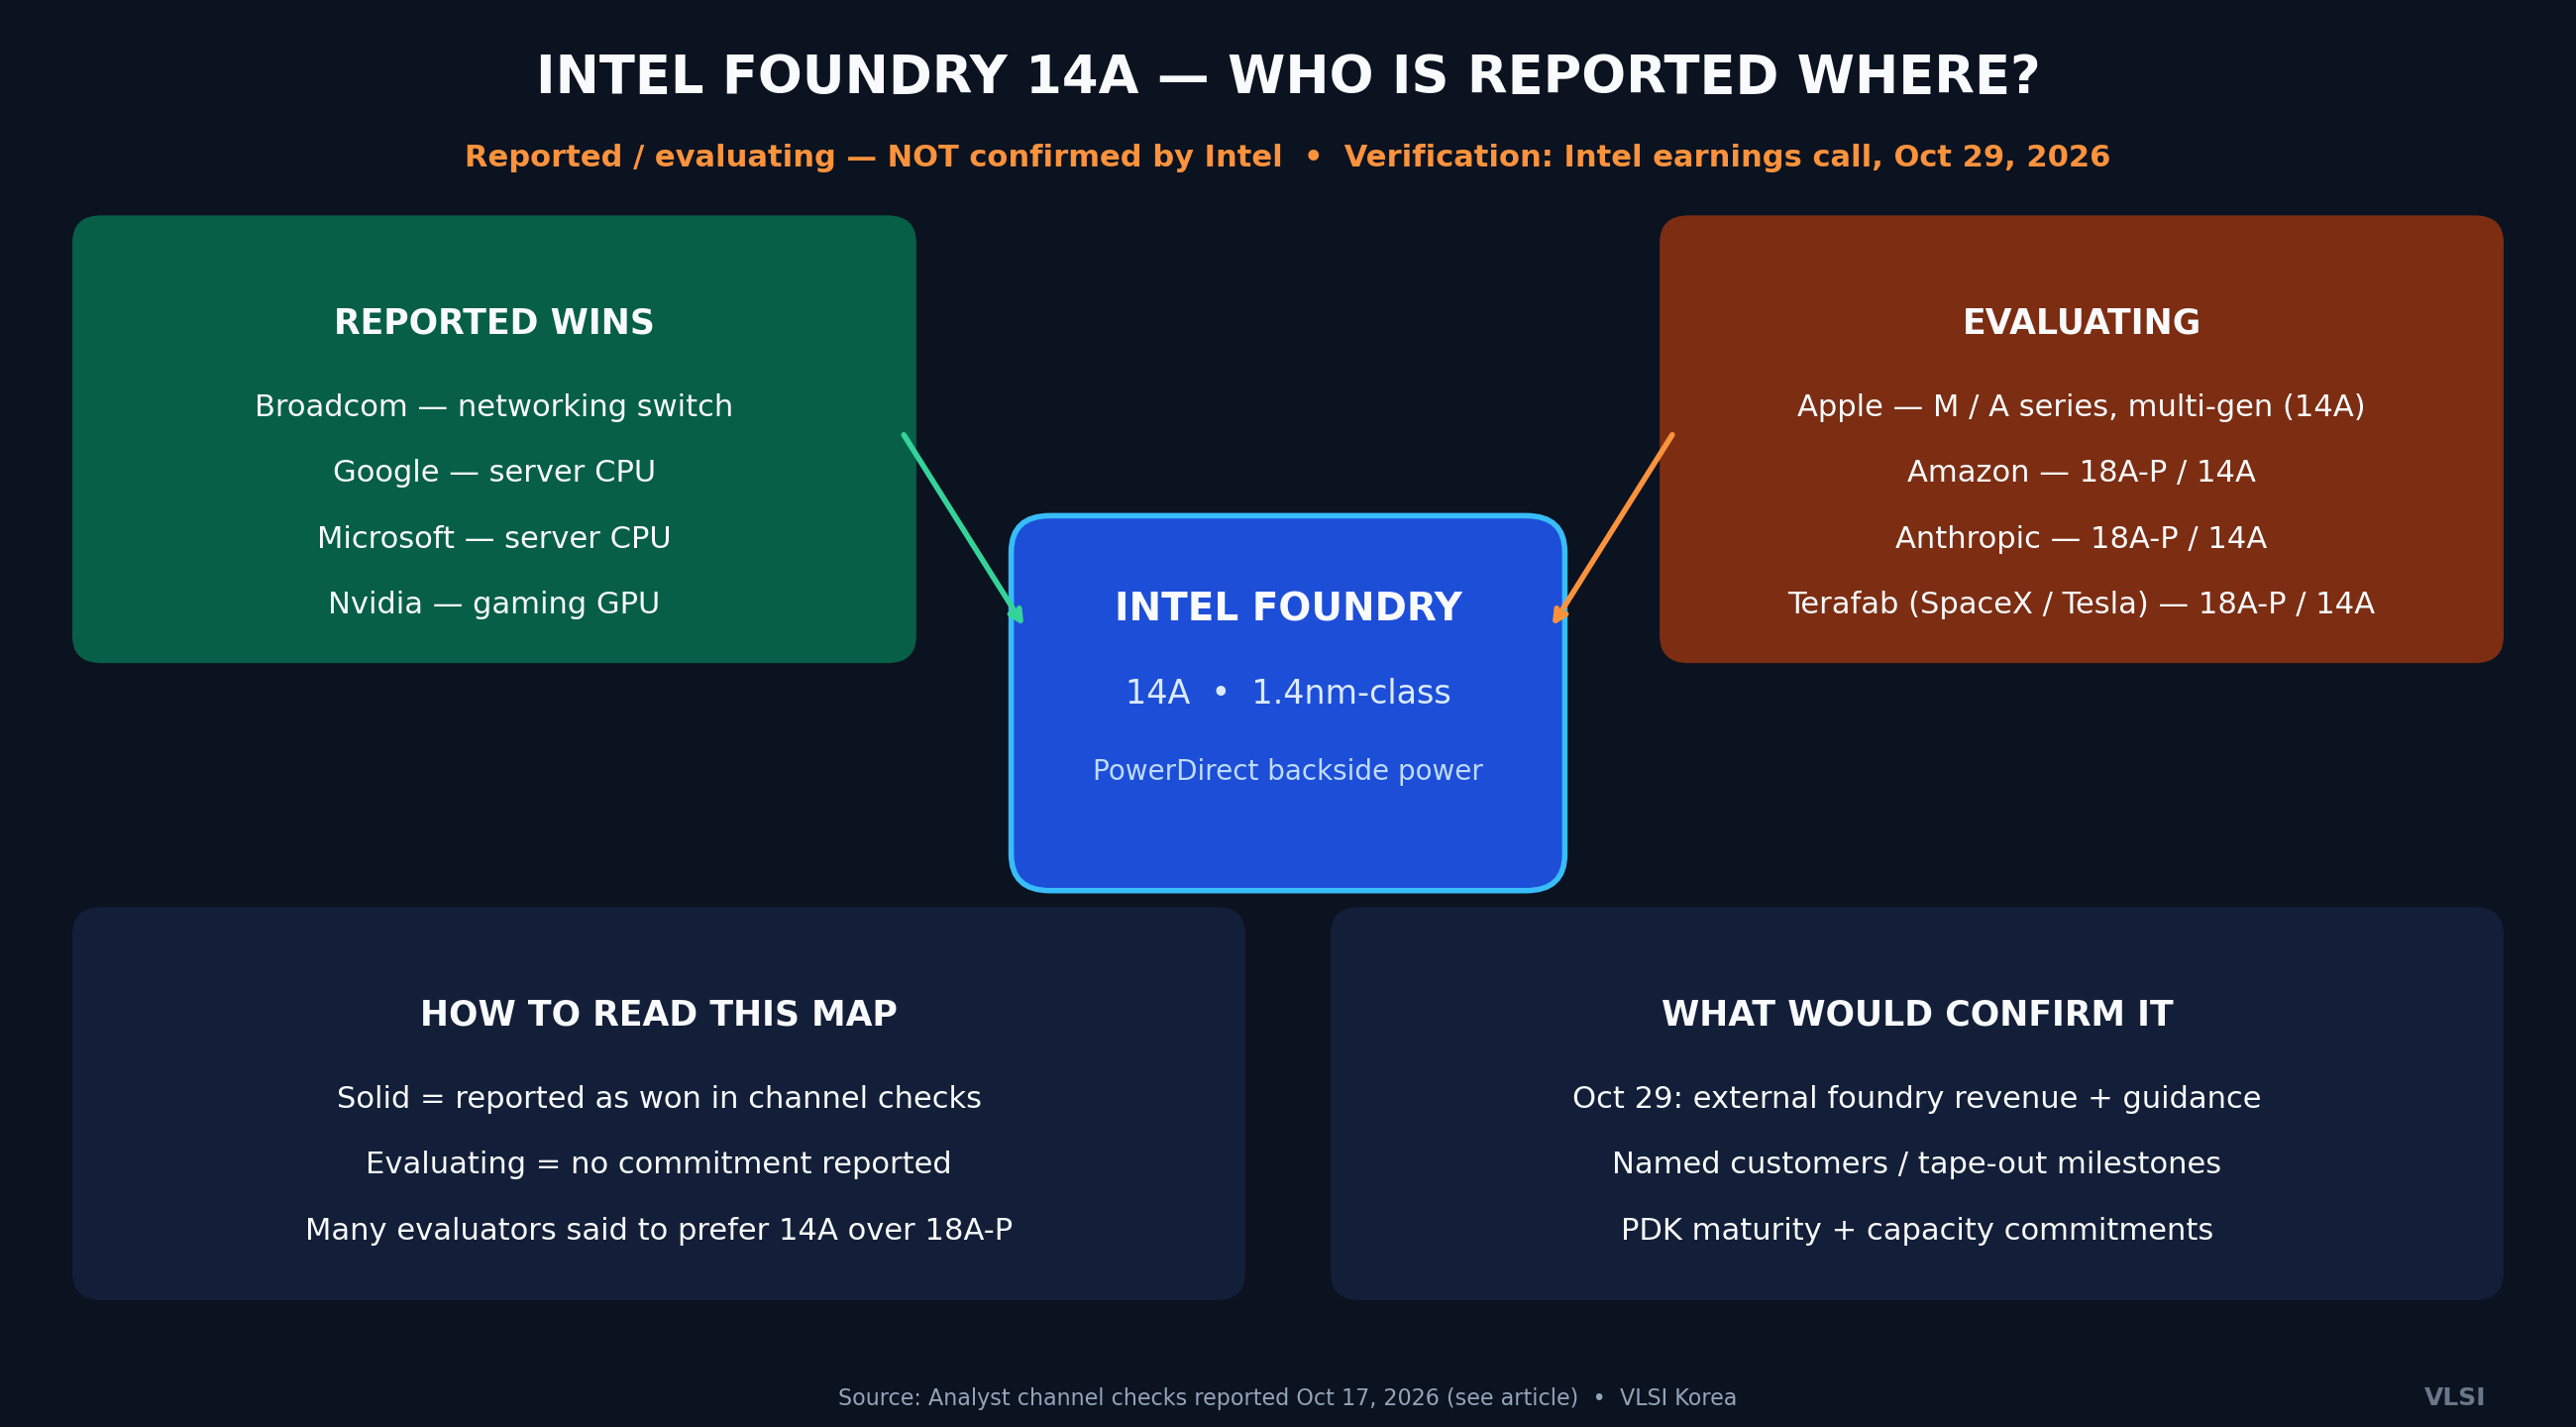
Observa la forma de la columna de ganados reportados. No son logos al azar. Un switch de red, dos CPU de servidor de hiperescaladores y una GPU gaming comparten un perfil: dies grandes, estrés de entrega de energía y compradores que ya diversifican otras partes de su stack. Son exactamente los productos donde una segunda fuente tiene valor estratégico más allá del precio unitario, y donde la historia de energía trasera de PowerDirect es más relevante.
La columna de evaluación importa de otra manera. El interés reportado de Apple es un arreglo multigeneracional de las series M/A en 14A. El lenguaje multigeneracional, si alguna vez se vuelve contrato, es la señal más fuerte en foundry: significa que un cliente no compra obleas, compra una hoja de ruta. Que Amazon, Anthropic y Terafab evalúen 18A-P y 14A, con muchos inclinándose por 14A, sugiere que los clientes se saltan el nodo intermedio en su cabeza y negocian en torno al nodo que realmente quieren.
2. Por qué 14A, por qué PowerDirect
14A es el nodo de clase 1,4 nm de Intel. Su característica titular en este reporte es PowerDirect: la energía se entrega por la parte trasera de la oblea en lugar de competir con las señales en la parte frontal.
| Energía frontal convencional | 14A PowerDirect (energía trasera) | |
|---|---|---|
| Ruta de energía | Energía y señal comparten el metal frontal | Energía enrutada por la trasera de la oblea |
| Routing de señal | Compite con la energía por el espacio frontal | Frontal liberado para Routing de señal |
| Resistencia / caída IR | Mayor, empeora al escalar | Menor resistencia en la ruta de energía |
| Efecto en densidad | La congestión de Routing limita el escalado | Más espacio de Routing sostiene la densidad |
| Productos ideales | Lógica general | Dies grandes y exigentes en energía: AI/HPC, CPU, GPU, switch |
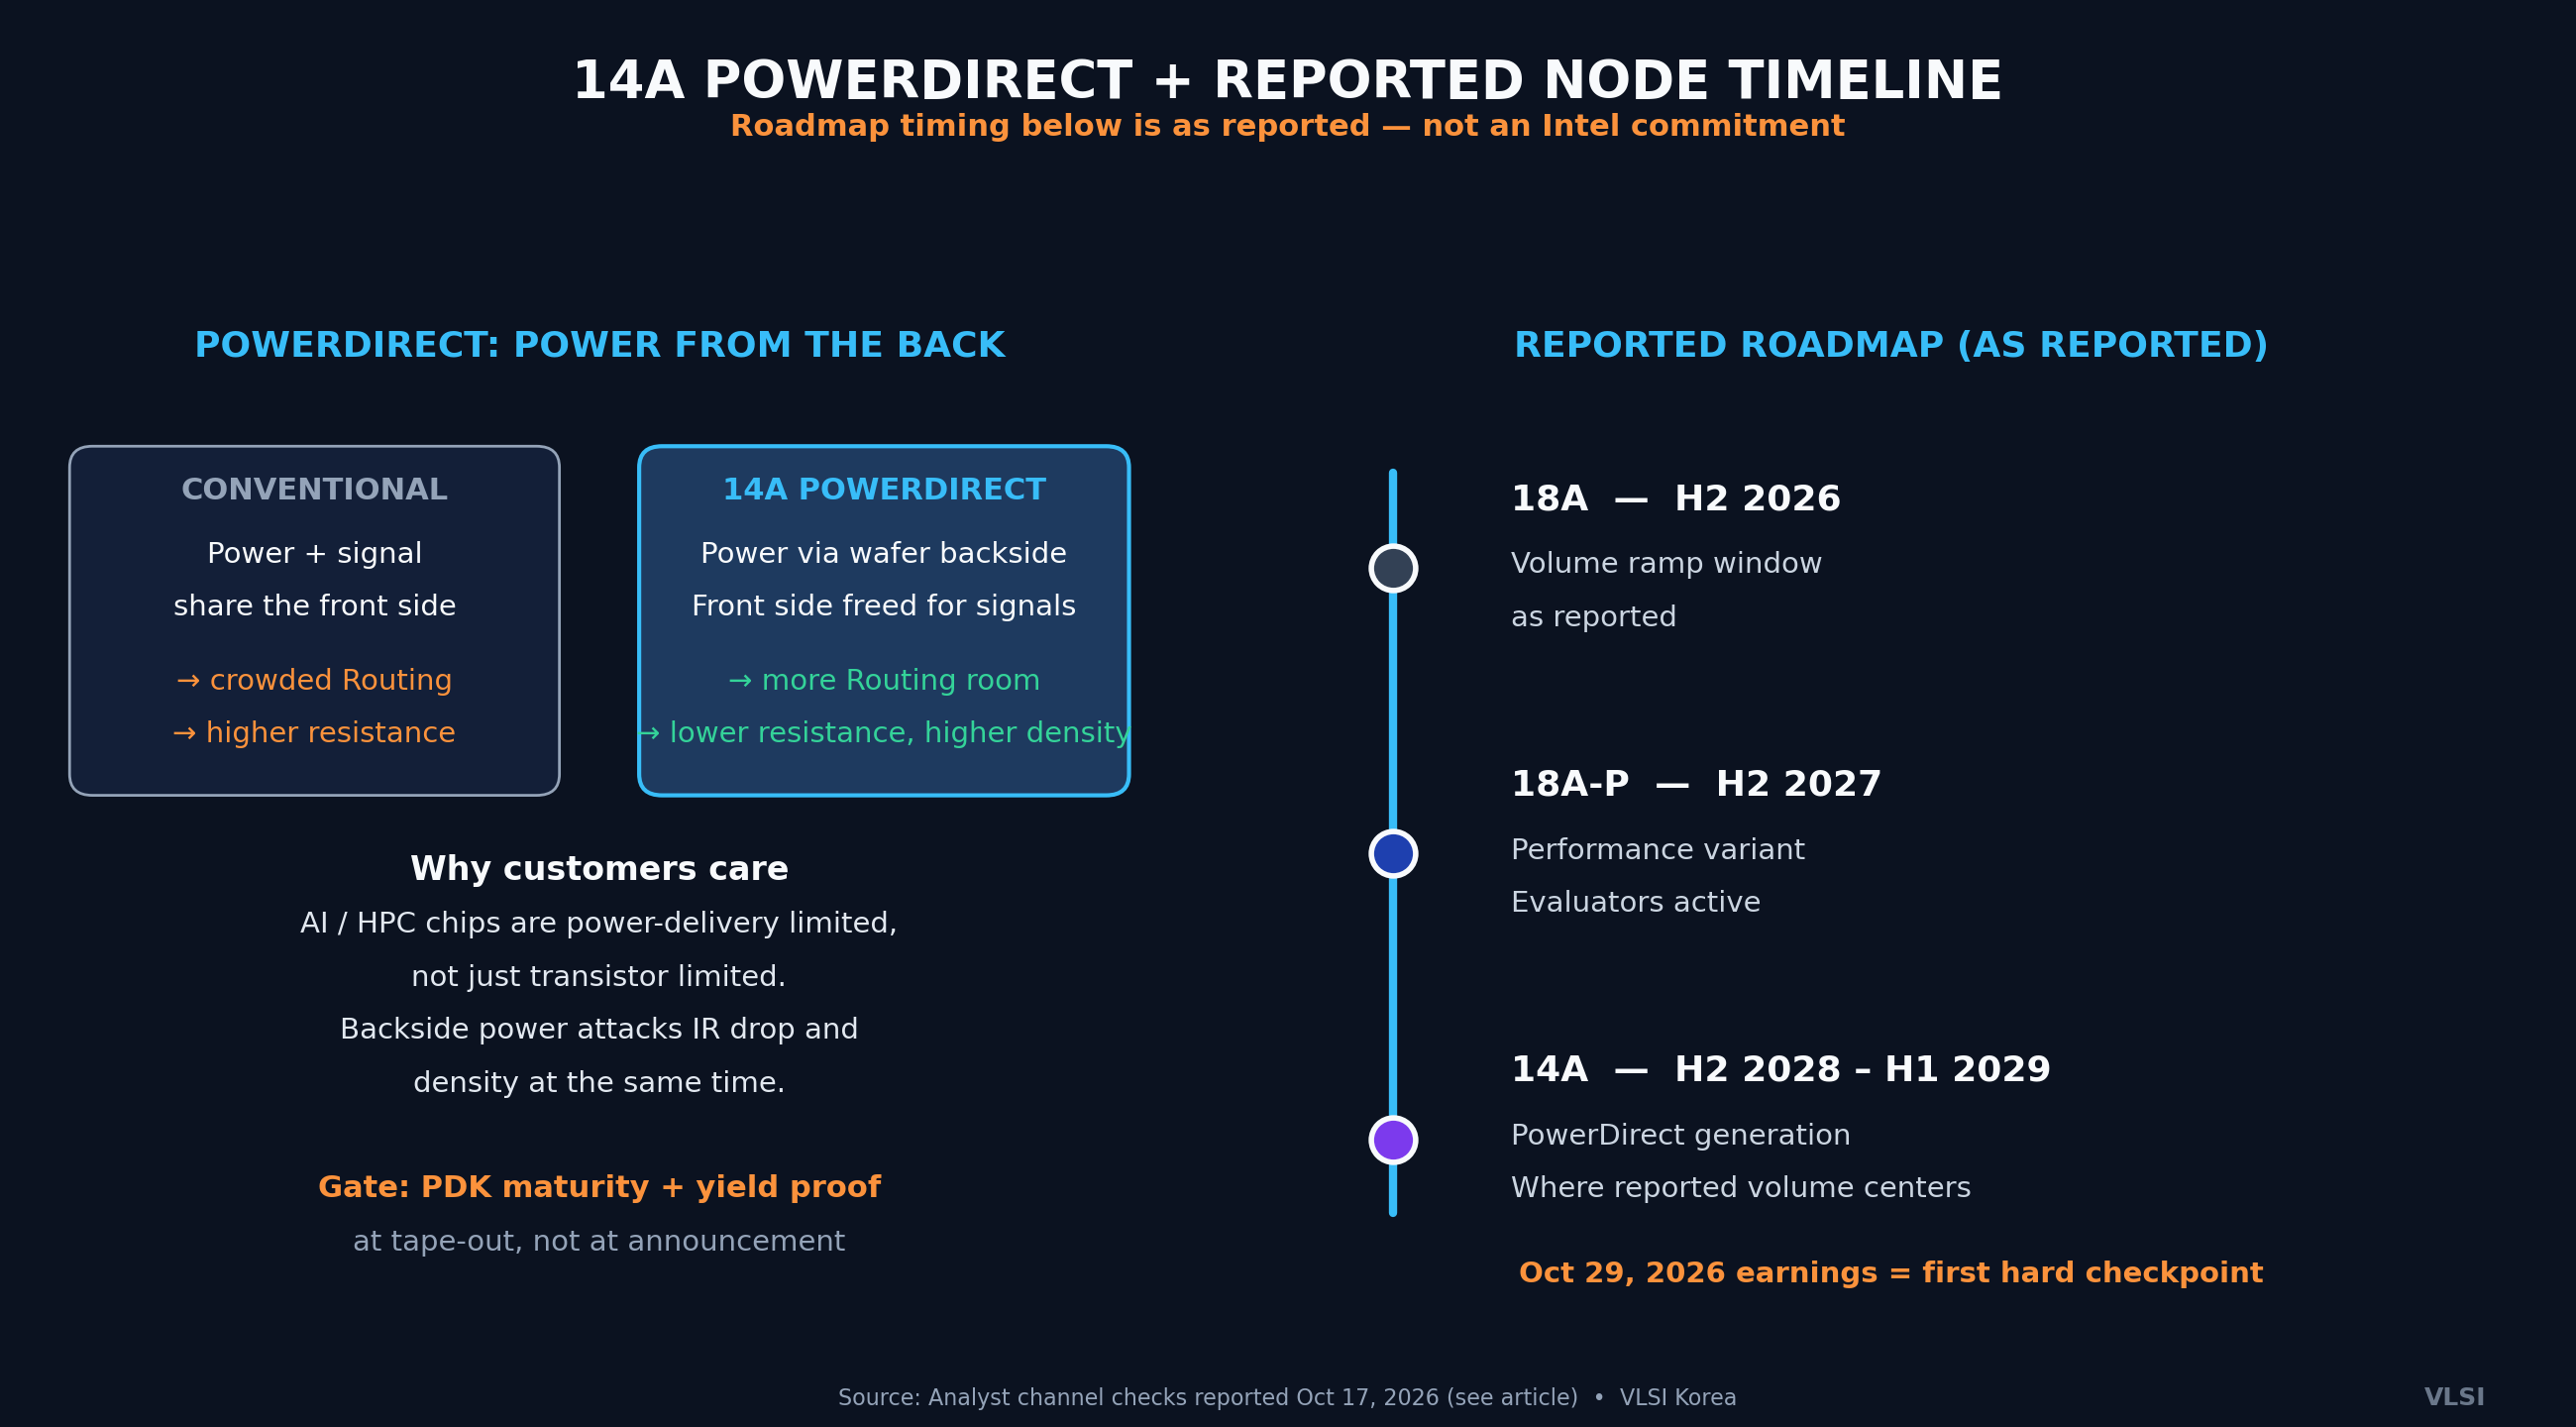
¿Por qué convence a los clientes? Porque en nodos avanzados, muchos chips insignia ya no están limitados solo por el conteo de transistores. Están limitados por entregar energía a esos transistores sin caída de voltaje ni calor inaceptables. La energía trasera ataca ese cuello de botella directamente: separa el problema de energía del de señal para optimizar cada uno. Para una CPU de servidor o un switch de red en uso alto y sostenido, eso es un beneficio a nivel de producto, no una frase de folleto.
Pero una característica no es un contrato. La puerta entre el interés y el volumen es poco glamorosa: madurez del PDK, habilitación de diseño y evidencia de rendimiento (yield) contra la que un cliente pueda hacer tape-out. Los clientes no comprometen hojas de ruta multigeneracionales con una diapositiva. Lo hacen tras chips de prueba, tras revisiones estables del PDK y tras que la foundry demuestre que puede cumplir un calendario. Por eso la preferencia reportada por 14A corta en dos direcciones: valida el destino y traslada la carga de la prueba a un nodo posterior.
3. La economía del hedge: cuánto vale realmente una segunda fuente
Los clientes no diversifican por caridad. Ejecutan un cálculo MBA de tres términos:
- Prima de riesgo de fuente única: riesgo de asignación de capacidad más riesgo de concentración geográfica. Cuando la oferta es ajustada, el costo de no tener alternativa no es un precio de oblea algo mayor: es un lanzamiento de producto retrasado.
- Riesgo de ejecución de la alternativa: una segunda fuente solo cubre si entrega. Inmadurez del PDK, rampas de yield y deslices de calendario son el descuento aplicado a la oferta de Intel.
- Costo de cambio y calificación: portar un diseño, recalificar y dividir el volumen entre dos procesos cuesta tiempo real de ingeniería. Dividir volumen también sacrifica parte de la palanca de escala con el incumbente.
Un acuerdo de segunda fuente ocurre cuando el primer término supera a los otros dos. La capacidad ajustada eleva el primer término. Cada hito creíble de 18A reduce el segundo. Y los clientes ancla reducen el tercero para todos los que siguen, porque el trabajo temprano de portado madura el PDK y el ecosistema. Por eso importa tanto la competencia por el cliente ancla: los primeros nombres comprometidos no solo suman ingresos, reducen el riesgo de la plataforma para los diez siguientes.
También hay un dividendo de negociación que nunca aparece en un comunicado. Un cliente con una segunda fuente creíble negocia distinto con su proveedor principal: en asignación, en precio, en acceso a la hoja de ruta. Parte de lo que la gran tecnología compra a Intel, incluso en evaluación, es valor de opción. La tarea de Intel es convertir ese valor de opción en tape-out comprometidos antes de que la opción expire sin ejercerse.
4. Qué debe mostrar el 29 de octubre
Los channel checks plantean la hipótesis. Los resultados fijan el estándar de evidencia. El 29 de octubre, cuatro cosas importarán más que cualquier titular:
| Punto de control (29-oct) | Señal alcista | Señal bajista |
|---|---|---|
| Ingresos externos de foundry | Crecimiento secuencial con más mezcla externa | Plano, dominado por producto interno |
| Guía de foundry | Lenguaje de compromisos y capacidad más firme | Plazos vagos y postergados |
| Revelación de clientes | Algún cliente nombrado o hito de tape-out | Silencio sobre todos los nombres reportados |
| Ejecución de 18A | Comentario de rampa en calendario | Lenguaje de deslices, salvedades de yield |
Ni siquiera una llamada sólida «confirmará» cada nombre de los channel checks: las empresas rara vez validan listas de analistas línea por línea. Lo que sí puede confirmar es la dirección: ingresos externos en inflexión, compromisos endureciéndose, ejecución sosteniéndose. El silencio, en cambio, tampoco refutaría los checks —los contratos de foundry suelen revelarlos los clientes, en tiempos del cliente—, pero elevaría la tasa de descuento de toda la historia.
Chase's Take
La competencia de foundry cambió discretamente su sistema de puntuación. Antes se puntuaba con curvas de yield. Ahora se puntúa por quién recibe primero el encargo de un tape-out, porque un tape-out es donde el plazo de producto del propio cliente se vuelve garantía de la promesa de la foundry.
Mi lectura de los checks del 17 de octubre es deliberadamente a dos manos. El caso alcista es real: la lista de ganados reportados es coherente (productos exigentes en energía y con motivación estratégica), la lista de evaluación es de peso pesado, y la inclinación reportada hacia 14A dice que los clientes negocian en torno al mejor nodo futuro de Intel en lugar de probar cortésmente el presente. En un mundo de capacidad ajustada, así es exactamente como se forma un mercado de segunda fuente.
El caso bajista es igual de real, y vive en una palabra: reportado. Nada de esto está confirmado por Intel. Los channel checks tienen un modo de fallo conocido: capturan entusiasmo genuino en la etapa de evaluación y lo valoran como si fueran órdenes de compra. La historia de la foundry está llena de clientes que «evaluaron» durante años. La distancia entre evaluar y hacer tape-out se mide en revisiones del PDK, yields de chips de prueba y abogados, y es donde las historias de segunda fuente suelen frenarse.
Por eso el activo de confianza de esta historia es la distinción misma. Si recuerdas una sola cosa, recuerda esto: cuatro victorias reportadas, cuatro evaluaciones, cero confirmaciones, y una prueba con fecha el 29 de octubre. Sostén las cuatro cláusulas a la vez y entenderás la historia mejor que con el entusiasmo o con el descarte.
El ángulo coreano merece una nota. Una segunda fuente creíble de Intel reconfigura el poder de negociación en toda la cadena de lógica avanzada, también para los fabless coreanos y para el lado de la memoria, donde la demanda de HBM sigue en última instancia dónde se construye realmente el silicio de IA. La geografía de la segunda fuente nunca es la historia de una sola foundry.
Implications: conclusiones para inversión y gestión
Para inversionistas:
- Trata el 29 de octubre como una verificación de dirección, no un veredicto. La trayectoria de ingresos externos de foundry y el lenguaje de la guía importan más que si se menciona o no un nombre reportado.
- Vigila el embudo de conversión en los próximos trimestres: evaluación → chip de prueba → tape-out → volumen comprometido. El movimiento entre etapas es el KPI real; los logos nuevos en la parte alta del embudo son la señal más débil.
- Descuenta cualquier relato que elimine las palabras «reportado» o «en evaluación». La prima de esta historia pertenece a quien respete la brecha.
Para ejecutivos de chips y gestores de cadena de suministro:
- Valora tu propio hedge con honestidad: el riesgo de asignación y el de concentración tienen hoy evidencia de mercado observable; los clientes están construyendo activamente alternativas. La comodidad de fuente única es un activo que se deprecia.
- Si evalúas una segunda fuente, negocia en torno al nodo que realmente quieres (la preferencia reportada por 14A es la plantilla) y contrata hitos de madurez del PDK, no anuncios.
- La economía del ancla corta en dos direcciones: los primeros pagan los costos de portado más altos, pero capturan la mayor prioridad de asignación y palanca de negociación si la plataforma triunfa.
Para observadores de Intel:
- La pregunta estratégica ya no es «¿puede Intel construir un nodo avanzado?». Es «¿puede Intel convertir el interés reportado en tape-out con un calendario contra el que los clientes puedan planear productos?». El 29 de octubre es la primera respuesta con fecha.
Nota: este análisis se basa en channel checks de analistas reportados el 17 de octubre de 2026 y enlazados arriba. Los contratos y evaluaciones de clientes aquí descritos no han sido confirmados por Intel ni por los clientes nombrados a la fecha de publicación. Es un análisis, no asesoramiento de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


