 VLSI Korea
Market Bulletin: RAMageddon — los centros de datos de IA devoran la memoria mientras los envíos de smartphones se desploman un 20%
Los envíos de teléfonos inteligentes cayeron un 20% interanual en el 3T 2026 —el peor desde 2012— porque los centros de datos de IA absorbieron la memoria. Los precios subieron ~20% desde enero y Samsung DS logró un récord de 89,2 billones de wones. Ganadores, perdedores y lo que trae el 4T.


Market Bulletin: RAMageddon — los centros de datos de IA devoran la memoria mientras los envíos de smartphones se desploman un 20%
15 de octubre de 2026 — Los envíos mundiales de teléfonos inteligentes cayeron un 20% interanual en el tercer trimestre de 2026, el peor tercer trimestre desde 2012, mientras la construcción de centros de datos de IA absorbía el suministro de memoria del que dependen los teléfonos. Los precios minoristas han subido ~20% desde enero, lo que empuja a los consumidores a posponer la renovación o comprar reacondicionados, mientras Samsung, según reportes, recorta hasta un 30% su producción de smartphones en el cuarto trimestre. El mismo superciclo que le dio a la división de chips de Samsung un beneficio operativo trimestral récord de 89,2 billones de wones empujó a su división de dispositivos a una pérdida de 800.000 millones de wones. Esto es el RAMageddon: la demanda colapsando en el borde, financiada por un auge en el núcleo.
Puntos clave
- El trimestre lo rompió la escasez, no la demanda. Envíos del tercer trimestre −20% interanual —el peor tercer trimestre desde 2012— por los precios y la escasez de DRAM/NAND. (Edaily, JoongAng Ilbo, Channel News Asia)
- La cuota se concentró arriba. Samsung n.º 1 con el 23% (−3% interanual en envíos, frente al 19% de cuota); Apple 22%, su primer tercer trimestre por encima del 20% (frente al 18%). Xiaomi −30% o más hasta el 10%; OPPO y vivo −20% o más cada una, hasta el 9% y el 8%. (KBench)
- El impacto en precios se extiende. Precios minoristas +~20% desde enero; el Galaxy S26 subió de precio a mitad de ciclo: unos 150.000 wones más el modelo base en Corea, +100 dólares por modelo en EE. UU. (JoongAng Ilbo, KBench)
- La espada de doble filo de Samsung. Récord de 89,2 billones de wones de beneficio operativo de DS en el segundo trimestre frente a una pérdida de 800.000 millones de wones de DX; la pérdida de DX en el tercer trimestre se estima en 1,8–2,1 billones de wones. (JoongAng Ilbo)
- La asignación es la restricción vinculante. Los fabricantes pequeños enfrentan muros de disponibilidad; la escasez se prevé hasta 2027. Samsung DS busca subidas del 7–10% en DRAM/NAND con fabricantes chinos; Apple vuelve a la mesa en el cuarto trimestre. (Reuters, GSMArena)
Actualización del mercado
Los números del tercer trimestre llegaron a mediados de octubre: envíos mundiales −20% interanual, la caída más pronunciada en un tercer trimestre desde 2012. No es una historia de demanda: los consumidores quedaron fuera por los precios, no desconectados. Con los costos trasladados, los precios minoristas subieron ~20% desde enero; los compradores pospusieron la renovación, pagaron más por la gama alta o recurrieron a reacondicionados.
El dolor fue llamativamente desigual. Los envíos de Samsung cayeron solo un 3% interanual mientras su cuota subió del 19% al 23%, ayudada por la demanda temprana del Galaxy Z Fold 8 y el suministro estable de la serie Galaxy A. Apple retrocedió en términos absolutos pero subió del 18% al 22%: su primer tercer trimestre por encima del 20%. Xiaomi cayó más del 30%; OPPO y vivo, más del 20% cada una. Los teléfonos económicos tienen márgenes estrechos y compradores sensibles al precio: sube los precios y pierdes volumen, o mantén los precios y pierdes dinero. Samsung y Apple trasladaron los costos mediante la gama alta; las marcas chinas no pudieron.
El traslado ya está en las tiendas. El 1 de octubre, Samsung subió el precio del Galaxy S26 en Corea siete meses después de su lanzamiento: el base de 256 GB pasó de 1.254.000 a 1.403.600 wones, y el Ultra de 1 TB subió unos 270.000 wones. En EE. UU., +100 dólares por modelo y +200 para el Ultra de 1 TB. Apple fijó el precio del iPhone 18 Pro por encima de su predecesor y subió los precios nacionales del iPhone 17. Subidas a mitad de ciclo en productos ya a la venta: señal de que la presión de costos desborda el calendario de precios.
Tras las etiquetas, la cadena de suministro se está reconfigurando para la IA. Las fabs priorizan el HBM de alto margen y la DRAM para servidores frente a la LPDDR para teléfonos —parte de la LPDDR5X se desvía a servidores de IA— mientras la NAND sube por la demanda de los centros de datos. La memoria representa entre el 20% y el 50% de la BOM de un teléfono o PC, cerca del 60% en terminales de ~400 dólares: el pico detona primero la gama baja. Samsung DS busca subidas del 7–10% en DRAM/NAND con fabricantes chinos, Apple vuelve a la mesa en el cuarto trimestre —y la propia MX de Samsung no recibe descuento familiar, porque DS y DX operan por separado. La respuesta es el repliegue: según reportes, Samsung recorta su producción del cuarto trimestre hasta un 30%, mientras los fabricantes pequeños dicen que la disponibilidad, no el precio, es la restricción vinculante.
| Marca | Envíos del 3T 2026 interanual | Cuota de mercado del 3T 2026 |
|---|---|---|
| Samsung | −3% | 23% (frente al 19%) |
| Apple | A la baja (cifra no divulgada) | 22% (frente al 18%; primer tercer trimestre por encima del 20%) |
| Xiaomi | −30% o peor | 10% |
| OPPO | −20% o peor | 9% |
| vivo | −20% o peor | 8% |
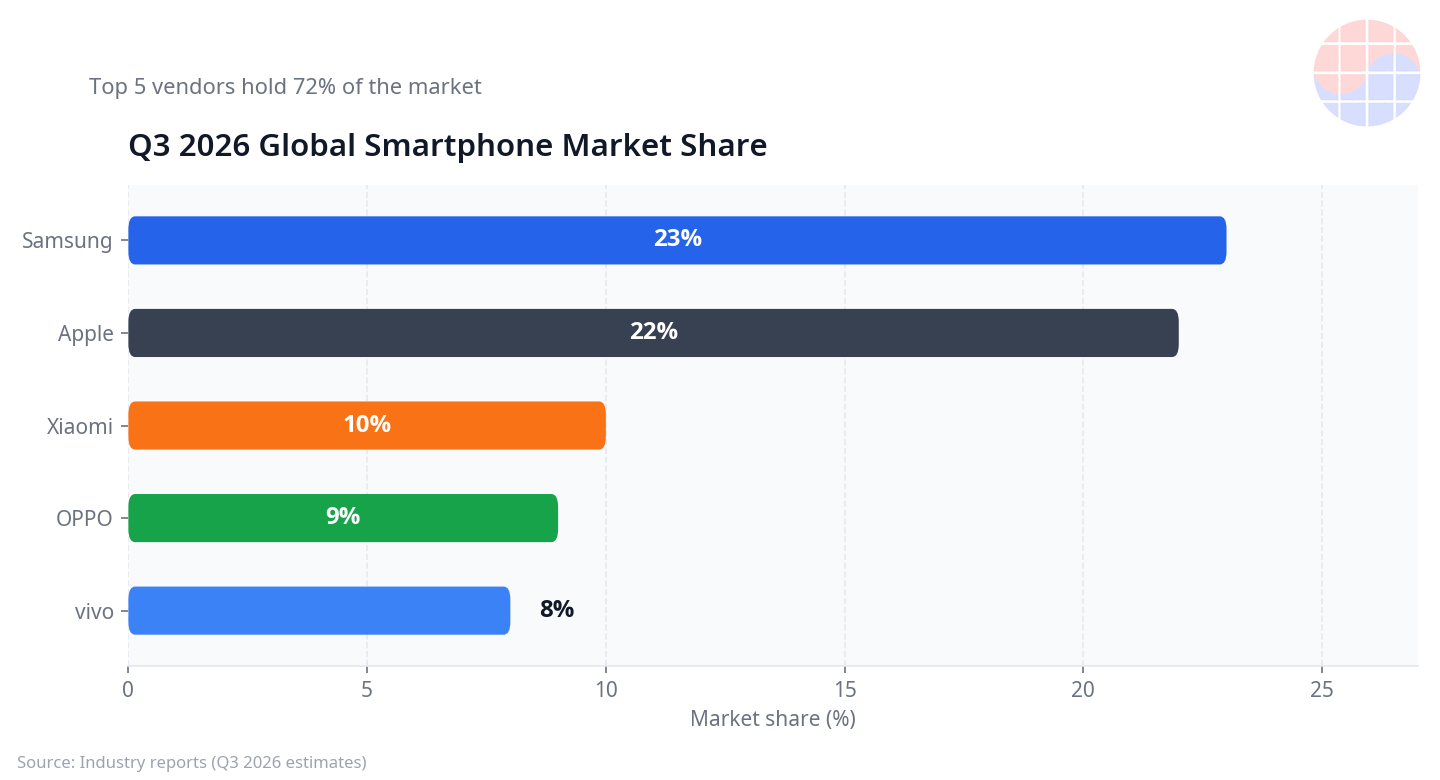
Figura 1: Cuotas de marca del 3T 2026 (estimaciones de prensa). Samsung y Apple concentran el 45% de un mercado en contracción; las marcas chinas retroceden a la gama baja, donde los costos de memoria más duelen.
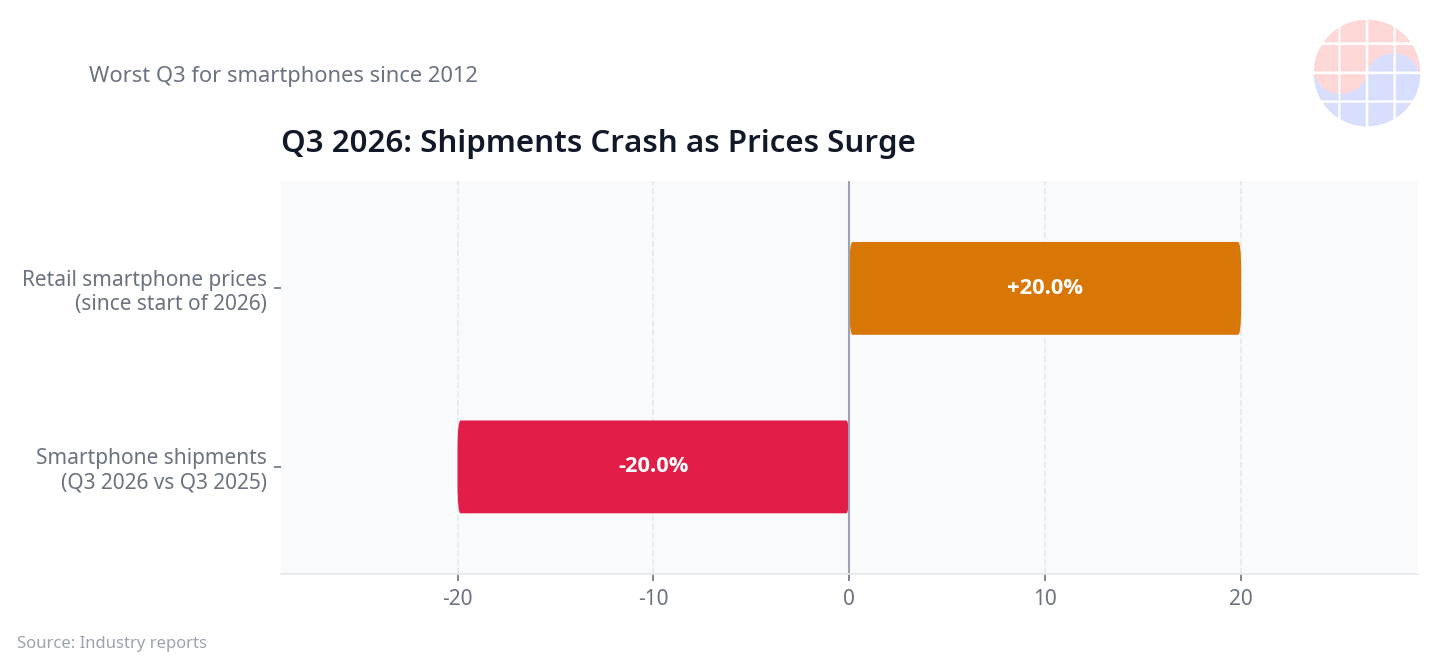
Figura 2: El shock de envíos del 3T 2026: −20% interanual, el peor tercer trimestre desde 2012, impulsado por los precios y la escasez de memoria más que por un colapso de la demanda.
La visión de VLSI
La memoria ha pasado de materia prima a bien estratégico de asignación. Cuando las fabs eligen entre un stack HBM de alto margen para un clúster de IA y un paquete LPDDR de bajo margen para un teléfono económico, el teléfono pierde —ya a escala industrial. La caída de los smartphones y el auge de la memoria son un mismo evento visto desde extremos opuestos: cada gigabyte absorbido por un centro de datos es un gigabyte que se encarece para los teléfonos.
Ganadores: primero los proveedores de memoria —Samsung DS acaba de registrar su mayor beneficio trimestral de la historia; la franquicia HBM de SK Hynix confiere un poder de fijación de precios similar. Apple y Samsung MX ganan relativamente por la gama alta; los reacondicionados ganan por defecto al alargarse los ciclos. Perdedores: las marcas chinas centradas en la gama baja, cuyos estrechos márgenes no pueden absorber la memoria con hasta la mitad de la BOM; los fabricantes pequeños, para quienes los muros de asignación son existenciales; los consumidores, ante precios ~20% más altos con menos opciones asequibles.
El ángulo coreano es la espada de doble filo de Samsung. Los 89,2 billones de wones récord de beneficio operativo de DS en el segundo trimestre (~127,5 billones de wones de ingresos) son la ganancia inesperada; la pérdida de 800.000 millones de wones de DX en el segundo trimestre —su primera pérdida trimestral registrada— es el costo, con 1,8–2,1 billones estimados para el tercero. P&L separadas implican que el negocio de teléfonos de Samsung paga los mismos precios inflados que sus rivales: la integración vertical no es refugio cuando la cadena ascendente maximiza su propio margen. SK Hynix está al otro lado de la operación —su CEO advierte que 2027 sería el peor año desde la perspectiva de la oferta, con la demanda superando la capacidad más allá de 2030: señal de pronóstico y de precios a la vez. Para Corea, el superciclo es una ganancia nacional concentrada en dos empresas y un costo nacional repartido entre cada fabricante de dispositivos y consumidor.
Una comprobación: no todas las señales apuntan al alza. Un fabricante europeo de teléfonos dijo que su paquete combinado de almacenamiento y DRAM tocó techo a finales de marzo y se ha mantenido desde entonces, desmintiendo previsiones de duplicación —un recordatorio de que las cifras del tercer trimestre son estimaciones preliminares de prensa, y que las trayectorias pueden torcerse si la demanda de IA se detiene o llega nueva oferta. El escenario base sigue siendo la escasez hasta 2027.
La opinión de Chase: Me dedico a diario al signoff de STA, y hay una regla que nunca ha cambiado: cuando una fab puede elegir entre un stack HBM de alto margen para un clúster de IA y un paquete LPDDR5X de bajo margen para un teléfono económico, el teléfono pierde. Siempre. Esto no es una crisis de demanda —es una crisis de asignación. La memoria se ha convertido en el recurso estratégico de la era de la IA, y el smartphone acaba de ser degradado de cliente prioritario a tomador de precios. Los ganadores serán las empresas que posean la oferta —la división DS de Samsung, SK Hynix con su franquicia HBM— y marcas como Apple y Samsung MX que pueden trasladar los costos a compradores de gama alta. Todos los demás están negociando las migajas. ¿Tienes hoy un teléfono de gama media? Guárdalo: el reemplazo costará más y llegará más tarde.
Perspectivas
- Negociaciones de contratos del 4T: Samsung DS busca subidas del 7–10% en DRAM/NAND con fabricantes chinos; Apple vuelve en el cuarto trimestre con volúmenes de compra de ~2 veces los de Samsung y ~3 veces los de Xiaomi.
- Recortes frente a la demanda navideña: según reportes, Samsung recorta su producción del cuarto trimestre hasta un 30%; habrá que ver si la demanda navideña absorbe los precios más altos o se rompe.
- Duración de la escasez: consenso de prensa: escasez hasta 2027; el CEO de SK Hynix advierte sobre la oferta en 2027, y algunos fabricantes pequeños solo esperan normalización a partir de 2028. Las ampliaciones de capacidad en 2027 son el factor clave.
- La cuestión de la gama baja: los smartphones de menos de 200 dólares enfrentan una presión existencial; habrá que ver si la gama alta y los reacondicionados siguen absorbiendo la demanda desplazada.
- La política de la asignación: con las fabs favoreciendo estructuralmente la infraestructura de IA, la pregunta para los fabricantes de dispositivos ya no es el precio, sino el suministro asegurado.
FAQ
Q1: ¿Qué es exactamente el "RAMageddon"?
Una fusión de RAM y Armageddon: precios de memoria desbocados mientras los centros de datos de IA absorben la oferta de DRAM y NAND. Las fabs priorizan el HBM de alto margen y la DRAM para servidores, y los precios se disparan: con la memoria representando entre el 20% y el 50% de la BOM de un teléfono, la economía de los dispositivos detona desde la gama baja.
Q2: ¿Por qué los envíos mundiales de smartphones cayeron un 20% en el 3T 2026?
Los precios y la escasez de memoria elevaron los precios minoristas ~20% desde enero. Los consumidores pospusieron la renovación o compraron reacondicionados; las marcas económicas de márgenes estrechos —Xiaomi (−30% o más), OPPO y vivo (−20% o más cada una)— se llevaron la peor parte, y Samsung está recortando su producción del cuarto trimestre hasta un 30%.
Q3: ¿Cómo puede Samsung registrar un beneficio récord en chips y una pérdida en dispositivos en el mismo trimestre?
DS y DX son negocios separados. DS vendió memoria a precios récord (89,2 billones de wones de beneficio operativo en el segundo trimestre); DX, que compra esa memoria para teléfonos y electrodomésticos, perdió 800.000 millones de wones: su primera pérdida trimestral registrada. Incluso la propia división MX de Samsung paga los precios inflados.
Q4: ¿Cuándo terminará la escasez de memoria?
Consenso de prensa: escasez hasta 2027. El CEO de SK Hynix advirtió que 2027 sería el peor año desde la perspectiva de la oferta, con la demanda superando la capacidad más allá de 2030; algunos fabricantes pequeños solo esperan normalización a partir de 2028. Atentos a las negociaciones de contratos del cuarto trimestre, donde Samsung DS busca subidas del 7–10%.
1 Las cifras de envíos, cuota y precios son estimaciones preliminares de prensa a mediados de octubre de 2026 (datos del tercer trimestre reportados el 12–13 de octubre); las estimaciones de la pérdida de DX de las casas de bolsa vía JoongAng Ilbo.


