 VLSI Korea
La factura del superciclo de la memoria: quién paga realmente la subida del 400% de la DRAM
Los precios de la memoria subieron un 400% en dos años; el HBM4, un 121% más. El oligopolio de los tres se queda con el margen y la factura la pagan los fabricantes de smartphones, PCs y GPUs: Xiaomi pierde un 30% y los teléfonos baratos desaparecen.


Los precios de la memoria han subido un 400% en dos años. El precio contratado del HBM4 saltará un 121% solo el próximo año. Los únicos que ganan dinero son los tres grandes de la memoria: los márgenes de los fabricantes de smartphones, PCs y GPUs se están fundiendo. Xiaomi pierde un 30% de sus envíos; los teléfonos baratos desaparecen. ¿Quién paga al final la factura del superciclo?
Resumen en 30 segundos
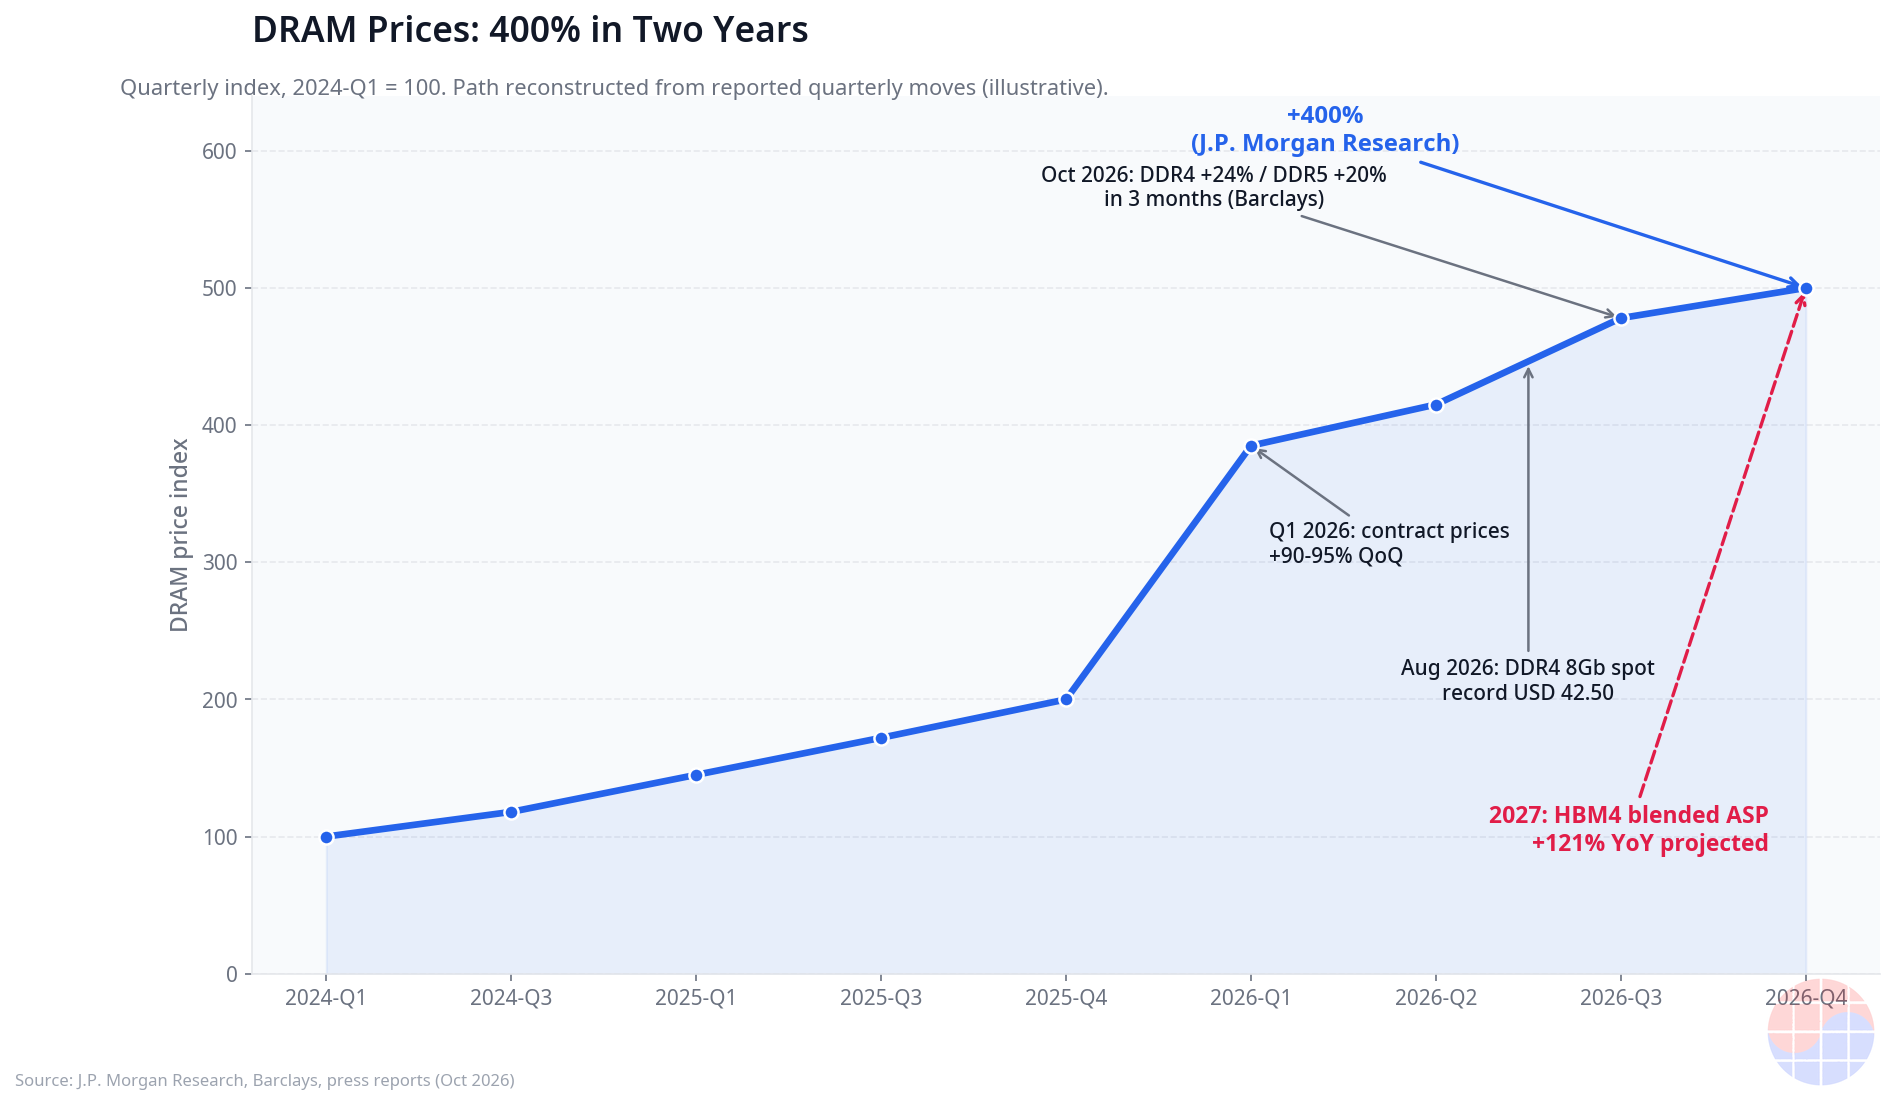
- La investigación de J.P. Morgan estima que los precios de la DRAM subirán más de un 400% entre principios de 2024 y finales de 2026. No es un simple ciclo de precios, sino la absorción estructural de las obleas (wafers) de memoria del mundo por parte de los centros de datos de IA.
- El ASP combinado (blended ASP) del HBM4 para 2027 se prevé un 121% por encima del año anterior. El precio que Samsung habría presentado en las negociaciones del contrato anual de suministro para 2027 se sitúa en el rango medio-alto de 4 dólares por Gb, casi el triple de los aproximadamente 1,50 dólares/Gb del HBM3E.
- Con el oligopolio de los tres (Samsung Electronics, SK Hynix y Micron) controlando de hecho todo el suministro mundial de memoria, la producción de HBM devora el mismo pool de obleas. 1 Gb de HBM consume aproximadamente 3 veces el área de oblea que la DDR5 estándar.
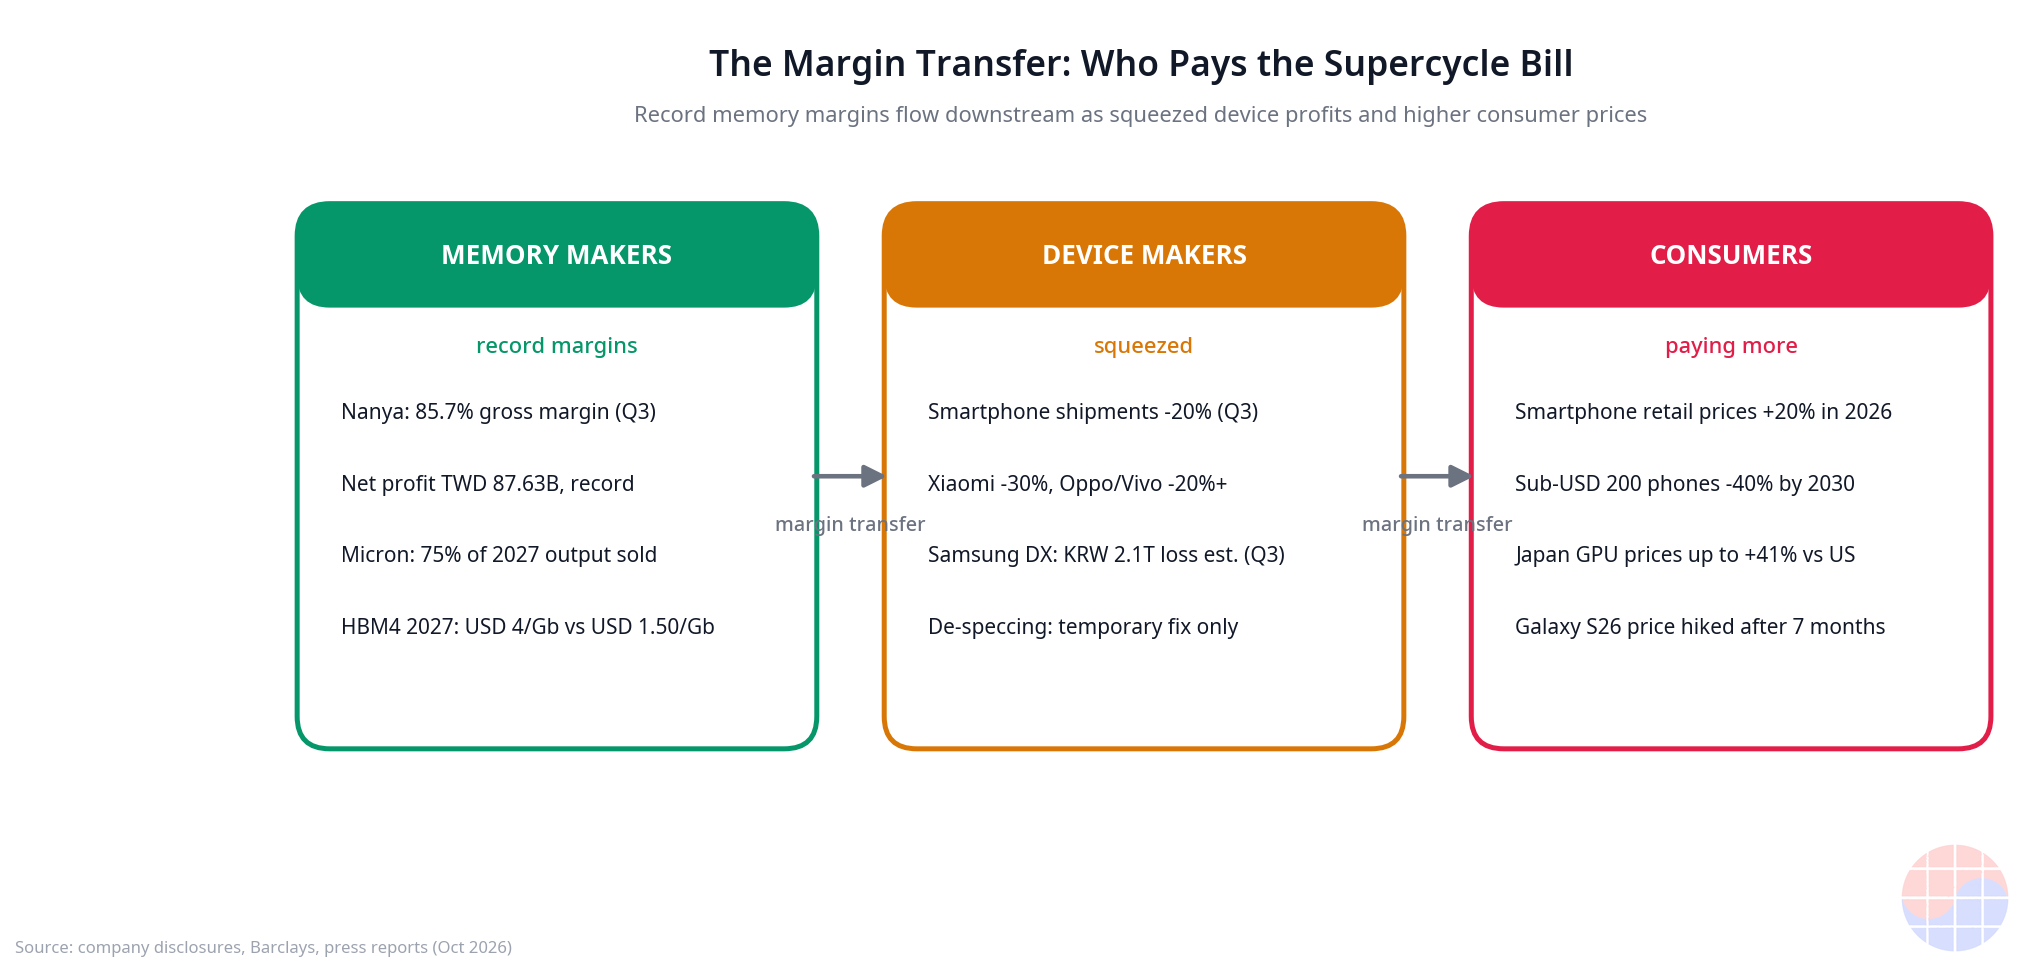
- La factura baja hacia aguas abajo. En el tercer trimestre de 2026 los envíos mundiales de smartphones cayeron un 20% interanual, el nivel más bajo en 14 años. Xiaomi, -30%; Oppo y Vivo superaron el -20%. En Japón la RTX 5060 Ti de 8 GB se vende un 41% más cara que en EE. UU.
- La variable clave es la «tasa de traspaso» (pass-through rate): qué parte del aumento del coste de memoria puede trasladarse al precio final decide los resultados de cada fabricante de dispositivos. Cuanto mayor es la exposición a dispositivos de gama baja, mayor es la presión a la baja.
Background — La IA empezó a tragarse las obleas
En octubre de 2026, el mercado de la memoria entró en la fase de mayor desequilibrio a favor de los proveedores de su historia. La investigación global de J.P. Morgan estima que los precios de la DRAM subirán más de un 400% entre principios de 2024 y finales de 2026. Source Las cifras en el terreno minorista son aún más crudas. El kit de 32 GB de DDR5 que a principios de 2025 costaba menos de 90 dólares se negocia en la segunda mitad de 2026 entre 409 y 529 dólares. El kit de 2x16 GB de DDR5 saltó en un año de 108 a 572 dólares, un 429%. En agosto de 2026, el precio spot del chip DDR4 de 8 Gb tocó un máximo histórico de 42,50 dólares por unidad: el precio de un chip de generación anterior que el sector ya daba prácticamente por descatalogado. Source
Lo que diferencia esta escasez de las anteriores está en su causa. No es como en la pandemia, cuando las fábricas se pararon. Las fábricas funcionan a pleno rendimiento; lo que ha cambiado es lo que fabrican. Según análisis del sector, se prevé que los centros de datos consuman en 2026 alrededor del 70% de la producción mundial de memoria. En 2022 eran apenas el 20-30%. En cuatro años, en un mercado donde los reyes eran la electrónica de consumo y el PC, el consumidor ha pasado a recibir «lo que sobra». Source
La CEO de AMD, Lisa Su, visitó Seúl dos veces en siete meses. Tras firmar en marzo de 2026 el MOU de suministro de HBM4 con Samsung Electronics, el 7 de octubre se reunió sucesivamente con el responsable de la división DS de Samsung y con el CEO de SK Hynix. Su mensaje público: «el suministro de memoria está muy ajustado». La era en la que la CEO de una compañía de aceleradores de IA viaja en persona para asegurar memoria: la memoria se ha convertido en el eslabón más tenso de la cadena de suministro de la IA. Source
Business Deep Dive
1. Estructura de mercado: el poder de fijación de precios del oligopolio de los tres
Más del 95% del mercado mundial de DRAM está en manos de Samsung Electronics, SK Hynix y Micron. En HBM, SK Hynix lidera con el 54-58% de los ingresos mundiales por HBM. Source El problema no es el oligopolio en sí. El problema es que los tres están desviando sus obleas hacia el HBM a la vez, en la misma dirección.
En el tercer trimestre de 2026, la taiwanesa Nanya Technology registró un margen bruto récord del 85,7%. Ingresos trimestrales de 133.600 millones de dólares taiwaneses (+61,9% intertrimestral), precio medio de venta (ASP) de la DRAM más de un 60% por encima del trimestre anterior, beneficio neto de 87.600 millones de dólares taiwaneses y beneficio por acción de 25,4 dólares taiwaneses: máximos históricos en todos los frentes. Los envíos, en cambio, cayeron un 4-6%. Vender menos y ganar más: el caso de manual del poder de fijación de precios. Source El presidente de Nanya previó que precios y márgenes subirán aún más en el cuarto trimestre, y que para los contratos de 2027 son posibles subidas de dos dígitos. Source
El CEO de Micron dijo a los inversores que el 75% de su producción de memoria para 2027 ya está vendida. Source Un mercado donde lo vendido se confirma antes que lo no vendido. Ese es el panorama de la memoria en 2026.
2. Estructura de costes: una oblea de HBM se come tres de DRAM
El mecanismo técnico de la explosión de precios es sencillo. El HBM y la DRAM convencional compiten por la misma capacidad de obleas (wafers) avanzadas. Fabricar 1 Gb de HBM consume aproximadamente 3 veces el área de oblea que la DDR5 estándar. Producir una oblea de HBM elimina el equivalente a tres de DRAM convencional. Source
Los números. El precio de HBM4 que Samsung habría puesto sobre la mesa en la negociación del contrato anual de suministro para 2027 se sitúa en el rango medio-alto de 4 dólares por Gb: casi el triple de los aproximadamente 1,50 dólares/Gb del HBM3E. En una pila de 36 GB con apilado de 12 niveles, la traducción es de unos 600 dólares en 2026 a unos 1.300 dólares en 2027, más del doble, en línea con esa previsión. Source La previsión de que el ASP combinado del HBM para 2027 suba un 121% interanual apunta en la misma dirección. Source
La DRAM convencional no es la excepción. Según Barclays, el precio contratado de la DDR4 subió en octubre un 4% intermensual y un 24% en los últimos tres meses. La DDR5 avanzó alrededor de un 20% en el mismo periodo. Se ha producido la paradoja de que la generación anterior, la DDR4, suba más que la DDR5: la base instalada de PCs, servidores y equipos industriales antiguos sigue necesitando DDR4, mientras los fabricantes concentran la inversión en las nuevas generaciones y el suministro de la antigua se estrecha más rápido. El precio spot de la DDR5 saltó un 8% solo en octubre. Source
Barclays ve la interrupción del suministro de memoria de Micron extendiéndose hasta 2028, y Citi prevé que la escasez de DRAM toque techo en el cuarto trimestre de 2027. El CEO de Intel advirtió recientemente que «esta situación continuará durante los próximos 2 o 3 años». Source
3. El estrangulamiento aguas abajo: a dónde llega la factura
Detrás de los márgenes históricos de los fabricantes de memoria está la hemorragia de la cadena de valor aguas abajo. En el tercer trimestre de 2026, los envíos mundiales de smartphones se desplomaron un 20% interanual, registrando el peor tercer trimestre desde 2012. Al trasladar el aumento del coste de la memoria al precio al consumidor, el precio minorista mundial del smartphone ha subido este año alrededor de un 20%. Source
El golpe se concentra en las marcas de gama baja. Los envíos de Xiaomi se desplomaron más de un 30% y su cuota de mercado cayó del 14% al 10%. Oppo y Vivo retrocedieron cada una más de un 20%. Samsung (-3%) y Apple resistieron relativamente mejor gracias a su estrategia centrada en el segmento premium: Samsung registró un 23% y Apple un 22% de cuota. Source
La escena más dramática ocurre dentro de la propia Samsung Electronics. La división DS, responsable del negocio de memoria, obtuvo en el segundo trimestre de 2026 un beneficio operativo de 89,2 billones de wones, mientras la división DX, de smartphones y electrónica de consumo, registró una pérdida operativa de 8 billones de wones. Los analistas estiman que la pérdida de DX en el tercer trimestre se ampliará hasta los 2,1 billones de wones. Una estructura en la que el dinero que gana la división de memoria se filtra por la de dispositivos, dentro de la misma empresa: la «transferencia de márgenes» observada en tiempo real en una sola cuenta de resultados. Source
Las subidas de precios al consumidor ya han empezado. Samsung Electronics subió el 1 de octubre los precios de la serie Galaxy S26, siete meses después de su lanzamiento. El modelo de entrada de 256 GB subió unos 150.000 wones hasta 1.404.000 wones, y el Ultra de 1 TB se encareció unos 270.000 wones. Apple también fijó el precio de salida de la serie iPhone 18 Pro por encima de su predecesora. Source
El mercado de las GPU sufre la misma enfermedad. Según una encuesta de precios publicada el 14 de octubre, la RTX 5060 Ti de 8 GB se vendía en las tiendas minoristas de Tokio un 41,1% más cara que en Amazon EE. UU., antes de impuestos. La RTX 5080 registraba una prima media del 12,71%. Se informa de que Nvidia ha reducido la producción de la RTX 5090 para el canal de consumo general y está desviando volúmenes hacia los centros de datos de IA. La GDDR también es una memoria que compite por el mismo pool de obleas de DRAM. Source
4. Opciones estratégicas: las cuatro cartas de los fabricantes de dispositivos
Frente a la inflación de la memoria, los fabricantes de dispositivos solo tienen cuatro cartas en la mano.
Primera, trasladar el precio. El camino elegido por Samsung y Apple. Asumen el riesgo de fuga de demanda y pasan el coste a los clientes premium. Una carta que solo pueden jugar quienes tienen poder de marca.
Segunda, absorber el margen. Cuando una compañía de modelo de bajo margen y alto volumen como Xiaomi congela sus precios, el margen se evapora. El CEO de Honor declaró públicamente: «por mucho que suban los costes, no podemos trasladarlos íntegramente a los usuarios». Source Las compañías que no pueden ni trasladar ni absorber sacan la tercera carta.
Tercera, reducir especificaciones (spec down). Recortar la memoria instalada para cuadrar la lista de materiales (BOM): un remedio temporal. Hasta Tesla recortó a la mitad la memoria de su chip AI5 para luego devolverla a 96 GB, en una táctica de tanteo. Barclays señaló que la reducción de especificaciones es «como mucho un remedio temporal». Source
Cuarta, abandonar la gama baja y concentrarse en el premium. El camino elegido por Xiaomi. Retirarse del segmento de bajo precio y de los mercados extranjeros no prioritarios, subir el ASP y defender el margen. La dirección de todo el mercado es la misma. Se prevé que los envíos anuales de smartphones de menos de 200 dólares caigan para 2030 alrededor de un 40% frente a 2025, mientras el segmento premium crecería a un ritmo medio anual del 7%. Source
Chase's Take
La pregunta que el mercado se hace sobre el superciclo de la memoria suele ser «cuánto ganan». Es la pregunta equivocada. La pregunta de verdad es «quién paga».
En el momento en que el oligopolio de los tres desvía las obleas hacia el HBM, el precio de la memoria deja de ser una función de «coste + margen». Se convierte en una función de «quién se queda con la oblea». Si el centro de datos de IA gana la subasta, el perdedor —el fabricante de smartphones, PCs y GPUs— recibe la factura. El margen del 85,7% de Nanya y la caída del 30% en los envíos de Xiaomi son las dos caras del mismo fenómeno. Una es el poder de fijación de precios del oligopolio; la otra, el impuesto de ese poder.
Aquí nace la paradoja. Cuanto más dure la bonanza de los fabricantes de memoria, más rápida será la reestructuración de los fabricantes de dispositivos. Los teléfonos baratos desaparecen y solo queda el premium. El consumidor compra un dispositivo más caro, retrasa la actualización o mira hacia el mercado de segunda mano. El superciclo de la memoria termina siendo el mecanismo que impone la premiumización del mercado de dispositivos.
La divergencia DS-DX de Samsung Electronics es la miniatura de esta era. Bajo el mismo techo, la división de memoria gana 89 billones de wones y la de dispositivos pierde billones. Preguntar si la subida de precios de la memoria es una buena o mala noticia para «Samsung Electronics en su conjunto» no tiene sentido. La respuesta depende de las acciones de qué división se tengan.
Desde la óptica del inversor, el indicador clave es uno solo: la tasa de traspaso. Qué porcentaje de la subida del coste de memoria puede reflejarse en el precio final. Las compañías con una tasa alta (marcas premium, estructuras de contrato B2B) aguantan; las de tasa baja (dispositivos de gama baja, modelos de bajo margen y alto volumen) se hunden. Mientras el poder de fijación de precios de los tres de la memoria se mantenga hasta 2027, esta ecuación no cambiará.
Implications
Implicaciones para el inversor
- Los tres de la memoria mantendrán su poder de fijación de precios hasta 2027. El 75% de la producción de 2027 ya está vendida (Micron), el precio contratado del HBM4 apunta a un +121%, y tanto Barclays como Citi ven la escasez extendiéndose hasta finales de 2027-2028. El impulso de resultados a corto plazo está del lado de los fabricantes de memoria.
- Seleccione a los fabricantes de dispositivos por su «tasa de traspaso». Las compañías con alto peso del premium y poder de marca (tipo Samsung o Apple) son relativamente defensivas. Las expuestas al bajo precio y al alto volumen tienen riesgo a la baja en sus resultados. Xiaomi -30% y Oppo/Vivo por encima del -20% son la prueba.
- La propia demanda de electrónica de consumo se contrae. Previsión de -16,7% en los envíos mundiales de smartphones para 2026 (la mayor caída anual de la historia), -20% en el tercer trimestre. La caída de volúmenes de los fabricantes de dispositivos se propaga a su vez a la cadena de suministro de componentes (pantallas, cámaras, sustratos).
Implicaciones para la gestión
- El contrato de suministro a largo plazo (LTA) se ha convertido en condición de supervivencia. Nanya ha atado el 70% de su capacidad a LTA, y más del 20% son contratos de tres años. Un mercado donde el comprador es quien pide primero el contrato largo: el poder de negociación se ha inclinado por completo hacia el proveedor.
- Cambie la estrategia de aprovisionamiento de memoria de «precio» a «aseguramiento». Por eso Lisa Su visitó Seúl dos veces en siete meses. Si no se aseguran ahora los volúmenes de 2027-2028, no es que el precio sea el problema: es que no habrá volumen.
- La reducción de especificaciones solo sirve para ganar tiempo. La receta de fondo es la premiumización del mix de producto y el rediseño del peso de la memoria dentro de la lista de materiales (BOM).
FAQ
P1. ¿Cuál es la verdadera razón de que la DRAM haya subido un 400% en dos años? Porque no se pararon las fábricas, sino que cambió lo que fabrican. Mientras Samsung Electronics, SK Hynix y Micron concentran sus obleas en la producción de HBM para centros de datos de IA, el suministro de DRAM convencional para smartphones y PCs se ha reducido de forma estructural. Se prevé que los centros de datos consuman en 2026 alrededor del 70% de la memoria mundial. La demanda sigue ahí, pero la oferta es absorbida por la IA: esa es la esencia de la explosión de precios.
P2. ¿Por qué el precio del HBM afecta al de la DRAM convencional y al de los smartphones? Porque el HBM y la DRAM convencional compiten por la misma capacidad de producción de obleas (wafers) avanzadas. Fabricar 1 Gb de HBM consume un área de oblea unas 3 veces superior a la de la DDR5 estándar, así que cuanto más HBM se produce, menos DRAM convencional queda disponible. Menos oferta, precios más altos, y ese aumento de coste se traslada a la lista de materiales (BOM) de smartphones, PCs y GPUs.
P3. ¿Cuándo se calmará la explosión de precios de la memoria? Las principales previsiones apuntan a que la escasez continuará entre finales de 2027 y 2028. Barclays ve la interrupción del suministro de Micron prolongándose hasta 2028, y Citi prevé que la escasez de DRAM toque techo en el cuarto trimestre de 2027. Ampliar la producción con nuevas fabs lleva de 3 a 5 años, así que no existe una estructura que permita aumentar la oferta a corto plazo.
P4. ¿Cuál es el indicador más importante desde la óptica del inversor? La «tasa de traspaso». Qué porcentaje de la subida del coste de memoria puede reflejarse en el precio final al consumidor determina los resultados de los fabricantes de dispositivos. Las marcas premium y las estructuras de contrato B2B son defensivas; los modelos de gama baja y de bajo margen y alto volumen sufren una fuerte presión a la baja. Del lado de los fabricantes de memoria, el peso del mix de HBM y la tasa de firma de contratos de suministro a largo plazo (LTA) son los indicadores de la sostenibilidad de los márgenes.
Descargo de responsabilidad: las cifras y previsiones de este artículo son una síntesis a 15 de octubre de 2026 basada en prensa pública, investigación de firmas de valores y anuncios de empresas; no constituyen asesoramiento de inversión. La situación del mercado puede variar.
