 VLSI Korea
Micron abre AATT2 en Taichung: capacidad de encapsulado HBM para 2027 agotada — por qué el encapsulado avanzado es el nuevo cuello de botella de la IA
Micron abrió su planta de encapsulado HBM AATT2 en Taichung el 15/10/2026 y declaró agotada la capacidad 2027: el cuello de botella de la IA pasó de las obleas al encapsulado avanzado. Análisis VLSI+MBA: demanda vs riesgos, acuerdo de patentes de $600M y paradoja taiwanesa.


Resumen en 30 segundos
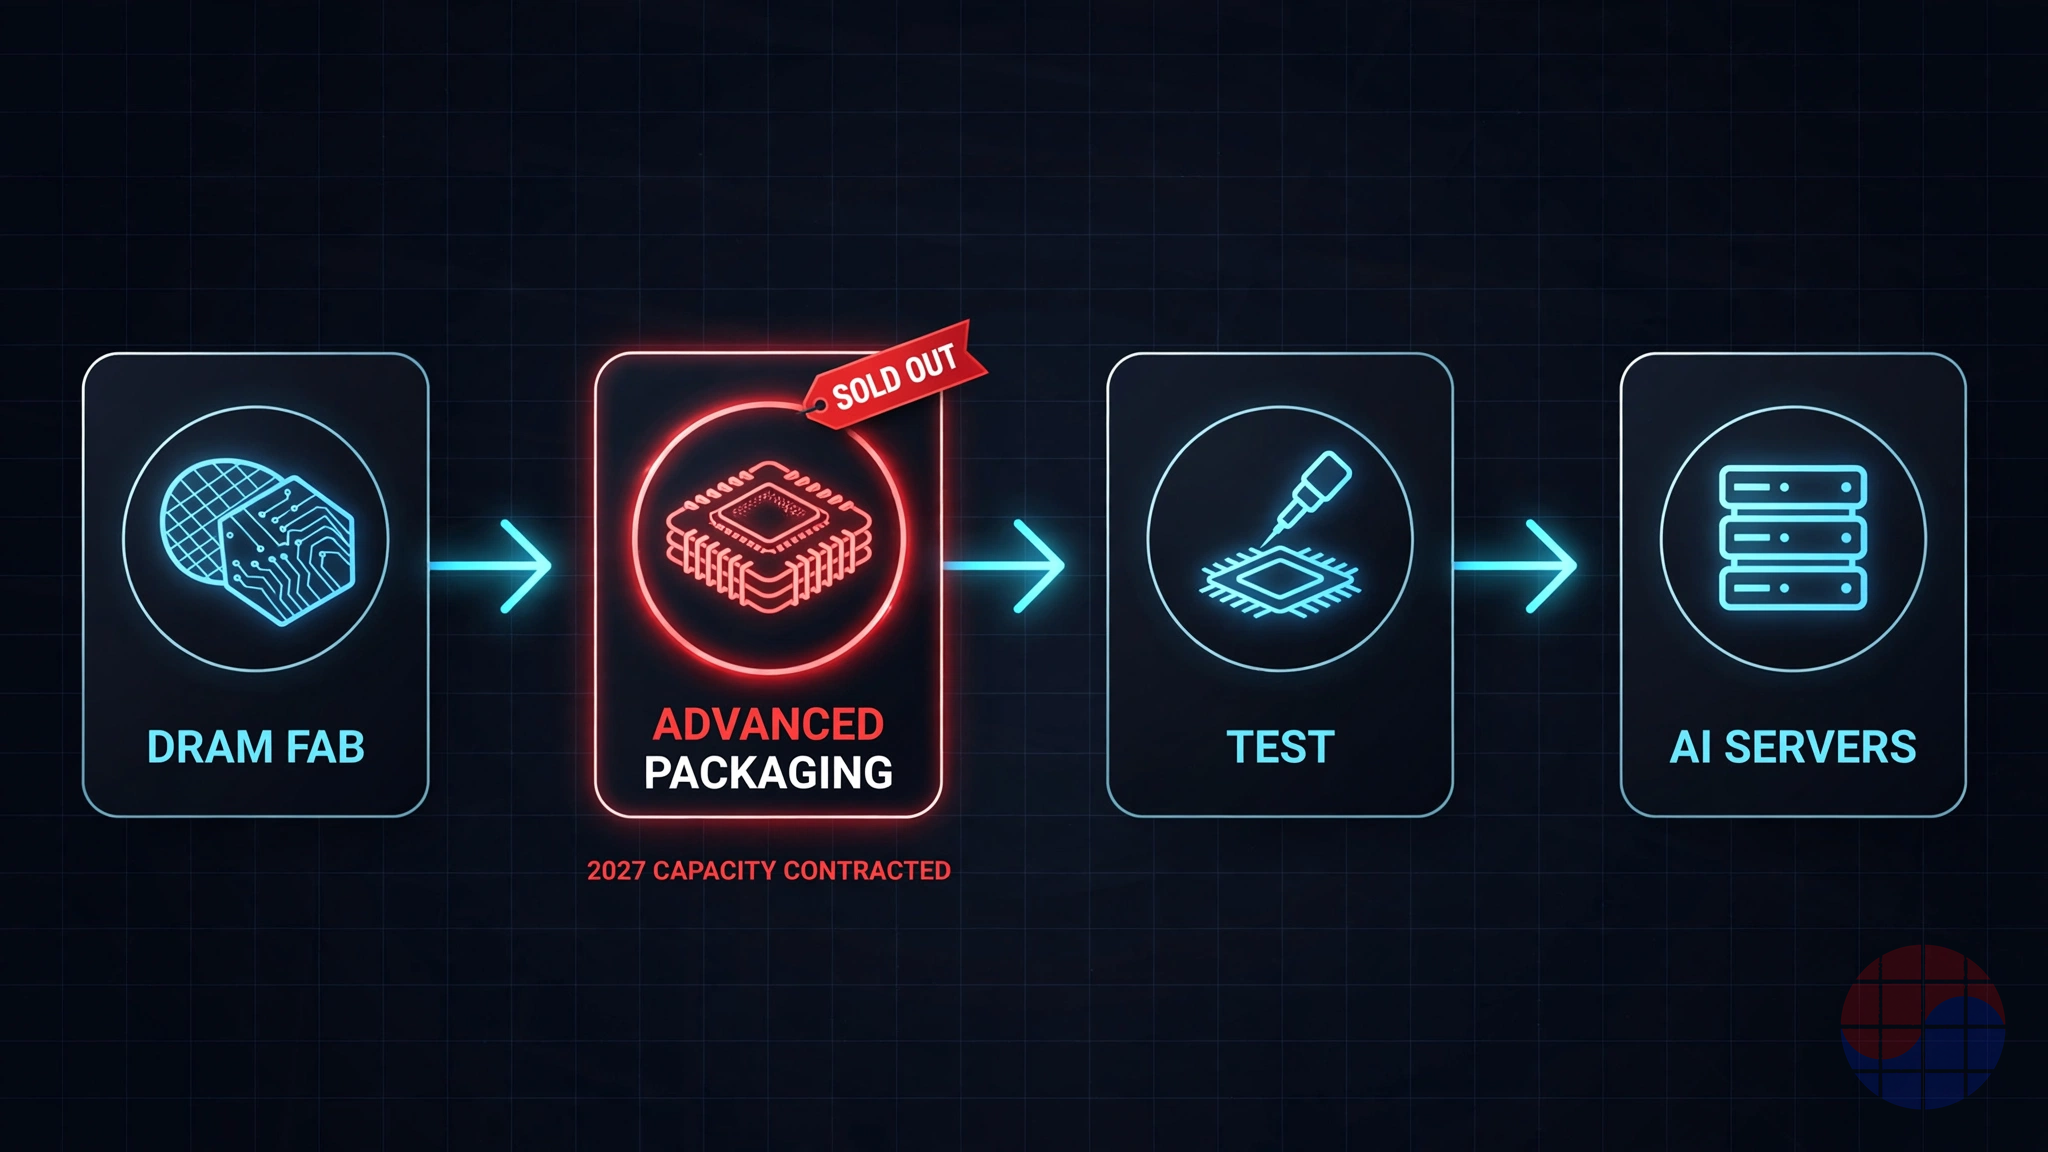
Conclusión primero: el cuello de botella de la cadena de suministro de la IA ya no está en el front-end, sino en el encapsulado avanzado. El 15 de octubre de 2026, Micron inauguró en Houli, Taichung, la planta AATT2: su segunda fábrica taiwanesa de encapsulado y prueba de HBM. El COO Manish Bhatia declaró que la capacidad planificada para 2027 ya está agotada; el presidente Lai Ching-te asistió a la ceremonia. (Fuente: comunicado de Micron, 2026-10-15)
- Resultados del 30 de septiembre: los acuerdos con clientes ya cubren la gran mayoría de los bits HBM de 2027, con subidas de precio interanuales sustanciales; la HBM crecerá más que la DRAM tradicional hasta 2028. (Fuente: resultados de Micron, 2026-09-30)
- A principios de octubre, Micron cerró con Netlist un acuerdo de patentes por 600 millones de dólares en cinco años (cuotas trimestrales de 30 millones): un impuesto oculto sobre escalar que se convierte en coste fijo.
- En lo laboral: Taoyuan autorizó una huelga el 7 de octubre (votación del 1 al 6) por las bonificaciones —la prensa habla del ~15% de los beneficios—; Taichung (~11.000 de 12.300) regresa a la mediación el 22; la manifestación del 19 explícitamente no es huelga. Sin paro iniciado. (Fuente: agencias, 2026-10-07)
- Control de denominadores: el "agotado" de AATT2 y la cartera de pedidos de la compañía usan denominadores distintos; parte de la producción de AATT2 queda fuera de contratos cerrados. Una inauguración es un hito de construcción, no producción cualificada.
Cifras clave
| Métrica | Cifra | Fecha |
|---|---|---|
| Reservas de capacidad planificada de AATT2 para 2027 | Agotada (según el COO) | 2026-10-15 |
| Suministro de bits HBM de 2027 bajo contrato | La gran mayoría | Resultados 2026-09-30 |
| Precios de HBM para 2027 | Subida interanual sustancial | Resultados 2026-09-30 |
| Perspectiva de crecimiento de HBM | Supera a la DRAM tradicional hasta 2028 | Resultados 2026-09-30 |
| Empleados de Micron en Taiwán | ~15.000 | 2026-10-15 |
| Inversión acumulada de Micron en Taiwán | >1,6 billones de NTD (~49.400 M USD) | 2026-10-15 |
| Acuerdo de patentes con Netlist | 600 M USD (30 M/trimestre, 5 años) | Principios de oct 2026 |
| Afiliados del sindicato de Taichung | ~11.000 de 12.300 empleados | Reportes, oct 2026 |
| Próximo hito laboral | La mediación se reanuda el 22 de octubre | Programado |

Contexto: el cuello de botella se mudó al back-end
Durante cuarenta años la industria miró al front-end: escalado, rendimiento (yield), obleas procesadas. La cadena de la IA se atasca en otro sitio. El encapsulado avanzado —apilar HBM con TSVs, montarla junto al chip lógico sobre un interposer, probar el conjunto terminado— es hoy el paso más limitado de la producción de chips de IA. La capacidad de front-end se compra con capex; el encapsulado no. Exige unión de precisión, control térmico y una rampa de rendimiento que castiga durante trimestres, con equipos escasos, mano de obra más escasa aún y recetas de proceso que no se compran en el mercado. De ahí las reservas con años de antelación —y un "agotado" para 2027 declarado en octubre de 2026. La respuesta de Micron: integrarse verticalmente en el back-end, dentro de casa y en Taiwán. AATT2 es la segunda planta de esa apuesta.
La HBM es intensiva en encapsulado: dies apilados con TSVs sobre un die base lógico, conectados al GPU vía interposer. Un solo die defectuoso descarta la pila completa y las curvas de rendimiento tardan trimestres en estabilizarse. Vendido no es lo mismo que enviable. Y los clientes reservan con años de antelación porque las hojas de ruta de los aceleradores avanzan en incrementos de dos a tres años; la HBM personalizada para cada hyperscaler lo convierte en un producto casi hecho a medida: el mismo proveedor durante la vida del chip.
Análisis profundo
La apuesta taiwanesa de Micron, en cifras
| Fecha | Hito | Fuente |
|---|---|---|
| Noviembre de 2023 | Apertura de AATT1 en Taichung: encapsulado de HBM3E y DRAM | Comunicado de Micron, 2023-11 |
| 30 de septiembre de 2026 | La gran mayoría de los bits HBM de 2027 ya contratada, con subidas de precio interanuales sustanciales | Resultados de Micron, 2026-09-30 |
| Principios de octubre de 2026 | Acuerdo de patentes con Netlist: 600 M USD en cinco años | Comunicados de ambas compañías |
| 7 de octubre de 2026 | El sindicato de Taoyuan autoriza la huelga (votación 1–6 de octubre); disputa por bonificaciones | Agencias de noticias |
| 15 de octubre de 2026 | Inauguración de AATT2 en Houli, Taichung; "capacidad planificada para 2027 agotada" (COO Manish Bhatia); asiste el presidente Lai Ching-te | Comunicado de Micron, 2026-10-15 |
| 19 de octubre de 2026 | Manifestación sindical convocada (explícitamente no es huelga) | Agencias de noticias |
| 22 de octubre de 2026 | El sindicato de Taichung (~11.000 miembros) regresa a la mediación | Agencias de noticias |
Más de 1,6 billones de NTD (~49.400 M USD) y ~15.000 empleados: Taiwán ya es el segundo centro operativo de Micron tras EE. UU. AATT2 confirma que la geografía del back-end decide la competitividad del front-end.
HBM 2027: demanda frente a capacidad
| Lado | Evidencia (verificada) | Lectura |
|---|---|---|
| Demanda | Acuerdos con clientes cubren la gran mayoría de los bits HBM de 2027; capacidad planificada de AATT2 agotada | Los clientes pagan por adelantado para asegurarse suministro |
| Precio | Subidas interanuales sustanciales ya cerradas para 2027 | El poder de fijación de precios está en el vendedor |
| Crecimiento | HBM crece más rápido que la DRAM tradicional hasta 2028 | El mix de producto se desplaza al back-end |
| Oferta | Capacidad en construcción y rampa: la inauguración no equivale a producción cualificada | El riesgo de ejecución vive en la rampa, no en el corte de cinta |
| Incógnita | Parte de la producción de AATT2 queda fuera de contratos cerrados | "Agotado" mezcla reservas firmes y conversaciones avanzadas |
Huelga: calendario y riesgo real
| Fecha | Evento | Riesgo efectivo |
|---|---|---|
| 1–6 de octubre de 2026 | Votación del sindicato de Taoyuan | — |
| 7 de octubre de 2026 | Taoyuan autoriza la huelga por las bonificaciones (~15% de los beneficios, según prensa) | Autorización ≠ huelga; sin paro iniciado |
| 19 de octubre de 2026 | Manifestación sindical convocada | Explícitamente no es huelga; presión negociadora |
| 22 de octubre de 2026 | El sindicato de Taichung regresa a la mediación | La vía institucional sigue abierta |
El riesgo no es una huelga total mañana: es la fricción sostenida durante la rampa de AATT2 —horas extra limitadas, rotación— justo cuando cada oblea cualificada cuenta. La presión salarial es procíclica: con precios récord de HBM, los trabajadores piden su parte; las bonificaciones que hoy parecen un coste son el síntoma de un negocio que funciona.
"Agotado": señal de demanda frente a riesgo de ejecución
Dos lecturas del anuncio de Bhatia pueden ser ciertas a la vez. La de demanda: los hyperscalers reservan con años de antelación porque no pueden quedarse sin memoria. El steelman escéptico: ¿demanda o doble reserva? En escasez, los clientes sobre-reservan y cancelan; los denominadores no son públicos.
Lo verificable: los resultados del 30 de septiembre muestran contratos que cubren la gran mayoría de los bits de 2027 con precios ya cerrados al alza —papel firmado—. La señal de demanda es sólida a nivel de compañía; el riesgo vive en la rampa de AATT2, no en la demanda.
El impuesto de 600 millones: Netlist
El acuerdo con Netlist —600 millones en cinco años, 30 por trimestre— es un impuesto sobre escalar. En la era de la DRAM commodity habría sido una losa; en el mercado actual de HBM es una línea de coste fija y presupuestable. El ángulo de negocio: la propiedad intelectual se ha convertido en peaje del back-end. A medida que el encapsulado gana valor frente al die, las patentes sobre cómo empaquetar y probar memoria valen más. Netlist cobra hoy; otros titulares tomarán nota. Cerrar el litigio justo antes de inaugurar AATT2 fue limpiar el balance jurídico antes de escalar la rampa.
La paradoja de la concentración en Taiwán
Micron es un fabricante estadounidense cuya capacidad crítica de back-end depende de una isla bajo presión geopolítica permanente. La paradoja es deliberada: el ecosistema de encapsulado avanzado —equipos, materiales, ingenieros, OSATs— está en Taiwán porque allí están los foundries que montan los aceleradores. Acercar el encapsulado de HBM reduce logística, acelera la cualificación y coloca a Micron en el clúster donde se decide el packaging.
| Hub | Fortalezas | Límites |
|---|---|---|
| Taiwán | Ecosistema más denso (foundry + OSAT + materiales), proximidad al ensamblaje de aceleradores | Riesgo geopolítico, costes laborales al alza, presión sindical visible |
| EE. UU. | Subsidios, proximidad a los hyperscalers, menor riesgo geopolítico | Back-end delgado, costes altos, talento de proceso escaso |
| Japón | Materiales y equipos de primera línea, calidad de proceso | Escala limitada de OSAT, costes altos |
| Sudeste Asiático | Costes bajos, expansión de OSATs | Encapsulado avanzado aún incipiente; la vanguardia sigue en Taiwán/Corea |
Micron apuesta a que la densidad del ecosistema taiwanés compensa el riesgo geopolítico —y la presencia del presidente Lai en la inauguración es la señal de que Taipéi también apuesta por Micron.
La economía del encapsulado: márgenes, lock-in y capacidad dedicada
Tres cambios. Los márgenes: el encapsulado avanzado traslada valor del die al back-end, y esa porción del precio del acelerador es menos cíclica que la DRAM commodity. El lock-in: la HBM cualificada por cliente convierte al proveedor en un socio casi irreversible; re-cualificar cuesta trimestres. La capacidad dedicada: una línea de encapsulado HBM no se reasigna como una fab de front-end; capacidad "agotada" es poder de negociación.
Panorama competitivo
Tres modelos. SK hynix: integración vertical coreana, liderazgo en HBM apilada con back-end propio y la alianza más estrecha con el principal diseñador de GPUs. Samsung: modelo llave en mano, foundry más memoria bajo el mismo techo. Micron: apuesta pura de memoria, sin foundry, con back-end propio en Taiwán y la cartera de 2027 como prueba de que los clientes compran la especialización. La pregunta de 2027 es quién convierte mejor las reservas en envíos cualificados. La ventaja de Micron es la simplicidad; su desventaja, depender de un ecosistema que no controla del todo.
Tres escenarios para 2027
1 — Rampa limpia (probabilidad media-alta). AATT2 se cualifica a tiempo, la mediación del 22 de octubre contiene el conflicto laboral y el "agotado" se convierte en ingresos con precios al alza. Los márgenes de HBM expanden el mix.
2 — Rampa con fricción (probabilidad media). La cualificación se retrasa o el conflicto sindical limita las horas extra; los precios se mantienen —la escasez protege al vendedor— pero el crecimiento de cuota se enfría.
3 — Reseteo de demanda (probabilidad baja, impacto alto). Si la inversión en IA se enfría, el "agotado" se revela como reservas blandas. El antídoto hoy son los contratos firmados; pero las cláusulas se renegocian en las recesiones.
La opinión de Chase
- El poder se mudó del que fabrica obleas al que entrega pilas cualificadas. El paso que limita cuántos aceleradores llegan al mercado es el encapsulado. Quien controle el back-end controla el calendario de la IA —y puede poner precio.
- "Agotado" es un verbo, no un estado. La capacidad vendida hoy debe convertirse en pilas cualificadas mañana. El mercado debería seguir la rampa de AATT2 con la misma atención que los anuncios. El corte de cinta fue el 15 de octubre; la historia se escribe en los próximos cuatro trimestres.
- El conflicto laboral es el impuesto del éxito. Que los sindicatos pidan el 15% de los beneficios confirma que hay beneficios extraordinarios que repartir. El riesgo es operativo —fricción durante la rampa—, no existencial.
- Los 600 millones de Netlist son el peaje del nuevo mapa de valor. Cuando el encapsulado vale más, las patentes del back-end valen más. Cada fabricante de memoria debería auditar su exposición a litigios de packaging hoy.
- Perspectiva coreana: la geografía del encapsulado se inclina hacia Taiwán, y eso debería incomodar a Seúl. Corea domina el front-end de la memoria, pero el cuello de botella donde se decide la entrega se concentra en Taiwán: ensamblaje de aceleradores, OSATs y ahora la segunda planta de Micron. La pregunta para Seúl no es si se fabrica HBM, sino dónde se convierte en producto enviable.
- La apuesta pura de memoria es la más legible —y la más expuesta. Sin foundry que amortigüe los ciclos, Micron vive y muere por la memoria. En un superciclo de HBM es una ventaja; en un reseteo, no hay otro negocio que sostenga los números.
Implicaciones
Para inversores: - La cartera de HBM para 2027 —gran mayoría contratada con precios al alza— es el ancla; el "agotado" de AATT2 es la narrativa. Pondere el ancla. - Vigile la rampa, no los titulares: cualificación de AATT2, mediación del 22 de octubre y señales de retraso en envíos son los verdaderos catalizadores. - Los 600 M USD de Netlist (30 M/trimestre, cinco años) son coste fijo conocido: modelícelo como gasto, no como contingencia. - El mix hacia HBM sostiene márgenes superiores a la DRAM tradicional hasta 2028; el riesgo es de ejecución, no de precio. - En un reseteo de demanda, la capacidad dedicada de encapsulado es la menos flexible: el downside se concentra ahí.
Para gestores: - Clientes: reservar capacidad de encapsulado con antelación ya es el coste de hacer negocios; diversificar proveedores hoy es más barato que renegociar mañana. Exija cláusulas de cualificación con fechas. - Fabricantes de memoria: la integración vertical del back-end deja de ser opcional; depender de OSATs externos para HBM es competir con una mano atada. Audite ya su exposición a patentes de packaging. - Política industrial: la concentración del encapsulado avanzado en Taiwán es el riesgo sistémico menos discutido de la cadena de la IA; subsidiar solo el front-end deja la cadena incompleta.
Preguntas frecuentes
P1. ¿Significa la inauguración de AATT2 que ya hay más HBM en el mercado? No. La apertura del 15 de octubre es un hito de construcción: el edificio y los equipos están listos, pero la producción debe pasar la rampa de cualificación y de rendimiento (yield) antes de convertirse en pilas enviables. La contribución real se mide en trimestres, no en ceremonias.
P2. ¿Cómo hay que leer el "capacidad agotada para 2027"? Como señal de demanda fuerte con un asterisco. Los contratos ya cubren la gran mayoría de los bits de 2027 con precios cerrados al alza: papel firmado. El "agotado" de AATT2 mezcla reservas firmes y conversaciones avanzadas. Lea el ancla, no solo el titular.
P3. ¿Qué riesgo real plantea el conflicto sindical? Autorización no es huelga: Taoyuan autorizó la medida el 7 de octubre, la manifestación del 19 explícitamente no es huelga y Taichung regresa a la mediación el 22. Sin paro iniciado. El riesgo es la fricción durante la rampa; la presión salarial prueba beneficios extraordinarios.
P4. ¿Los 600 millones de Netlist cambian la tesis de inversión? No la cambian; la precisan. Son 30 millones por trimestre durante cinco años: coste fijo y conocido, no contingencia abierta. En un mercado de HBM con precios al alza es absorbible. Su mensaje es estratégico: la propiedad intelectual del back-end se ha convertido en peaje.
Nota: este análisis se basa en hechos verificados al 17 de octubre de 2026 —comunicados de Micron, sus resultados del 30 de septiembre y reportes de agencias—; las interpretaciones, escenarios y opiniones son análisis propio y no constituyen asesoramiento de inversión.


