VLSI Korea
NAND de 321 capas, la persecución de China y el almacenamiento de IA: 5 hechos (YMTC, SSD empresarial)
SK hynix inició el 24 de octubre de 2026 la producción en masa de la primera NAND de 321 capas del mundo. Su QLC de 2Tb logra escrituras hasta +56%, lecturas +18% y consumo en escritura -23%, mientras YMTC lidera China con el 38,5% y los SSD empresariales llegan al 48% de los bits NAND.


El centro de la competencia en NAND se ha desplazado de las capas por sí solas a los SSD empresariales para centros de datos de IA y a la cuota dentro de China, y el lanzamiento de 321 capas de SK hynix apunta a ambos frentes a la vez.
Resumen en 30 segundos
- SK hynix anunció el 24 de octubre de 2026 el inicio de la producción en masa de la primera NAND de 321 capas del mundo (anuncio de la empresa). El producto completa una cartera de memoria de IA de pila completa liderada por HBM en DRAM y NAND de altísimo rendimiento para SSD de centros de datos de IA e IA en el dispositivo.
- La QLC de 2Tb y 321 capas usa una arquitectura de seis planos y E/S de 3.200 MT/s, con escrituras hasta un 56% más rápidas, lecturas un 18% más rápidas y un consumo en escritura un 23% menor que la generación anterior (información de producto).
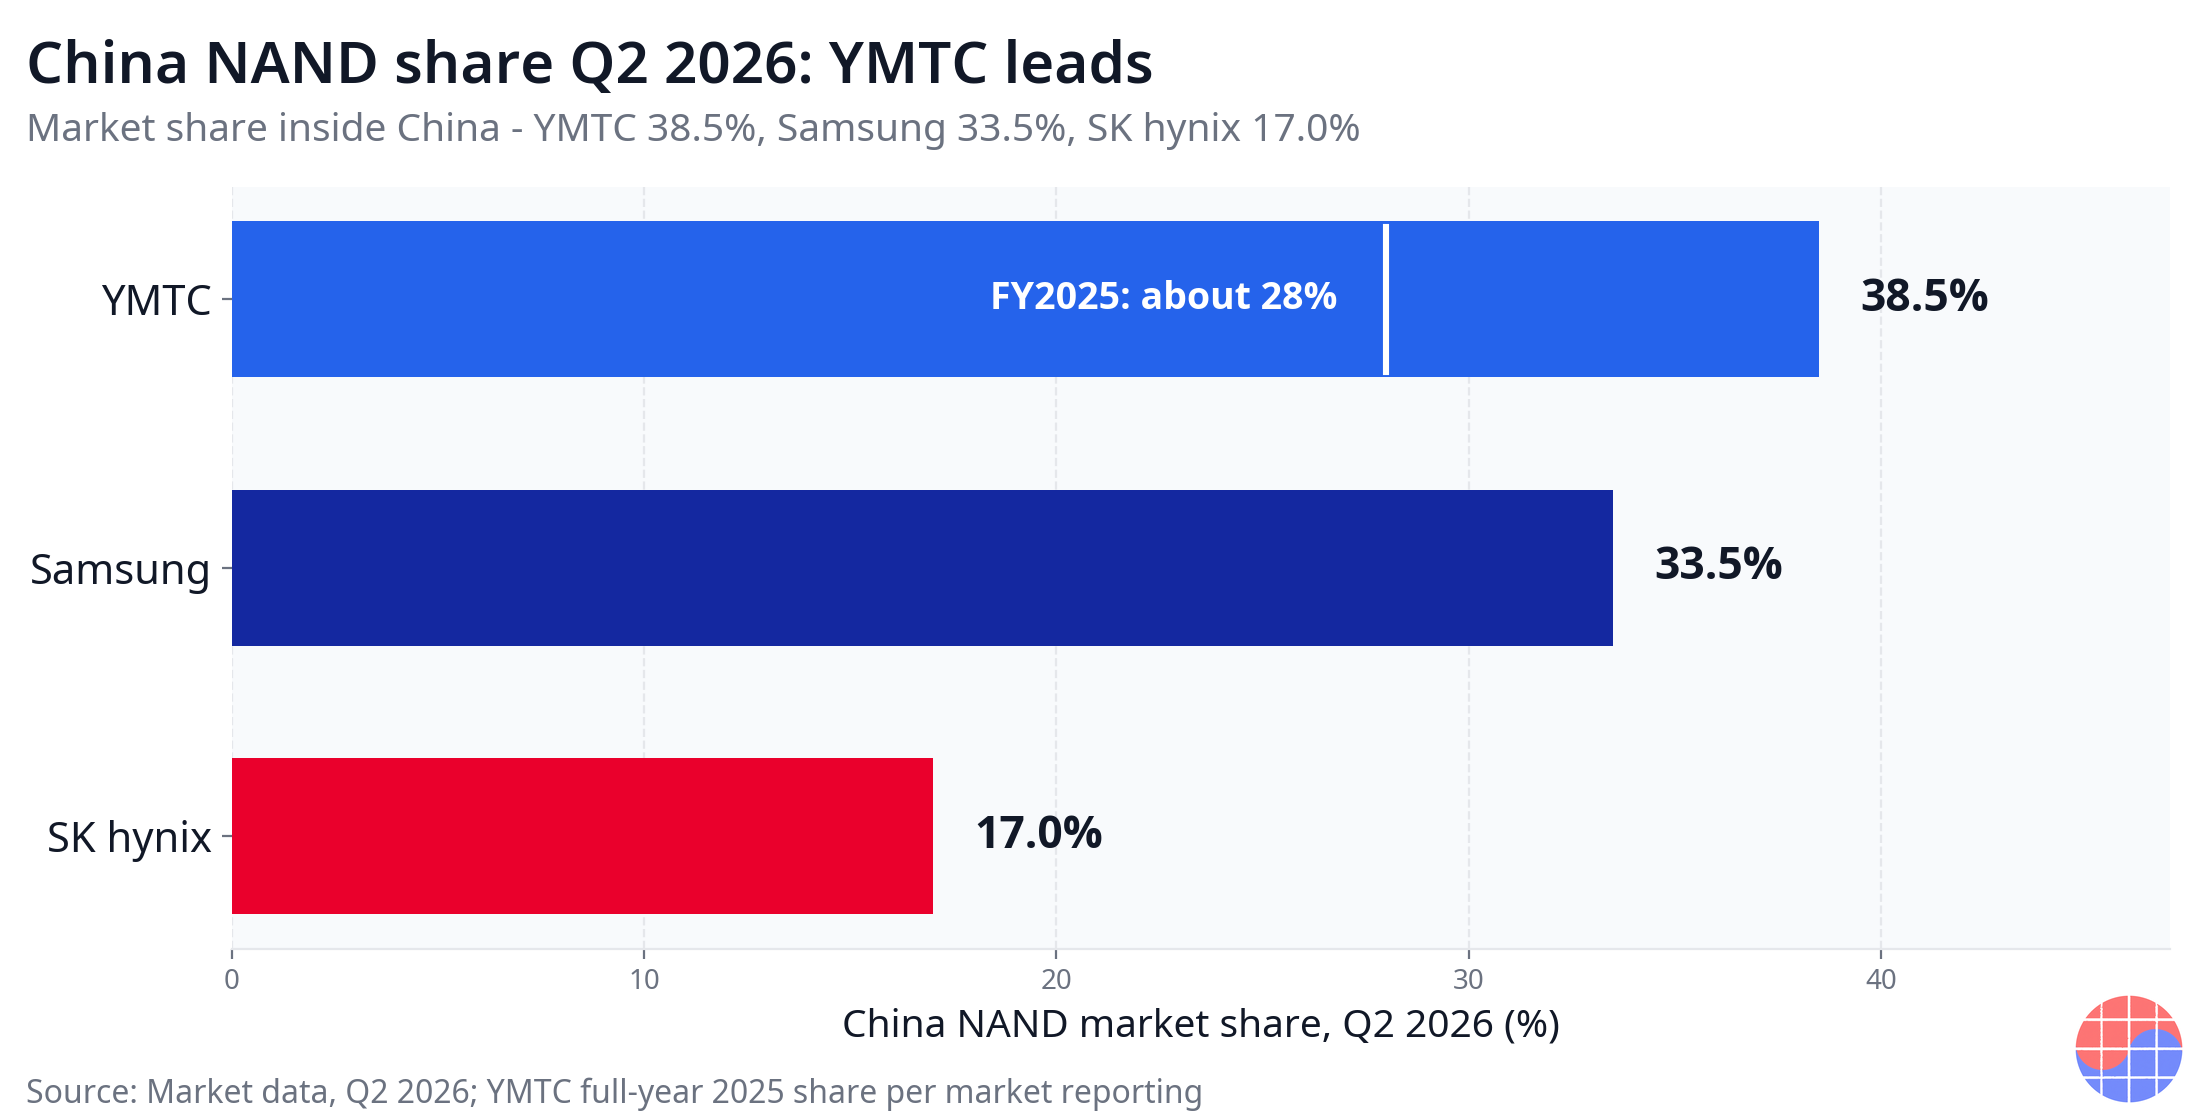
- En el mercado NAND de China en el segundo trimestre de 2026, YMTC alcanzó el 38,5% de cuota, por delante de Samsung Electronics con el 33,5% y de SK hynix con el 17%. YMTC estaba en torno al 28% en todo 2025.
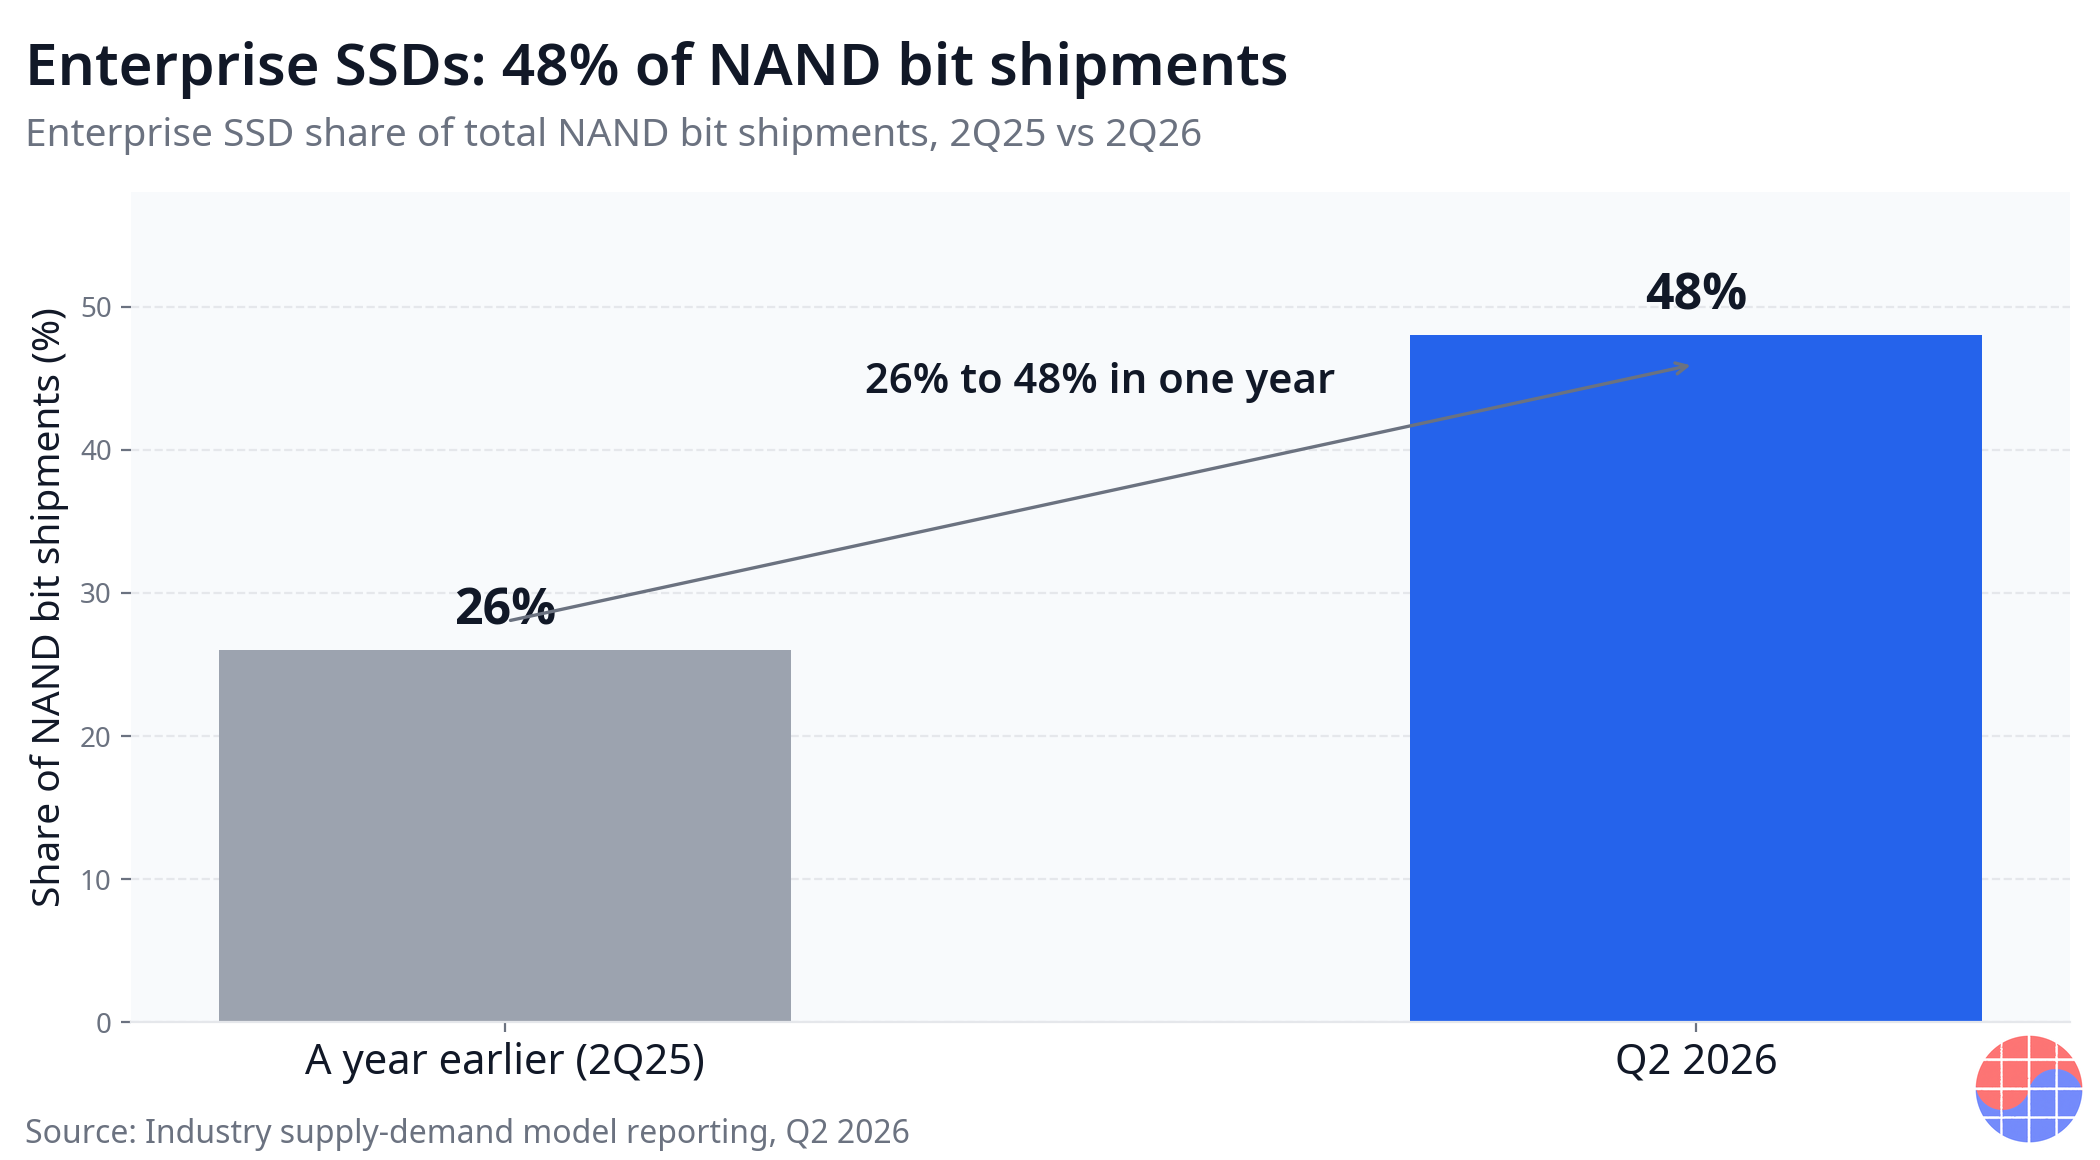
- Los SSD empresariales representaron el 48% de los envíos de bits NAND en el segundo trimestre de 2026, frente al 26% de un año antes (información de un modelo de oferta y demanda del sector).
- Samsung Electronics ha trasladado cerca del 60% de su capacidad V-NAND a V9 (286 capas), ha iniciado la producción en masa de V10 y desarrolla V11 con unas 500 capas.
Background
Durante décadas, la NAND se trató como un producto básico: almacenamiento para teléfonos y PC, juzgado por el coste por bit y por si el mercado tenía exceso de oferta. Los centros de datos de IA han cambiado ese marco. A medida que la inferencia de los grandes modelos de lenguaje se hace más larga y pesada, los operadores necesitan un lugar rápido y económico para guardar conjuntos de datos de entrenamiento, puntos de control del modelo y los datos intermedios de la propia inferencia, incluida la KV-cache. El almacenamiento ha pasado de ser un componente periférico situado junto al cómputo a ser una capa de la infraestructura de IA por derecho propio. El valor de la NAND se está redefiniendo, desde el precio de la capacidad por sí solo hasta el rendimiento y el presupuesto de energía de todo el centro de datos.
El anuncio de SK hynix del 24 de octubre de 2026 es una respuesta directa a esa redefinición. El comunicado de la empresa presenta el producto como la pieza que completa una cartera de memoria de IA de pila completa: DRAM liderada por HBM por un lado, y NAND de altísimo rendimiento para SSD de centros de datos de IA e IA en el dispositivo por el otro. Jungdal Choi, responsable de desarrollo de NAND, describió el lanzamiento, en paráfrasis, como un paso más hacia el liderazgo del mercado de almacenamiento de IA. Leído con atención, el mensaje es que el número de capas ya no es un récord por sí mismo. Es una afirmación sobre qué demanda de almacenamiento pretende ganar la empresa.
Detrás del titular hay una segunda fuerza: China. China es uno de los mayores mercados de consumo de NAND del mundo y, al mismo tiempo, el mercado local de YMTC, un proveedor nacional que crece con rapidez. Tanto Samsung Electronics como SK hynix operan grandes fábricas de NAND dentro de China, por lo que la competencia allí no es un simple concurso de exportaciones. Involucra a la vez producción local, licencias de equipos y geopolítica. Detrás de una noticia sobre 321 capas hay tres capas de contexto: la demanda de IA, la tecnología de apilado y el mercado chino.
5 hechos
- SK hynix ha iniciado la producción en masa de la primera NAND de 321 capas del mundo. SK hynix anunció el 24 de octubre de 2026 (comunicado de la empresa distribuido vía PR Newswire) que la producción en masa ha comenzado. El comunicado enmarca el producto como un pilar de una cartera de memoria de IA de pila completa liderada por HBM en DRAM, dirigida a los SSD de centros de datos de IA y a la IA en el dispositivo. Jungdal Choi, responsable de desarrollo de NAND, dijo en paráfrasis que el lanzamiento acerca a la empresa al liderazgo del mercado de almacenamiento de IA.
- La QLC de 2Tb y 321 capas mejora velocidad y consumo a la vez. Según la información de producto, la versión QLC de 2Tb adopta una arquitectura de seis planos y E/S de 3.200 MT/s, con escrituras hasta un 56% más rápidas, lecturas un 18% más rápidas y un consumo en escritura un 23% menor que la generación anterior. Es un diseño ajustado para cargas de trabajo de centros de datos de IA que escriben y leen grandes volúmenes de datos de forma continua, y no para accesos ocasionales de almacenamiento de consumo.
- La hoja de ruta de apilado de Samsung Electronics no se ha detenido. Samsung Electronics ha trasladado cerca del 60% de su capacidad V-NAND a V9, con 286 capas, ha iniciado la producción en masa de V10 y desarrolla V11 con unas 500 capas. El hito de las 321 capas no es, por tanto, un récord aislado de una sola empresa. Forma parte de una carrera en la que cada líder acelera su siguiente generación al mismo tiempo.
- Dentro de China, YMTC ya lidera. En el mercado NAND de China en el segundo trimestre de 2026, YMTC alcanzó el 38,5%, Samsung Electronics el 33,5% y SK hynix el 17%. La cuota de YMTC subió desde el 28% aproximado de todo 2025. Medidas solo dentro de China, las dos fabricantes coreanas parecen menos perseguidoras de un campeón local y más incumbentes perseguidas.
- El centro de la demanda de NAND se ha movido a los SSD empresariales. Los SSD empresariales representaron el 48% de los envíos de bits NAND en el segundo trimestre de 2026, frente al 26% del mismo trimestre un año antes (información de un modelo de oferta y demanda del sector). Cerca de la mitad de todos los bits NAND se envía ya a centros de datos, incluidos los de IA, y no a dispositivos de consumo, que es precisamente la demanda que la carrera de capas compite en última instancia por servir.
Business Deep Dive
La QLC de 2Tb y 321 capas: qué cambió realmente
| Elemento | QLC de 2Tb y 321 capas | Nota |
|---|---|---|
| Apilado | 321 capas | Primera del mundo en producción en masa (anuncio de la empresa, 24 de octubre de 2026) |
| Capacidad y celda | 2Tb QLC | 4 bits por celda |
| Arquitectura | Seis planos | Más unidades de procesamiento en paralelo |
| Velocidad de E/S | 3.200 MT/s | Según la información de producto |
| Rendimiento de escritura | Hasta +56% | Frente a la generación anterior |
| Rendimiento de lectura | +18% | Frente a la generación anterior |
| Consumo en escritura | -23% | Frente a la generación anterior |
La lógica de añadir capas es sencilla. Más bits desde la misma superficie de oblea reduce el coste por bit y permite construir la misma capacidad de SSD con menos chips. La complicación es que cada capa adicional también añade pasos de proceso y dificultad, por lo que la economía de la carrera de capas solo funciona cuando el rendimiento (yield) se mantiene y la demanda absorbe la producción. Lo que hace notable a esta QLC de 2Tb es menos el número de capas en sí que la combinación que lo rodea: un chip QLC de gran capacidad, presentado para uso en centros de datos, con mejoras de escritura y consumo al mismo tiempo. La QLC almacena 4 bits por celda y ofrece por ello una economía de capacidad atractiva, pero históricamente ha sido penalizada en velocidad y resistencia. La arquitectura de seis planos y la interfaz más rápida son un intento de cerrar esa brecha en los términos que las cargas de trabajo de los centros de datos realmente miden.
Cuota de mercado en China: una inversión en el mercado local
| Empresa | Cuota NAND en China, 2T 2026 | Nota |
|---|---|---|
| YMTC | 38,5% | Sube desde el 28% aproximado de todo 2025 |
| Samsung Electronics | 33,5% | — |
| SK hynix | 17,0% | — |
| Otros | 11,0% | Residuo tras las tres empresas anteriores (89,0% combinado) |
Las cifras de China deben leerse de forma distinta a la cuota global. El ascenso de YMTC no prueba por sí solo que todas las brechas tecnológicas se hayan cerrado. Sí muestra que un proveedor nacional está ampliando con rapidez su base de clientes y sus volúmenes dentro de un enorme mercado local. Para las dos fabricantes coreanas, China es ahora dos cosas a la vez: sigue siendo un gran mercado de ventas y es cada vez más la arena local de un campeón nacional en crecimiento. La brecha dentro de la tabla también importa. Con el 17%, SK hynix tiene aproximadamente la mitad de la cuota china de Samsung Electronics, lo que convierte la defensa de su posición en China en una tarea propia, separada de su posición global en NAND.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Actualizaciones de fábricas en China: el dilema de las licencias
Ambas fabricantes coreanas también están actualizando las generaciones que producen dentro de sus fábricas chinas. La fab de Xi'an de Samsung Electronics avanza hacia las 236 capas, y se ha informado de que la fab de Dalian de SK hynix pasa de 192 capas hacia 240 capas y más. La restricción es que estas actualizaciones requieren licencias anuales de equipos de Estados Unidos. La información disponible indica que las licencias de 2026 fueron concedidas, pero no se pudo confirmar cuánto equipo de actualización fue aprobado. Esa única incertidumbre resume el dilema estructural. Si las fábricas chinas no se actualizan, su competitividad de coste y de producto dentro de China se erosiona frente a YMTC año tras año. Si se actualizan, las empresas aceptan el riesgo de licencias y de geopolítica como un coste anual recurrente de competir.
La hoja de ruta V-NAND de Samsung: de V9 a V11
| Generación | Capas | Estado |
|---|---|---|
| V9 | 286 capas | Cerca del 60% de la capacidad V-NAND trasladada a V9 |
| V10 | — | Producción en masa iniciada (número de capas no especificado en la información) |
| V11 | Unas 500 capas | En desarrollo |
Los movimientos de Samsung Electronics combinan defensa y ataque. Trasladar la mayoría de la capacidad a V9, la generación de trabajo actual, ajusta hoy la estructura de costes, mientras que la producción de V10 y el desarrollo de V11 señalan que no pretende ceder la siguiente ronda de la carrera de capas. Frente a las 321 capas de SK hynix y una futura V11 de unas 500 capas, la contienda de apilado está claramente inacabada. La pregunta decisiva, sin embargo, ya no es solo quién anuncia el número más alto. Es de quién es la generación que se convierte en volúmenes de SSD empresariales y en homologaciones de clientes.
Por qué la NAND se convirtió en infraestructura de IA
El trabajo que realiza la NAND dentro de un centro de datos de IA se está ampliando a tres funciones. La primera es la capa de gran volumen que guarda conjuntos de datos de entrenamiento y puntos de control del modelo. La segunda es la capa rápida que absorbe los datos intermedios generados durante la inferencia, incluida la KV-cache, que se escribe y se lee repetidamente a medida que avanza la generación. La tercera es la capa de almacenamiento para la IA en el dispositivo, donde el trabajo se procesa localmente en el propio dispositivo. El salto de la cuota de los SSD empresariales en los envíos de bits, del 26% al 48% en un año, es el resultado medible de ese cambio. Si DRAM y HBM deciden a qué velocidad puede calcular un modelo, la NAND decide cada vez más si ese cálculo recibe datos sin interrupción.
La economía de la carrera de capas une los tres hilos. Más capas elevan los bits por oblea, pero también elevan el coste de proceso y el gasto de desarrollo, y alargan el camino hasta un rendimiento (yield) estable. En un entorno de demanda de IA fuerte, una generación líder gana a la vez posicionamiento premium y volumen. En un entorno más débil, la misma inversión se convierte en coste fijo que hay que soportar. Esa asimetría es la razón por la que la posición en China importa tanto: un proveedor con una base local grande y creciente puede mantener los volúmenes en marcha a través de ciclos que un rival dependiente solo de las exportaciones siente con más fuerza.
Chase's Take
Leer esta contienda solo a través del número de capas deja fuera la mitad. El hito de las 321 capas es real, pero el resultado de negocio se decidirá en dos lugares. El primero es el SSD empresarial. En un mercado donde el 48% de los bits ya se envía para uso empresarial, los resultados de una fabricante de NAND dependen menos de los precios del almacenamiento de consumo que de las homologaciones de centros de datos y de los acuerdos de volumen a largo plazo. Por eso SK hynix presentó las 321 capas junto con HBM y el lenguaje de la pila completa. Si la NAND puede apoyarse en las relaciones con clientes de centros de datos construidas gracias a HBM, deja de ser una venta de componente aislada y pasa a formar parte de una venta a nivel de cuenta.
El segundo lugar es China. La cuota china del 38,5% de YMTC es una cifra incómoda para las fabricantes coreanas. Ambas empresas necesitan vender dentro de China, lo que significa que las generaciones dentro de sus fábricas chinas deben seguir avanzando, lo que significa pasar cada año una prueba de licencias de equipos cuyo alcance completo permanece opaco. Congelar las actualizaciones evita esa exposición, pero cede competitividad un poco más cada año. Cualquier elección tiene un coste, y por eso las fábricas chinas se han convertido a la vez en un activo y en una carga estratégica. Para YMTC rige la imagen especular: ampliar la cuota local construye economía de escala y referencias de clientes, y si esa base se extiende al mercado empresarial global es la siguiente pregunta a vigilar.
La lectura más fría trata de la velocidad de conversión. El liderazgo en capas solo paga si la generación líder se convierte en volumen enviado de SSD empresariales antes de que su ventaja de coste sea igualada. Con esa medida, el anuncio de las 321 capas debería juzgarse no por la cifra del titular, sino por la rapidez con la que el producto aparece en SSD de centros de datos de IA homologados y de alto volumen, y por si el negocio en China puede mantener su posición mientras esa conversión ocurre.
Implications
- El marcador de la NAND ha cambiado. El número de capas y el coste por bit ya no son medidas suficientes. La mezcla de SSD empresariales, las homologaciones de centros de datos y el alcance de la QLC dentro de los centros de datos pertenecen ahora al mismo cuadro de mando.
- La estrategia en China es una cuestión de licencias tanto como de tecnología. El ritmo de las actualizaciones de generación de Xi'an y Dalian depende no solo de la capacidad de proceso, sino del alcance de las licencias anuales de equipos. Inversores y compradores deberían tratar ese alcance como parte de la seguridad de suministro.
- La cuota local de YMTC es un indicador adelantado, no una curiosidad local. Un 38,5% dentro de China representa volumen, y el volumen construye posición de costes y referencias que pueden importar más tarde en la competencia empresarial fuera de China.
- Las carteras de pila completa se están convirtiendo en un arma comercial. Un proveedor que puede hablar de HBM y NAND en la misma negociación de centro de datos puede agrupar memoria y almacenamiento a nivel de cuenta. El paso de las contiendas de componentes a las contiendas de cuentas también ha empezado en NAND.
FAQ
Q1. ¿Qué anunció SK hynix el 24 de octubre de 2026? SK hynix anunció el inicio de la producción en masa de la primera NAND de 321 capas del mundo (anuncio de la empresa). El comunicado presentó el producto como parte de una cartera de memoria de IA de pila completa que abarca DRAM liderada por HBM, NAND de altísimo rendimiento para SSD de centros de datos de IA e IA en el dispositivo, y Jungdal Choi, responsable de desarrollo de NAND, lo describió en paráfrasis como un paso más hacia el liderazgo del mercado de almacenamiento de IA.
Q2. ¿En qué se diferencia la QLC de 2Tb y 321 capas de la generación anterior? Según la información de producto, adopta una arquitectura de seis planos y E/S de 3.200 MT/s, con escrituras hasta un 56% más rápidas, lecturas un 18% más rápidas y un consumo en escritura un 23% menor que la generación anterior. Es un diseño QLC de gran capacidad ajustado en velocidad y consumo para cargas de trabajo de centros de datos.
Q3. ¿Cuáles fueron las cuotas del mercado NAND de China en el segundo trimestre de 2026? YMTC lideró con el 38,5%, seguida de Samsung Electronics con el 33,5% y de SK hynix con el 17%. La cuota de YMTC subió desde el 28% aproximado de todo 2025, lo que situó al proveedor nacional por delante de ambas fabricantes coreanas dentro de China.
Q4. ¿Por qué importan tanto ahora los SSD empresariales en el mercado NAND? Los SSD empresariales representaron el 48% de los envíos de bits NAND en el segundo trimestre de 2026, frente al 26% de un año antes (información de un modelo de oferta y demanda del sector). Los centros de datos de IA almacenan a gran escala datos de entrenamiento, puntos de control y datos intermedios como la KV-cache, por lo que el centro de la demanda de NAND se ha movido de los dispositivos de consumo a los centros de datos.
Fuentes
- Anuncio de SK hynix, distribuido vía PR Newswire, 24 de octubre de 2026: inicio de la producción en masa de NAND de 321 capas y cartera de memoria de IA de pila completa
- Información de producto, 2026: especificaciones de la QLC de 2Tb y 321 capas (seis planos, 3.200 MT/s, escrituras hasta +56%, lecturas +18%, consumo en escritura -23%)
- Información del sector, 2026: hoja de ruta V-NAND de Samsung Electronics (conversión a V9, producción en masa de V10, desarrollo de V11) y actualizaciones de generación de las fábricas en China
- Datos de mercado, segundo trimestre de 2026: cuota del mercado NAND de China (YMTC, Samsung Electronics, SK hynix)
- Información de un modelo de oferta y demanda del sector, segundo trimestre de 2026: cuota de los SSD empresariales en los envíos de bits NAND
Este artículo tiene fines informativos y no constituye una recomendación de compra o venta de ningún valor. Las cifras siguen el anuncio de la empresa y la información del sector citados, y pueden diferir de otras estimaciones publicadas que usen metodologías distintas.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras