 VLSI Korea
Market Bulletin: el OLED supera el 10% de los paneles para portátiles — los envíos suben a 4,9 millones y un solo proveedor concentra más del 70%
Los envíos de OLED para portátiles llegarían a 4,9 millones en el tercer trimestre de 2026, más del doble que un año antes, y el OLED supera el 10% de los paneles. Un proveedor concentra más del 70%.


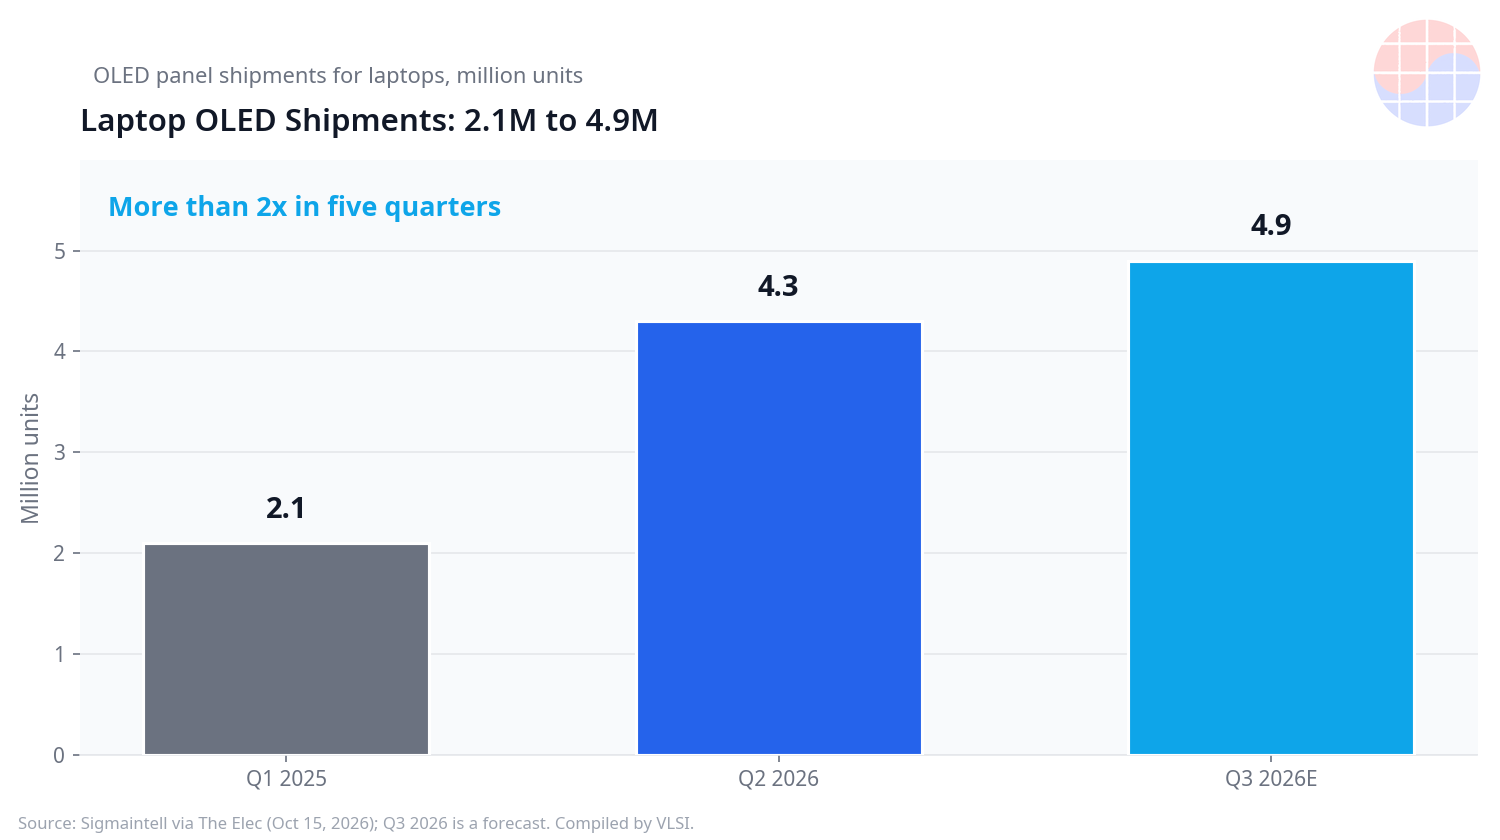
El OLED dejó de ser una opción premium para portátiles y empezó a ser un panel de volumen. Los envíos de paneles OLED para portátiles se duplicaron con creces, de 2,1 millones de unidades en el primer trimestre de 2025 a 4,3 millones en el segundo trimestre de 2026, y se espera que lleguen a 4,9 millones en el tercer trimestre de 2026, con lo que el OLED superará el 10% de todos los paneles para portátiles en la segunda mitad de 2026 (Sigmaintell, 15 de octubre de 2026). El crecimiento trae un problema de concentración: Samsung Display suministra más del 70% de los paneles OLED de las principales marcas de portátiles, por lo que los fabricantes de PC ya están homologando a proveedores chinos como segunda fuente, el mismo patrón que transformó el mercado de OLED para teléfonos inteligentes.
Key Highlights
- 4,9 millones en un trimestre: los envíos de OLED para portátiles subieron de 2,1 millones en el primer trimestre de 2025 a 4,3 millones en el segundo trimestre de 2026, con 4,9 millones previstos en el tercer trimestre, y la cuota del OLED en los paneles para portátiles superaría el 10% en la segunda mitad de 2026 (The Elec, 16 de octubre de 2026).
- Más del 70% de un solo proveedor: Samsung Display suministra más del 70% de los paneles OLED de las principales marcas; Acer obtiene cerca del 75% de Samsung Display, y Lenovo, HP y Asus la tienen como proveedor principal (OLED-Info, 16 de octubre de 2026).
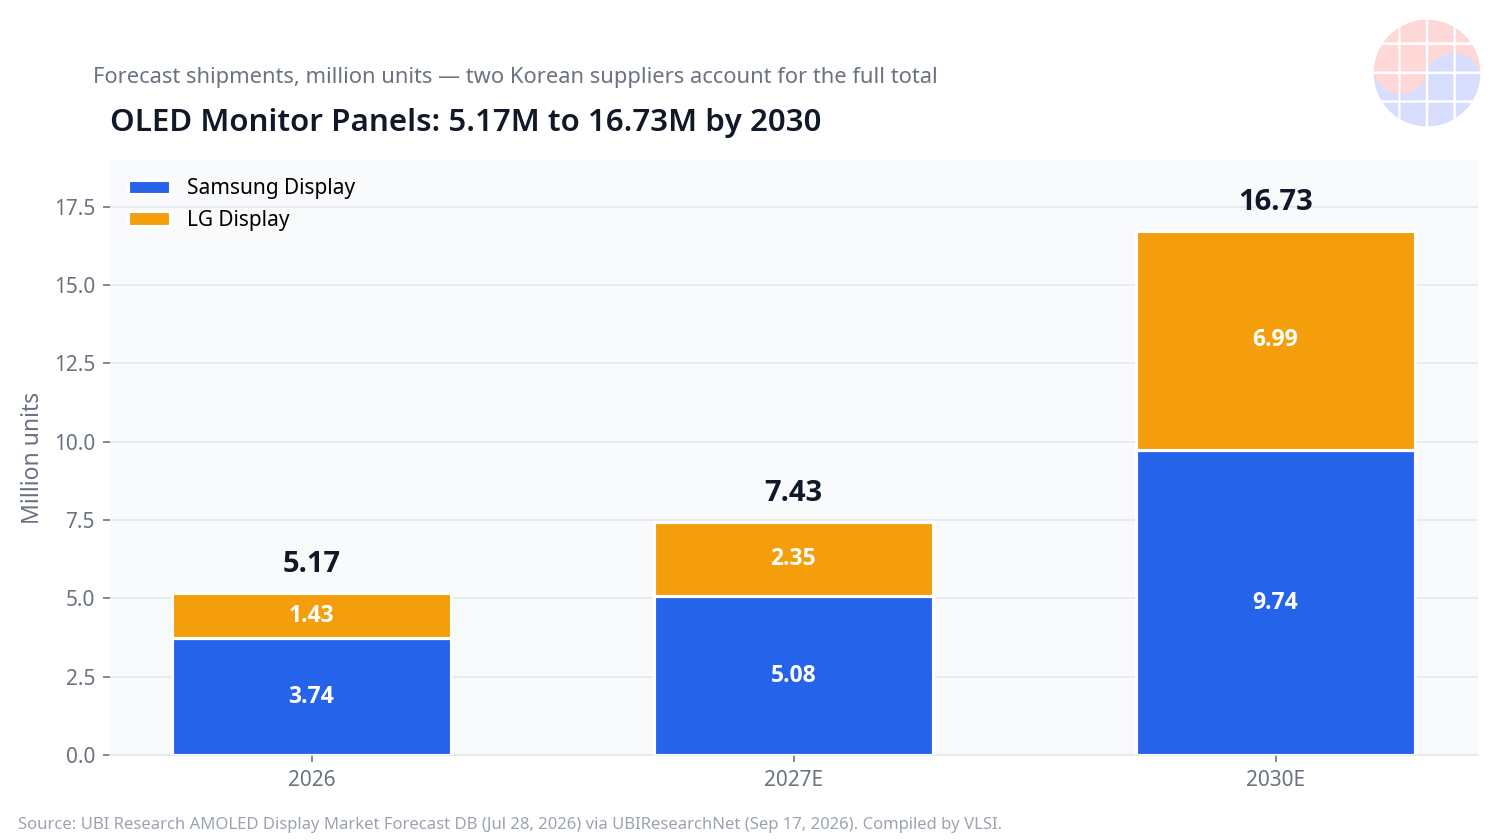
- Los monitores son la siguiente etapa: los envíos de paneles OLED para monitores se prevén en 5,17 millones en 2026, 7,43 millones en 2027 (un 44% más) y 16,73 millones en 2030, 3,2 veces el nivel de 2026, repartidos en la previsión entre Samsung Display (3,74 millones en 2026) y LG Display (1,43 millones) (UBI Research, 17 de septiembre de 2026).
- Los teléfonos muestran la otra cara: los envíos de OLED para teléfonos inteligentes y plegables sumaron 194,85 millones en el tercer trimestre de 2026, un 5,6% menos que en el segundo; Samsung Display subió un 7,8% hasta 91,35 millones (46,9% de cuota) y LG Display un 51,1% hasta 23,05 millones (11,8%), mientras los fabricantes chinos cayeron un 24,4% hasta 80,45 millones (41,3%) (UBI Research, 12 de octubre de 2026).
- Un cambio largo en la mezcla: la cuota del LCD de silicio amorfo en los paneles para portátiles bajaría de cerca del 79% en 2024 a cerca del 48% en 2030, mientras el OLED subiría a cerca del 20% y el LCD de óxido a cerca del 29% en el mismo periodo (Sigmaintell, vía The Elec).
Market Update
El cambio en los portátiles lo impulsa la especificación, no la novedad. El OLED ofrece tapas más finas, mayor contraste y respuesta más rápida sin unidad de retroiluminación, y la brecha de coste se ha estrechado lo suficiente para pasar de los modelos insignia para creadores a las gamas generales. Se espera que Lenovo, HP y Asus equipen más del 10% de sus portátiles con OLED en 2026. Cuando un tipo de panel supera el 10% de una categoría, compras ya no puede tratarlo como una partida de nicho.
| Convencional / antes | OLED / 2026 | |
|---|---|---|
| Envíos de OLED para portátiles | 2,1 millones (T1 2025) | 4,3 millones (T2 2026); 4,9 millones previstos (T3 2026) |
| Cuota del OLED en paneles para portátiles | Un dígito bajo a inicios de 2025 | Más del 10% en la segunda mitad de 2026; cerca del 20% previsto en 2030 |
| Proveedor principal de las grandes marcas | Suministro LCD diversificado | Samsung Display más del 70%; Acer cerca del 75% |
| Segunda fuente | Poca necesidad con volúmenes de nicho | Lenovo suma BOE y EverDisplay; HP suma EverDisplay; Asus usa Samsung Display, BOE y EverDisplay |
| OLED para monitores (categoría aparte) | Nicho gaming premium | 5,17 millones previstos en 2026; 16,73 millones en 2030 |
Envíos, cuotas y abastecimiento: Sigmaintell vía The Elec (15-16 de octubre de 2026) y OLED-Info (16 de octubre de 2026). Previsión de monitores: UBI Research (17 de septiembre de 2026). La cifra de portátiles del T3 2026 y todas las de 2030 son previsiones, no resultados publicados.
El mercado de monitores muestra hasta dónde puede llegar el OLED para portátiles si los precios siguen bajando. Samsung Display dijo que sus envíos acumulados de paneles QD-OLED para monitores superaron los 5 millones en marzo de 2026: el primer millón tardó hasta mayo de 2024 y los siguientes 4 millones se enviaron en menos de dos años (anuncio de Samsung Display vía VideoCardz, 9 de abril de 2026). En teléfonos, en cambio, el tercer trimestre fue de ajuste: el total bajó un 5,6% trimestral, los fabricantes chinos ajustaron tras un primer semestre fuerte y los proveedores coreanos recuperaron el liderazgo con los nuevos volúmenes de Apple y Samsung Electronics. El contraste importa: los paneles de TI están en fase de adopción estructural, mientras los de teléfono están en fase de cuota e inventario.
VLSI's View
La concentración es el precio de llegar primero. Samsung Display tiene más del 70% del OLED para portátiles de las grandes marcas porque escaló el OLED rígido e híbrido para TI mientras sus rivales se centraban en paneles de teléfono. Es una ventaja de rendimiento (yield) y homologación, no solo de capacidad: los paneles para portátiles son más grandes, viven más en un producto y se especifican por modelo, así que una segunda fuente no se activa solo con una orden de compra.
La segunda fuente cambiará los precios antes que las cuotas. BOE inició la producción en masa en su línea B16 en el segundo trimestre de 2026, Visionox empezó a producir OLED flexible para portátiles en el tercero y TCL CSOT empezó a enviar paneles de monitor por impresión de inyección en el tercero, con producción de portátiles prevista para el cuarto. Incluso volúmenes homologados pequeños dan palanca de negociación a Lenovo, HP y Asus: el primer efecto se verá en el poder de fijación de precios de Samsung Display, no en su cuota de envíos.
Para Corea, el OLED de TI es una segunda franquicia de pantallas. En la previsión de monitores, Samsung Display y LG Display suman la totalidad de los 5,17 millones de 2026 y la totalidad de los 16,73 millones de 2030. Corea perdió la guerra de volumen del LCD por escala; en el OLED para TI la competencia trata de estructuras tándem, backplanes de óxido y gestión del quemado, un saber de proceso que se acumula, como el aprendizaje de yield en una foundry.
Chase's Take: en el trabajo con chips, un bloque que supera el 10% del área deja de ser una optimización y pasa a ser una restricción del floorplan. El OLED en portátiles cruzó la misma línea. Los fabricantes de PC ya no preguntan si usar OLED, sino cómo abastecerlo sin un único punto de fallo. Es un problema más sano que el de los fabricantes de LCD, pero sigue siendo un problema, y los proveedores que ayuden a resolverlo se llevarán la siguiente etapa de crecimiento.
Outlook
- Homologaciones del cuarto trimestre: si los volúmenes de BOE, Visionox y TCL CSOT pasan de muestras a portátiles enviados en el cuarto trimestre de 2026, se decidirá la velocidad real de la segunda fuente.
- Líneas de generación 8.6: los sustratos más grandes reducen el coste de los paneles de 14 a 16 pulgadas; el calendario de arranque y el yield de las nuevas líneas de OLED de TI marcarán la curva de precios de 2027.
- Seguimiento de monitores: si los envíos de monitores de 2027 siguen la previsión de 7,43 millones (un 44% más), la demanda de OLED de TI seguirá ajustada aunque el OLED de teléfono siga flojo.
- Control del rebote en teléfonos: el OLED para teléfonos inteligentes del cuarto trimestre depende de los volúmenes del iPhone Pro y de la recuperación de inventario de los fabricantes chinos tras caer un 24,4% en el tercero.
FAQ
¿Cuántos paneles OLED usarán los portátiles en 2026? Los envíos de OLED para portátiles fueron de 4,3 millones en el segundo trimestre de 2026 y se esperan 4,9 millones en el tercero, desde 2,1 millones en el primer trimestre de 2025, con el OLED por encima del 10% de los paneles para portátiles en la segunda mitad de 2026 (Sigmaintell, octubre de 2026).
¿Quién suministra los paneles OLED para portátiles? Samsung Display suministra más del 70% de los paneles OLED de las principales marcas de portátiles, incluido cerca del 75% del volumen de Acer. Lenovo, HP y Asus están sumando a BOE y EverDisplay como proveedores adicionales (Sigmaintell, octubre de 2026).
¿Qué tamaño alcanzará el mercado de monitores OLED? Los envíos de paneles OLED para monitores se prevén en 5,17 millones en 2026, 7,43 millones en 2027 y 16,73 millones en 2030, repartidos en la previsión entre Samsung Display y LG Display (UBI Research, septiembre de 2026).
¿Por qué los fabricantes de PC suman proveedores chinos de OLED? Cuando crece la adopción del OLED, concentrarse en un solo proveedor eleva el riesgo de volumen y precio. Los fabricantes chinos están ampliando el OLED flexible y por impresión de inyección para TI, lo que da a las marcas una segunda fuente y más fuerza en la negociación de precios (The Elec, octubre de 2026).
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


