 VLSI Korea
Rebellions a fondo: por qué la startup coreana de chips de IA vale $2.34B — Rebel100, IA soberana y la ruta hacia la IPO
Rebellions obtuvo una valoración de $2.34B en su ronda pre-IPO de marzo de 2026, unas 100 veces sus ingresos de 2025. Este análisis desmonta el precio: demanda de IA soberana, tracción productiva de ATOM-Max, Rebel100 y la ruta hacia la IPO de 2027.


Resumen en 30 segundos
Rebellions, la startup surcoreana líder en chips de inferencia de IA, obtuvo una valoración aproximada de $2.34 mil millones en su ronda pre-IPO de marzo de 2026. Es una cifra anunciada por la propia empresa, no un rumor. La ronda levantó $400 millones (640 mil millones de wones según la prensa coreana), liderada por Mirae Asset Financial Group y el Korea National Growth Fund, y elevó la financiación total a $850 millones. Frente a unos ingresos de 2025 reportados en torno a 32–35 mil millones de wones (unos $23–25 millones a 1 dólar = 1,400 wones), el precio equivale a unas 100 veces las ventas de los últimos doce meses. El mercado no está pagando por lo que Rebellions vende hoy. Está pagando por tres cosas: (1) una demanda de IA soberana que los gobiernos financian directamente, (2) tracción productiva —su NPU ATOM-Max opera cuatro servicios comerciales de IA de SK Telecom con unos 14 millones de solicitudes al día— y (3) Rebel100, una plataforma de segunda generación basada en chiplets que avanza hacia sistemas a escala de rack antes de una IPO planeada para 2027. Este análisis desmonta ese precio.
Background
Rebellions se fundó en septiembre de 2020 en Seongnam, Corea del Sur. Su CEO, Sunghyun Park, es doctor por el MIT y trabajó antes en Intel, SpaceX y Morgan Stanley. La empresa diseña unidades de procesamiento neuronal (NPU) para la inferencia de IA: ejecutar un modelo ya entrenado millones de veces al día, donde el coste y la energía por token deciden la economía.
Dos decisiones estructurales definen a la compañía. Primera: en diciembre de 2024 completó su fusión con Sapeon Korea, la unidad de chips de IA de SK Telecom. La entidad fusionada se valoró en unos 1.3 billones de wones (aprox. $935 millones), se convirtió en el primer unicornio coreano de semiconductores de IA y Park quedó como CEO único. La fusión unió la base de despliegue en telecomunicaciones de Sapeon con el equipo de diseño de Rebellions y eliminó a su rival doméstico más directo. Segunda: su lista de accionistas es en sí misma una cadena de suministro. Es la única startup coreana de chips de IA respaldada por los dos grandes operadores, SK Telecom y KT, y también por Samsung Electronics, SK hynix, Arm, Wa'ed Ventures, Pavilion Capital, DG Daiwa Ventures y Korelya Capital. Sus chips los fabrica Samsung Foundry —ATOM en 5 nm y Rebel100 en SF4X de 4 nm— y su memoria HBM procede del mismo ecosistema que controlan sus accionistas.
La escalera de financiación es empinada. La Serie B de enero de 2024 levantó $124 millones liderados por KT, con una valoración cercana a $658 millones. La Serie C de septiembre de 2025 levantó $250 millones a $1.4 mil millones, con Arm como inversor estratégico —la primera inversión de Arm en una startup de Asia-Pacífico, según se informó—. Seis meses después, la ronda pre-IPO de marzo de 2026 añadió $400 millones a $2.34 mil millones: $650 millones, más del 75% de todo el capital de su historia, llegaron en una sola ventana de seis meses. Eso es impulso, y también una afirmación sobre el futuro que hay que poner a prueba.
Business Deep Dive
1. La anatomía del precio de $2.34 mil millones
Empecemos por el único denominador duro disponible. Rebellions no publica estados financieros completos, pero las compilaciones coreanas basadas en informes de auditoría sitúan los ingresos de 2025 en aproximadamente 32–35 mil millones de wones, un crecimiento de unas 3.4 veces interanual y de unas diez veces frente a 2023, con pérdidas operativas derivadas del intenso gasto en I+D. A 1 dólar = 1,400 wones, son $23–25 millones de ingresos frente a una valoración de $2.34 mil millones: unas 95–100 veces las ventas trailing.
Ese no es un múltiplo de semiconductores; es el precio de una opción. Las empresas fabless maduras cotizan a entre un dígito y poco más de diez veces las ventas, e incluso los nombres de silicio de IA de alto crecimiento rara vez sostienen más de 20–30 veces cuando los ingresos ya son materiales. Así que la pregunta correcta no es «¿son caros $2.34 mil millones?» —con los números trailing, obviamente lo son—. La pregunta correcta es: ¿qué trayectoria de ingresos convierte $2.34 mil millones en un precio normal?
| Escenario (múltiplo estable eventual) | Ingresos necesarios para sostener $2.34B | Múltiplo de los ingresos de 2025 (~$24M) |
|---|---|---|
| 20x ventas (fabless de crecimiento premium) | ~$117 millones | ~5x |
| 10x ventas (silicio de IA consolidado) | ~$234 millones | ~10x |
| 8x ventas (fabless maduro) | ~$293 millones | ~12x |
Rebellions necesita multiplicar sus ingresos por unas cinco veces para parecer razonablemente valorada como empresa de crecimiento, y por diez para parecerlo como empresa consolidada. Es exigente, pero no fantasioso: los ingresos de 2025 crecieron unas 3.4 veces en un solo año, antes de que la plataforma de segunda generación se enviara a escala. La valoración es una apuesta a que ese ritmo, o algo parecido, se mantiene dos o tres años más.
2. IA soberana: ¿hasta qué punto es real la demanda?
«IA soberana» es la tesis de demanda: los gobiernos que no quieren que su infraestructura de IA dependa por completo de GPU estadounidenses pagarán por una alternativa doméstica. Para Rebellions no es un eslogan: tiene una firma en efectivo. De la ronda pre-IPO de 640 mil millones de wones, 250 mil millones vinieron del Korea National Growth Fund y 50 mil millones del estatal Korea Development Bank. La inversión del National Growth Fund fue su primera inversión directa, realizada bajo la iniciativa «K-Nvidia» del gobierno para construir una empresa doméstica de chips de IA competitiva a escala global. Mirae Asset ancló la ronda con 300 mil millones de wones de capital privado, y el gobierno exigió a los desarrolladores de NPU que captaran una financiación privada de contrapartida significativa para calificar; según la prensa, Rebellions fue el primer par doméstico en completar ese requisito.
Pero la precisión importa. Los 250 mil millones de wones del gobierno son inversión en capital, no una orden de compra. Prueban que el Estado quiere que Rebellions exista y esté financiada; no prueban por sí solos que el Estado comprará sistemas Rebel100 a escala. La prueba más clara —el Centro Nacional de Computación de IA de Corea— fue para un consorcio liderado por Samsung SDS y tiene un diseño centrado en GPU, y no se ha hecho pública ninguna asignación de NPU domésticas para ese centro. La demanda soberana también existe fuera de Corea: los chips de primera generación están desplegados en Arabia Saudí, donde Wa'ed Ventures es accionista y la empresa tiene una filial en Riad, y la alianza con Marvell de julio de 2025 apunta precisamente a infraestructura de IA personalizada para despliegues soberanos y regionales en APAC y Oriente Medio. La lectura honesta: la IA soberana es una corriente de política real y financiada, Rebellions es su campeón coreano designado, pero la conversión de la política en órdenes de compra está todavía, en su mayor parte, por delante de la empresa, no detrás.
3. Tracción: lo que ATOM demostró y lo que Rebel100 debe demostrar
La evidencia más sólida de la historia es operativa, no financiera. ATOM, el chip de primera generación fabricado en el proceso de 5 nm de Samsung, entró en producción en masa en 2023 y pasó de los pilotos a los servicios en producción. KT opera hardware de Rebellions en su nube NPU-as-a-service. El despliegue insignia es SK Telecom: un servidor basado en ATOM-Max entró en servicio comercial en diciembre de 2025 para el servicio de resumen de llamadas de A., y en septiembre de 2026 las NPU de Rebellions operaban cuatro servicios de IA de SK Telecom —resumen de llamadas, texto a voz en streaming, el centro de contacto con IA y Scam Vanguard, el servicio de detección de mensajes fraudulentos— procesando unos 14 millones de solicitudes al día, equivalentes a más de 4,000 millones de tokens diarios, en una granja de NPU de cientos de tarjetas aceleradoras. ATOM-Max, la tarjeta actual para centros de datos, combina cuatro dies ATOM con un controlador PCIe para entregar 128 TFLOPS en FP16 y hasta 1,024 TOPS en INT4 dentro de una envolvente de 350 W. Procesar tráfico real de telecomunicaciones, cada día, durante meses, es la clase de referencia que los equipos de compras sí verifican.
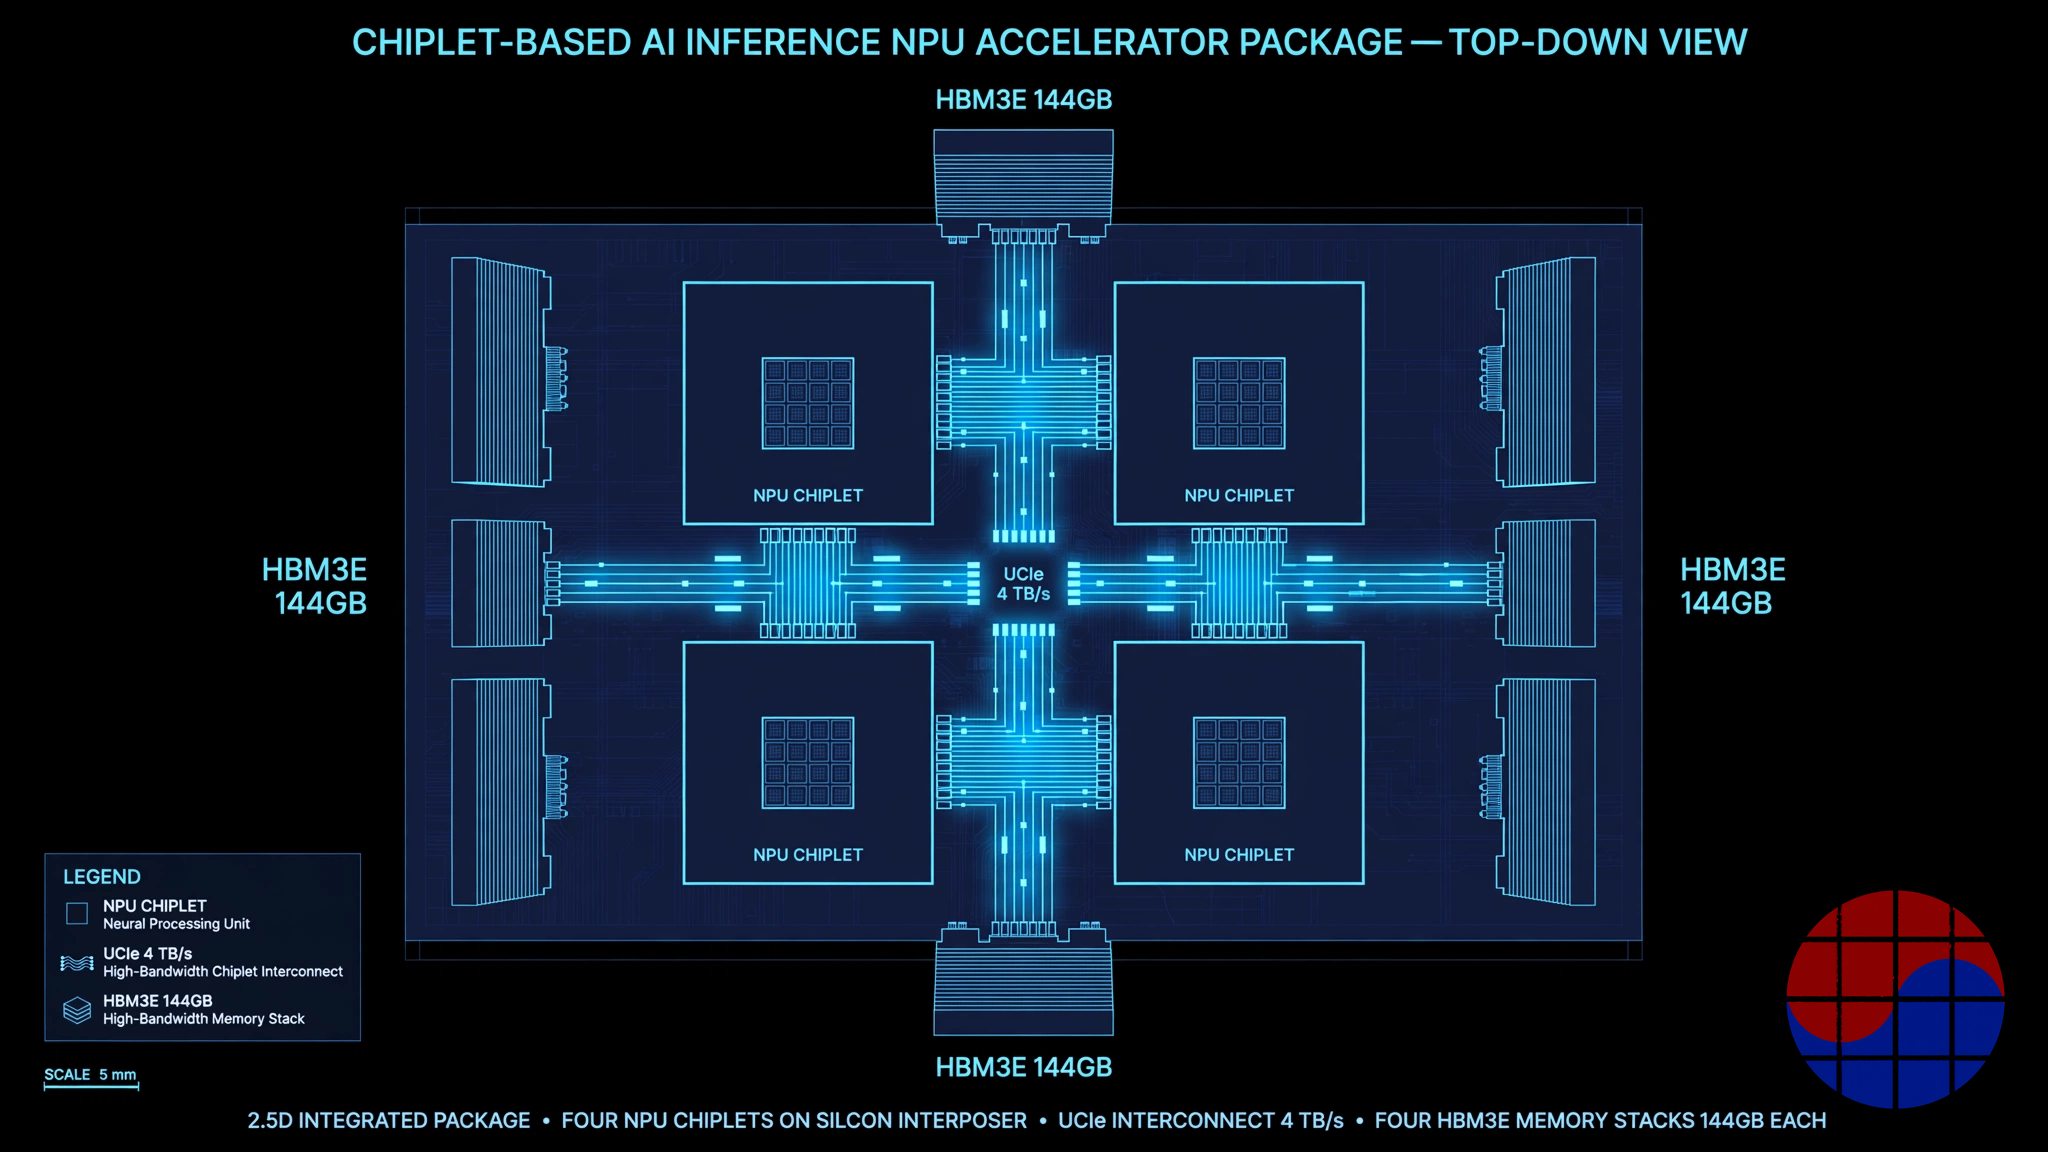
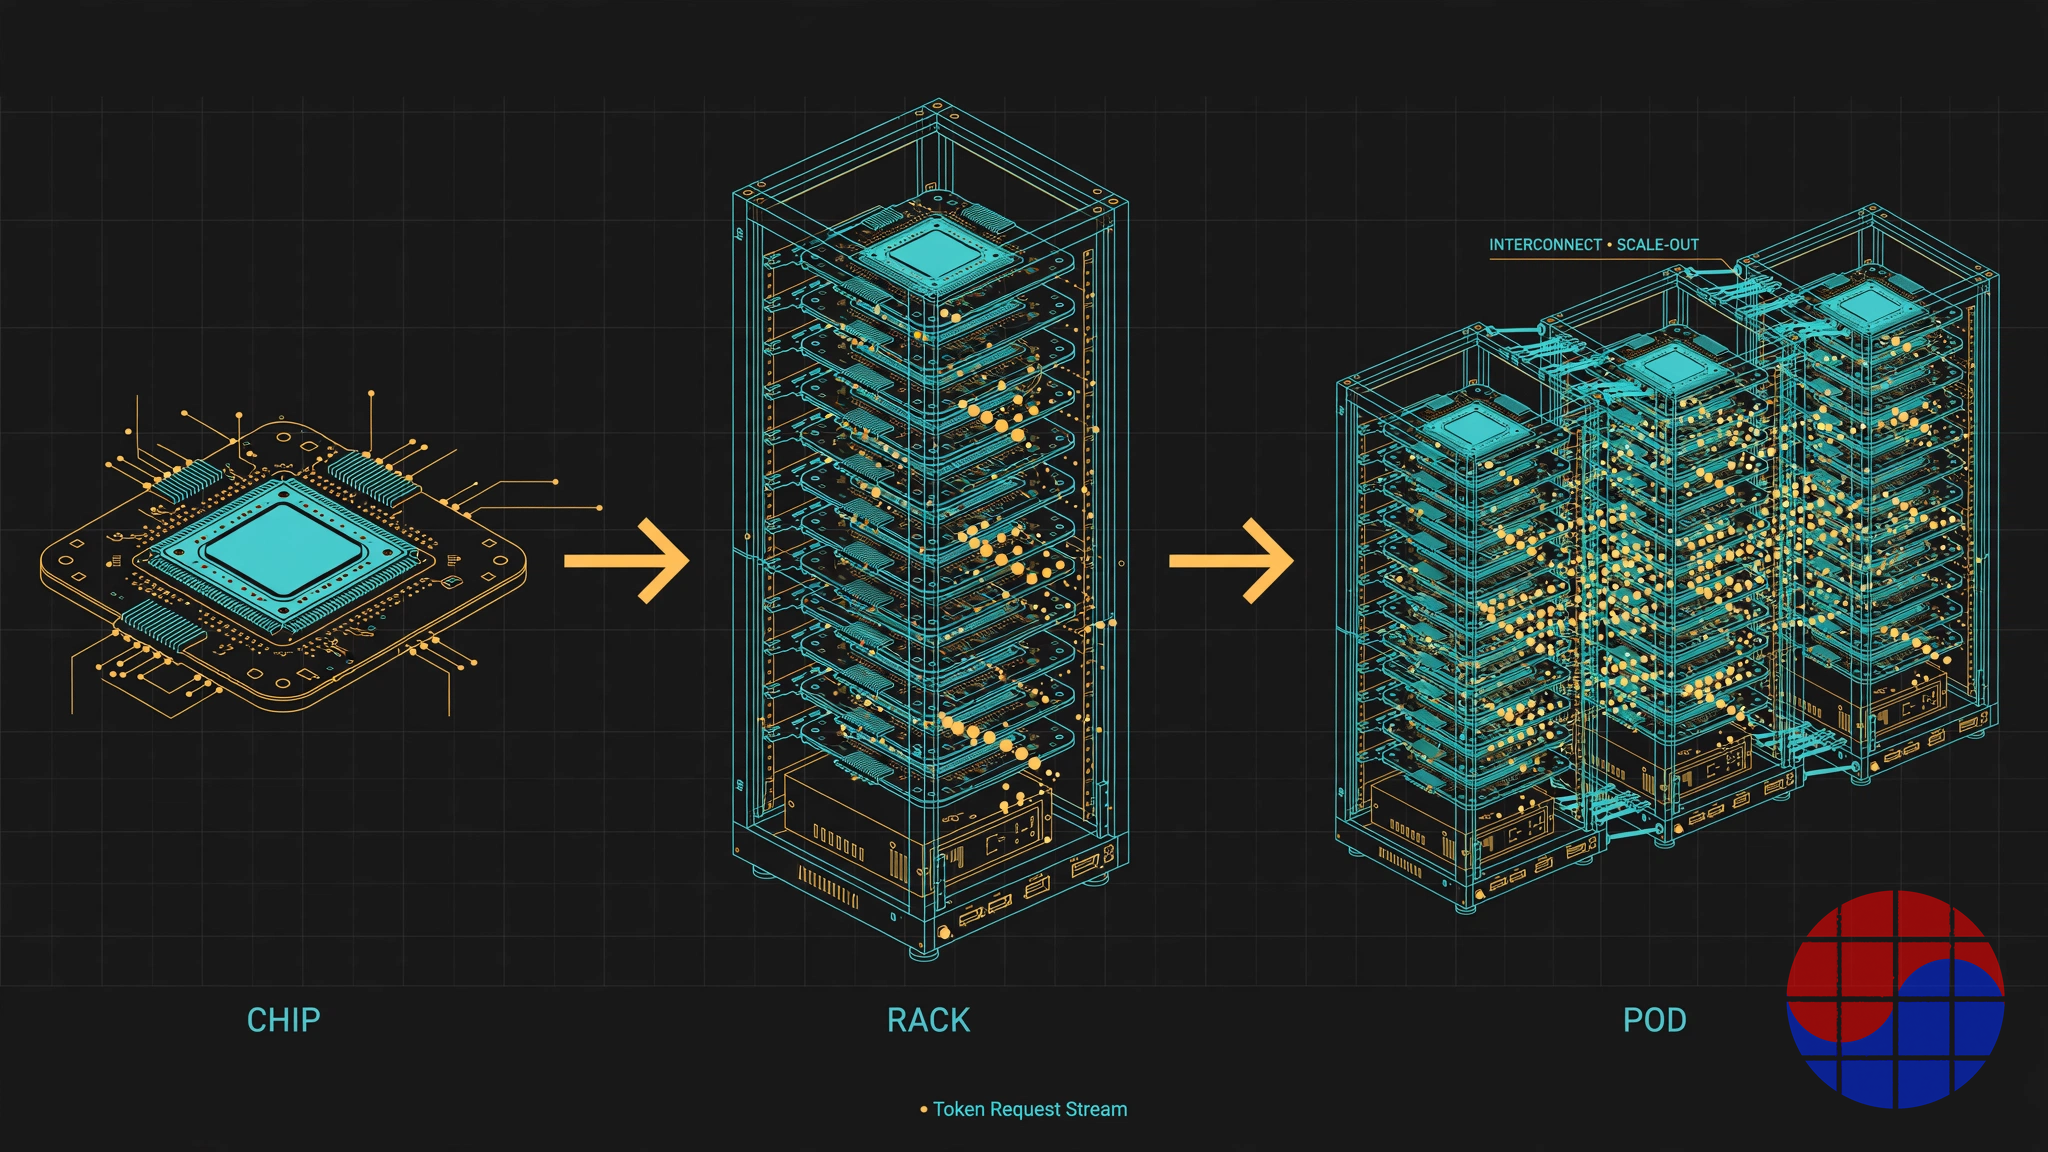
Rebel100 es el producto al que la valoración realmente pone precio. Presentado como REBEL-Quad en Hot Chips 2025 y detallado en un artículo de ISSCC 2026, empaqueta cuatro chiplets NPU de unos 320 mm² cada uno en el proceso SF4X de 4 nm de Samsung con encapsulado 2.5D I-Cube S. Es el primer acelerador de IA del mundo en adoptar la interconexión de chiplets UCIe-Advanced: enlaces de 16 Gbps que agregan unos 4 TB/s con una latencia de unos 11 ns, de modo que cuatro dies se comportan como un solo procesador. Lleva 144 GB de HBM3E (cuatro stacks de 36 GB de 12 capas) con un ancho de banda de 4.8 TB/s, y entrega 1 PFLOPS en FP16 y 2 PFLOPS en FP8, con doble interfaz de host PCIe Gen5 x16. En marzo de 2026 la empresa lo envolvió en sistemas: RebelRack, un rack de computación de inferencia listo para producción, y RebelPOD, que combina racks en clústeres. El cambio de modelo de negocio importa tanto como el silicio: Rebellions vende cada vez más racks y pods —ingresos de sistemas por despliegue— y no chips desnudos.
Lo que queda por demostrar es igualmente específico. Rebel100 está en pruebas de concepto con clientes globales, entre ellos Meta según la prensa coreana, y Park ha nombrado a grandes laboratorios de IA como Meta y xAI como clientes objetivo en lugar de los hyperscalers. No se han revelado ingresos, precios ni volúmenes de Rebel100, y el propio Park ha señalado el suministro de memoria como un desafío actual —una observación punzante para un producto que necesita cuatro stacks de HBM3E por paquete en un mercado de HBM ajustado—. La hoja de ruta posterior (REBEL-IO, REBEL-CPU, una variante Rebel100s diseñada para clústeres de hasta 256 sockets y una plataforma de chiplet de CPU de IA basada en Arm Neoverse CSS V3 sobre el proceso GAA de 2 nm de Samsung) muestra ambición. La ambición no es tracción. La pregunta de 2027 es si Rebel100 convierte los PoC en pedidos repetidos y revelados.
4. La ruta hacia la IPO — y su efecto sobre el precio
La etiqueta pre-IPO de la ronda de marzo de 2026 es literal. Samsung Securities es el asegurador principal doméstico desde 2024, y JPMorgan fue nombrado asegurador global en 2026. En julio de 2026, Park dijo que la empresa apunta a una cotización en el KOSPI en el primer o segundo trimestre de 2027, con toda la documentación preparada para finales de 2026 y el calendario sujeto a las condiciones del mercado; una cotización posterior en EE. UU. mediante ADR —tras conversaciones con la NYSE y el Nasdaq— también está sobre la mesa. La prensa coreana de septiembre de 2026 añadió un matiz: también se estaba evaluando una cotización acelerada en el KOSDAQ, de modo que la elección de mercado no es definitiva.
Para la valoración, la IPO corta en ambas direcciones. Una salida exitosa en 2027 a $2.34 mil millones o más valida el precio pre-IPO. También obliga a revelar: ingresos auditados, concentración de clientes y visibilidad de pedidos de Rebel100 se convertirán en documentos públicos, y el múltiplo trailing de unas 100 veces se juzgará contra cada nuevo trimestre. Si la cotización se retrasa, o sale por debajo de la marca pre-IPO, la cifra de $2.34 mil millones se convertirá retroactivamente en el techo de una narrativa de mercado privado, y no en un peldaño. Las valoraciones privadas las fija el último comprador dispuesto; las públicas se fijan cada día.
5. El lado bajista: qué podría hacer que $2.34 mil millones sean un error
Hay cuatro riesgos lo bastante específicos como para nombrarlos. Primero, concentración de clientes. La base productiva revelada son dos grupos coreanos de telecomunicaciones, que además son accionistas. Los clientes-accionistas son referencias excelentes y una prueba pobre de demanda de mercado abierto. Segundo, el pozo gravitatorio de la GPU. La propuesta soberana depende de que los compradores quieran una opción no-Nvidia; si la oferta de GPU se normaliza y los precios se ablandan, la urgencia de la segunda fuente se debilita, y el diseño centrado en GPU del centro nacional de computación muestra hacia dónde se inclina la compra por defecto. Tercero, la asignación de HBM. La economía de Rebel100 exige un suministro de HBM3E en volumen en un mercado donde los mayores compradores precompran la capacidad; los accionistas estratégicos ayudan, pero la asignación no es propiedad. Cuarto, la escala de ejecución. Unos 300 empleados, con planes de duplicar la plantilla, mientras se escala un chip nuevo, se construye un negocio de sistemas en rack, se entra en el mercado estadounidense y se prepara una IPO. Cada tarea es normal en una empresa en crecimiento; juntas, son el verdadero riesgo.
Hay también una opción en la dirección contraria: informes no confirmados de agosto de 2026 describieron contactos en fase inicial entre Nvidia y Rebellions sobre asociación, inversión o adquisición. Ninguna de las dos empresas los ha confirmado, y la nueva posición del gobierno coreano como accionista directo complicaría cualquier adquisición extranjera de un campeón nacional designado. Hay que tratarlo como opcionalidad reportada, no como un suelo bajo el precio.
Chase's Take
El precio de $2.34 mil millones se entiende mejor como un instrumento de financiación, no como una medición. Corea decidió que necesita un campeón nacional de chips de IA, y un campeón que parece infracapitalizado pierde los debates de compra antes de que empiecen. La primera inversión directa del National Growth Fund, el cheque ancla de Mirae Asset y la secuencia de $650 millones en seis meses se diseñaron para que Rebellions pareciera inevitable —y en los mercados de infraestructura, parecer inevitable es un activo comercial genuino, porque los compradores de centros de datos apuestan por proveedores que seguirán existiendo dentro de cinco años—.
Lo que me resulta creíble es la parte menos glamurosa: ATOM-Max procesando tráfico real de telecomunicaciones a miles de millones de tokens al día. La mayoría de las startups de chips de IA muere con un gran artículo en Hot Chips y ninguna referencia productiva. Rebellions tiene la referencia productiva, un chip de segunda generación arquitectónicamente serio —UCIe-Advanced en silicio, 144 GB de HBM3E, una hoja de ruta de chiplets creíble— y accionistas que controlan su fundición, su memoria y sus primeros clientes. Esa combinación es rara en cualquier parte, y única en Corea.
Lo que todavía no veo es el número que me permitiría llamar baratos a los $2.34 mil millones: ingresos revelados de Rebel100. Hasta que Rebel100 se envíe en volumen a un cliente que no sea también accionista, la valoración descansa sobre una base de ingresos de 2025 de unos $24 millones y un viento de cola político. Mi veredicto: el precio es defendible como el coste de construir un campeón nacional con silicio real y despliegues reales —y solo se vuelve genuinamente atractivo si el folleto de la IPO de 2027 muestra ingresos de Rebel100 creciendo dentro del múltiplo—. Vigila tres cosas: la mezcla de ingresos del folleto, el primer cliente de Rebel100 nombrado que no sea accionista, y cualquier asignación de NPU revelada en programas gubernamentales de computación. Esos tres datos, y no otro titular de financiación, decidirán lo que esta empresa vale en realidad.
Implications
Para el ecosistema coreano de semiconductores, Rebellions es la prueba de si un campeón fabless puede ensamblarse con piezas domésticas: obleas de Samsung Foundry, HBM de SK hynix, clientes ancla de telecomunicaciones y capital estatal. Si funciona, la plantilla se extiende al resto del sector fabless de IA de Corea; si se atasca, la lección es que el ensamblaje de ecosistema no sustituye a la demanda de mercado abierto.
Para Samsung Foundry, Rebellions es un cliente de referencia que importa más allá de su volumen de obleas: un diseño de chiplets de 4 nm con integración de HBM y un programa de chiplet de CPU de 2 nm en desarrollo son exactamente las victorias de nodo avanzado y encapsulado avanzado que Samsung necesita mostrar al mercado.
Para los compradores de infraestructura de inferencia, la implicación práctica es más estrecha y más útil: ahora existe una plataforma de inferencia no-GPU con referencias productivas en telecomunicaciones, una pila de software abierta (vLLM, PyTorch, Triton, Kubernetes) y productos a escala de rack. Para despliegues soberanos y regionales que no pueden o no quieren estandarizarse por completo en GPU estadounidenses, Rebellions merece estar en la lista de evaluación, con la diligencia centrada en la madurez del software y en los calendarios de entrega respaldados por HBM.
Para los inversores, la IPO de 2027 será la primera mirada con precio y auditada a una empresa asiática pura de chips de inferencia de IA. La ronda pre-IPO ha fijado el ancla en $2.34 mil millones; el folleto mostrará cuánto de esa ancla es ingreso, cuánto es cartera de pedidos y cuánto es política.
Nota: Las cifras de valoración y de la ronda son las anunciadas por la empresa (30 de marzo de 2026); los ingresos de 2025 proceden de compilaciones basadas en informes de auditoría y la empresa no los había publicado como estados financieros completos al momento de escribir este análisis. Las conversiones de wones usan 1 dólar = 1,400 wones, salvo cuando una cifra en wones fue divulgada directamente.
FAQ
Q1. ¿Cuál es la última valoración de Rebellions y cuándo se fijó? Aproximadamente $2.34 mil millones (unos 3.4 billones de wones según la prensa coreana), fijada por la ronda pre-IPO de $400 millones anunciada el 30 de marzo de 2026, liderada por Mirae Asset Financial Group y el Korea National Growth Fund. La financiación total alcanzó $850 millones.
Q2. ¿Qué ofrece Rebel100 (REBEL-Quad)? El acelerador de inferencia de IA de segunda generación de Rebellions: cuatro chiplets NPU en el proceso SF4X de 4 nm de Samsung, la primera interconexión UCIe-Advanced del mundo (~4 TB/s agregados), 144 GB de HBM3E con un ancho de banda de 4.8 TB/s, 1 PFLOPS en FP16 y 2 PFLOPS en FP8. Se vende como chip y como sistemas a escala de rack RebelRack y RebelPOD.
Q3. ¿Rebellions vende chips de verdad o sigue en fase pre-ingresos? Vende. Los ingresos reportados de 2025 fueron de unos 32–35 mil millones de wones, ATOM entró en producción en masa en 2023, y las NPU ATOM-Max operan cuatro servicios comerciales de IA de SK Telecom con unos 14 millones de solicitudes (más de 4,000 millones de tokens) al día a septiembre de 2026. Los ingresos de Rebel100 en concreto no se han revelado.
Q4. ¿Cuándo es la IPO de Rebellions? La empresa apunta a una cotización en Corea en el primer semestre de 2027: Park señaló el primer o segundo trimestre de 2027 en julio de 2026, con la documentación preparada para finales de 2026 y el calendario sujeto a las condiciones del mercado. JPMorgan es el asegurador global y Samsung Securities el principal doméstico; si la cotización aterriza en el KOSPI o en el KOSDAQ seguía en evaluación en los informes de septiembre de 2026, y una posterior cotización en EE. UU. mediante ADR está en consideración.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


