 VLSI Korea
SambaNova en profundidad: el chip de IA dataflow, los racks SambaStack y la valoración de 11.000 millones
SambaNova cerró el primer tramo de su Serie F con 1.000 millones y una valoración post-money de 11.000 millones en julio de 2026. Analizamos su arquitectura RDU dataflow, el negocio de racks SambaStack, la tracción con JPMorganChase y SoftBank, y qué debe cumplirse para que el precio se sostenga.


Resumen de 30 segundos. SambaNova Systems, empresa de chips de IA de Palo Alto construida sobre su Reconfigurable Dataflow Unit (RDU), completó el 8 de julio de 2026 el primer cierre de una Serie F de 1.000 millones de dólares con una valoración post-money de 11.000 millones de dólares (unos 15,4 billones de wones a 1.400 wones por dólar). Cinco meses antes, la misma empresa había cerrado su Serie E con una valoración reportada cercana a 2.200 millones, y a finales de 2025 se informó de negociaciones de adquisición por unos 1.600 millones incluyendo deuda. Los 11.000 millones no pagan los ingresos actuales —reportados en torno a 100 millones de dólares anuales a mediados de 2025— sino tres activos: una arquitectura dataflow con un sistema de memoria de tres niveles diseñado para la inferencia agéntica, un negocio de racks llave en mano (SambaStack/SambaRack) que vende infraestructura de IA terminada en lugar de chips, y tracción con nombre propio en JPMorganChase, SoftBank, Intel y la demanda de IA soberana de Oriente Medio. Para que el precio se sostenga, los envíos del SN50 en la segunda mitad de 2026 deben convertirse en ingresos a una escala que la empresa nunca ha mostrado públicamente.
Background: una empresa a la que el mercado puso precio tres veces
SambaNova fue fundada en noviembre de 2017 en Palo Alto por Rodrigo Liang, exejecutivo de Oracle y Sun Microsystems que dirigió el desarrollo de los procesadores SPARC; Kunle Olukotun, profesor de Stanford conocido como pionero de los procesadores multinúcleo; y Christopher Ré, profesor de informática de Stanford. Lip-Bu Tan, que respaldó a la empresa desde el inicio a través de Walden International, es su presidente ejecutivo. La tesis fundacional fue arquitectónica: mientras una GPU ejecuta instrucciones buscadas y decodificadas por núcleos fijos, una máquina dataflow cablea el grafo de computación del modelo directamente en el silicio, de modo que los datos fluyen por las etapas de procesamiento en lugar de esperar a la planificación de instrucciones.
La trayectoria de financiación resume la historia de la valoración. SambaNova levantó una Serie A de 56 millones en 2018, una Serie B de 150 millones en 2019 y una Serie C de 250 millones en febrero de 2020 con una valoración post-money de 2.500 millones. En abril de 2021, una Serie D de 676 millones liderada por SoftBank Vision Fund 2 elevó la valoración a 5.100 millones: el pico del primer ciclo de infraestructura de IA, antes de que existiera un mercado de inferencia en producción para los grandes modelos de lenguaje.
Después llegó el invierno largo. Durante 2025 la empresa exploró una venta y en diciembre de 2025 se informó de negociaciones avanzadas de adquisición con Intel por unos 1.600 millones de dólares incluyendo deuda. Las conversaciones se estancaron. Un inversor importante recortó el valor de su participación en torno a un 17%, lo que implicaba una valoración cercana a 2.100–2.400 millones. El rescate llegó como alianza y no como compra: el 24 de febrero de 2026, SambaNova cerró una Serie E de más de 350 millones liderada por Vista Equity Partners y Cambium Capital, con participación de Intel Capital, a una valoración post-money reportada de unos 2.200 millones. Intel firmó simultáneamente una colaboración estratégica plurianual para construir ofertas de inferencia sobre infraestructura Intel Xeon y llevarlas conjuntamente al mercado. Cinco meses después, el 8 de julio de 2026, General Atlantic lideró el primer cierre de la Serie F por 1.000 millones a 11.000 millones post-money, con Seligman Ventures, T. Rowe Price, Capital Group, BlackRock, Intel Capital, Vista Equity Partners y la Qatar Investment Authority (QIA) entre los participantes. El capital total levantado ronda ya los 2.500 millones de dólares.
| Ronda | Fecha | Importe | Valoración post-money | Líder |
|---|---|---|---|---|
| Series A | 2018 | $56M | — | — |
| Series B | 2019 | $150M | — | — |
| Series C | 2020-02 | $250M | $2.5B | — |
| Series D | 2021-04 | $676M | $5.1B | SoftBank Vision Fund 2 |
| Series E | 2026-02-24 | $350M+ | ~$2.2B | Vista Equity Partners, Cambium Capital |
| Series F (first close) | 2026-07-08 | $1B | $11B | General Atlantic |
Business Deep Dive
El chip: cinco generaciones de dataflow
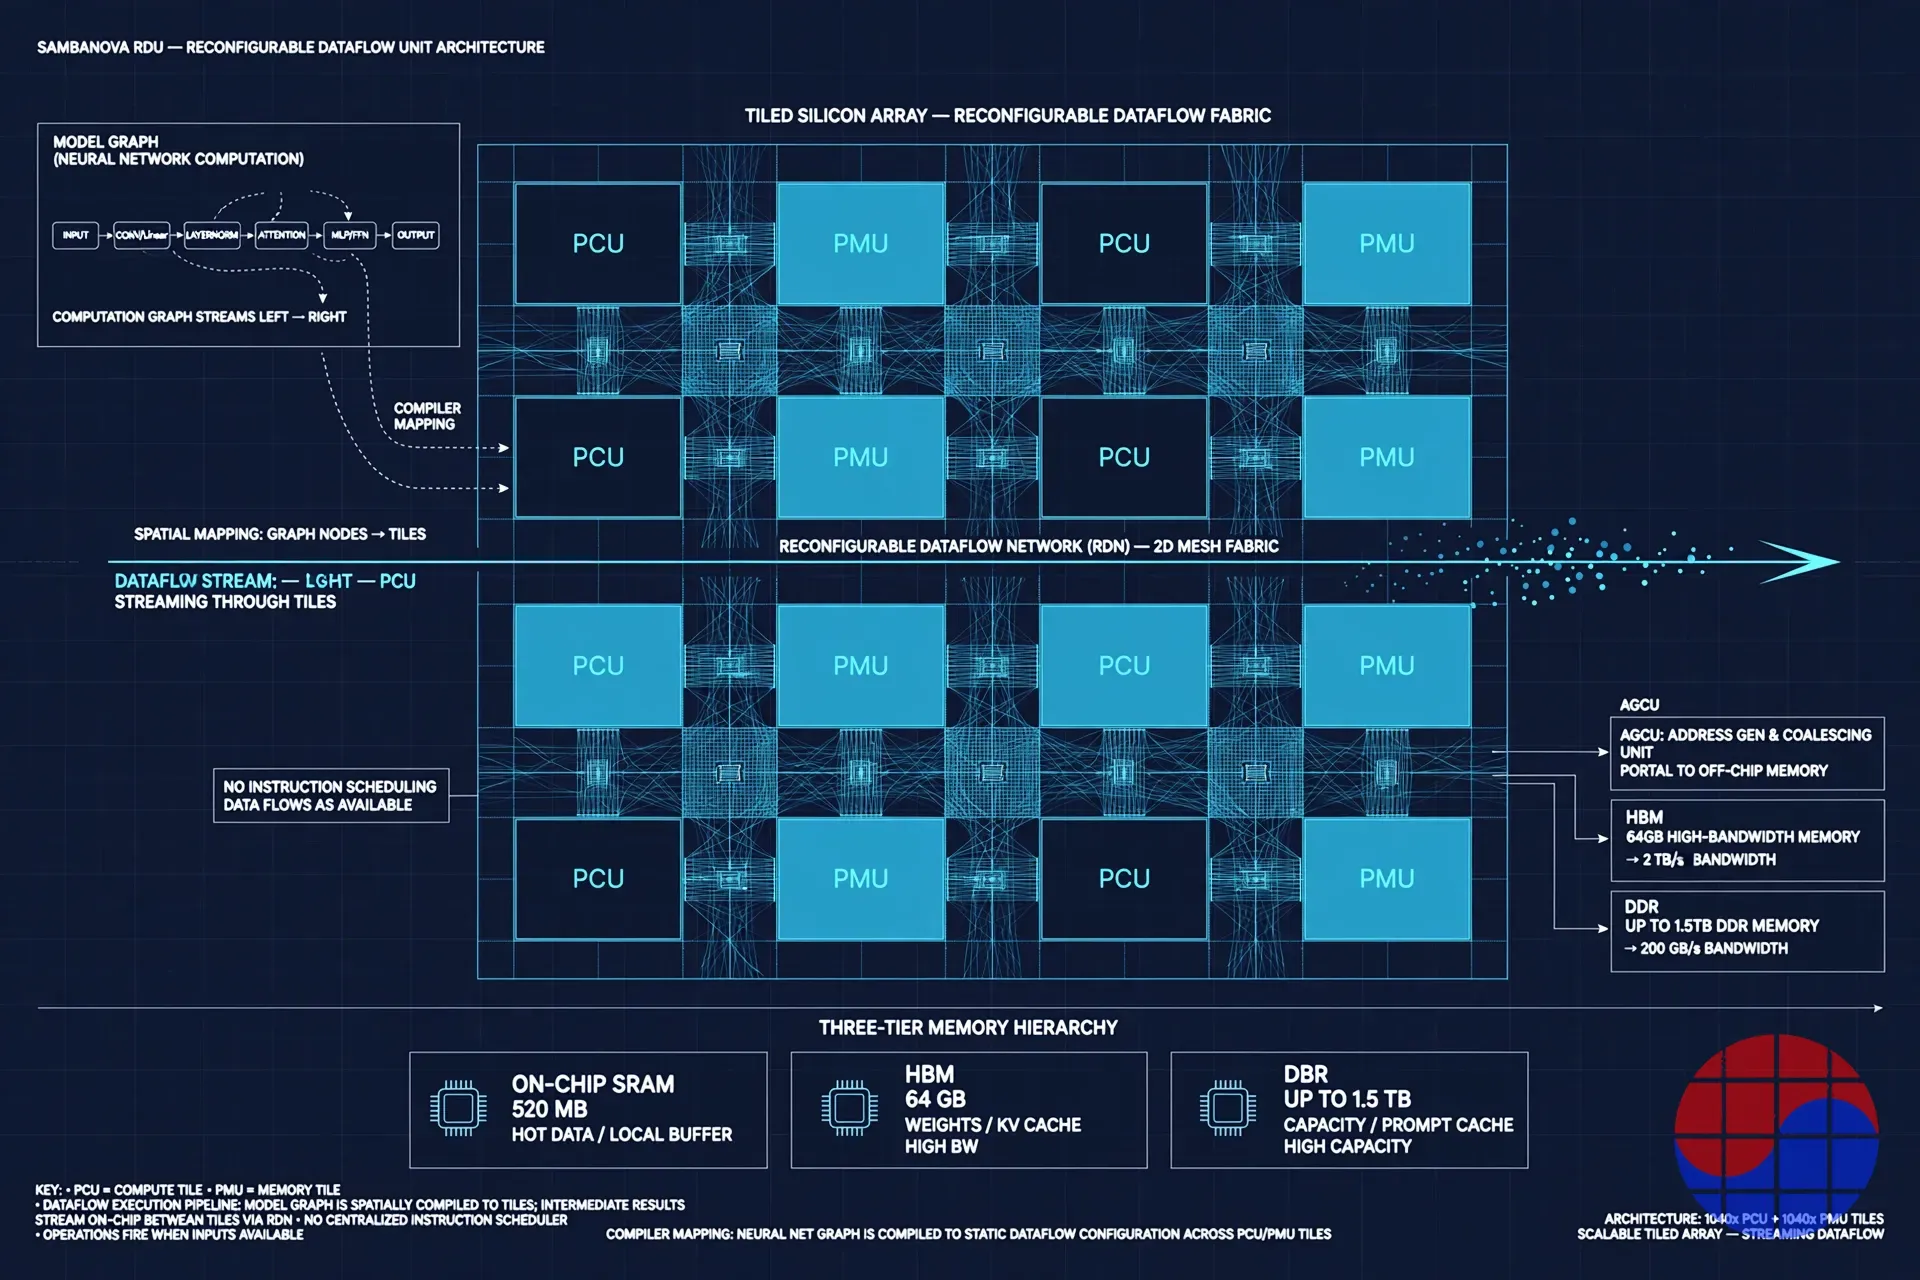
La RDU es una matriz de mosaicos de Pattern Compute Units (PCU) y Pattern Memory Units (PMU) conectadas por una red reconfigurable. Un compilador mapea el grafo del modelo sobre los mosaicos y fusiona operaciones, de modo que los resultados intermedios nunca salen del chip. Las generaciones comerciales pasaron por los primeros SN10 y SN20, el SN30 de 7 nm, hasta el SN40L de 2023: un chip TSMC de 5 nm con 102.000 millones de transistores, 1.040 PCU y 1.040 PMU que entrega 638 TFLOPS en BF16. La quinta generación, el SN50, se presentó en febrero de 2026: según la información del sector, un diseño de doble chiplet en el nodo de proceso de 3 nm de TSMC con aproximadamente el doble de unidades de cómputo, 1,6 PFLOPS en BF16 y 3,2 PFLOPS en FP8, una interconexión chip a chip de 2,2 TB/s y la capacidad de enlazar hasta 256 aceleradores en un único dominio de inferencia con memoria compartida. Los envíos comienzan en la segunda mitad de 2026.
El producto real es el sistema de memoria
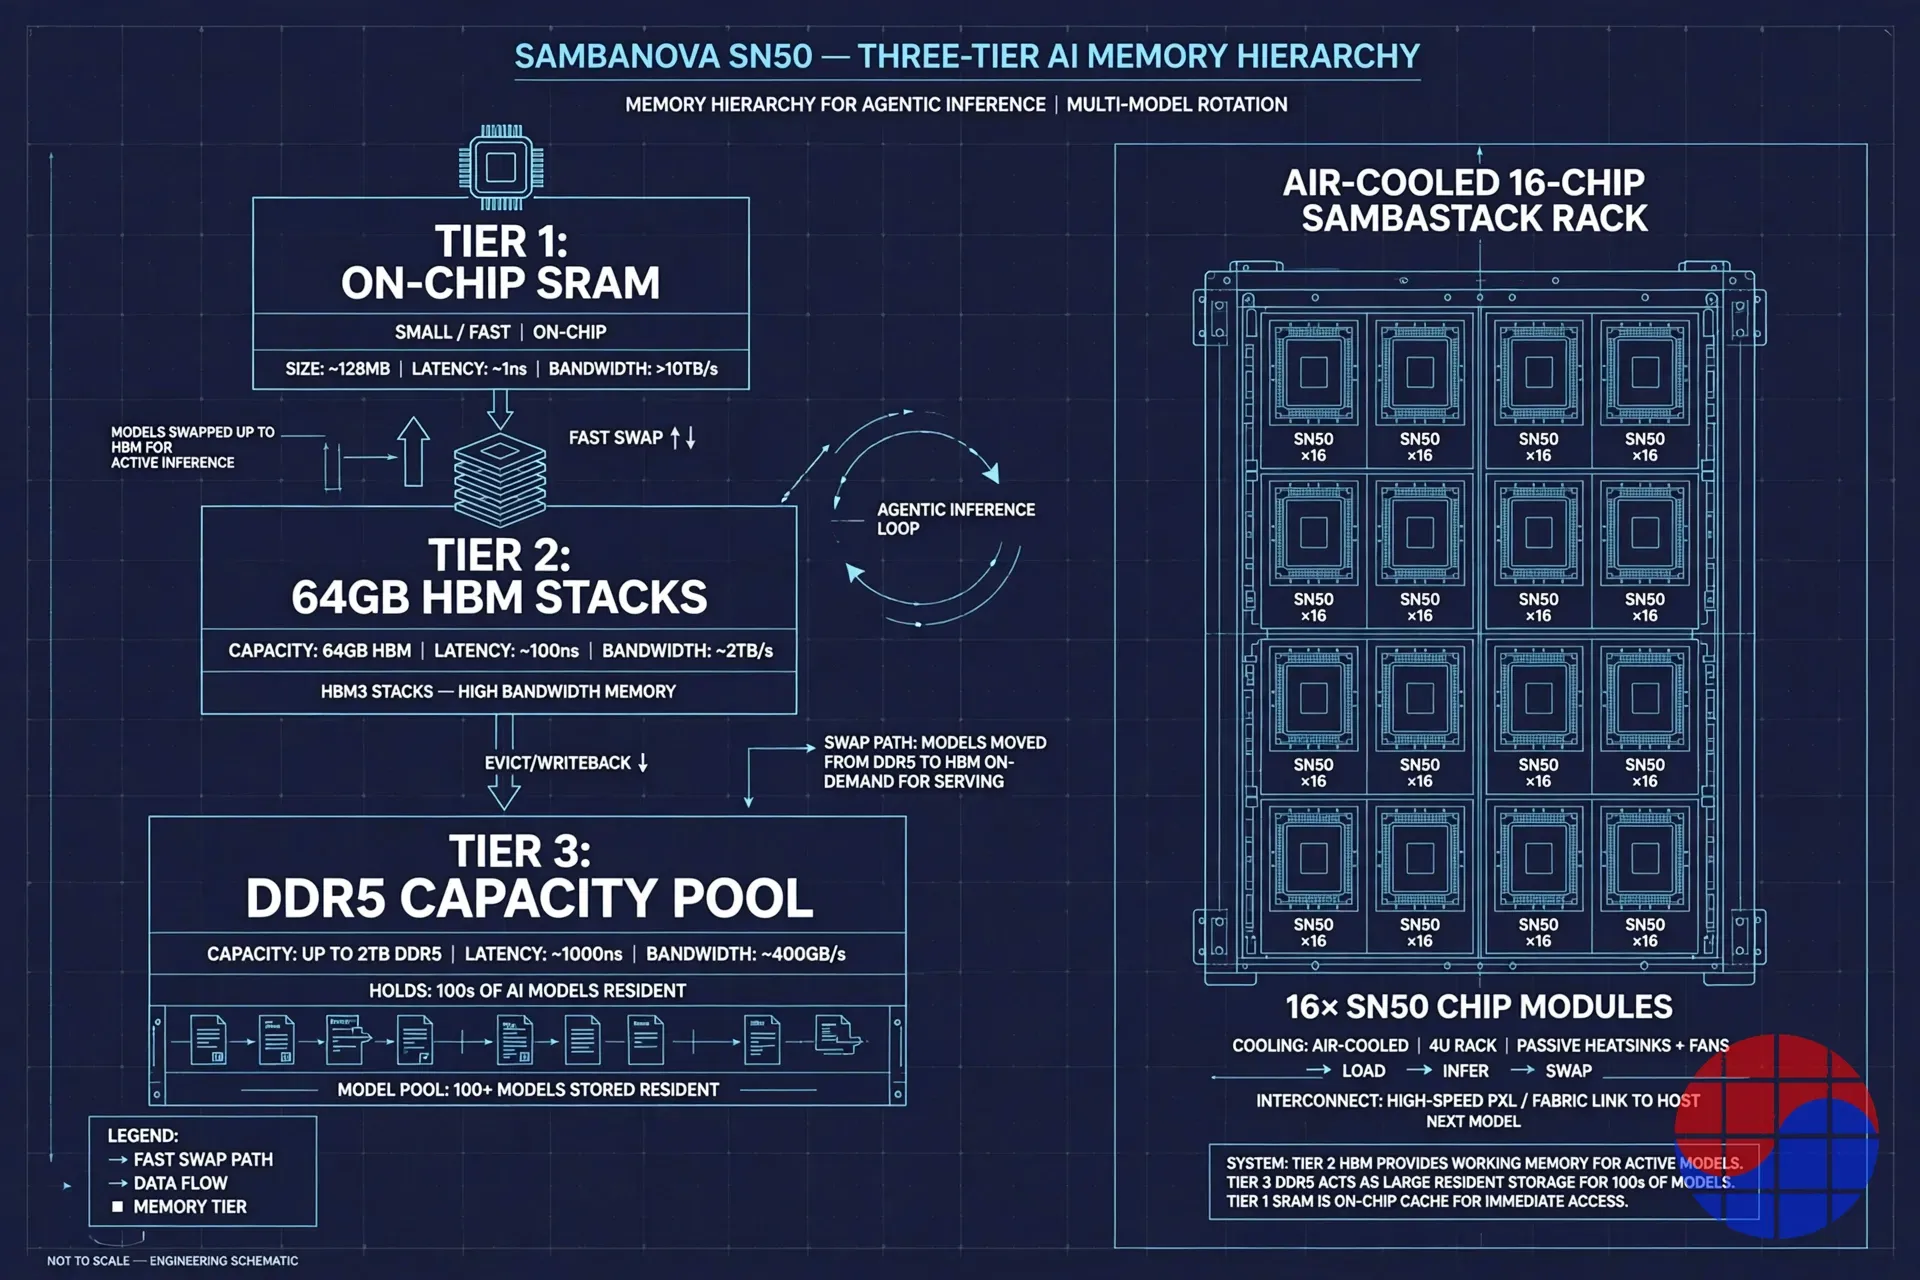
Cada RDU incorpora una jerarquía de memoria de tres niveles, y el argumento central de la empresa está ahí, no en los FLOPS brutos. El SN40L combina 520 MB de SRAM en el chip, 64 GB de HBM y hasta 1,5 TB de DDR5 conectada directamente; el SN50 mantiene 64 GB de HBM y escala la DDR5 hasta 2 TB por chip. Los modelos residen en el nivel DDR y se cargan en la HBM a más de 1,6 TB/s —la empresa cifra en menos de 0,01 segundos el cambio a Llama 3.1 8B—, de modo que un solo nodo puede mantener cientos de modelos residentes y servirlos en rotación. Es exactamente el patrón de acceso de la IA agéntica, donde un flujo de trabajo llama en secuencia a un modelo de razonamiento, uno de código y uno de voz. Destaca una decisión deliberada: el SN50 usa HBM2E, una generación por detrás de la HBM más reciente. La lógica declarada por la dirección es el coste y el suministro: al no competir con los vendedores de GPU por los stacks de HBM más nuevos, SambaNova mantiene bajo su control la lista de materiales y el calendario de entregas. Las cifras de HBM aquí son las capacidades en GB publicadas por la empresa; el nivel de capacidad de la arquitectura es la DDR, no la HBM.
SambaStack: vender el rack, no el chip
SambaNova no vende aceleradores como un proveedor de silicio comercial. La unidad de comercio es SambaRack: un rack refrigerado por aire con 16 chips (unos 10 kW de consumo medio en la generación SN40L y en torno a 20 kW en el SN50) envuelto en SambaStack, la plataforma de software completa con orquestación, paquetes de modelos e integración empresarial. Los clientes lo compran de tres maneras: SambaStack instalado on-premises o como nube dedicada, SambaCloud (inferencia por API desde centros de datos operados por SambaNova) y SambaManaged, un servicio llave en mano que permite a operadores de nube y centros de datos lanzar su propia oferta de inferencia en unos 90 días. Este modelo cambia la economía de ambas partes. El comprador se salta el proyecto de integración de varios trimestres que exige un clúster de GPU desnudo: decisivo para bancos, gobiernos y operadores que tienen potencia y refrigeración en salas de aire existentes pero no un ejército de ingeniería CUDA. SambaNova, a cambio, captura el margen completo de la pila —silicio, sistema, software y servicios— en lugar de un ASP de chip, y ata la cuenta a su compilador y su capa de orquestación.
Tracción: los nombres son reales, las cifras no son públicas
La evidencia de clientes es específica en la parte alta del embudo. JPMorganChase seleccionó a SambaNova como socio de infraestructura de inferencia junto a la Serie F, desplegando sistemas SN40L y SN50 para inferencia on-premises segura: el tipo de referencia que vende a todos los demás bancos regulados. SoftBank es el primer socio de despliegue del SN50 en sus centros de datos de IA en Japón. Intel es a la vez inversor, socio de infraestructura y canal de venta. En Europa, OVHcloud construyó sus Premium AI Endpoints sobre SambaRacks. El hilo soberano es igualmente concreto: SambaNova ha anunciado unos 140 millones de dólares de inversión en Arabia Saudí y una nube de IA soberana con el operador de telecomunicaciones stc, cuenta a Saudi Aramco entre sus clientes, recibió dinero de Saudi First Data en la Serie E e incorporó a QIA en la Serie F. Lo que la empresa no ha revelado son los ingresos actuales: la última cifra reportada, unos 100 millones anuales a mediados de 2025, es anterior al ciclo del SN50, y la declaración de «record bookings and revenue» a finales de 2025 llegó sin números.
Qué tiene que ser verdad para que valgan 11.000 millones
Hagamos la aritmética. Con la base reportada de unos 100 millones de ingresos, 11.000 millones son más de 100 veces las ventas: un precio que solo puede justificar el volumen futuro. Deben cumplirse cuatro condiciones. Primera, la inferencia debe seguir ganando cuota de presupuesto frente al entrenamiento mientras las cargas agénticas multiplican el volumen de tokens; toda la cartera de SambaNova está valorada sobre ese desplazamiento. Segunda, el SN50 debe enviarse a tiempo en el segundo semestre de 2026 y escalar: el capital de la Serie F está destinado explícitamente a asegurar la cadena de suministro, que la dirección identifica como la restricción vinculante para cumplir pedidos en los próximos 12 meses. Tercera, los acuerdos soberanos y empresariales de racks deben convertir los anuncios en ingresos multirrack y plurianuales, porque un modelo llave en mano con unos pocos clientes faro es un negocio de proyectos, no de plataforma. Cuarta, la empresa necesita ingresos de varios cientos de millones altos en unos dos años para que el precio de entrada parezca un múltiplo de crecimiento y no una prima de escasez. La salida a bolsa que el CEO dice estar considerando seriamente sería entonces la salida que valida la marca.
El caso bajista
El caso bajista es igual de concreto. El ecosistema de software de CUDA sigue siendo el estándar, y cada victoria de SambaNova exige que un cliente apueste cargas de producción a un compilador propietario. Los hyperscalers están desplegando su propio silicio de inferencia, y especialistas de inferencia bien financiados compiten por los mismos presupuestos soberanos y de neoclouds. Sobre el papel, los FLOPS pico y el ancho de banda de HBM del SN50 quedan por debajo de las GPU insignia más recientes; la respuesta de la empresa es la utilización y la capacidad de memoria, algo que solo pueden dirimir benchmarks de producción independientes y en igualdad de condiciones, todavía escasos. El modelo también consume mucho capital: 2.500 millones levantados, una base de costes de hardware y una cadena de suministro que hay que prefinanciar antes de que lleguen los ingresos. Por último, este mismo activo fue valorado en 5.100 millones, luego cerca de 2.200 millones y después en 11.000 millones en cinco años. La volatilidad es en sí misma información: el precio es una marca privada negociada sobre una historia, no una cotización de mercado.
Chase's Take
La forma honesta de leer los 11.000 millones es como el precio de una opción sobre la pila de inferencia post-GPU, ejercida en el momento en que el mercado decidió que la inferencia —no el entrenamiento— es donde está el dinero duradero. Lo que considero genuinamente diferenciador no es la arquitectura dataflow, que es el discurso desde 2017, sino la alineación de tres activos que rara vez coexisten en un aspirante: una jerarquía de memoria diseñada para servir múltiples modelos agénticos, un rack llave en mano que un banco o un ministerio puede comprar de verdad, y un registro de accionistas —General Atlantic, Vista, Intel, QIA, SoftBank como cliente— que funciona a la vez como canal de distribución. El contrapeso es que SambaNova ya vivió un ciclo completo de euforia y una casi venta por 1.600 millones. Las empresas de semiconductores sí tienen segundos actos cuando la carga de trabajo cambia bajo sus pies, y la inferencia agéntica es un cambio real de carga. Pero la carga de la prueba se ha movido del chip a la cuenta de resultados: los ingresos del SN50, publicados o filtrados, serán el único dato que importe en 2027.
Implications
- Para el mercado de chips de IA: la Serie F confirma que el capital en fase tardía valora a los especialistas en inferencia como plataformas de infraestructura, no como vendedores de componentes; el alcance full-stack es el billete de entrada.
- Para los compradores de IA soberana: los racks llave en mano refrigerados por aire de unos 10–20 kW que mantienen los datos on-premises se han convertido en una categoría comprable; los despliegues de Arabia Saudí y Japón son los casos de referencia.
- Para las empresas: el despliegue de JPMorganChase da a los sectores regulados un precedente entre pares para la inferencia on-premises sin GPU, debilitando el estándar de «a nadie lo despiden por comprar GPU».
- Para los inversores: vigilen la conversión de los envíos del SN50 y cualquier publicación de ingresos hasta 2027; la marca de 11.000 millones no tiene ancla financiera pública hasta entonces.
Nota: SambaNova es una empresa privada. Las cifras de valoración son marcas post-money de las financiaciones anunciadas por la empresa (primer cierre de la Serie F, 8 de julio de 2026); los ingresos son una cifra reportada, no una publicación auditada, y las comparaciones de rendimiento de proveedores son afirmaciones de la empresa salvo benchmark independiente.
FAQ
¿Por qué SambaNova vale 11.000 millones de dólares?
Los 11.000 millones son la valoración post-money de su financiación Serie F (primer cierre de 1.000 millones, liderado por General Atlantic, anunciado el 8 de julio de 2026). Valora los ingresos futuros esperados de infraestructura de inferencia —anclados en el chip SN50, los racks llave en mano SambaStack y clientes como JPMorganChase y SoftBank— y no los ingresos actuales reportados de unos 100 millones anuales.
¿En qué se diferencia la RDU de SambaNova de una GPU?
Una GPU ejecuta las operaciones de un modelo como instrucciones planificadas en núcleos fijos. La Reconfigurable Dataflow Unit de SambaNova compila el grafo del modelo sobre una matriz espacial de unidades de cómputo y memoria, y la combina con un sistema de memoria de tres niveles (SRAM, HBM, DDR) que mantiene cientos de modelos residentes en un solo nodo y cambia entre ellos en milisegundos: un diseño orientado a la inferencia agéntica multimodelo.
¿Qué es SambaStack?
SambaStack es la plataforma de IA llave en mano de SambaNova: sistemas SambaRack (16 chips RDU, refrigerados por aire) más la pila completa de software de orquestación y servicio de modelos. Se vende como despliegue on-premises o en nube dedicada, junto a SambaCloud (inferencia por API) y SambaManaged (una oferta gestionada para operadores). Los clientes compran capacidad de inferencia terminada, no chips desnudos.
¿Cotiza SambaNova en bolsa? ¿Cuáles son los principales riesgos?
No: SambaNova sigue siendo privada, aunque su CEO ha dicho que una salida a bolsa se está considerando seriamente. Los principales riesgos son el bloqueo del ecosistema CUDA, la competencia del silicio propio de los hyperscalers y de otras startups de chips de inferencia, la intensidad de capital de un negocio de hardware que ha levantado unos 2.500 millones, y una valoración que pasó de 5.100 millones (2021) a unos 2.200 millones (principios de 2026) y a 11.000 millones (julio de 2026): una marca que requiere un rápido crecimiento de los ingresos del SN50 para validarse.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


