 VLSI Korea
V-NAND de 400 capas y un SSD de 256TB: la economía del almacenamiento en la contraofensiva NAND de Samsung
Samsung presentó la V-NAND de más de 400 capas y el SSD de 256TB más pequeño del mundo. Un +58% de densidad de bits significa un coste por GB estructuralmente menor. Descargar la caché KV a SSD en lugar de apilar más HBM ya es aritmética. La economía del almacenamiento tras el auge de la NAND.


Resumen en 30 segundos
- Conclusión: El 15 de octubre de 2026, en el GMIF2026 de Shenzhen, Samsung presentó la primera V-NAND de más de 400 capas del sector (V10) y el SSD empresarial de 256TB más pequeño del mundo (BM1773). La NAND se está redefiniendo: de "almacenamiento barato" a "capa de extensión de la memoria GPU", y el nivel de almacenamiento emerge como el segundo fondo de margen de la infraestructura de IA. (Fuente: Samsung PRNewswire, 15-10-2026)
- Cifras clave: V10 ofrece +58% de densidad de bits, +33% de velocidad de E/S y −25% de consumo frente a V9. El BM1773 abarca de 16TB a 256TB sobre QLC V9. El PM1763 es un SSD PCIe Gen6 de alto rendimiento que empezará a muestrearse en el cuarto trimestre de 2026.
- Por qué importa: Con la IA pasando del entrenamiento a la inferencia y a cargas agénticas, la caché KV está superando la memoria GPU. Descargar a SSD en lugar de apilar más HBM ya es una arquitectura — y es un cálculo de costes, no una historia.
- Lectura de inversión: observe dónde aterrizan los beneficios de la caída del coste por GB de la NAND: migran de los fabricantes de SSD a los operadores de centros de datos. Los SSD empresariales absorbieron el 48% de los bits NAND enviados en el segundo trimestre de 2026 y se espera que superen el 50% a fin de año.
Antecedentes: las tres cartas que Samsung jugó en el GMIF2026
El 15 de octubre de 2026 se celebró en Shenzhen, China, la 5.ª Cumbre de Innovación GMIF (Global Memory Innovation Forum). Organizada por la Asociación de la Industria de Memoria de Shenzhen y la Escuela de Circuitos Integrados de la Universidad de Pekín, reunió a más de 3.000 profesionales. El tema de este año: "El futuro construido sobre la memoria y el almacenamiento de IA". (Fuente)
El ponente principal fue Kevin Yoon, CVP y CTO de Samsung Memory China, con la charla "La revolución de la memoria: construyendo la base de la IA agéntica". Samsung jugó tres cartas ese día.
Primero, la primera V-NAND de más de 400 capas del sector: V10 BV-NAND. Segundo, una línea de SSD para servidor en dos frentes: el SSD empresarial de 256TB BM1773 y el SSD PCIe Gen6 PM1763. Tercero, zNAND-O, una arquitectura NAND de nueva generación para IA en el dispositivo. Samsung también recibió el premio Outstanding AI Memory and Storage Industry Leadership Award.
La tesis central de Yoon se comprime en una frase: "Cuando la caché KV supera la memoria GPU, un nivel de almacenamiento compartido independiente se vuelve inevitable".
Con el paradigma de IA pasando de generativa a agéntica, múltiples agentes colaboran en tareas complejas y se generan y reutilizan cantidades masivas de tokens. La capacidad y la reutilización de la caché KV han explotado, y la caché KV ya no cabe en la memoria GPU. Ese es el contexto de negocio de este anuncio.
Análisis de negocio en profundidad
1. La economía del bonding de 400 capas: +58% de densidad de bits es menor coste por GB
La estructura de costes de la industria NAND es simple: todo se reduce a cuántos bits se extraen de una oblea. Más capas significan más bits por área de oblea, lo que significa menor coste por GB.
La trayectoria de generaciones V-NAND de Samsung:
| Generación | Capas | Capacidad por dado | Interfaz de E/S | Notas |
|---|---|---|---|---|
| V7 | 176 | — | — | Base del SSD QLC BM1743 de 61,44TB |
| V8 | 236 | TLC de 1Tb | Toggle 5.0 (2,4 GT/s) | Récord del sector en su lanzamiento |
| V9 | 290 | TLC de 1Tb | Toggle 5.1 (3,2 GT/s) | Doble stack (2×145), −10% de consumo |
| V10 (BV-NAND) | Más de 400 | sin divulgar | — | Primera del sector con 400+ capas; +58% densidad de bits, +33% E/S, −25% consumo |
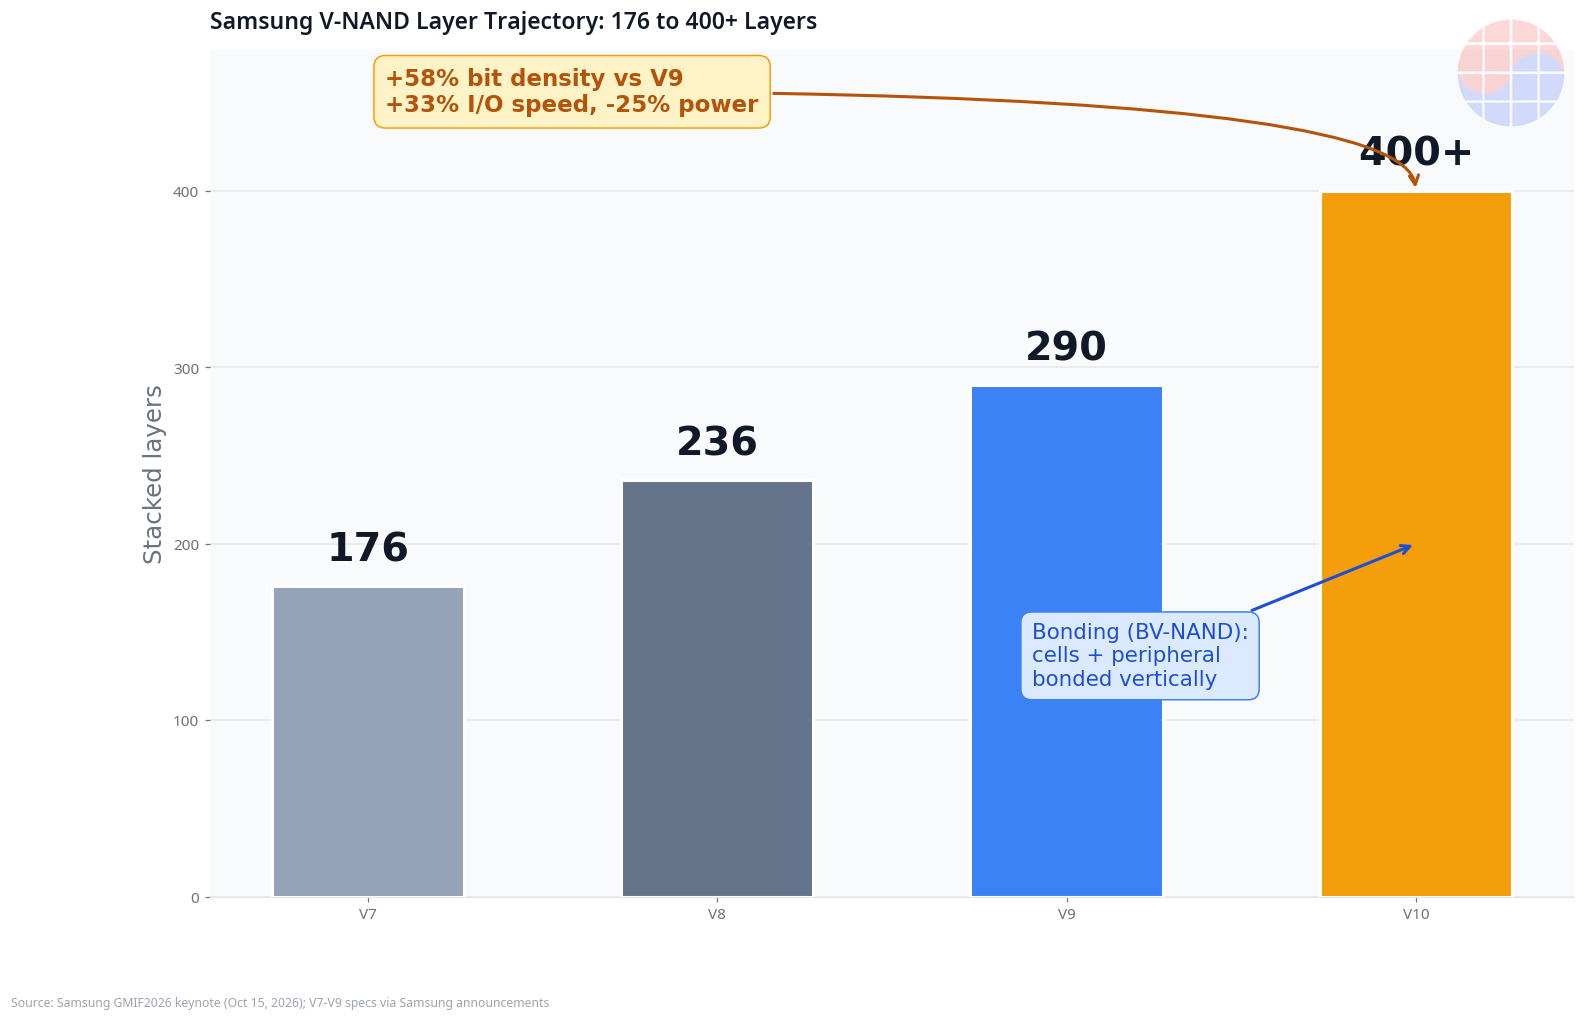
(Fuentes: Pulse/Maeil Business sobre la producción en masa de V9 · KED Global sobre V9 de 290 capas · Samsung PRNewswire, GMIF2026)
La clave de V10 es "BV-NAND": bonding V-NAND. Las matrices de celdas de memoria y los circuitos periféricos se fabrican por separado y luego se unen verticalmente. Más allá de 400 capas, el apilado en un solo proceso choca con límites físicos; el bonding se está convirtiendo en la solución estándar del sector.
Desde una óptica MBA, lo que importa no es la tecnología sino la economía. Un +58% de densidad de bits significa un 58% más de bits por oblea: una caída estructural del coste por GB. La NAND es una industria cíclica, y las caídas de coste se convierten en una de dos cosas: (a) bajar precios para ganar cuota, o (b) mantener precios para cosechar margen. Con la demanda de inferencia de IA en explosión, Samsung va por ambas: productos premium como el SSD de 256TB para capturar margen, y la ventaja de coste de V10 para capturar volumen.
2. El SSD de 256TB: qué significa realmente el posicionamiento de "el más pequeño del mundo"
La hoja de especificaciones del BM1773, según lo anunciado:
| PM1763 (rendimiento) | BM1773 (capacidad) | |
|---|---|---|
| Interfaz | PCIe Gen6 | sin divulgar (empresarial) |
| NAND | V-NAND TLC | QLC V9 |
| Rango de capacidad | sin divulgar | 16TB – 256TB |
| Posicionamiento | Mercado de rendimiento | Mercado de capacidad: "el SSD de 256TB más pequeño del mundo" |
| Calendario | Muestreo en el 4T 2026 | Anunciado |
| Carga objetivo | Almacenamiento compartido de caché KV | Almacenamiento compartido de caché KV |
(Fuente: Samsung PRNewswire, GMIF2026)
La frase de Yoon —"Con estos dos SSD lideraremos tanto el mercado de rendimiento como el de capacidad"— es una declaración de estrategia por segmentos. El PM1763 se queda con la velocidad (PCIe Gen6 + TLC + refrigeración mejorada); el BM1773, con la capacidad (QLC V9).
Considere el significado de negocio de "el más pequeño del mundo". En un centro de datos, el tamaño físico de un SSD se traduce directamente en densidad de capacidad por rack. Meter 256TB en el mismo factor de forma eleva la densidad de almacenamiento por rack y reduce el coste por metro cuadrado de centro de datos: la métrica de TCO que los hiperescaladores realmente optimizan. Para un hiperescalador, un SSD no es un componente; es espacio físico. El BM1773 apunta exactamente ahí.
La adopción de PCIe Gen6 en el PM1763 también importa. Gen6 duplica el ancho de banda por carril hasta 64GT/s frente a Gen5. En la descarga de caché KV, el cuello de botella es la interfaz, no la celda NAND. Ser el primero con un SSD de rendimiento Gen6 es una apuesta por el liderazgo del estándar de interfaz en la generación de servidores de IA.
3. El TCO de descargar la memoria GPU: un cálculo de costes, no una historia
La pregunta central de este artículo: cuando la memoria GPU se queda corta, ¿por qué descargar a SSD en lugar de apilar más HBM?
La respuesta está en la lista de precios.
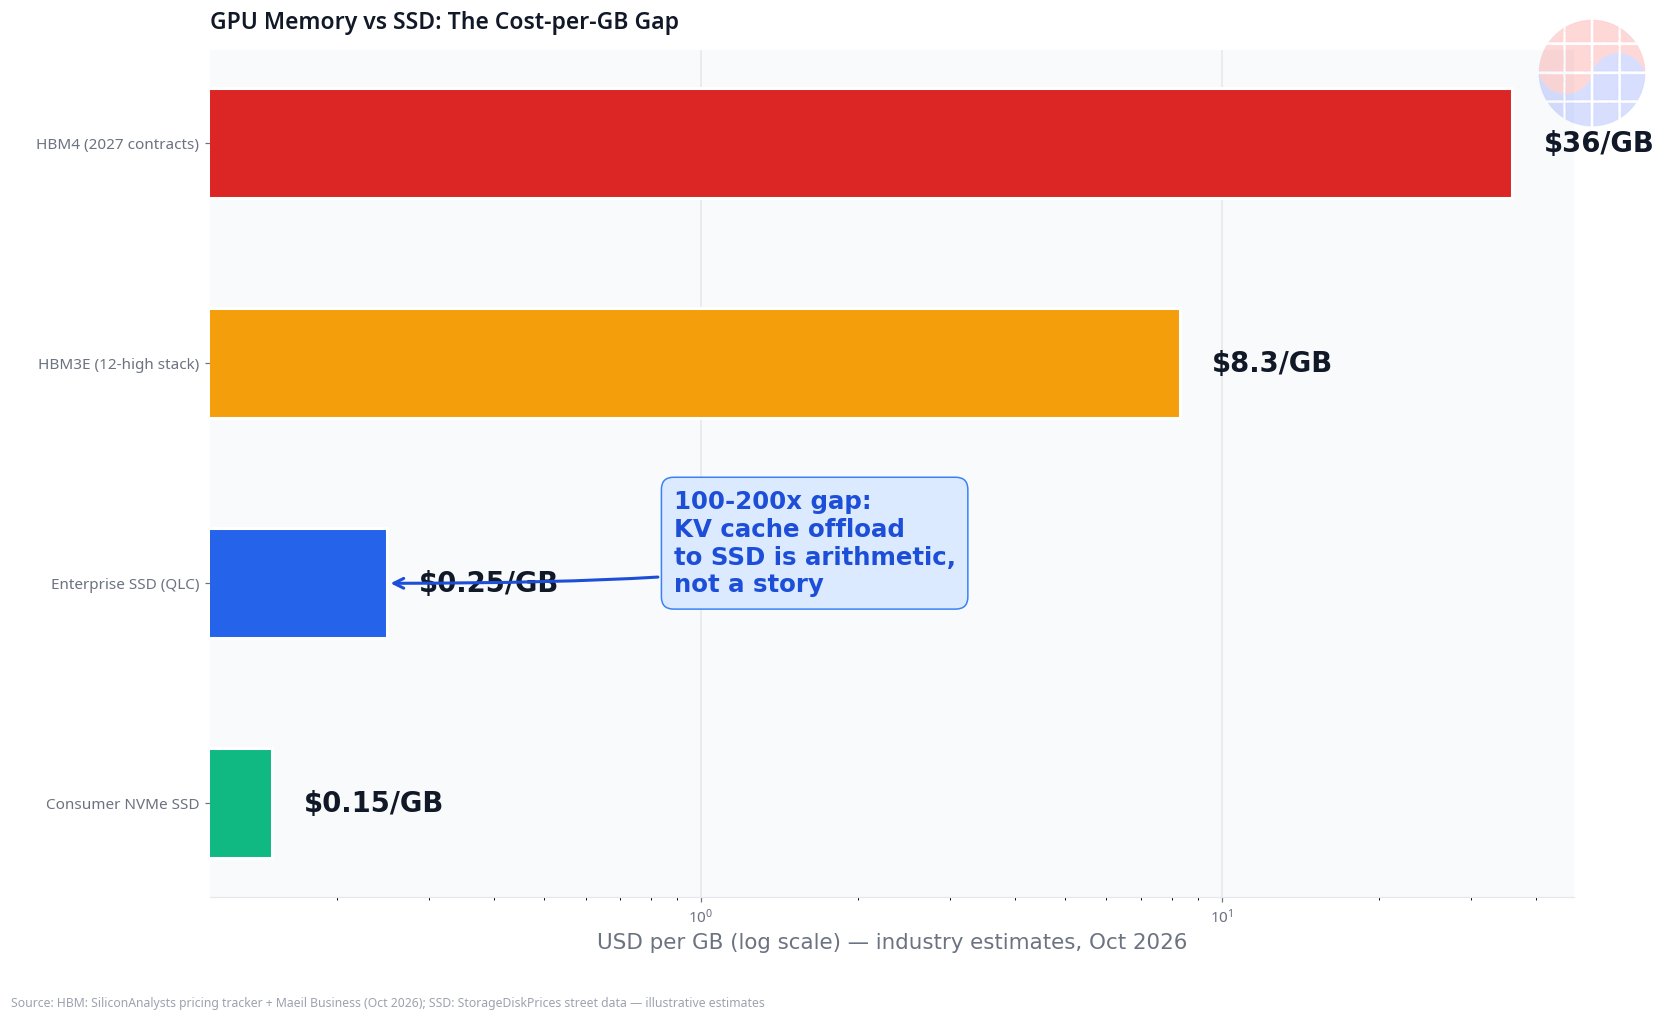
| Memoria / Almacenamiento | Coste por GB (est.) | Notas |
|---|---|---|
| HBM3E (12-high, 36GB / 288Gb por stack) | ~$8,3/GB | ~$300 por stack (estimaciones del sector, oct. 2026) |
| HBM4 (12-high, 36GB / 288Gb por stack) | ~$32/GB o más | Samsung negocia $4 y pico por Gb para contratos de 2027: 3× los ~$1,50/Gb de HBM3E |
| SSD empresarial (QLC de alta capacidad) | ~$0,15–0,35/GB | Precios de calle 2026, oferta ajustada |
| SSD NVMe de consumo | ~$0,11–0,19/GB | Precios de calle, sep. 2026 |
(Fuentes: rastreador de precios HBM de SiliconAnalysts · Maeil Business sobre la negociación de precios de HBM4 · rastreador SSD de StorageDiskPrices: todas estimaciones del sector)
Ponga HBM4 a ~$32/GB junto a un SSD empresarial a ~$0,20/GB y obtiene una brecha de coste por GB de 100–200× para la misma capacidad. La caché KV es demasiado grande para mantenerla entera en HBM y demasiado cara para recomputarla desde cero. Que los SSD ocupen el terreno intermedio es inevitable.
Quede claro: el ancho de banda y la latencia de un SSD no pueden compararse con HBM. Pero la descarga de caché KV no es para tokens "calientes", sino para contexto "tibio": contexto compartido de larga vida entre agentes, prompts de sistema y fragmentos de documentos reutilizados. No se accede a ellos con frecuencia suficiente para justificar residencia en HBM, pero recomputarlos cada vez es caro. Un SSD PCIe Gen6 es el óptimo económico para esa carga.
Eso es lo que significa "un cálculo de costes, no una historia". Compare el TCO de añadir otro stack de HBM frente a montar un nivel SSD, y este último gana por órdenes de magnitud. La línea de dos frentes BM1773/PM1763 de Samsung se sostiene sobre esa aritmética.
4. zNAND-O: una cuña en la jerarquía de memoria de la IA en el borde
Fácilmente eclipsada por la historia del centro de datos, zNAND-O puede ser la carta más estratégica que Samsung jugó en el GMIF2026.
- Qué es: una arquitectura NAND de nueva generación para IA en el dispositivo, en desarrollo en versiones de 4 y 8 capas.
- Estructura: co-empaquetada junto a la MPU, conectada mediante la interfaz UCIe.
- Especificaciones: 10× la densidad de bits de la DRAM estándar; 7× el ancho de banda de lectura y la eficiencia energética de lectura de la flash NAND.
- Simulación: en una simulación con el modelo Kimi K2-1T de Moonshot AI, una arquitectura optimizada para NPU con zNAND-O redujo el coste de memoria a una cuarta parte a igual rendimiento y permitió un modelo casi 2× mayor.
(Fuente: Samsung PRNewswire, GMIF2026)
Desde una óptica MBA, zNAND-O es un ataque a la propia jerarquía de memoria. Se espera que los modelos de IA superen el billón de parámetros en 2030; mantener todos los pesos en DRAM bajo la UMA tradicional haría explotar los costes en el dispositivo. zNAND-O no es "DRAM más barata": es un intento de definir una nueva capa junto al procesador.
La elección de la interfaz UCIe es reveladora. UCIe es el estándar abierto de interconexión de chiplets, neutral respecto al proveedor. Elegir UCIe en lugar de un bus propietario señala la ambición de convertir zNAND-O en una capa estándar del sector, no en una función exclusiva de los AP de Samsung. Quien define la capa define el margen, como demostró HBM.
5. Estructura del mercado: los SSD empresariales acaban de comerse la mitad de la demanda NAND
Los números cuentan la historia estructural.
| Métrica | Cifra | Periodo / Fuente |
|---|---|---|
| Cuota de ingresos NAND de Samsung | 29,3% (#1) | 2T 2026, estimaciones del sector (BusinessKorea) |
| Cuota de ingresos NAND de Samsung | 29% (#1) | 1T 2026, estimaciones del sector (SamMobile) |
| Ingresos globales NAND | $46.000M (3,5× interanual) | 1T 2026: superó los ingresos de todo 2023 (SamMobile) |
| Cuota de SSD empresariales en bits NAND | 48% (frente al 26% un año antes) | 2T 2026; se espera que supere el 50% a fin de año (Pulse/Maeil Business) |
| Cuota de envíos de YMTC | 14% (entró al top 3 mundial) | 2T 2026, superando a Kioxia por primera vez (Pulse/Maeil Business) |
El cambio estructural es inequívoco. Con las cargas de IA migrando del entrenamiento a la inferencia, los SSD empresariales absorben ya casi la mitad de todos los bits NAND. La oferta de consumo se ha tensado y los ASP de consumo marcaron máximos históricos. Los ingresos del sector NAND se multiplicaron por 3,5 en un año.
El panorama competitivo también se agita. Samsung, al priorizar la DRAM de mayor margen, vio caer su cuota de envíos NAND al 25% (base de envíos), mientras SK hynix se apoyó en los SSD empresariales QLC de su filial Solidigm (+40% trimestral en bits enviados) hasta el 22%. La china YMTC, produciendo en masa NAND 3D de 267 capas y desarrollando tecnología de más de 300 capas, entró por primera vez al top 3 mundial.
Los anuncios de Samsung en el GMIF2026 son un contraataque en este campo de batalla: la estructura de costes de V10 + el liderazgo en capacidad del BM1773 + el liderazgo en rendimiento del PM1763, con el objetivo de recuperar el mercado premium de SSD empresariales.
Chase's Take
Mientras HBM acapara los titulares, la verdadera migración de márgenes está ocurriendo en el nivel de almacenamiento.
Primero, la NAND se está redefiniendo. Durante una década, la NAND fue "el almacenamiento más barato por GB". Samsung la está reposicionando ahora como "la capa de extensión para la memoria GPU que no puede contener la caché KV". Redefinir la categoría es redefinir el margen: el mismo bit tiene un precio distinto vendido como expansión de memoria que vendido como almacenamiento.
Segundo, el bonding de 400 capas es una declaración de competitividad en costes, no una carrera tecnológica. Un +58% de densidad de bits termina significando menor coste por GB, y menor coste por GB es poder de fijación de precios. Con YMTC persiguiendo en las 300+ capas, que Samsung abra la era de las 400 capas vía bonding convierte una "brecha de capas" en una "brecha de costes". En las negociaciones de precios NAND, el número de capas es poder de negociación.
Tercero, zNAND-O es la apuesta mayor a largo plazo. El BM1773 y el PM1763 se convierten en ingresos en 1–2 años, pero zNAND-O intenta cambiar la propia jerarquía de memoria. Elegir UCIe, una interfaz abierta, significa construir un ecosistema, y quien construye el ecosistema cosecha el estándar. Podría convertirse en la llave del coste en el dispositivo en la era del billón de parámetros de 2030, con la salvedad de que aún está en desarrollo.
Cuarto, el riesgo es la oferta. Con los SSD empresariales absorbiendo la mitad de los bits NAND, la oferta de consumo se ha tensado y la propia estrategia de Samsung de priorizar DRAM limita su capacidad NAND. Si la ventaja de coste de V10 no se traduce en volumen real enviado, el contraataque queda en un anuncio de especificaciones. El muestreo del PM1763 en el 4T 2026 y la rampa de producción de V10 son los puntos de verificación.
Implicaciones
Para inversores - Los beneficios de la caída del coste por GB de la NAND migran de los fabricantes de SSD a los operadores de centros de datos (hiperescaladores). Un menor coste por GB reduce el TCO de los SSD de alta capacidad y amplía los presupuestos de almacenamiento de la infraestructura de IA. El beneficiario final es quien compra el nivel de almacenamiento. - La premiumización del SSD empresarial es estructural. En un mercado donde más de la mitad de los bits NAND van a servidores, la NAND de consumo enfrenta una oferta ajustada sostenida y ASP al alza. Observe las estructuras de margen de los proveedores con alta mezcla de SSD empresarial. - La brecha de más de 100× entre el precio de HBM (HBM4 negociado a $4 y pico por Gb) y el de SSD respalda la lógica económica de las arquitecturas de descarga de caché KV. El ecosistema de expansión de memoria basado en CXL y PCIe Gen6 merece seguimiento.
Para directivos - La estrategia de aprovisionamiento de memoria debe ampliarse de "asegurar HBM" a "diseñar la jerarquía de memoria". En la pila de cuatro niveles —HBM + CXL + SSD de rendimiento + SSD de capacidad—, la colocación óptima por carga de trabajo con criterio TCO se convierte en competitividad de infraestructura. - Si construye productos de IA en el borde, siga la aparición de capas de memoria basadas en UCIe como zNAND-O. El punto en que cambie la economía de los modelos en el dispositivo marcará la inflexión de su hoja de ruta. - En la selección de proveedores NAND, la "hoja de ruta de capas" es la "hoja de ruta de costes". La velocidad de rampa de la generación de bonding de 400 capas decidirá el poder de negociación de precios NAND en 2027–2028.
FAQ
P1. ¿Por qué importan las más de 400 capas de V10 V-NAND?
El coste NAND lo determinan los bits por oblea. Con más de 400 capas y un 58% más de densidad de bits que la generación anterior, la misma oblea produce un 58% más de bits: una caída estructural del coste por GB. Esa es la fuente del poder de precios y del margen. Samsung lo logró con bonding (BV-NAND): fabricar por separado celdas y circuitos periféricos y unirlos verticalmente. (Fuente)
P2. ¿Quién compra un SSD de 256TB (BM1773) y por qué?
Los centros de datos de IA (hiperescaladores). En la era de la IA agéntica, la caché KV ha superado la memoria GPU y un nivel de almacenamiento compartido independiente se ha vuelto inevitable. El BM1773 es una línea de capacidad sobre QLC V9 de 16TB a 256TB, presentada como "el SSD de 256TB más pequeño del mundo". Menor tamaño físico significa mayor densidad de capacidad por rack y menor TCO del centro de datos. (Fuente)
P3. ¿Cuál es la diferencia entre el PM1763 y el BM1773?
El PM1763 es el buque insignia de rendimiento con interfaz PCIe Gen6 (TLC V-NAND, refrigeración mejorada, muestreo en el 4T 2026); el BM1773 es el buque insignia de capacidad sobre QLC V9 (16TB–256TB). Samsung declaró una estrategia de dos frentes para "liderar tanto el mercado de rendimiento como el de capacidad". Ambos apuntan al almacenamiento compartido de caché KV. (Fuente)
P4. ¿En qué se diferencia zNAND-O de un SSD convencional?
zNAND-O no es un SSD: es una arquitectura NAND para una capa de memoria co-empaquetada junto al procesador (MPU). Conectada vía UCIe, ofrece 10× la densidad de bits de la DRAM estándar y 7× el ancho de banda de lectura y la eficiencia energética de lectura de la flash NAND. Apunta a la IA en el dispositivo y al problema del coste de memoria en el dispositivo en la era del billón de parámetros hacia 2030. Las versiones de 4 y 8 capas están en desarrollo. (Fuente)
Este artículo es un análisis basado en comunicados públicos y estimaciones del sector, no una recomendación de inversión. Las cifras reflejan los anuncios a octubre de 2026 y están sujetas a las condiciones del mercado.


