 VLSI Korea
La apuesta de Samsung en fotónica de silicio: quién define la capa óptica de I/O
Un directivo de Samsung confirmó que estudia adquirir empresas de fotónica de silicio, con fabricación de chips fotónicos desde el próximo año para desafiar al COUPE de TSMC. El próximo cuello de botella del chip de IA no es el cómputo sino la I/O entre chips.


Resumen en 30 segundos
- Un alto directivo de Samsung dijo que la compañía está considerando adquisiciones de empresas de fotónica de silicio (octubre de 2026, vía MTN). El plan: empezar a fabricar chips fotónicos (photonic ICs) el próximo año en obleas de 300 mm, combinando procesos de foundry, memoria y encapsulado avanzado para desafiar la plataforma COUPE de TSMC. Source
- El próximo cuello de botella del chip de IA no es el cómputo, sino la conexión entre chips (I/O). Quien defina la capa óptica de I/O capturará los márgenes del chip de IA de la próxima década.
- TSMC ya define la arquitectura con COUPE. Los switches fotónicos Quantum-X/Spectrum-X de NVIDIA y los switches Tomahawk 6 de Broadcom funcionan sobre ella.
- Se estima que el mercado de CPO crecerá de 46 millones de USD en 2024 a 8.100 millones en 2030 (137% CAGR), superando los 20.000 millones en 2036.
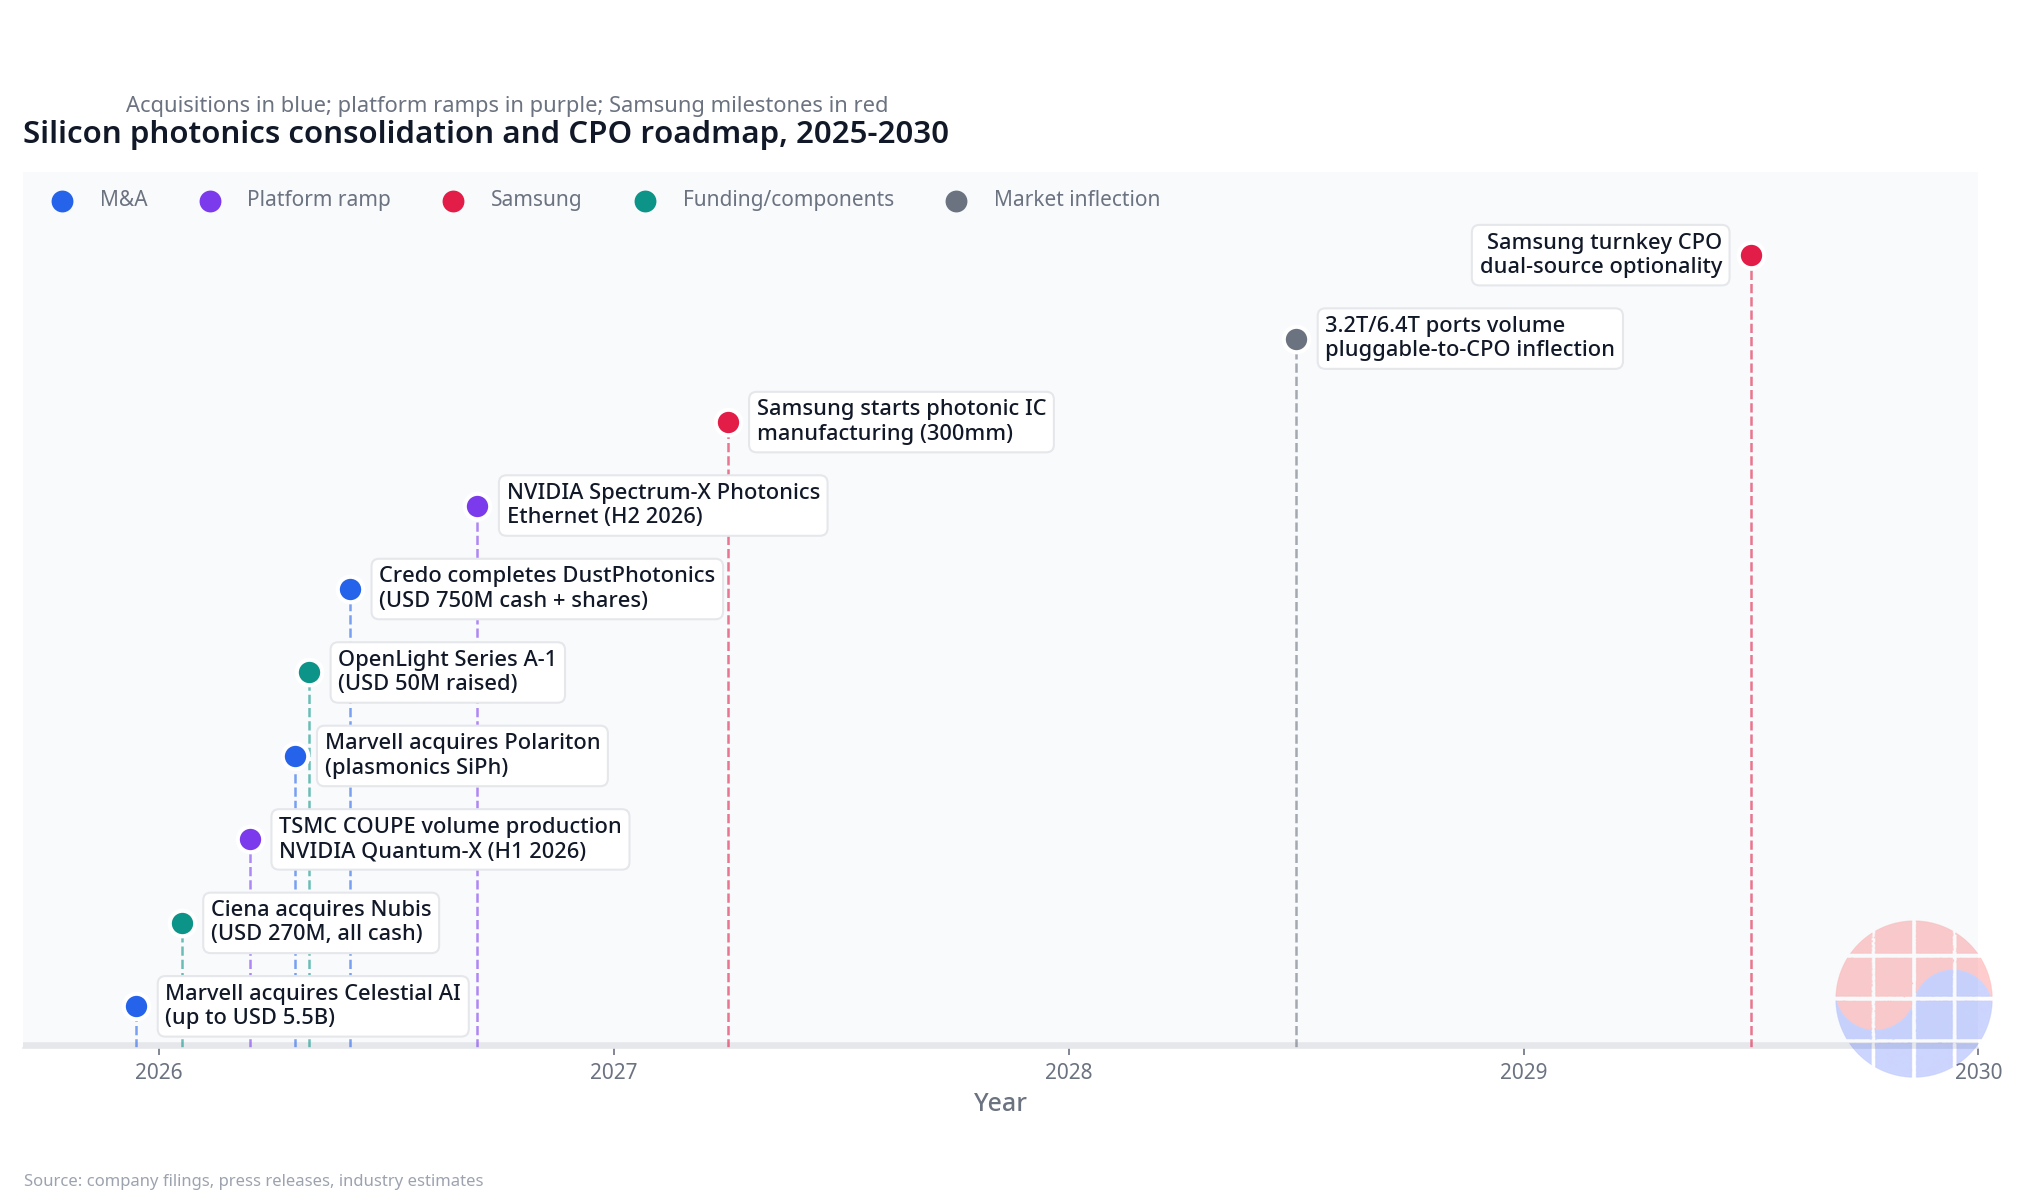
- Las fusiones y adquisiciones ya están al rojo vivo: Marvell pagó hasta 5.500 millones de USD por Celestial AI; Credo pagó 750 millones por DustPhotonics.
- La lectura clave: TSMC define la arquitectura; Samsung intenta comprar tiempo con adquisiciones. El valor del CPO llave en mano de Samsung en 2029 no es la cuota, sino la opcionalidad de doble fuente.
Contexto: por qué la luz, por qué ahora
El cobre dentro del centro de datos tocó su límite físico en 2026. Cada GPU necesita 800 Gb/s de ancho de banda saliente — pronto 1,6 Tb/s. La óptica conectable actual consume 12–15 W por puerto; para un clúster de 100.000 GPU, solo la óptica conectable consume 10–15 MW, el 10–15% de todo el presupuesto eléctrico del centro de datos. La interconexión de cobre pierde integridad de señal por encima de 200 Gbps por carril.
La respuesta es CPO (óptica co-empaquetada): colocar el motor óptico dentro del mismo encapsulado que el switch o el ASIC de GPU, en lugar de llevar señales por cobre hasta un módulo conectable en el panel frontal. CPO reduce la potencia del puerto 800G de 15 W a 5,4 W (−65%) y la potencia total de red en 3,5x. Es la única respuesta realista a la restricción física de los clústeres de IA de 2026–2027.
En este contexto, un alto directivo de Samsung Electronics dijo a MTN en octubre de 2026 que Samsung está considerando adquisiciones de empresas de fotónica de silicio. El plan es concreto: entrar al mercado de photonic IC el próximo año con procesos de oblea de 12 pulgadas (300 mm), apuntando a fabricantes de módulos ópticos como Coherent y Lumentum como clientes, junto a fabless que diseñan photonic ICs. Empezar vendiendo obleas; expandirse a combinar ICs eléctricos con photonic ICs y empaquetado óptico. Source
Lo importante aquí no es el anuncio de entrada, sino la admisión de retraso. MTN informa que la hoja de ruta de TSMC va uno o dos años por delante de la de Samsung. Samsung está validando su tecnología óptica con un "cliente alfa".
Análisis de negocio
Tamaño del mercado: de 46M a 8.100M de USD
La curva de crecimiento de CPO es de las más pronunciadas en la historia de los semiconductores.
| Año | Mercado CPO (est.) | Nota |
|---|---|---|
| 2024 | 46 M USD | Etapa de laboratorio y piloto |
| 2030 | 8.100 M USD | 137% CAGR |
| 2036 | 20.000 M+ USD | 37% CAGR, 2026–2036 |
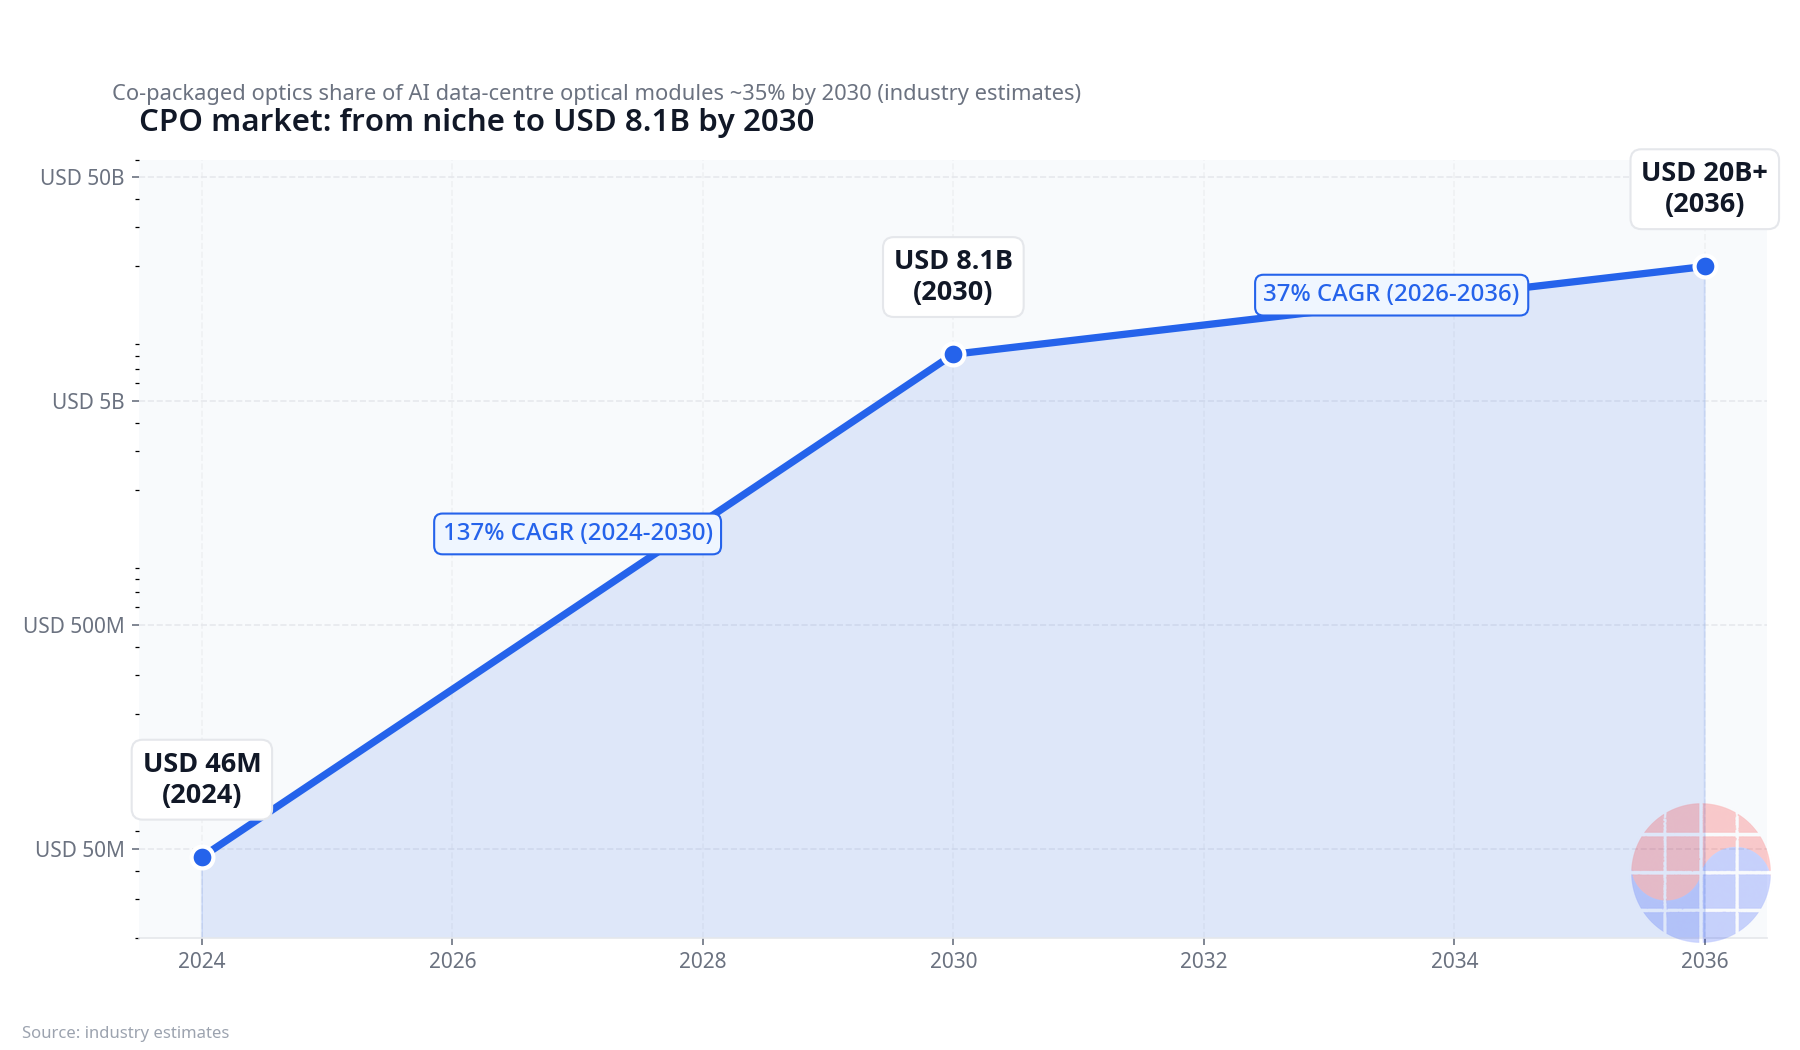
Source: estimaciones de la industria
Para 2030, se espera que cerca del 35% de los módulos ópticos de centros de datos de IA sean CPO. Las compras anuales de CPO de los hiperescaladores se estiman en 2.000–4.000 M USD en 2026–2028. Esto no es un "futuro posible": las órdenes de compra ya circulan.
Posicionamiento competitivo: quien define la arquitectura se queda con el margen
COUPE (Compact Universal Photonic Engine) de TSMC está cerca de ser el estándar de facto del ecosistema CPO. Entró en producción en volumen en 2026 y sostiene los switches Quantum-X InfiniBand de NVIDIA (1S 2026, 115 Tb/s por switch) y los switches Spectrum-X Photonics Ethernet (2S 2026). El Tomahawk 6-Davisson de Broadcom (102,4 Tb/s) también corre sobre COUPE. El modulador Micro Ring diseñado conjuntamente por NVIDIA y TSMC entrega 200 Gbps PAM4 por longitud de onda — el mayor ancho de banda monocanal de la industria.
El significado de negocio es claro. TSMC ha ocupado la posición de "definidor de arquitectura" en CPO, como hizo con CoWoS. Quien define la arquitectura obtiene las reglas de diseño, la ruta de empaquetado y la cadena de suministro apilada encima — y el poder de fijar precios le sigue. En encapsulado avanzado, TSMC tiene el 72,5% frente al 5,9% de Samsung, según cifras citadas por MTN: una muestra de lo estrecho que es el asiento del rezagado. (Son cifras citadas por MTN, no estadísticas auditadas de forma independiente.)
| TSMC (COUPE) | Samsung Foundry | |
|---|---|---|
| Volumen | 2026 (en rampa) | Fabricación de chips fotónicos prevista 2027 |
| Productos ancla | NVIDIA Quantum-X/Spectrum-X, Broadcom Tomahawk 6 | Validación con cliente alfa; apunta a Coherent, Lumentum |
| Vínculo de empaquetado | Unión híbrida SoIC-X + ruta CoWoS | Combinación con encapsulado avanzado planeada |
| CPO llave en mano | — | 2029 |
| Cuota de encapsulado avanzado (MTN) | 72,5% | 5,9% |
Samsung no llega con las manos vacías. Su PDK de fotónica de silicio está completo, tiene plataforma de 300 mm y hay reportes de que ganó una gran orden de módulos ópticos. Si la hoja de ruta de CPO llave en mano de 2029 se materializa, Samsung se convierte en la única alternativa a TSMC. El valor de esa "alternativa" es el tema de la siguiente sección.
Estructura de costos: por qué pagar 750M USD por un PIC
La ola de M&A de fotónica de silicio de 2026 muestra hacia dónde fluye el dinero.
| Fecha | Operación | Valor | Significado |
|---|---|---|---|
| Dic 2025 | Marvell → Celestial AI | Hasta 5.500 M USD | Mayor salida de una startup de fotónica de silicio |
| Ene 2026 | Ciena → Nubis Communications | 270 M USD (todo en efectivo) | Motores ópticos CPO/NPO |
| Abr 2026 | Marvell → Polariton Technologies | No divulgado | Modulación plasmónica para 3,2T+ |
| Abr 2026 | OpenLight Serie A-1 | 50 M USD (84 M total) | PDK abierto de fotónica de silicio, 25+ usuarios |
| May 2026 | Credo → DustPhotonics | 750 M USD en efectivo + acciones | PIC SiPh interno, integración vertical |
[Sources: anuncios de las compañías — Marvell, Zacks, Photonics Spectra, OpenLight]
La adquisición de DustPhotonics por Credo es el caso de manual. Credo diseñaba SerDes y DSPs — el cerebro de los transceptores ópticos — pero compraba a terceros el PIC de fotónica de silicio, el chip que convierte electricidad en luz. Comprar DustPhotonics completó la pila: cable de cobre → DSP → PIC → integración de sistema. La justificación declarada tuvo tres partes: reducir la dependencia de suministro externo, acelerar el desarrollo y mejorar la estructura de costos en volumen. El juicio: en la era CPO, el poder de fijar precios pertenece a quien posee el motor óptico.
Marvell sigue la misma gramática. Celestial AI (hasta 5.500 M USD) compró la visión de Photonic Fabric; Polariton (modulación basada en plasmónica) compró innovación a nivel de dispositivo para la era 3,2T. La plasmónica permite enlaces ópticos paralelos más densos y de energía ultrabaja frente a la fotónica de silicio convencional.
La capa del láser es una oligarquía aparte. En la arquitectura CPO, el motor óptico no puede generar luz por sí mismo: necesita una fuente de luz externa que inyecte luz continua. El suministro global de láseres de alta potencia que operan a 70–85 °C junto al paquete de GPU es efectivamente un duopolio Lumentum + Coherent. Por eso NVIDIA tomó 2.000 M USD de participación estratégica en cada una, más compromisos de compra multimillonarios: 4.000 M USD en total, la mayor apuesta dirigida de NVIDIA en un solo nodo de la cadena de suministro.
Opciones estratégicas: qué puede comprar Samsung — y qué debe comprar
Las opciones de Samsung caen en tres cubos.
Primero, activos de diseño PIC. Los 750 M USD de Credo por DustPhotonics son la lista de precios. Samsung tiene el PDK y la plataforma de 300 mm, pero una cartera de diseños PIC probada y tracción de clientes hay que comprarlas para ahorrar tiempo. La prima de adquisición es el precio del tiempo.
Segundo, capacidad de láser y fuente de luz. Los láseres de alta potencia de clase Lumentum/Coherent rara vez salen a la venta. La jugada de Samsung es atarlos como clientes de foundry. Vincular a Coherent y Lumentum como clientes abre una grieta en la cadena de suministro centrada en TSMC.
Tercero, integración de empaquetado. El verdadero diferenciador de Samsung es la combinación vertical de foundry + memoria + encapsulado avanzado. CPO solo funciona cuando los ICs electrónicos, los ICs fotónicos, el empaquetado avanzado, los láseres externos y el acoplamiento de fibra se mueven como un solo cuerpo. Ninguna capa gana sola; gana el integrador entre capas. La integración vertical tipo IDM es una de las pocas fortalezas estructurales de Samsung.
Los riesgos son igual de claros. En HBM, Samsung tardó en responder a la demanda de IA y cedió cuota. El patrón de "llegar tarde y pagar caro" podría repetirse en fotónica de silicio. Samsung también debe elegir si orienta los activos adquiridos hacia la compatibilidad con el ecosistema COUPE de TSMC (comercialización más rápida) o hacia un estándar propio (diferenciación); ambas cuestan dinero.
La lectura de Chase
Esta historia no es "Samsung fabrica chips ópticos". Es "la guerra por la propiedad de la capa óptica de I/O ha entrado en fase de M&A".
Repasemos cómo se repartieron los márgenes del chip de IA en la última década. NVIDIA definió la capa de cómputo, el trío de HBM definió la capa de memoria, TSMC definió la capa de empaquetado. El definidor de cada capa capturó la mayor parte del margen de esa capa. La cuarta capa que se abre ahora es la I/O óptica. TSMC ya tomó asiento con COUPE; NVIDIA con Quantum-X/Spectrum-X y 4.000 M USD de inversión en la cadena de suministro. La revisión de adquisiciones de Samsung es una declaración de que tomará asiento, aunque sea tarde.
Observen el número 2029. El objetivo de CPO llave en mano de Samsung coincide con la maduración del mercado. Tras la rampa en volumen de puertos 3,2T/6,4T en 2028 y el punto de inflexión de conectable a CPO, los hiperescaladores exigirán doble fuente. Nadie aceptará el riesgo geopolítico y de cadena de suministro de una sola foundry (TSMC). El CPO llave en mano de Samsung en 2029 no es un juego de cuota: es un juego de opción de doble fuente. El valor de una opción escala con la volatilidad (riesgo de cadena de suministro), no con el subyacente (cuota). Cuanto mayor el riesgo geopolítico, más vale la opción de Samsung.
Para los inversores, separen los marcos de valuación. Las empresas que internalizan el motor óptico (la cohorte Credo/Marvell/Ciena) y los fabricantes de módulos conectables viven bajo el mismo tema "óptico" pero son acciones distintas. Las primeras comen el margen de la capa de definición de arquitectura; las segundas comen el flujo de caja de la capa de volumen. Mezclar los dos marcos fija mal el múltiplo.
Finalmente, la economía de la prima de M&A. DustPhotonics levantó una Serie B de 24 M USD en 2024. El precio de adquisición de 750 M USD+ es más de 30x el capital levantado. ¿Una burbuja? Si el mercado CPO llega a 8.100 M USD en 2030 y la capa de PIC SiPh vale varios miles de millones, internalizar el PIC es comprar poder de fijar precios. La prima parece cara, pero bajo la lente de la propiedad de la capa puede ser racional. Lo que Samsung pague ahora debe juzgarse con la misma vara. El objetivo no es comprar barato: es comprar la capa.
Implicaciones
- Samsung: los activos de diseño PIC son el objetivo de adquisición prioritario. Atar a Coherent y Lumentum como clientes de foundry es la palanca contra TSMC. El valor del CPO llave en mano de 2029 es opcionalidad de doble fuente, no cuota.
- TSMC: COUPE es CoWoS repetido. Como definidor de arquitectura, absorbe la mayor parte del volumen CPO de 2026–2028. El riesgo es la concentración en una sola fuente y la geopolítica.
- NVIDIA / Broadcom: el duopolio de la capa de sistema. NVIDIA sella el upstream con 4.000 M USD de inversión en la cadena de suministro; Broadcom es la opción por defecto del campo no-NVIDIA (Tomahawk 6 en volumen).
- Inversores: valúen a los internalizadores del motor óptico y a los fabricantes de módulos conectables con marcos separados. Validen CPO en la línea de tiempo: ingresos en 2026 → escala en 2027 → inflexión de reemplazo en 2028.
- A observar: el anuncio del objetivo de adquisición de Samsung (precio, activos), si la fabricación de chips fotónicos arranca en 2027, y la penetración de CPO en la rampa de puertos 3,2T de 2028.
FAQ
¿Por qué Samsung considera adquirir empresas de fotónica de silicio?
Para desafiar la plataforma COUPE de TSMC combinando procesos de foundry, memoria y encapsulado avanzado. Un alto directivo de Samsung reveló la revisión de adquisiciones en una entrevista con MTN en octubre de 2026, con fabricación de photonic IC en obleas de 300 mm prevista para el próximo año. Con la hoja de ruta de TSMC uno o dos años por delante, el M&A es una estrategia para comprar tiempo. Source
¿Qué tamaño tiene el mercado de CPO?
Las estimaciones de la industria sitúan el mercado CPO en 46 M USD en 2024 creciendo a 8.100 M USD en 2030 (137% CAGR), superando los 20.000 M USD en 2036. Se espera que cerca del 35% de los módulos ópticos de centros de datos de IA sean CPO para 2030. Source
¿En qué difieren COUPE de TSMC y los planes de Samsung?
COUPE de TSMC está en producción en volumen en 2026 y sostiene NVIDIA Quantum-X/Spectrum-X y Broadcom Tomahawk 6. Samsung apunta a fabricación de chips fotónicos en 2027 y CPO llave en mano en 2029, validando tecnología con un cliente alfa. La brecha se estima en uno o dos años.
¿Por qué Credo pagó 750 M USD por DustPhotonics?
Para completar la pila de conectividad óptica internalizando los PIC de fotónica de silicio junto a sus SerDes y DSPs. Los objetivos: reducir la dependencia de suministro externo, acelerar los ciclos de desarrollo y mejorar la estructura de costos en volumen; una apuesta a que el poder de fijar precios de la era CPO pertenece a quien posee el motor óptico. Source
Descargo: este artículo resume reportes públicos y estimaciones de la industria al 18 de octubre de 2026 y no es asesoría de inversión. Las cifras de mercado son estimaciones que varían por fuente; los detalles de M&A y hojas de ruta se basan en anuncios de las compañías y cobertura de prensa.


