 VLSI Korea
Synthara a fondo: ComputeRAM, la SRAM que computa, la promesa de 100x y la realidad de 16 millones
Synthara vende una macro SRAM que computa: computación digital en memoria dentro de una SRAM intercambiable, una promesa de 100x basada en simulación, Bosch como único cliente con nombre y solo unos 16 millones captados frente a rivales con 450.


Conclusión primero
- Synthara no vende chips. Vende una macro SRAM. ComputeRAM, de la startup de Zúrich, es una macro intercambiable con la misma interfaz que una SRAM convencional, salvo que la lógica de cómputo digital está fusionada al arreglo de memoria para que las operaciones matriciales se ejecuten donde ya están los datos. La apuesta es eliminar el movimiento de datos, el mayor coste energético de la arquitectura von Neumann.
- El diferenciador es la palabra «digital». Mientras Mythic e IBM computan dentro de la física de la celda de memoria (CIM analógica), Synthara no toca la celda estándar del fabricante. El precio es un 5 a 10 por ciento más de área en lógica periférica (según la empresa); la recompensa, que la migración y la verificación sigan un flujo digital ordinario.
- Cada cifra titular es una afirmación de la empresa. Hasta 139x de velocidad y 158x de eficiencia energética frente a un Cortex-M0 con SRAM convencional proceden de materiales de la empresa y de simulación post-síntesis, no de mediciones independientes en silicio de producción. El chip de prueba se fabricó en GlobalFoundries 22FDX, y Bosch, revelado como cliente temprano en 2023, sigue siendo en la práctica el único cliente con nombre.
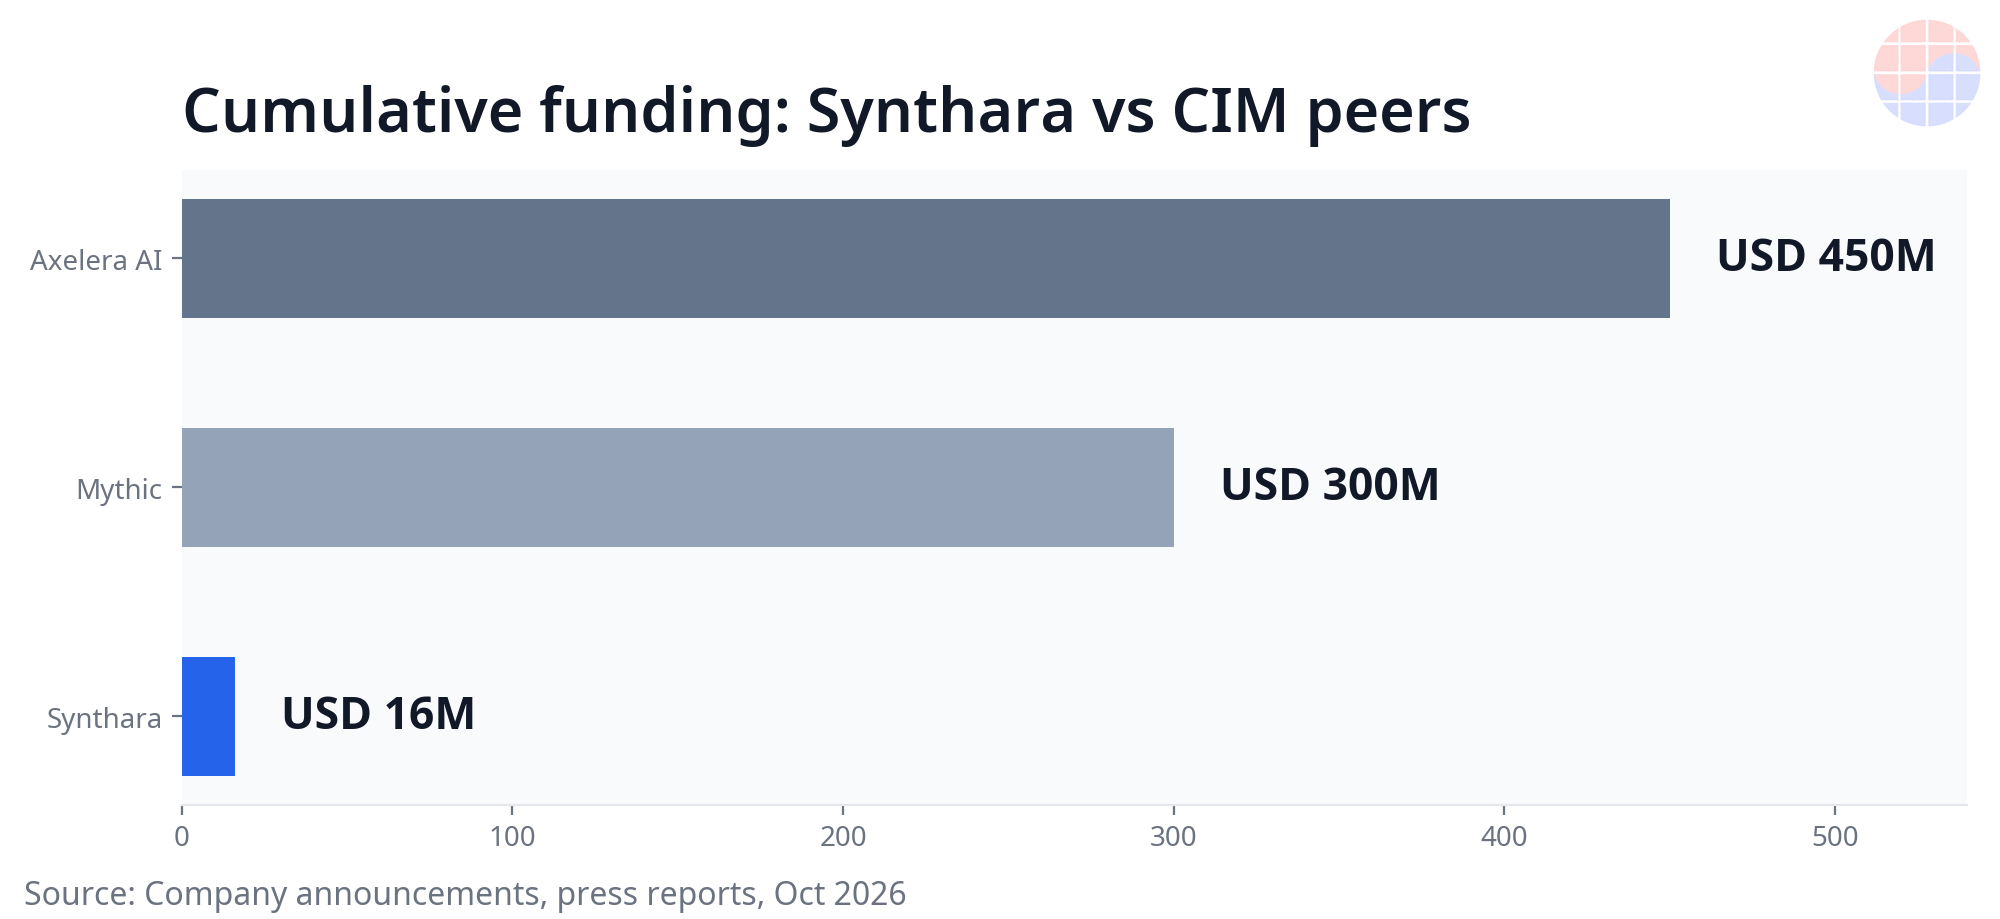
- El balance es el más delgado de su grupo. La financiación acumulada se estima en unos 16 millones de dólares, sin nueva ronda confirmada desde la de junio de 2024, de 11 millones (5,5 de capital y 5,9 de subvenciones). Axelera AI ha captado 450 millones acumulados; Mythic ha consumido unos 300 millones. El equipo ronda las 20 personas.
- Veredicto: la dirección técnica es correcta y la cuña de entrada es inteligente, pero el destino de esta empresa depende menos del capital que de un único design win en un gran fabricante de MCU, y de tener caja cuando ese contrato se convierta en regalías.
Ficha de la empresa
| Elemento | Detalle |
|---|---|
| Fundación | 2019, Zúrich, Suiza (spin-off del Institute of Neuroinformatics, ETH Zúrich y Universidad de Zúrich) |
| Fundadores | Manu V Nair (CEO) y Alessandro Aimar (CTO); la empresa nace de su investigación doctoral |
| Trayectoria de Nair | Diseño de chips en Analog Devices y Apical Imaging, MPhil en Manchester, doctorado en computación neuromórfica |
| Trayectoria de Aimar | Verificación y arquitectura de GPU PowerVR en Imagination Technologies desde 2014, doctorado en computación de IA eficiente |
| Producto | ComputeRAM: macro IP de computación en memoria basada en SRAM, más SDK |
| Silicio | Chip de prueba en GlobalFoundries 22FDX (macro de 18 kB; se informó de un demostrador de 2x2 mm). Compilador de memoria y variantes FinFET en desarrollo, según la empresa |
| Equipo | Unas 20 personas (según información de junio de 2024) |
| Financiación acumulada | Estimada en unos 16 millones de dólares; la empresa nunca publicó una cifra oficial |
| Ingresos | No divulgados; se cree que aún no hay regalías |
| Nombres destacados | Asesor Hermann Hauser (cofundador de Arm); presidente Sean Mitchell (cofundador de Movidius), según prensa de 2023 |
Historia fundacional: la decisión antianalógica de un laboratorio neuromórfico
Synthara empieza en enero de 2016, cuando Nair y Aimar comenzaron sus doctorados en el Institute of Neuroinformatics el mismo día. Ambos eran ingenieros de chips que habían vuelto a la academia persiguiendo la IA y la computación eficiente. La disciplina del instituto es la computación neuromórfica. Sin embargo, la decisión que definió a Synthara en 2019 fue contra la línea ortodoxa del laboratorio.
La CIM analógica tiene una física seductora: las corrientes dentro del arreglo ejecutan multiplicaciones y acumulaciones casi gratis, al menos en el papel. La factura llega en fabricación y verificación: los bloques analógicos hay que recaracterizarlos en cada nodo de proceso, y la calibración frente a temperatura, voltaje y variación acompaña al producto toda su vida. El argumento de Nair es directo: la industria no quiere analógico. Los fabricantes de MCU quieren una macro que encaje en su flujo digital probado, y la mayor parte del premio de eficiencia viene simplemente de acortar la distancia que recorren los datos. Esa es la apuesta de Synthara.
También es un producto del ecosistema de Zúrich: investigación de ETH y la Universidad de Zúrich, subvenciones de Innosuisse y Swiss Accelerator, y aceleradoras globales como Silicon Catalyst e Intel Ignite. En 2023 ganó el ZKB Pionierpreis Technopark, el premio suizo de referencia para startups de tecnología profunda (100.000 francos). Pero Zúrich es fuerte en talento y subvenciones, y débil en capital tardío y clientes fabless ancla. Esa asimetría se ve directamente en la estructura financiera de Synthara.
ComputeRAM al detalle: computación en memoria sin tocar la celda
ComputeRAM tiene tres capas.
1. La macro parece SRAM. Mantiene la interfaz de memoria convencional. Para el SoC anfitrión es memoria que se lee y escribe como siempre, con comandos de cómputo superpuestos. Synthara vende «memoria que computa», no un acelerador nuevo, y ese encuadre es lo que baja la barrera de adopción.
2. La primitiva es el producto escalar. A diferencia de un arreglo clásico de multiplicación-acumulación, la unidad básica de cómputo es el producto punto, según describe la empresa. Los pesos residen en memoria; llega un vector de entrada y el producto matriz-vector se ejecuta dentro de la macro. Como la mayoría de cargas de IA y DSP se reducen a operaciones matriz-vector, la empresa afirma que hasta el 99 por ciento de las operaciones de un modelo puede descargarse a la memoria, reduciendo actividad de bus, latencia y energía a la vez.
3. El cómputo vive en la periferia, en digital. Las celdas vienen de la oferta estándar de la fundición, o de arreglos de memoria compilados. Lo que se añade es lógica digital en el borde del arreglo, con un sobrecoste de área de un 5 a 10 por ciento según la empresa. La macro es totalmente compatible con CMOS, agnóstica al procesador (Arm, RISC-V, x86), admite tipos enteros y blockFP, es reconfigurable dinámicamente, y aún no soportaba coma flotante completa, según el fundador.
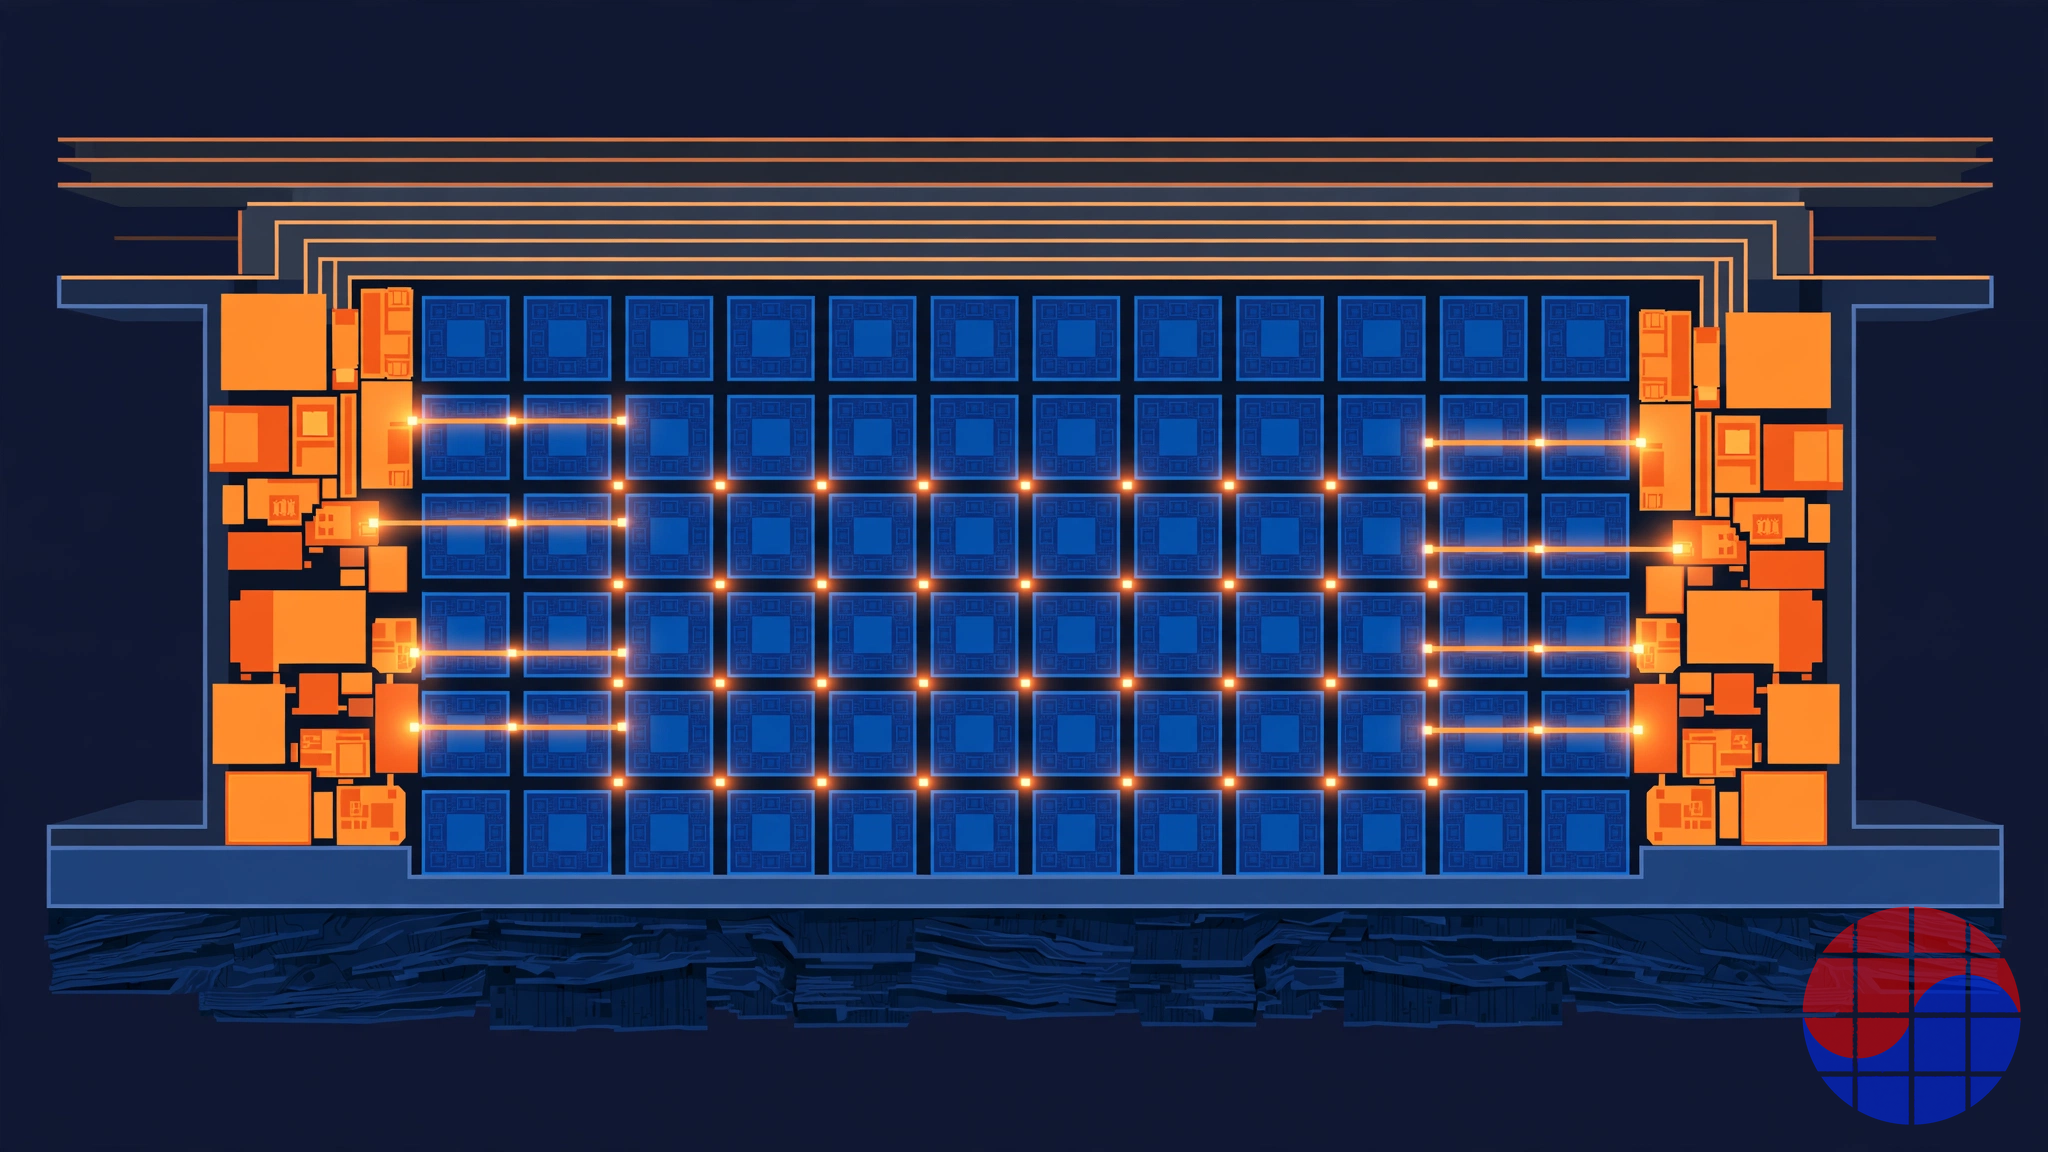
El registro en silicio: Synthara produjo un chip de prueba en 22FDX de GlobalFoundries, con muestras para unos pocos clientes, según la prensa. El fundador señaló que ComputeRAM no necesita las funciones de polarización de cuerpo de 22FDX. Se esperaba una migración a un proceso de TSMC hacia finales de 2024, con el nodo a elección de los clientes principales. En octubre de 2026, ni esa migración ni una cinta FinFET se han confirmado públicamente. El propio silencio se convierte en evidencia en la sección de riesgos.
Digital frente a analógica: la comparación CIM
| Dimensión | Synthara ComputeRAM (digital) | Mythic (analógica, Flash) | Línea de IBM (analógica, PCM) | Samsung HBM-PIM (digital cercana) |
|---|---|---|---|---|
| Dónde se computa | Lógica digital en la periferia SRAM | Dentro del arreglo Flash, suma de corrientes | Dentro del arreglo PCM, suma de conductancias | Unidades de cómputo dentro de los dies HBM |
| Celda de memoria | Celda estándar de fundición, intacta | Operación propietaria de celda Flash | Dispositivo PCM propietario | DRAM estándar más lógica |
| Precisión | Enteros y blockFP, determinista | Aproximación analógica, calibración | Aproximación analógica, deriva | Digital, punto fijo |
| Migración de proceso | Flujo digital, comparativamente fácil | Recaracterización por nodo | Fuerte dependencia del dispositivo | Internalizada en el proceso DRAM de Samsung |
| Verificación y timing | STA y verificación digital estándar | Régimen analógico separado | Validación de investigación | Flujo interno de gran empresa |
| Modelo de negocio | Licencia de IP | Vende sus propios chips | Programa de investigación | Integrado en sus productos |
| Base de capital | Unos 16 M USD (estimado) | Unos 300 M USD (suma de prensa) | Presupuesto de IBM | Presupuesto interno de Samsung |
La tabla describe un compromiso, no un ranking. Lo analógico extrae eficiencia de la física y paga en fabricación, calibración y migración. Lo digital puede tener un techo menor de eficiencia bruta, pero reutiliza los activos de diseño y la pila de verificación del cliente. La contienda de Synthara no va del número absoluto de rendimiento, sino del coste de adopción. La trampa: «fácil de adoptar» solo lo pueden confirmar los clientes, y el testimonio público de clientes es casi inexistente.
Pila de software: convertir un problema de hardware en uno de programación
La innovación que la propia Synthara proclama es la abstracción, no los circuitos: hacer de la computación en memoria un problema de programación, no de hardware.
- SDK y bibliotecas. El SDK de ComputeRAM incluye bloques optimizados de IA y DSP y apunta a la compatibilidad con marcos estándar como TensorFlow Lite, PyTorch y ONNX, con extensibilidad a bibliotecas tipo BLAS según la ficha de producto.
- Partición automática. La cadena de herramientas automatizaría cómo se reparten los algoritmos entre cómputo en memoria y CPU, incluida la sincronización, para ejecutar código existente sin escribir código consciente de ComputeRAM.
- Modelo de programación. El código de ejemplo de la ficha es deliberadamente anodino: copiar la matriz a memoria una vez, alimentar vectores de entrada, y el cómputo se dispara solo. Se escribe como memoria y se programa como memoria.
Las cifras de rendimiento pertenecen a este contexto de software. Según la ficha, un producto matriz-vector de 64x256 (pesos y entradas de 8 bits) en un Cortex-M0 mostró hasta 130x de mejora de latencia y 150x de energía en simulación a nivel de puertas post-síntesis, y las simulaciones de MLPerf Tiny mostraron hasta 30x de latencia y 32x de energía frente a la mejor propuesta de acelerador. Las comunicaciones de 2024 lo reformularon como hasta 139x de velocidad y 158x de eficiencia. Todas son cifras de simulación o medidas por la empresa; no se ha publicado ninguna medición independiente en silicio de producción.
Clientes y alianzas: lo probado y lo no probado
Cuatro elementos son verificables.
- Bosch, cliente temprano (prensa de 2023). eeNews Europe informó en diciembre de 2023 de que Bosch había sido revelado como cliente temprano. No se divulgó qué división ni en qué chip.
- Consejo y asesores. La misma información situaba a Sean Mitchell, cofundador de Movidius (adquirida por Intel en 2016), como presidente. En 2024, el cofundador de Arm, Hermann Hauser, se unió como asesor. Para una empresa de 20 personas, la red que la rodea supera con creces su tamaño.
- Siemens Cre8Ventures PAVE360 (octubre de 2024). Cre8Ventures, de Siemens EDA, anunció una colaboración con Synthara a través de su mercado de gemelos digitales automotrices PAVE360, orientada a ADAS y eficiencia de vehículos eléctricos. Es entrada en un ecosistema, no un contrato de programa de vehículo.
- Caso de estudio de Arm. Arm publicó un caso que combina ComputeRAM con núcleos clase Cortex-M. Ser presentado dentro del ecosistema Arm reduce la barrera psicológica para los clientes de MCU.
La lista negativa es igual de clara. Nunca se han divulgado nombres de productos de clientes en producción, volúmenes de envío, ingresos por regalías ni el tamaño de la cartera de design wins. En el premio de 2023, la empresa se marcó vender sus primeros productos en 12 meses. En octubre de 2026, ningún anuncio confirma en qué se convirtió esa primera venta.
Análisis financiero: una estructura de capital mitad subvenciones
| Cuándo | Evento | Importe |
|---|---|---|
| 2020-2021 | Ronda semilla (High-Tech Gruenderfonds, Zuercher Kantonalbank, otros) | No divulgado |
| 2022 | Cierre de la extensión semilla | No divulgado |
| Abril de 2023 | Selección Swiss Accelerator (Innosuisse) | 2,5 M CHF de subvención (incluida en la ronda siguiente) |
| Junio de 2023 | ZKB Pionierpreis Technopark 2023 | 100.000 CHF de premio |
| Junio de 2024 | Ronda de crecimiento: 5,5 M USD de capital liderados por Vsquared Ventures (OTB Ventures, Onsight Ventures, Deep Tech Labs, HTGF, DeepIE, Excellis, ZKB, Sandeep Raju) más 5,9 M USD en subvenciones europeas y suizas | Más de 11 M USD combinados |
| Después de 2024 | Nueva ronda | Ninguna confirmada a octubre de 2026 |
Una financiación acumulada de unos 16 millones de dólares es un techo razonable según la prensa, sumando dinero semilla y subvenciones; la empresa nunca publicó un total oficial.
La estructura importa más que la suma. La mitad de la ronda de 2024 fueron subvenciones. No diluyen, pero están atadas a paquetes de trabajo de I+D, se desembolsan despacio y no representan al mercado poniendo precio a la empresa. La participación en los proyectos europeos REBECCA, CENTRIC y TRISTAN es de la misma naturaleza: prestigio de consorcio, no ingresos.
La aritmética de pista es implacable. Un equipo de 20 ingenieros de semiconductores en Zúrich cuesta varios millones de francos al año, incluso con cofinanciación de subvenciones. Sumando la caja de mediados de 2024 a los restos de la semilla, la empresa entra de forma natural en la zona donde hacia finales de 2026 hace falta otra ronda o una conversión a ingresos. La ausencia de noticias puede significar que queda caja, o que una ronda se está alargando. En cualquier caso, el próximo anuncio decide qué es esta empresa.
Mapa competitivo: cuatro campos
Vendedores de chips IMC digitales: Axelera AI. La neerlandesa Axelera vende chips de IA en el borde (Metis) y chiplets (Titania) con computación digital en memoria. Una ronda de más de 250 millones en 2026 llevó su acumulado a 450 millones, con 500 clientes declarados. Su filosofía técnica es cercana a la de Synthara; su modelo de negocio, el opuesto: Axelera usa capital para comprar volumen y fabricar un mercado; Synthara intenta vivir dentro de los chips de otros.
CIM analógica: Mythic e IBM. Mythic atravesó una reestructuración casi terminal a finales de 2022 y captó 125 millones en 2025. Es la demostración del campo tanto de la promesa como del dolor de la CIM analógica. La investigación PCM de IBM marca el techo académico, pero no es un producto. Este campo educa el mercado de Synthara, pero la posición de «alternativa a lo analógico» solo brilla si lo analógico sigue sufriendo.
Gigantes integrados: Samsung HBM-PIM y los grandes de MCU. El HBM-PIM de Samsung muestra cómo un gigante de memoria internaliza PIM. NXP, Infineon, STMicroelectronics y Renesas ejecutan sus propias estrategias de NPU y aceleración. Compran IP externa por velocidad; cuando una tecnología se vuelve diferenciación central, la construyen o compran la empresa. Una gran parte de los escenarios realistas de salida para una startup de IP como Synthara es la adquisición por este campo.
Alternativas cercanas: NPU y software de compilación. La IP de NPU dedicada (Ceva, la línea Ethos de Arm) y las empresas de software que estiran los MCU con mejores compiladores compiten por la misma línea de presupuesto. Para muchos clientes, cambiar el compilador sale más barato que cambiar la macro de memoria.
La lente coreana: cultura de signoff y el valle de la muerte de la IP
Tres ángulos importan para el lector coreano.
Primero, la estructura del problema de timing. La carga más pesada que la CIM analógica impone a un cliente es la verificación. Meter un comportamiento analógico dependiente de esquina y temperatura en un régimen de signoff construido alrededor de herramientas como PrimeTime es una disciplina ajena para las organizaciones digitales. Una macro digital que no toca la celda reutiliza la infraestructura existente de STA, verificación de equivalencia y DFT. Synthara compite en rendimiento y, en efecto, en el coste de persuadir a la organización de verificación del cliente, un terreno donde la cultura conservadora de signoff de Corea podría favorecer paradójicamente al entrante digital.
Segundo, la adyacencia a una potencia de memoria. Corea es menos una nación de macros SRAM que el hogar de HBM y PIM. El escenario de ComputeRAM es la SRAM en chip, pero su tesis (computar donde viven los datos) apunta en la misma dirección que HBM-PIM. Cuando las fabless coreanas de MCU y SoC de borde en automoción, electrodomésticos y sensores evalúan IP europea, el conjunto de comparación es siempre desarrollo interno e IP del ecosistema Arm. Synthara ocupa el hueco de «un punto de diferenciación» entre ambos.
Tercero, la lección del modelo de negocio. Licenciar IP significa una cuota inicial y regalías años después; el intervalo entre design win y regalía es el valle de la muerte de las startups. La estructura cargada de subvenciones de Synthara es la respuesta europea: cruzar el valle con dinero público. Se parece en estructura a los programas públicos que usan las startups coreanas de tecnología profunda, y pone a prueba la misma proposición: las subvenciones extienden la pista, pero solo posponen el veredicto del mercado, no lo sustituyen.
Contraargumentos y riesgos
- Rendimiento sin verificar. Las cifras de 100x, 139x y 158x son afirmaciones y simulaciones de la empresa. Hasta que aparezcan mediciones independientes en silicio de producción, pertenecen a la columna de marketing.
- El periodo de silencio. Los hitos que la propia empresa fijó (una migración a TSMC esperada para finales de 2024, primeras ventas de producto en los 12 meses desde mediados de 2023) no han producido anuncios de seguimiento. En las startups, el silencio suele señalar retraso, no desastre, pero a esta escala de caja, retraso y financiación son la misma historia.
- Recuperación larga de la IP. Incluso un design win tarda de dos a cuatro años en convertirse en regalías significativas. El capital disponible para sobrevivir ese intervalo es un orden de magnitud más fino que el de sus pares.
- Absorción interna. En el momento en que los grandes de MCU clasifiquen CIM como estratégica, el asiento de un proveedor externo de IP se estrecha a objetivo de adquisición o referencia para un equipo interno.
- Momento de mercado. Gran parte del presupuesto actual de IA en el borde lo absorben las NPU y la optimización de software. La inflexión en la que CIM pasa de deseable a imprescindible aún no ha llegado.
- Geografía y soporte. La política europea de semiconductores soberanos es viento de cola, pero los clientes de volumen están en Asia y Estados Unidos. Que un equipo de 20 personas en Zúrich pueda dar soporte a clientes globales entre husos horarios es un riesgo operativo.
La equidad exige el otro lado: un equipo que ha sobrevivido siete años, nombres de peso alrededor en Hauser y Mitchell, un cliente con nombre en Bosch, y una elección tecnológica apuntada con precisión a los puntos de dolor de lo analógico. No es un perfil imprudente. La pregunta, como siempre, es si se agota antes el momento o la caja.
Cronología
| Cuándo | Hito |
|---|---|
| Enero de 2016 | Nair y Aimar inician sus doctorados en el Institute of Neuroinformatics el mismo día |
| 2019 | Fundación de Synthara como spin-off de ETH Zúrich y la Universidad de Zúrich (algunos medios fechan la constitución en 2020) |
| 2020-2021 | Ronda semilla (HTGF, ZKB, otros); programas de aceleración, incluido Silicon Catalyst |
| 2022 | Cierre de la extensión semilla; el chip de prueba ComputeRAM en GF 22FDX entra en la escena pública |
| Abril de 2023 | Selección Swiss Accelerator, 2,5 M CHF |
| 1 de junio de 2023 | Gana el ZKB Pionierpreis Technopark 2023 (100.000 CHF) |
| Diciembre de 2023 | Bosch revelado como cliente temprano; Sean Mitchell, según prensa, presidente |
| Junio de 2024 | Ronda de más de 11 M USD (5,5 de capital + 5,9 de subvenciones), liderada por Vsquared; Hermann Hauser se une como asesor |
| Octubre de 2024 | Anuncio de la alianza Siemens Cre8Ventures PAVE360 |
| Finales de 2024 | Ventana citada por el fundador para una migración a TSMC; finalización sin confirmar en octubre de 2026 |
| Febrero de 2025 | Visibilidad continuada, incluida la delegación Venture Leaders Mobile |
| Octubre de 2026 | Sin anuncio de nueva financiación ni de cliente de producción; prevista en un foco de startups de electronica 2026 |
FAQ
Q: ¿Qué vende exactamente Synthara? A: IP, no chips. ComputeRAM es una macro de computación en memoria con la misma interfaz que una SRAM convencional. Los diseñadores de MCU y SoC de borde la licencian y la integran en sus propios chips, con un SDK y bibliotecas optimizadas encima.
Q: ¿En qué se diferencia ComputeRAM de la computación en memoria analógica? A: En que no computa en la celda. Los enfoques tipo Mythic o IBM usan la corriente o la conductancia de la propia celda para computar en analógico. ComputeRAM conserva las celdas estándar de la fundición y añade lógica digital en la periferia del arreglo. La empresa cifra el coste de área en un 5 a 10 por ciento, a cambio de migración y verificación digitales normales.
Q: ¿Hay que creer la promesa de 100x de rendimiento? A: Léase como una afirmación de la empresa. Las cifras declaradas, hasta 139x de velocidad y 158x de eficiencia para un Cortex-M0 con ComputeRAM frente a SRAM convencional, descansan en simulación post-síntesis y mediciones de la empresa. A octubre de 2026 no se había publicado ninguna medición independiente en silicio de producción.
Q: ¿Quién es el cliente confirmado? A: Bosch es el único nombre público. Fue presentado como cliente temprano en la prensa de 2023, sin revelar qué producto usa la tecnología. Más allá de eso, la alianza de ecosistema con Siemens PAVE360 y un caso de estudio de Arm son las pruebas externas verificables.
Q: ¿Cuál es la situación financiera? A: La financiación acumulada se estima en unos 16 millones de dólares, cerca de la mitad subvenciones suizas y europeas. La última ronda confirmada es la de junio de 2024, de 11 millones. Frente a Axelera AI (450 millones acumulados) y Mythic (unos 300 millones), Synthara está mucho más finamente capitalizada, y su próxima ronda o su conversión a ingresos es su punto de inflexión.
Q: ¿Cómo sería el éxito para Synthara? A: ComputeRAM enviándose dentro de los chips de producción de uno o dos grandes fabricantes de MCU, con regalías componiéndose, o un adquirente estratégico llegando durante ese proceso. El modo de fracaso rara vez es mala tecnología; es el camino clásico de la startup de IP, en el que el capital se agota antes de que los design wins se conviertan en regalías.
Los datos de este artículo se contrastaron el 22 de octubre de 2026 con materiales de la empresa (incluida la ficha de producto de ComputeRAM) y prensa independiente (startupticker.ch, eeNews Europe, Electronics Weekly, Embedded.com, Siemens). Las cifras marcadas como afirmaciones de la empresa se reproducen de sus materiales y no han sido verificadas de forma independiente. Synthara es una empresa privada que no publica estados financieros; las cifras de financiación acumulada e ingresos son estimaciones basadas en prensa.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


