 VLSI Korea
Tenstorrent y su valoración de 6.200 millones de dólares: la apuesta RISC-V abierta de Jim Keller
Tenstorrent cerró una Serie E de 1.500 millones con valoración post-money de 6.200 millones el 19 de octubre de 2026. Producción de Blackhole y Galaxy, la IP RISC-V TT-Ascalon licenciada por Samsung y LG, y la conexión coreana: por qué el mercado paga este precio.


El 19 de octubre de 2026, Tenstorrent anunció el cierre de una Serie E de 1.500 millones de dólares con una valoración post-money de 6.200 millones de dólares, frente a los 2.600 millones de diciembre de 2024, en menos de dos años. ¿Por qué paga el mercado este precio? La respuesta no es un solo chip: es una opción sobre una arquitectura abierta, una empresa que vende una CPU RISC-V y núcleos de IA en la misma conversación.
Resumen en 30 segundos
- Última valoración: Tenstorrent cerró su Serie E de 1.500 millones de dólares el 19 de octubre de 2026 con una valoración post-money de 6.200 millones de dólares (unos 8,68 billones de wones a 1.400 wones por dólar). Trace Capital e Innovation X lideraron la ronda, con ARK Invest, Fidelity, Morgan Stanley, SanDisk y T. Rowe Price, entre otros.
- Ronda anterior: La Serie D de diciembre de 2024 captó más de 693 millones de dólares con una valoración pre-money de 2.000 millones y post-money de unos 2.600 millones, liderada por Samsung Securities y AFW Partners, con Bezos Expeditions, LG Electronics y Hyundai Motor Group. La cifra de «2.700 millones» que se cita para esa ronda es una aproximación del mismo valor post-money.
- Qué vende: Tres cosas: tarjetas aceleradoras de IA Blackhole (desde 999 dólares la p100a), servidores Galaxy Blackhole con 32 chips (desde 110.000 dólares, 23 PFLOPS en Block FP8) y licencias IP de la CPU RISC-V TT-Ascalon y de los núcleos de IA Tensix. Samsung y LG son clientes de licencia.
- Qué es realmente el precio: 6.200 millones de dólares no es un precio sobre los ingresos actuales. Los ingresos no se publican y los contratos acumulados reportados eran de unos 150 millones de dólares a finales de 2024. El precio paga la probabilidad de que una pila abierta —RISC-V, chiplets abiertos, software de código abierto— se convierta en un segundo ecosistema real, y el historial de ejecución del equipo de Jim Keller.
- Qué debe cumplirse: Una rampa de producción de Galaxy, licencias IP que se conviertan en ingresos recurrentes, un software que madure y una vía abierta hacia una IPO, todo a la vez. Si una pieza falla, el riesgo empieza por la brecha del ecosistema de software.
Tabla resumen: Tenstorrent en cifras
| Concepto | Detalle |
|---|---|
| Fundación | 2016, Toronto — CEO Jim Keller |
| Serie C (mayo de 2021) | $200 millones, valoración de ~$1.000 millones |
| Nota convertible (ago. de 2023) | $100 millones (Hyundai $30M, Kia $20M, Samsung Catalyst $50M) |
| Serie D (dic. de 2024) | Más de $693 millones, ~$2.600 millones post-money |
| Serie E (19 de oct. de 2026) | $1.500 millones, $6.200 millones post-money |
| Financiación acumulada | ~$2.680 millones |
| Blackhole p100a | 120 núcleos Tensix, 180 MB SRAM, 28 GB GDDR6, 300W, $999 |
| Galaxy Blackhole | 32 chips, 23 PFLOPS Block FP8, desde $110.000 |
| Licencias de IP | CPU RISC-V TT-Ascalon + núcleos Tensix (Samsung, LG) |
| Contratos acumulados (prensa, finales de 2024) | ~$150 millones |
Background
Tenstorrent fue fundada en Toronto en 2016 por Ljubisa Bajic, Milos Trajkovic e Ivan Hamer. La sede está hoy en Santa Clara, con oficinas en Austin, Toronto, Belgrado, Tokio y Bangalore, y una plantilla de unas 1.000 personas según lo reportado. Quien llevó a la empresa al centro del mercado es Jim Keller, el arquitecto de los A4/A5 de Apple, de la línea Zen de AMD y del chip Full Self-Driving de Tesla. Keller se incorporó como CTO en 2020 y después asumió como CEO.
La historia de financiación sigue con precisión la apuesta por el ecosistema. En mayo de 2021, una Serie C captó 200 millones de dólares con una valoración de unos 1.000 millones, liderada por Fidelity. En agosto de 2023 llegó una nota convertible de 100 millones con dinero estratégico: 30 millones de Hyundai, 20 millones de Kia y 50 millones del Catalyst Fund de Samsung. La Serie D de diciembre de 2024 cerró más de 693 millones con unos 2.600 millones post-money. El 19 de octubre de 2026, la Serie E de 1.500 millones cerró a 6.200 millones post-money, llevando la financiación acumulada a unos 2.680 millones. La conversación reportada en noviembre de 2025 sobre una ronda de 800 millones a 3.200 millones pre-money debe leerse como reemplazada por esta Serie E.
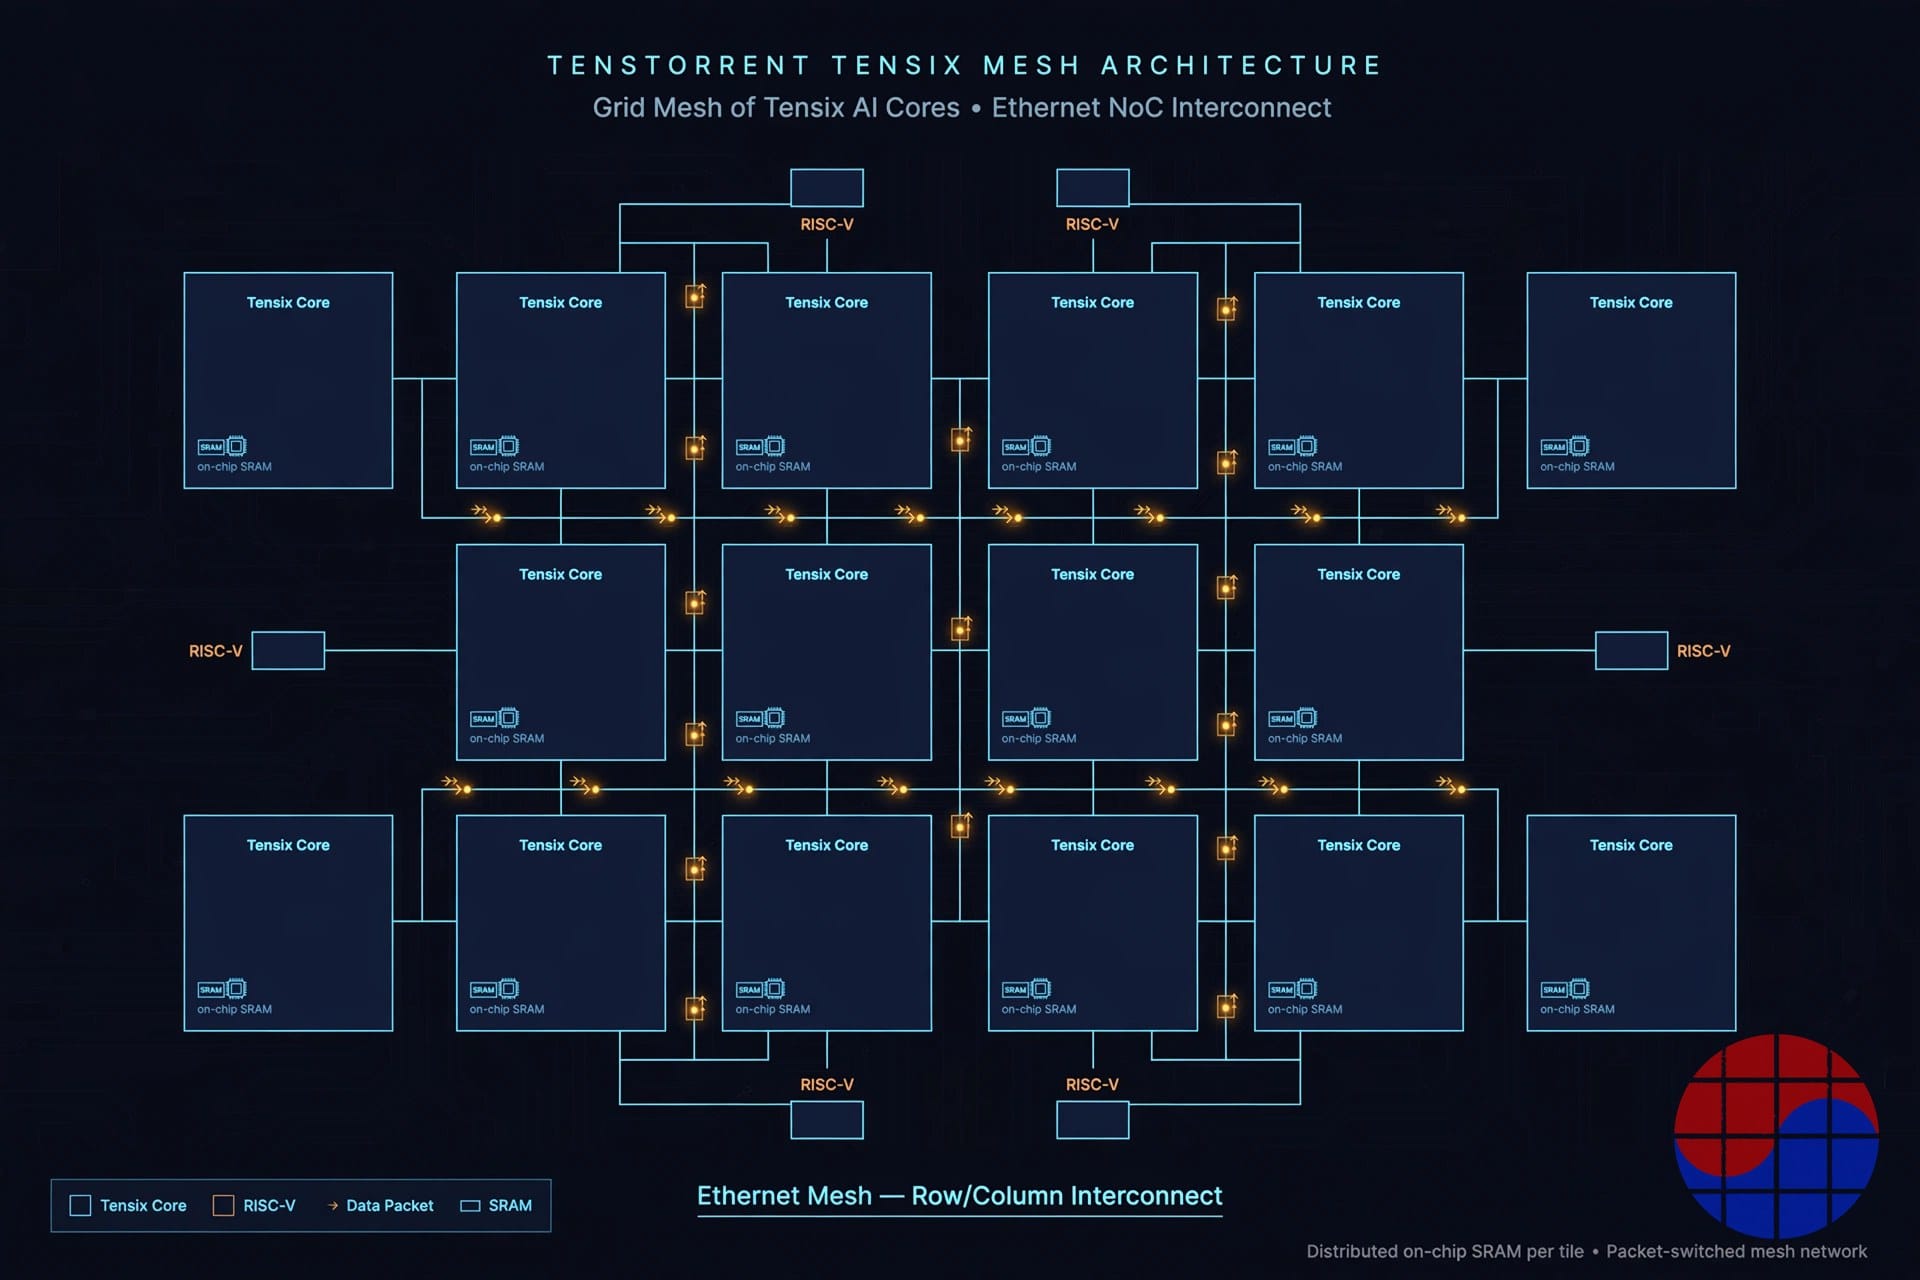
La línea técnica de Keller ha sido constante. Frente a un mercado de computación de IA endurecido en torno a un conjunto de instrucciones propietario y una pila de software cerrada, contrapone RISC-V, libre de regalías, y software de código abierto. Keller ha dicho públicamente que no se puede vencer a NVIDIA usando HBM, porque NVIDIA compra la mayor cantidad de HBM y tiene la ventaja de coste. Por eso los chips de Tenstorrent usan GDDR6 en lugar de HBM y atacan el coste por token con una SRAM en chip de gran capacidad y escalado por Ethernet.
Business Deep Dive
Anatomía de la valoración: de 2.600 a 6.200 millones
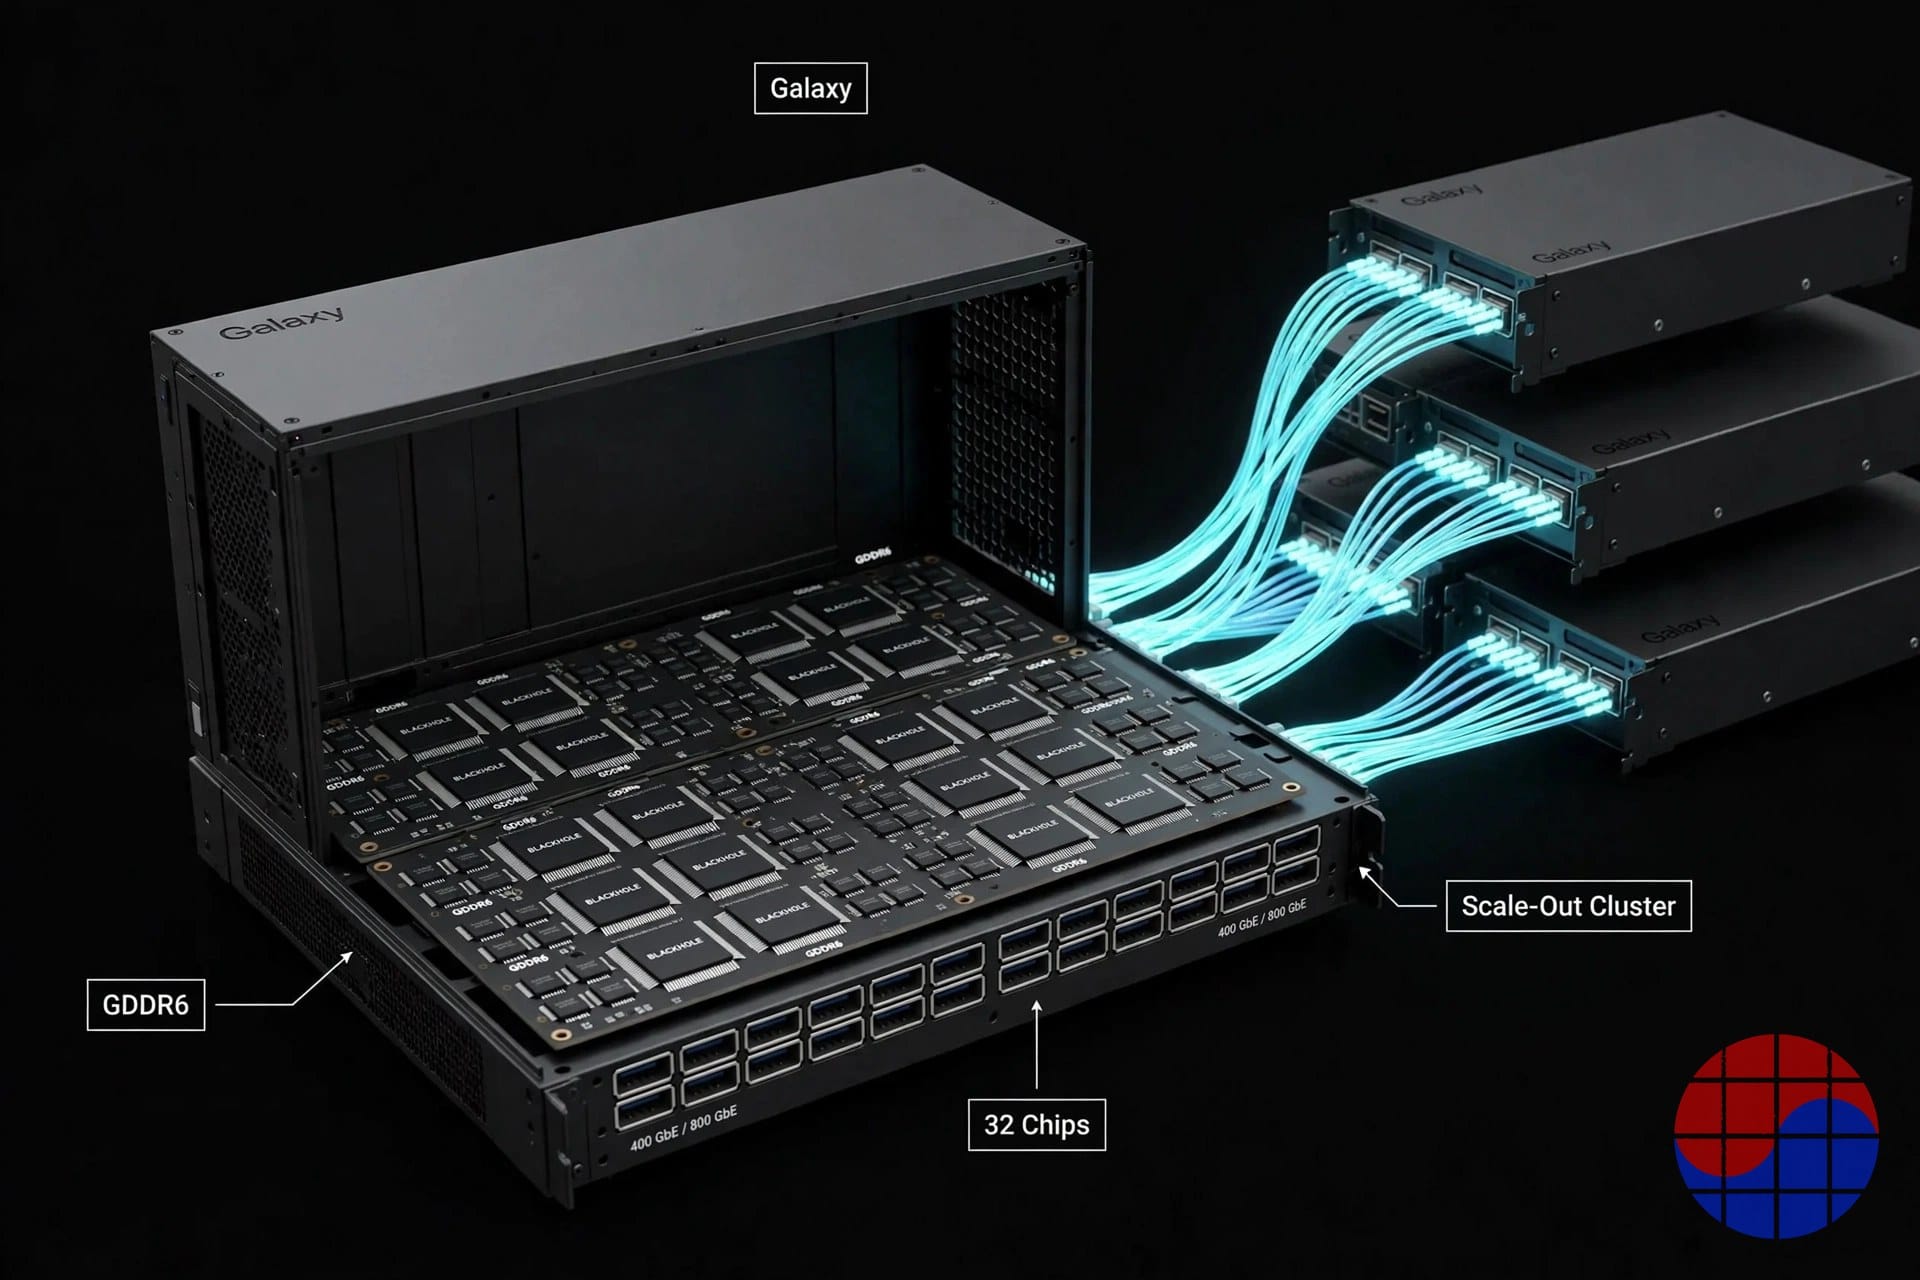
Tres materiales explican una revalorización de 2,4 veces en 22 meses. Primero, el producto pasó de muestras a sistemas que se pueden pedir. Galaxy Blackhole alcanzó disponibilidad general el 28 de abril de 2026: 32 chips Blackhole con 23 PFLOPS de cómputo Block FP8, 6,2 GB de SRAM en chip a 2,9 PB/s, 1 TB de DRAM a 16 TB/s y hasta 56 puertos Ethernet de 800G, desde 110.000 dólares, con un superclúster de cuatro sistemas desde 440.000 dólares. Segundo, los clientes empezaron a tener nombre. Tercero, el negocio de IP de CPU empezó a parecer un negocio propio. Súmese el interés de adquisición reportado en 2026 por parte de Intel y Qualcomm por encima de 5.000 millones (reportado, no confirmado por la empresa), y el mercado añadió escasez estratégica al precio.
La naturaleza de la cifra debe decirse con claridad. 6.200 millones no es un múltiplo de resultados. Los ingresos son privados y la última cifra de contratos en la información pública era de unos 150 millones a diciembre de 2024. Esta valoración prepaga el valor del capital de convertirse en el ganador del ecosistema alternativo. La fuerte presencia de inversores de mercado público —ARK Invest, T. Rowe Price, Morgan Stanley— en la Serie E se lee como posicionamiento para una IPO, y el propio Keller ha dicho que los inversores ven con buenos ojos esa vía.
Productos y tracción: Blackhole y Galaxy
Blackhole es la línea de aceleradores de IA con núcleos Tensix. La tarjeta PCIe p100a ofrece 120 núcleos Tensix, 16 núcleos RISC-V grandes, 180 MB de SRAM y 28 GB de GDDR6 (448 GB/s) con 300W por 999 dólares. Las variantes p150 llevan 32 GB de GDDR6 (512 GB/s) y cuatro puertos QSFP-DD de 800G por 1.299–1.399 dólares. La estación de trabajo con refrigeración líquida TT-QuietBox (Blackhole) se vende por 11.999 dólares. Hay también un pasaje que muestra el riesgo de ejecución con honestidad: la p150 se lanzó con 140 núcleos y 210 MB de SRAM, pero un firmware de febrero de 2026 unificó todas las unidades en 120 núcleos y 180 MB. La empresa cita el rendimiento (yield) y la estandarización del software, con un efecto declarado del 1–2% en el rendimiento. Que una empresa de hardware reduzca una especificación ya entregada es inusual, y señala que la gestión del yield en volumen sigue en curso.
Las señales de producción y clientes son, aun así, de otra calidad respecto a la generación anterior. Dieciséis sistemas Galaxy ya están instalados en el centro de datos de Equinix en Ashburn como parte de su Distributed AI Hub. Turiyam, en India, anunció una primera fase de hasta 32 Galaxy. La neocloud de IA Cirrascale y ai& —la empresa japonesa fundada por el exdirectivo de Tenstorrent David Bennett— son clientes, y ai& se describe como el mayor despliegue, con más de 120 sistemas mencionados en la cobertura del lanzamiento. Keller ha dicho que el mayor pedido individual tras el evento TT-Deploy fue un clúster de 96 Galaxy (3.072 chips Blackhole) con destino fuera de Estados Unidos. La demanda del sector financiero de inferencia local de baja latencia reaparece en las presentaciones de la empresa. La escala absoluta sigue sin ser comparable a la de los grandes vendedores de GPU, pero el paso de hardware de demostración a infraestructura instalada es exactamente lo que una Serie E debe financiar.
El segundo motor: CPU RISC-V y licencias IP
Aquí es donde Tenstorrent se separa de la mayoría de las startups de chips de IA: no vende solo aceleradores. TT-Ascalon es una CPU RISC-V de 64 bits, superscalar y con ejecución fuera de orden, construida según el perfil RVA23, con decodificación de 8 vías y dos rutas de datos vectoriales de 256 bits. Las cifras de rendimiento citadas por la empresa y por la cobertura del sector la sitúan cerca de 21 SPECint2006/GHz, en territorio de Neoverse V3 y Zen 5 según la propia empresa. TT-Ascalon S, anunciada el 30 de junio de 2026, reduce la superficie a aproximadamente la mitad con cerca del 140% del rendimiento por mm², orientada al flujo de control con muchas bifurcaciones de la IA agéntica y a SoC de servidor, redes y almacenamiento de alta eficiencia.
El dato comercialmente decisivo es la lista de licenciatarios. Los materiales de la Serie E nombran a Samsung y LG como clientes que licencian TT-Ascalon y los núcleos Tensix. Keller ha dicho que se está reuniendo con los CEO de los grandes hiperescaladores para impulsar acuerdos de IP de CPU, y que un hiperescalador evalúa la IP de IA para un chip más pequeño. Las licencias IP son ingresos de tipo anualidad: margen alto, sin capacidad de foundry y sin inventario. Una parte significativa de los 6.200 millones es una apuesta a que este segundo motor pase de relato a contratos firmados y recurrentes. La estrategia de chiplets abiertos —vender chiplets por separado y permitir que se conecten al silicio de otros— apunta en la misma dirección: los mercados de licencias solo se abren cuando un cliente puede integrar Ascalon en su propio SoC sin adoptar toda la pila.
La conexión con Corea: capital, clientes y foundry en un solo país
La conexión coreana de Tenstorrent es el eje más infravalorado de esta historia. Empecemos por el capital. La Serie D fue liderada por Samsung Securities y coliderada por la coreana AFW Partners, cuyo director gerente afirmó que los comentarios positivos de socios coreanos como LG fueron un motivo para invertir. La nota convertible de 2023 la construyeron Hyundai, Kia y el Catalyst Fund de Samsung, y el registro de la Serie D sumó a Samsung Electronics, LG Electronics y Hyundai Motor Group, uno junto a otro.
Los vínculos de negocio son igual de concretos. LG Electronics codesarrolla chips RISC-V y de IA con Tenstorrent desde 2023 (SoC de consumo como televisores inteligentes) y hoy es un cliente de licencia IP nombrado. Hyundai Motor Group dijo en 2023 que los futuros vehículos Hyundai, Kia y Genesis usarían diseños de Tenstorrent. En fabricación, la producción pasó de GlobalFoundries a TSMC y Samsung Foundry, con trabajo de diseño en 2 nm en curso y conversaciones también reportadas con la japonesa Rapidus. Corea es, en síntesis, el único clúster a nivel de país que suministra a Tenstorrent dinero, demanda y producción al mismo tiempo.
Qué debe ser verdad para que valgan 6.200 millones
- Galaxy debe pasar de instalaciones a envíos repetidos. Los pedidos de escala 96-Galaxy deben repetirse cada trimestre y convertirse en recompras para que los ingresos por sistemas sostengan la valoración.
- Las licencias IP deben cerrar un acuerdo emblemático. Una licencia Ascalon a escala de hiperescalador, tras Samsung y LG, revalorizaría el propio modelo de negocio. Si los acuerdos se quedan «en conversación», el segundo motor seguirá siendo narrativa.
- El software debe cruzar de proyecto a plataforma. TT-Forge, TT-Metalium, TT-NN y TT-LLK son de código abierto, pero llevar un modelo hoy al hardware sigue acercándose a un proyecto de ingeniería con TT-Metal. El autoservicio para desarrolladores empieza solo cuando la cobertura de modelos y la automatización superan un umbral.
- La cadencia de dos años no debe retrasarse. En un mercado donde el líder renueva cada año, una cadencia bienal es una elección de eficiencia de capital, pero un solo retraso se convierte en un hueco de cuatro años.
El lado negativo
El mayor riesgo es el ecosistema de software. Ninguna startup de chips de IA ha ganado todavía solo con especificaciones y precio. La brecha frente a CUDA en hábitos de los desarrolladores, herramientas de depuración y cobertura de modelos es real, y el capital por sí solo no puede cerrarla. El segundo es la velocidad de ejecución: la reducción de núcleos de la p150 mostró la realidad de la gestión del yield, y la estrategia GDDR6 carga un límite estructural en cargas de decodificación limitadas por el ancho de banda de memoria; la empresa lo rodea con SRAM de gran capacidad y escalado Ethernet, pero el rodeo se estrecha cuando el conjunto de trabajo no cabe en la SRAM. El tercero es la propia valoración: con ingresos no revelados, 6.200 millones es un precio sobre expectativas; si la ventana de IPO se cierra o un acuerdo IP emblemático se retrasa, las condiciones de la próxima ronda serán la prueba.
Chase's Take
Mi lectura: el marco de «retador de NVIDIA» oculta el activo real de Tenstorrent. En aceleradores, Tenstorrent sigue siendo un retador. En IP de CPU RISC-V, la historia es otra. A medida que crece el malestar con las licencias de Arm, el número de sitios donde un hiperescalador, un gigante de la electrónica o un fabricante de automóviles puede comprar un núcleo RISC-V de alto rendimiento y modificable es genuinamente pequeño. En el momento en que Ascalon entró en esa lista corta, Tenstorrent empezó a cotizar como capital de plataforma y no como vendedor de chips. Los 6.200 millones son dinero colocado exactamente sobre ese punto.
Para los lectores coreanos se ve una capa más. Que Samsung Securities lidere la ronda, que Samsung Electronics y LG Electronics inviertan y licencien, y que Hyundai Motor Group esté en el registro significa que las grandes corporaciones coreanas compraron en conjunto una póliza de seguro para la era de la arquitectura abierta, aportando capital y demanda a la vez. Si después llega volumen de chiplets para Samsung Foundry, la posición se convierte en un activo estratégico que vale más que su retorno financiero. La pregunta inversa es esta: más de la mitad de los 6.200 millones descansa sobre acuerdos IP y una IPO que aún no han ocurrido. En los próximos doce meses, no miren los lanzamientos de producto: miren un contrato de licencia grande y con nombre, y noticias de recompras de Galaxy. Si llegan ambos, este precio parecerá barato. Si no, parecerá caro.
Implications
- Startups de chips de IA: La gramática de valoración de las rondas tardías se está convirtiendo en un triángulo: acelerador, IP de CPU y software abierto. Las carreras de rendimiento con un solo chip ya no obtienen precios de Serie E.
- Campamentos Arm y x86: RISC-V de alto rendimiento, estandarizado bajo RVA23, ha empezado a aparecer como palanca en las negociaciones de licencias. Las propias estructuras de regalías entran en zona de presión.
- Corporaciones coreanas: Samsung, LG y Hyundai ocupan una posición combinada poco común de inversión financiera más colaboración de negocio. Que las licencias se conviertan en productos adoptados decidirá el lado coreano del retorno.
- Foundries: A medida que se extiende el particionado en chiplets, crece la demanda de capacidad de foundry neutral. TSMC, Samsung Foundry y Rapidus se están asentando en competencia directa por los mismos clientes.
- Inversores: El hardware de IA privado se precifica por probabilidad de ganar el ecosistema multiplicada por escasez estratégica, no por ingresos. El próximo evento de verificación de Tenstorrent será un anuncio de contrato, no una publicación de resultados.
FAQ
¿Cuál es la última valoración de Tenstorrent?
6.200 millones de dólares post-money (unos 8,68 billones de wones a 1.400 wones por dólar), al cierre de la Serie E anunciado el 19 de octubre de 2026. La ronda captó 1.500 millones y fue liderada por Trace Capital e Innovation X. La ronda anterior, la Serie D de diciembre de 2024, fue de unos 2.600 millones post-money.
¿Qué vende Tenstorrent?
Tres líneas de producto: tarjetas aceleradoras de IA basadas en Blackhole (p100a desde 999 dólares), servidores Galaxy Blackhole que combinan 32 chips (desde 110.000 dólares) y licencias IP de la CPU RISC-V TT-Ascalon y de los núcleos de IA Tensix. Su pila de software (TT-Forge, TT-Metalium y otras) es de código abierto.
¿Cómo se conecta Tenstorrent con Corea del Sur?
Samsung Securities lideró la Serie D, y Samsung Electronics, LG Electronics y Hyundai Motor Group son inversores. Samsung y LG licencian la IP TT-Ascalon y Tensix, y Hyundai Motor Group ha dicho que sus futuros vehículos usarán diseños de Tenstorrent. La fabricación utiliza TSMC y Samsung Foundry.
¿Cuál es el mayor riesgo tras la valoración de 6.200 millones?
La brecha del ecosistema de software. Al margen del precio-rendimiento del hardware, si la portabilidad de modelos y las herramientas de desarrollo no se acercan a la madurez de CUDA, tanto los envíos de Galaxy como la adopción de IP se ralentizan. Que los ingresos no se revelen es en sí mismo un recordatorio de que este precio se paga por expectativas.
Nota: La valoración y las condiciones de financiación se contrastaron con el anuncio de la empresa y la información de fecha 19 de octubre de 2026. Como empresa privada, Tenstorrent no publica ingresos ni ciertos otros datos financieros. Las cifras en wones usan 1.400 wones por dólar estadounidense.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.


