VLSI Korea
Market Bulletin: el auge de los ASIC de los CSP — el TPU de Google pasa del CoWoS de TSMC al EMIB-T de Intel
El próximo TPU de Google («Humufish», esperado como v9) usará el encapsulado EMIB-T de Intel en vez del CoWoS de TSMC: el primer acelerador de IA insignia en abandonar CoWoS. Rendimiento del sustrato estimado 45–50% frente al ~98% previo; tape-out en enero de 2027 y envíos del v8 +126% interanual.


Market Bulletin: el auge de los ASIC de los CSP — el TPU de Google pasa del CoWoS de TSMC al EMIB-T de Intel
Resumen: el TPU de próxima generación de Google (nombre en clave «Humufish», que se espera sea el TPU v9) adoptará el encapsulado avanzado EMIB-T de Intel en lugar del CoWoS de TSMC: el primer acelerador de IA insignia en abandonar CoWoS. No es solo un cambio de proveedor, sino la primera grieta en la estructura de poder del encapsulado avanzado para los ASIC de los hiperescaladores. El tape-out del v9 está previsto para enero de 2027, con producción en volumen en el 2T27; y la divergencia en las cifras de rendimiento —45–50% frente al ~98% declarado antes— es la mayor incógnita.
Key Highlights
- Precedente: el próximo TPU de Google «Humufish» (esperado como v9) usará EMIB-T de Intel en vez de CoWoS de TSMC. Lo reveló SemiAnalysis en julio de 2026 (TechSoda, BigGo Finance).
- Costes (estimado): el interposer representa el 40–60% del coste del encapsulado CoWoS; el sustrato de panel rectangular de EMIB-T (~90% de utilización frente a ~60% de la oblea redonda) reduciría el coste estimado ~50% (Tech Times).
- Rendimiento (yield), la gran incógnita: GF Securities (13 de octubre de 2026) sitúa el rendimiento actual del sustrato EMIB-T en 45–50%, con la causa raíz supuestamente identificada; la prensa había declarado ~98% en julio. La divergencia es la historia (Sina Finance, TaiSounds).
- Calendario: el rediseño del Core A retrasa el proyecto ~3 semanas; muestras en noviembre, tape-out en enero de 2027, volumen en el 2T27 y envíos posiblemente en el 1T28 (Sina Finance).
- El v8 es la historia cercana: producción masiva en el 4T26, con envíos de ~4,02 M de unidades en 2026 a ~9,1 M en 2027, un +126% interanual (Economic Daily).
Market Update
La hoja de ruta de ASIC de Google entra en fase de «doble vía»: el v8i «Sunfish» (Broadcom) para entrenamiento y el v8t (MediaTek) para inferencia, ambos en producción masiva desde el 4T26. El TPU v9 sería 100% de MediaTek y la cuota de Broadcom podría caer desde ~95%; el TPU v10 «Icefish» usaría un nodo de clase A14 con MediaTek y Creative en 3DIC, y el proyecto «Merope» evalúa EMIB-T (TechNews Taiwan, TaiSounds).
En lo técnico, EMIB incrusta pequeños puentes de silicio solo donde se necesitan enlaces die-to-die, sin el gran interposer litográfico ni el límite de retícula; EMIB-T añade entrega de potencia vertical con condensadores integrados (TSV), diseñado para la próxima generación de HBM (Tech Times). Con plazos de entrega de CoWoS superiores a 12 meses (Gentic News) y una demanda de CoWoS del Sunfish v8 de 460.000 obleas (TaiSounds), la motivación estructural de Google es clara. C.C. Wei (TSMC) dio públicamente la bienvenida a Intel en el encapsulado avanzado (TechSoda); y si el rendimiento decepciona, Google mantiene CoWoS como contingencia (BigGo Finance).
| Concepto | Envíos 2026 (estimado) | Envíos 2027 (estimado) | Nota |
|---|---|---|---|
| TPU v8 total | ~4,02 M de unidades | ~9,1 M de unidades | +126% interanual |
| v8t (MediaTek, inferencia) | — | ~3,6 M de unidades | objetivo 2027 |
| v8i / Sunfish (Broadcom, entrenamiento) | — | ~5,5 M de unidades | objetivo 2027 |
Fuente: Economic Daily (udn.com), 7 de octubre de 2026. Cifras estimadas de la cadena de suministro.
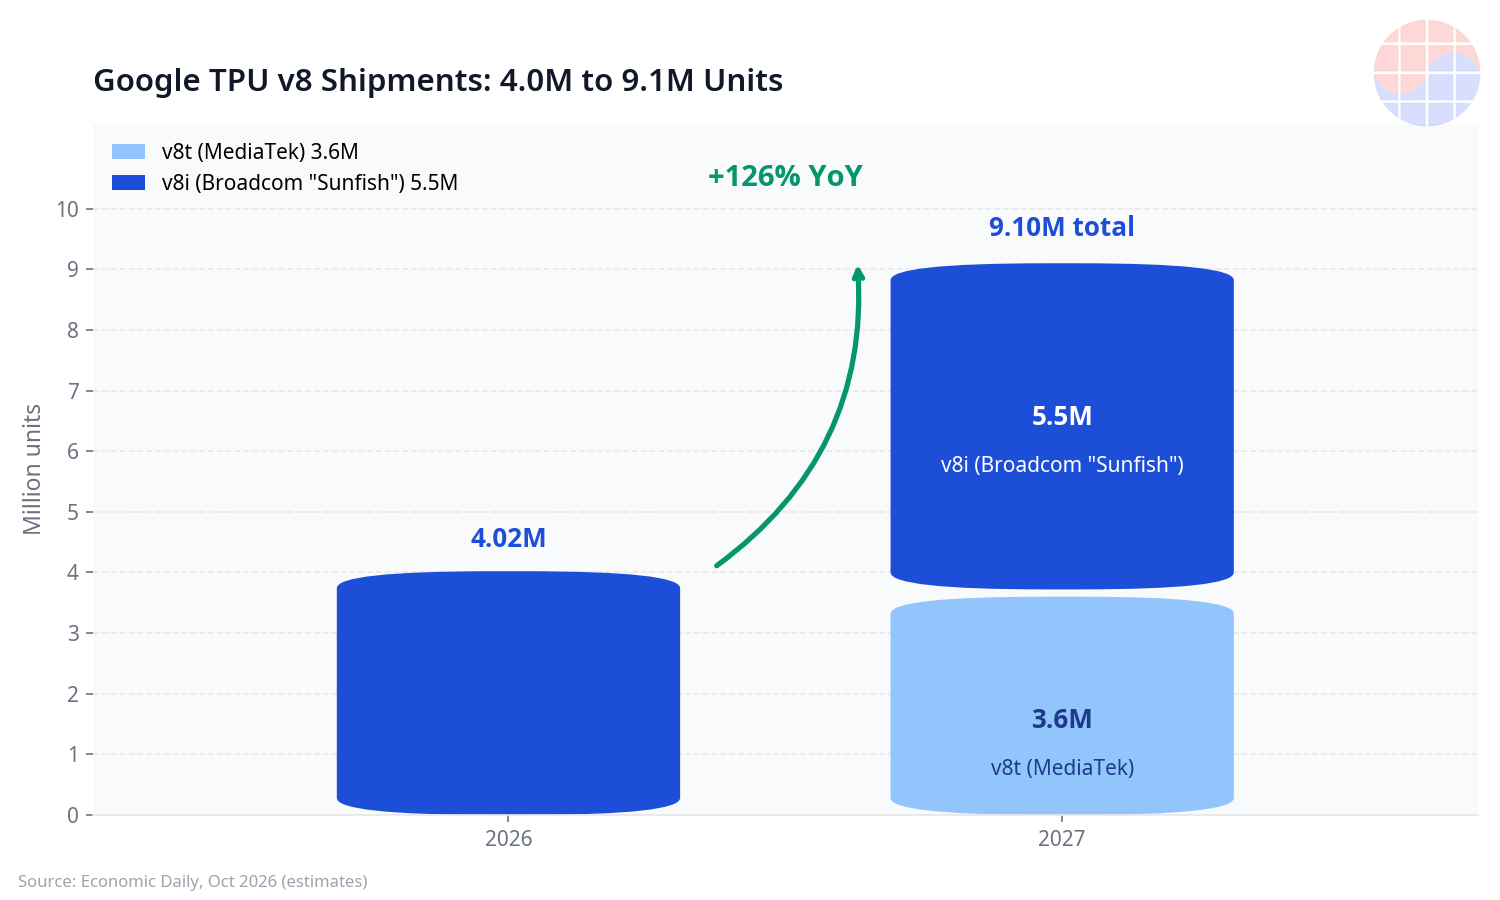
Gráfico 1: rampa de envíos del TPU v8 (~4,02 M en 2026 → ~9,1 M en 2027, +126% interanual).
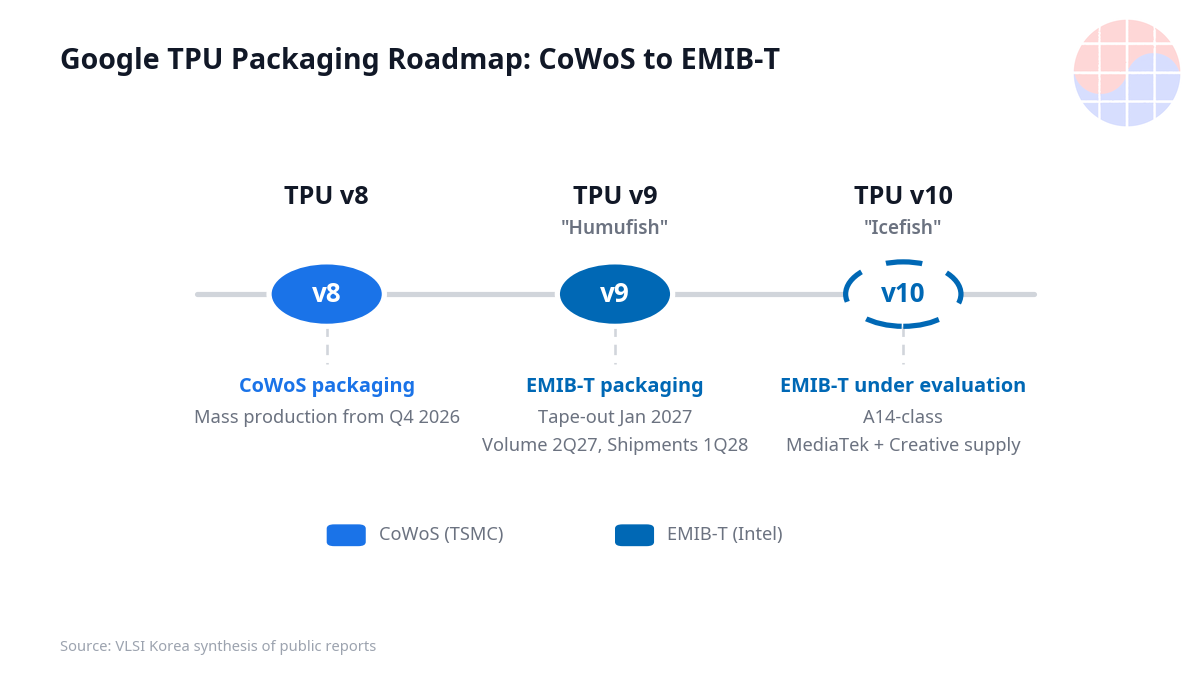
Gráfico 2: hoja de ruta del TPU (v8 CoWoS 4T26 → v9 Humufish tape-out ene-2027 → v10 Icefish clase A14, evaluando EMIB-T).
En lo comercial: el acuerdo Google–Broadcom se extiende hasta 2031; Broadcom amplía una línea de crédito de 42.000 millones de dólares a Anthropic y los despliegues de TPU de varios GW arrancan en 2027. Los ingresos de semiconductores de IA de Broadcom alcanzaron ~16.700 M de dólares en el 3T del ejercicio fiscal 2026, +221% interanual (estimado de terceros) (TechNews Taiwan, gildong.ai). De fondo, la carrera del cómputo: Google preentrena Gemini 4 con ~200.000 TPU v7, pero los rivales sumarán 5–10 GW en 2027 frente a unos pocos GW de Google (TaiSounds).
VLSI's View
Implicaciones estructurales: primera grieta en el «monopolio» del encapsulado avanzado. La narrativa del cuello de botella de CoWoS —plazos de más de 12 meses, el interposer absorbiendo casi la mitad del coste, el tamaño de retícula limitando el die— ha sido el mayor riesgo no ligado al proceso para los ASIC de los CSP. La batalla real no está en el white paper, sino en la curva de rampa del rendimiento: la divergencia 45–50% frente a ~98% refleja la confusión entre el rendimiento de muestras de ingeniería y el de producción. Quien lleve el rendimiento a niveles económicos en la primera mitad de 2027 definirá la estructura de costes del encapsulado de IA.
Ganadores y perdedores: a corto plazo, el negocio de encapsulado de Intel y la cadena EMIB; a medio plazo, MediaTek —si el v9 es 100% suyo, pasa de actor secundario a protagonista en el mapa de ASIC de Google. Broadcom arriesga cuota, aunque el contrato hasta 2031 y la línea de 42.000 M de dólares a Anthropic amortiguan. El perdedor potencial es la propia narrativa de la «prima de capacidad de CoWoS»: si EMIB-T funciona, otros CSP seguirán y el poder de precios del encapsulado avanzado de TSMC se diluirá.
Perspectiva de Corea: el +126% interanual del v8 es una señal de demanda de HBM muy potente, sea cual sea la ruta de encapsulado —los TPU llevan HBM de SK Hynix y Samsung. EMIB-T está diseñado para la próxima generación de HBM: a mayor E/S de HBM, más decisiva la elección del encapsulado y mayor la voz de sus proveedores. Y la narrativa de «CoWoS no es la única respuesta» es el argumento listo para que la foundry de Samsung venda su encapsulado I-Cube / X-Cube a los CSP.
Chase's Take: el mercado subestima el simbolismo de este movimiento y sobrestima su impacto financiero a corto plazo. Que Google apueste su TPU insignia demuestra que los CSP han perdido la paciencia con «todos los huevos en la misma cesta». Mi lectura: 2027 será un año de transición con CoWoS saturado; a partir de 2028, el poder de precios del encapsulado avanzado pasará de un único proveedor a la competencia multisourcing —ese será el verdadero punto de inflexión.
Outlook
- Noviembre de 2026: ¿llegan las muestras del v9? Primer indicador duro de la viabilidad de EMIB-T.
- Enero de 2027: hito del tape-out; vigilar un posible segundo retraso.
- 1S 2027: rampa del rendimiento del sustrato EMIB-T —que el 45–50% suba a niveles económicos decidirá si el volumen del 2T27 se sostiene.
- 2027–2028: despliegues de varios GW Google–Anthropic; si el v8 alcanza los 9,1 M de unidades; y si «Icefish»/«Merope» confirman a EMIB-T como ruta de largo plazo.
Preguntas frecuentes (FAQ)
P1: ¿Cuál es la mayor diferencia técnica entre EMIB-T y CoWoS?
R: CoWoS usa un gran interposer de silicio litográfico, limitado por la retícula; EMIB incrusta pequeños puentes de silicio solo donde se necesita interconexión, sin límite de retícula. EMIB-T (TSV) añade potencia vertical y condensadores integrados, para la próxima generación de HBM. La incógnita es el rendimiento en producción.
P2: ¿Por qué Google abandona CoWoS?
R: Tres razones estructurales: plazos de entrega de más de 12 meses que amenazan el calendario del TPU; el interposer supone el 40–60% del coste del encapsulado y EMIB-T lo reduciría ~50% (estimado); y el die de los grandes aceleradores roza el límite de retícula, donde EMIB escala mejor. Si el rendimiento falla, CoWoS sigue como contingencia.
P3: ¿45–50% o ~98%: cuál es creíble?
R: Probablemente describen etapas distintas: el 45–50% de GF Securities (13 de octubre de 2026) es el rendimiento actual del sustrato en producción, con causa raíz supuestamente identificada; el ~98% de julio podría ser de muestras de ingeniería. Lo clave es la rampa en el 1S 2027.
P4: ¿Impacto en la industria coreana de semiconductores?
R: El +126% del v8 es una señal potente de demanda de HBM: SK Hynix y Samsung se benefician directamente. EMIB-T, diseñado para la próxima HBM, eleva la voz de los proveedores de HBM; y la narrativa de «CoWoS no es la única respuesta» ayuda a la foundry de Samsung a vender I-Cube / X-Cube.
Nota: las cifras de rendimiento (45–50%, ~98%), la reducción de costes (~50%), los envíos (4,02 / 9,1 millones de unidades) y los ingresos de IA de Broadcom (~16.700 M de dólares) son estimaciones de medios o de notas de la cadena de suministro, no confirmadas oficialmente por Google, Intel ni las compañías implicadas.