VLSI Korea
Saham chip turun 8 hari beruntun, estimasi laba justru naik: bottleneck berpindah dari silikon ke kredit
SOX turun 8 sesi beruntun dan KOSPI kehilangan lebih dari 20%, namun TSMC menaikkan proyeksi dan EPS forward KOSPI direvisi naik. Mengapa harga dan laba bergerak berlawanan, dan lima sinyal yang akan mengubah repricing kredit ini menjadi downcycle sungguhan.


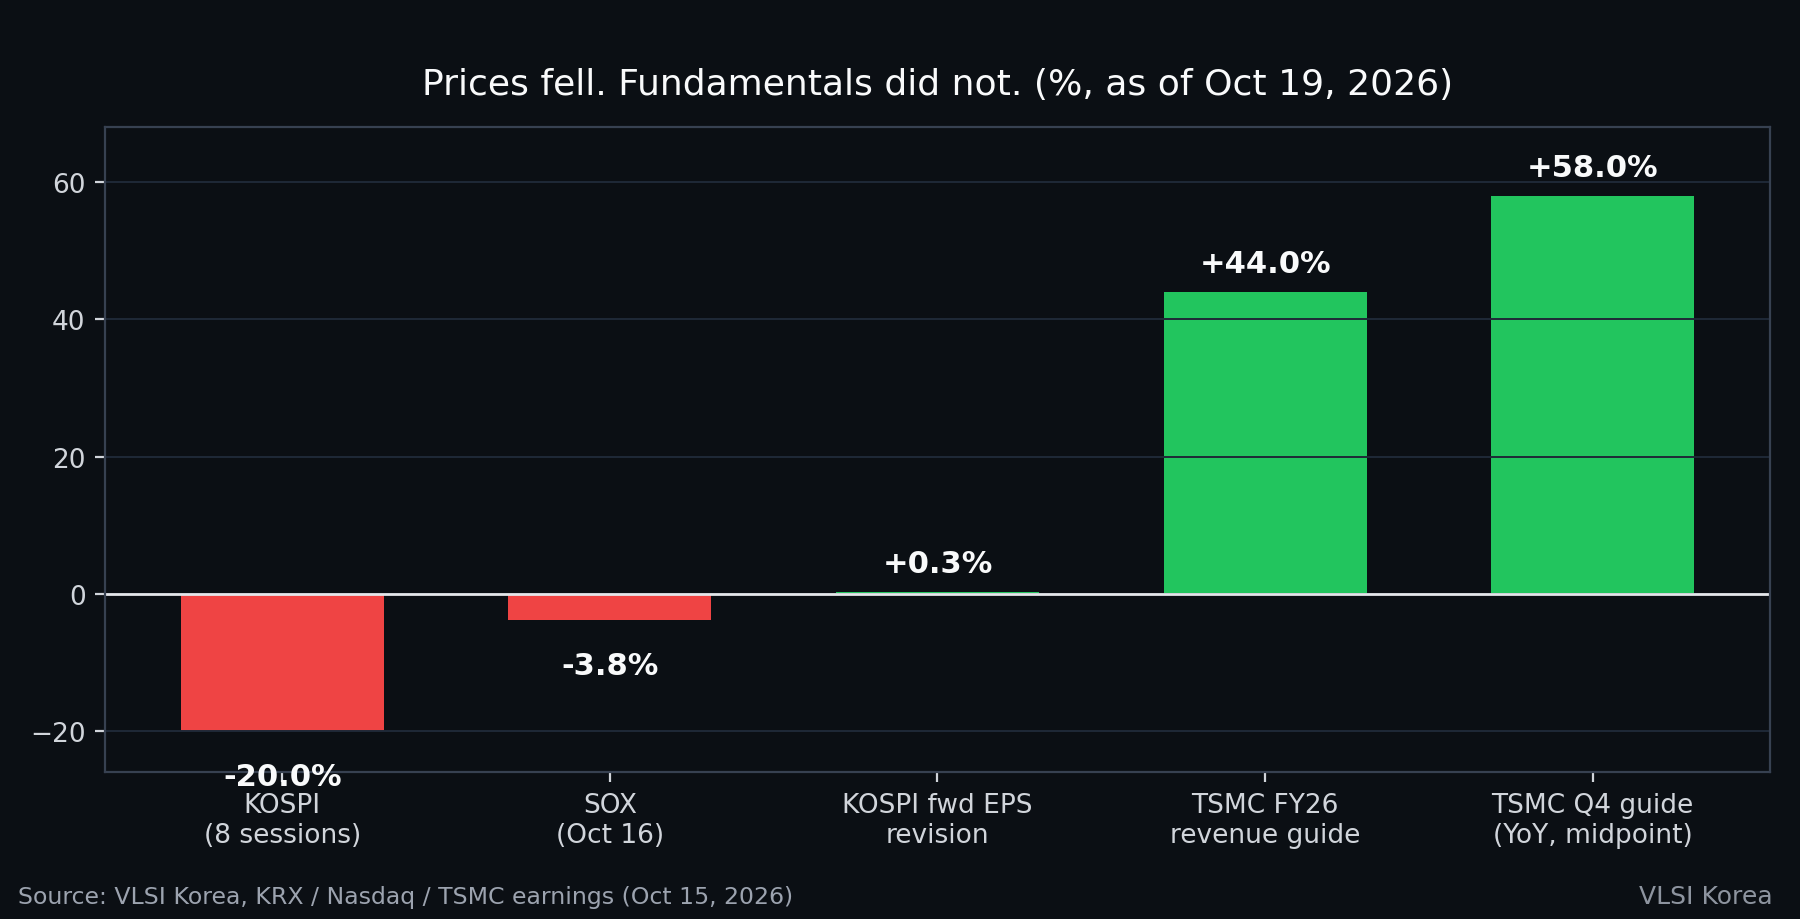
Kesimpulan dulu: per 19 Oktober 2026, aksi jual semikonduktor adalah repricing kredit, bukan patahnya permintaan. Indeks Philadelphia Semiconductor (SOX) telah turun selama delapan sesi berturut-turut, rentetan penurunan terpanjang sejak krisis keuangan 2008. KOSPI telah kehilangan lebih dari 20% dalam delapan sesi perdagangan. Namun pada periode yang sama, TSMC melaporkan laba kuartalan rekor keenam berturut-turut dan menaikkan prospeknya, dan estimasi laba KOSPI untuk 12 bulan ke depan direvisi naik, bukan turun. Harga dan fundamental bergerak berlawanan arah — dan variabel yang berubah bukanlah pasokan silikon. Yang berubah adalah biaya dan persepsi keamanan utang yang mendanai pembangunan AI.
Perbedaan itu menentukan apa yang terjadi selanjutnya. Patahnya permintaan memangkas pesanan, tape-out, dan capex. Repricing kredit memangkas kelipatan valuasi terlebih dahulu, dan baru sampai ke pesanan jika tekanan pendanaan menyebar dari peminjam marginal ke hyperscaler yang mendanai diri sendiri. Artikel ini memaparkan angka-angka terverifikasi, kanal transmisinya, dan lima sinyal yang akan mengubah kesimpulan ini.
Angka-angkanya, per 19 Oktober 2026
| Sinyal | Bacaan | Tanggal |
|---|---|---|
| Pembukaan KOSPI | 5.488,41, turun 179,64 poin (-3,17%) | 19 Okt 2026 |
| KOSPI, 8 sesi | Lebih dari -20% | 2-19 Okt 2026 |
| Rentetan penurunan SOX | 8 sesi berturut-turut, terpanjang sejak 2008 | Per 16 Okt 2026 |
| Saham CoreWeave, satu hari | -11,91% | 16 Okt 2026 |
| CDS 5 tahun CoreWeave | Di atas 1.100 bp | Pekan 12 Okt 2026 |
| EPS forward 12 bulan KOSPI | Direvisi naik +0,3% | 19 Okt 2026 |
| Laba bersih TSMC Q3 2026 | NT$763,06 miliar, +68,7% year-on-year | 15 Okt 2026 |
| Panduan pendapatan TSMC Q4 2026 | US$52,3-54,3 miliar, sekitar +58% year-on-year di titik tengah | 15 Okt 2026 |
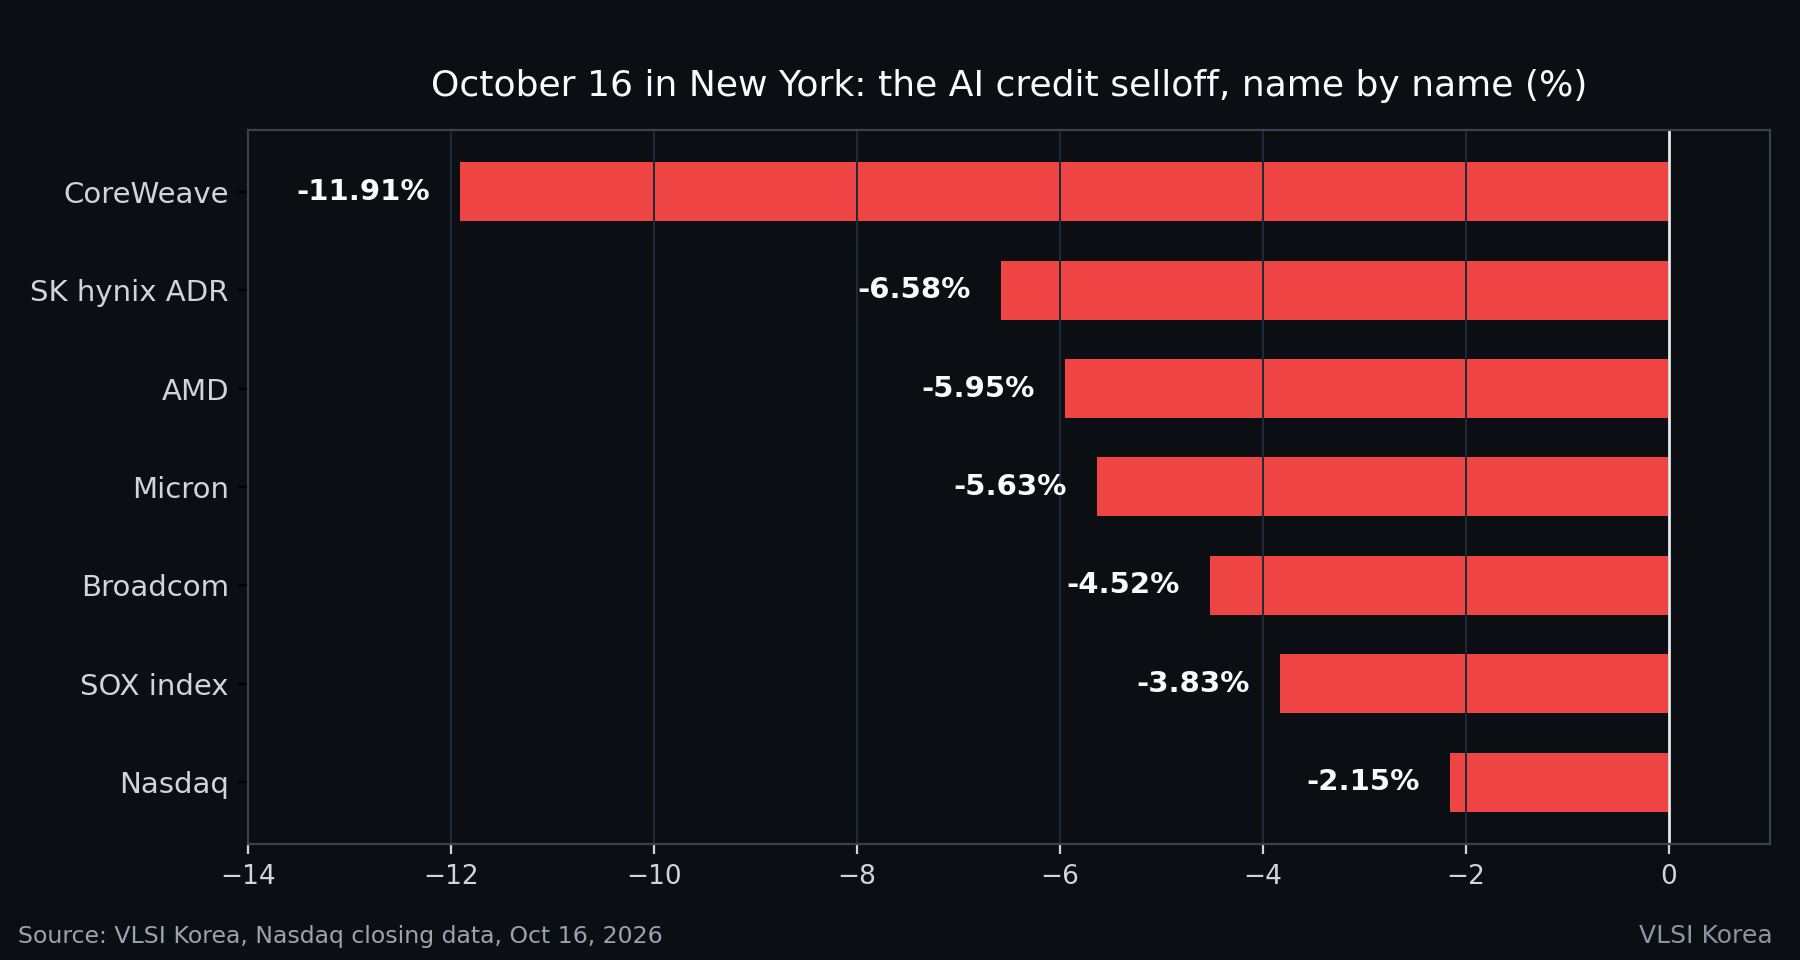
Pada Jumat, 16 Oktober di New York, Nasdaq turun 2,15% ke 26.140,03 dan SOX turun 3,83%. Aksi jual dipimpin oleh nama-nama yang paling dekat dengan kredit infrastruktur AI: CoreWeave turun 11,91%, ADR SK hynix turun 6,58%, AMD turun 5,95%, Micron turun 5,63%, dan Broadcom turun 4,52%. Pada Senin, 19 Oktober di Seoul, KOSPI dibuka turun 3,17% di 5.488,41 dan KOSDAQ dibuka turun 2,73% di 773,06. Samsung Electronics dan SK hynix turun 5-6% pada perdagangan pra-pembukaan sebelum aksi beli saat harga turun oleh investor asing dan institusi mempersempit kerugian; pada pukul 09.06, Samsung Electronics turun 1,16% di 213.000 won dan SK hynix turun 1,97% di 1.247.000 won. Nama-nama Jepang yang terkait dengan rantai pasok yang sama, termasuk pemasok wafer silikon dan inspeksi fotomask EUV, juga turun sekitar 6% pada sesi pagi.
Apa yang sebenarnya berubah: harga utang AI
Tiga fakta menjelaskan kerasnya pergerakan ini, dan tidak satu pun di antaranya adalah pesanan chip yang dibatalkan.
Pertama, pasar mulai memberi harga pada peminjam, bukan pada chip. CoreWeave, pembeli besar komputasi AI dengan leverage tertinggi, melihat spread credit default swap (CDS) 5 tahunnya bergerak di atas 1.100 basis poin pada pekan 12 Oktober 2026. Spread CDS pada level itu adalah cara pasar kredit mengatakan bahwa risiko gagal bayar peminjam tidak lagi teoretis. Investor ekuitas kemudian menilai ulang setiap perusahaan yang pendapatannya bergantung pada pembeli berleverage yang terus berutang — yang, dalam rantai pasok AI, berarti hampir semua orang.
Kedua, struktur indeks Korea memperkuat faktor global menjadi peristiwa indeks nasional. KOSPI sangat terkonsentrasi pada semikonduktor memori. Ketika faktor kredit global menghantam saham chip, KOSPI tidak menyebarkan guncangan ke berbagai sektor; ia justru memusatkannya. Goldman Sachs mencatat dalam Korea Weekly Kickstart tanggal 19 Oktober 2026 bahwa penurunan lebih dari 20% dalam delapan sesi hanya terjadi pada periode tekanan ekstrem — krisis keuangan Asia, krisis keuangan global, dan wabah COVID-19 — sembari mengatribusikan episode ini pada inflasi di atas ekspektasi, kekhawatiran kredit terkait AI, dan ketidakpastian atas pasokan DRAM Tiongkok, bukan pada runtuhnya laba Korea.
Ketiga, makro menambah bahan bakar. Minyak mentah WTI di atas US$100 per barel dan data inflasi di atas ekspektasi menaikkan tingkat diskonto yang diterapkan tepat pada arus kas berdurasi panjang dan padat capex yang diwakili oleh saham infrastruktur AI. Yuanta Securities Korea merangkum koreksi pada 19 Oktober sebagai berasal "bukan dari laba perusahaan tercatat, melainkan dari pendanaan siklus investasi AI dan penilaian ulang valuasi."
Sisi lain dari neraca: TSMC, empat hari sebelumnya
Pada 15 Oktober 2026 — di tengah rentetan penurunan SOX — TSMC melaporkan laba bersih kuartal ketiga sebesar NT$763,06 miliar (sekitar US$23,6 miliar), naik 68,7% year-on-year, dengan pendapatan US$46,72 miliar, di atas panduannya sendiri. Perusahaan memandu pendapatan kuartal keempat ke US$52,3-54,3 miliar, menaikkan pertumbuhan pendapatan setahun penuh 2026 menjadi sekitar 44% dalam denominasi dolar AS, dan mempertahankan capex 2026 di US$60-64 miliar. Komputasi kinerja tinggi, yang mencakup akselerator AI, mencapai 68% dari pendapatan; node 2nm sudah mencapai 8% dari penjualan wafer. CEO C.C. Wei mengatakan pertumbuhan permintaan akselerator AI hingga 2029 "kemungkinan akan lebih tinggi" daripada CAGR pertengahan hingga akhir 50-an persen yang dipandu sebelumnya, dan bahwa permintaan tetap jauh di atas kemampuan pasokan TSMC.
TSMC juga mengatakan pihaknya sedang memeriksa apakah pelanggan memiliki pendanaan dan komponen pendukung untuk menerapkan sistem AI — dan bahwa bahkan setelah pemeriksaan itu, permintaan melebihi pasokan. Kalimat itu penting untuk aksi jual ini: pemasok sentral industri secara eksplisit menguji ketahanan pendanaan pelanggannya, dan tetap tidak mampu mengimbanginya.
Ini adalah pola reset valuasi, bukan pergantian siklus — sejauh ini. Dalam patahnya permintaan yang sesungguhnya, urutannya berjalan sebaliknya: pesanan dipangkas terlebih dahulu, panduan menyusul, dan baru kemudian kelipatan menyusut. Di sini, kelipatan menyusut terlebih dahulu sementara panduan naik.
Bagaimana ini terlihat dari lantai desain
Dari meja signoff, jalur fisik tidak mengalami repricing dalam semalam. Chip yang sedang tape-out kuartal ini dimulai 12-24 bulan lalu; jadwal kualifikasi HBM, pemesanan substrat pengemasan, dan waktu tunggu peralatan bergerak dalam kuartal, bukan dalam sesi perdagangan. Peristiwa kredit mencapai jalur ini melalui tepat satu pintu: pesanan pembelian dan persetujuan capex di sisi pembeli. Itulah sebabnya unit pemantauan yang tepat bukanlah harga saham, melainkan buku pesanan pembeli marginal.
Eksposurnya juga terdistribusi tidak merata, dan pasar mengetahuinya. Hyperscaler mendanai capex AI sebagian besar dari arus kas operasional; pembangunan mereka berlanjut bahkan jika pasar kredit tutup. Neocloud dan operator pusat data lapis kedua mendanai dari utang; mereka adalah pembeli marginal GPU, jaringan, dan, secara tidak langsung, HBM — dan mereka yang pertama berhenti ketika spread melebar. Perlambatan yang dipimpin kredit karena itu tidak menghantam rantai secara seragam. Ia menghantam kapasitas merchant dan pemasok yang terekspos spot terlebih dahulu, dan kapasitas HBM terkontrak serta foundry node mutakhir terakhir. Papan skor 16 Oktober — pembeli berleverage turun 11,91%, nama-nama berlabuh foundry turun lebih kecil — sudah mencerminkan urutan itu.
Ada juga pelajaran soal waktu dari siklus masa lalu. Dalam pembangunan telekomunikasi tahun 2000, patahnya kredit datang terlebih dahulu dan runtuhnya pesanan peralatan menyusul sekitar dua kuartal kemudian, karena operator tetap membelanjakan capex yang telah dikomitmenkan hingga refinancing benar-benar gagal. Jeda itu adalah peluangnya: sinyal-sinyal di bawah ini dapat diamati sebelum pesanan bergerak.
Lima sinyal yang akan mengubah kesimpulan ini
Perlakukan episode saat ini sebagai repricing kredit kecuali setidaknya dua dari hal berikut terpicu:
- TSMC memangkas capex atau panduan. Rencana capex 2026 sebesar US$60-64 miliar dan prospek pertumbuhan 44% yang dinaikkan adalah fakta penopang kasus "fundamental utuh". Pemangkasan akan meruntuhkannya.
- Hyperscaler memangkas panduan capex AI pada putaran laporan keuangan Big Tech mendatang. Pembeli yang mendanai diri sendiri berhenti akan berarti masalahnya adalah permintaan atau imbal hasil, bukan kredit.
- Harga kontrak HBM dinegosiasi ulang turun. Harga kontrak HBM untuk 2027 adalah bagian rantai yang paling ketat; renegosiasi turun akan menunjukkan tekanan telah mencapai buku pesanan inti.
- Tekanan kredit menyebar melampaui peminjam marginal. Perhatikan apakah spread CDS dan obligasi melebar untuk hyperscaler investment-grade dan pasar high-yield yang lebih luas, bukan hanya untuk nama-nama infrastruktur AI berleverage.
- Pesanan peralatan ditunda. Penundaan backlog di pemasok utama litografi, deposisi, dan pengujian akan mengonfirmasi bahwa kanal kredit telah mencapai pesanan fisik.
Sampai saat itu, ringkasan jujur untuk 19 Oktober 2026 memang tidak nyaman tetapi presisi: bottleneck pembangunan AI telah berpindah. Selama tiga tahun, bottleneck itu adalah silikon — wafer, tumpukan HBM, pengemasan canggih. Bulan ini, untuk pertama kalinya, kendala mengikat yang sedang di-repricing adalah neraca yang membayar silikon tersebut. Para insinyur menyelesaikan bottleneck pertama. Bottleneck kedua adalah milik CFO.
FAQ
Apakah permintaan semikonduktor turun pada Oktober 2026?
Tidak, berdasarkan data yang tersedia per 19 Oktober 2026. TSMC menaikkan prospek pertumbuhan pendapatan setahun penuh 2026 menjadi sekitar 44% dan memandu pendapatan kuartal keempat sekitar 58% lebih tinggi year-on-year pada 15 Oktober 2026, dan estimasi EPS forward 12 bulan KOSPI direvisi naik 0,3%. Harga saham turun; permintaan yang dilaporkan tidak.
Mengapa KOSPI turun lebih dari 20% dalam delapan sesi?
Karena guncangan kredit AI global menghantam indeks yang terkonsentrasi pada semikonduktor memori. KOSPI dibuka pada 19 Oktober 2026 turun 3,17% di 5.488,41 setelah SOX turun selama delapan sesi berturut-turut. Analis mengatribusikan penurunan itu pada kekhawatiran kredit AI yang berpusat pada CoreWeave, inflasi di atas ekspektasi, minyak di atas US$100, dan ketidakpastian atas pasokan DRAM Tiongkok.
Apa peran CoreWeave dalam aksi jual chip?
CoreWeave adalah pembeli besar komputasi AI dengan leverage tertinggi, sehingga kreditnya adalah pengukur tekanan pasar untuk capex AI yang didanai utang. Sahamnya turun 11,91% pada 16 Oktober 2026 dan spread CDS 5 tahunnya naik di atas 1.100 bp, mendorong investor menilai ulang pemasok yang pendapatannya bergantung pada pembeli berleverage.
Apa yang akan mengubah aksi jual ini menjadi downcycle semikonduktor yang sesungguhnya?
Bukti dari buku pesanan: pemangkasan capex atau panduan TSMC, pemangkasan capex AI oleh hyperscaler, repricing kontrak HBM ke bawah, tekanan kredit yang menyebar ke pembeli investment-grade, atau penundaan pesanan peralatan. Dua atau lebih dari ini akan menunjukkan bahwa kanal kredit telah mencapai permintaan fisik.
Pengungkapan: Artikel ini adalah analisis atas data pasar dan perusahaan yang dilaporkan secara publik per 19 Oktober 2026 (data bursa, rilis laporan keuangan dan panggilan TSMC tanggal 15 Oktober 2026, serta komentar broker yang diterbitkan 19 Oktober 2026). Ini bukan saran investasi. Angka-angka adalah sebagaimana dilaporkan oleh sumber yang dikutip pada tanggal yang disebutkan dan dapat direvisi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.