VLSI Korea
Samsung Melampaui SK hynix dalam Pendapatan HBM: 5 Fakta di Balik Pembalikan Kuartal Ketiga (HBM4)
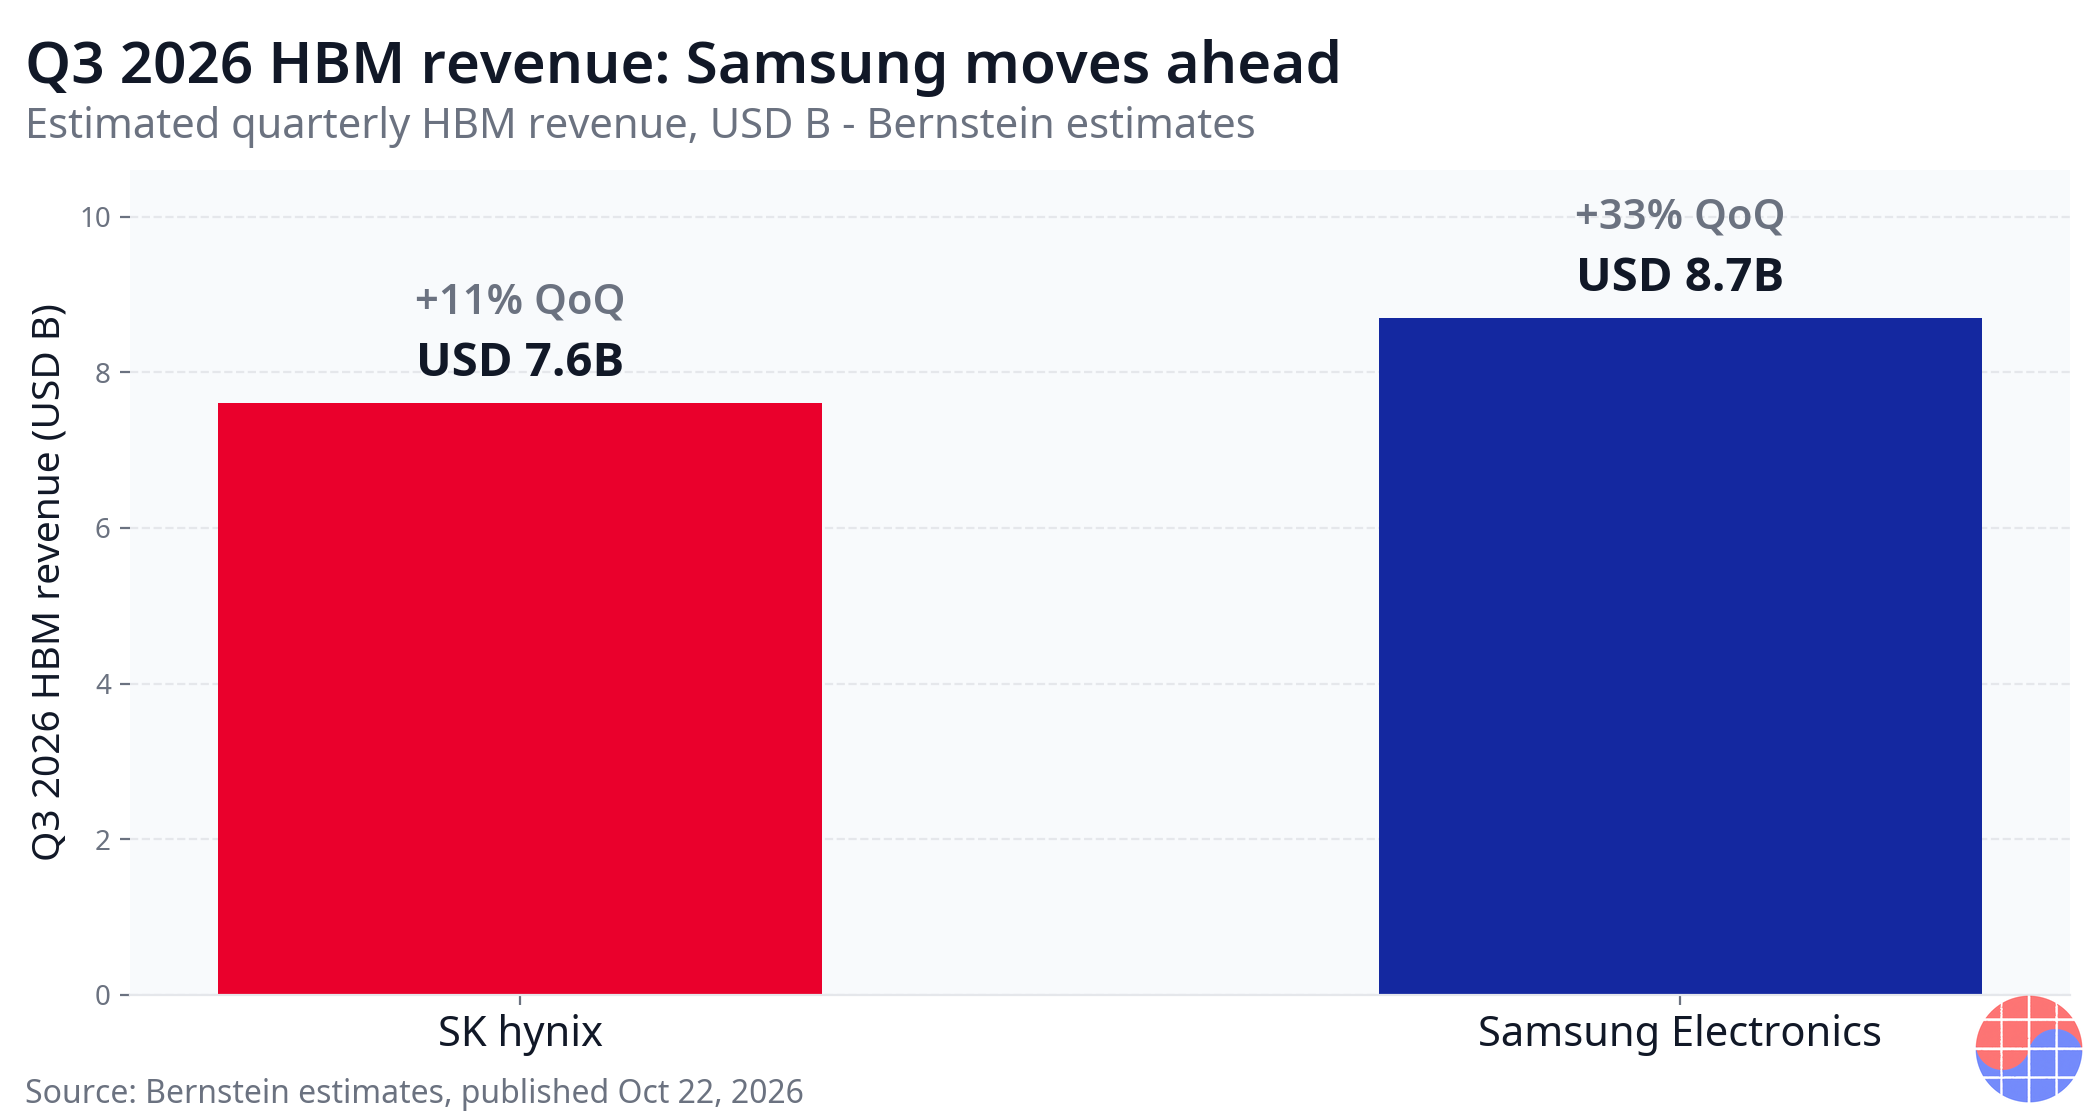
Estimasi Bernstein menempatkan pendapatan HBM Q3 2026 sebesar USD 8,7 miliar untuk Samsung berbanding USD 7,6 miliar untuk SK hynix. Kesenjangan pangsa menyempit dari 37 menjadi 17 poin dan HBM4 menjadi motor pembalikan.


Berdasarkan estimasi Bernstein yang diterbitkan pada 22 Oktober 2026, Samsung Electronics membukukan pendapatan HBM kuartal ketiga 2026 sebesar USD 8,7 miliar, berbanding USD 7,6 miliar untuk SK hynix. Ini adalah pertama kalinya dalam siklus AI ini pemimpin pendapatan HBM kuartalan berganti. Ini adalah pembalikan pendapatan, belum pembalikan laba.
Ringkasan 30 detik
- Estimasi Bernstein yang diterbitkan pada 22 Oktober 2026 menempatkan pendapatan HBM kuartal ketiga 2026 sebesar USD 8,7 miliar untuk Samsung Electronics (+33% QoQ) dan USD 7,6 miliar untuk SK hynix (+11% QoQ). Kedua angka tersebut adalah estimasi eksternal, bukan hasil yang dilaporkan oleh kedua perusahaan.
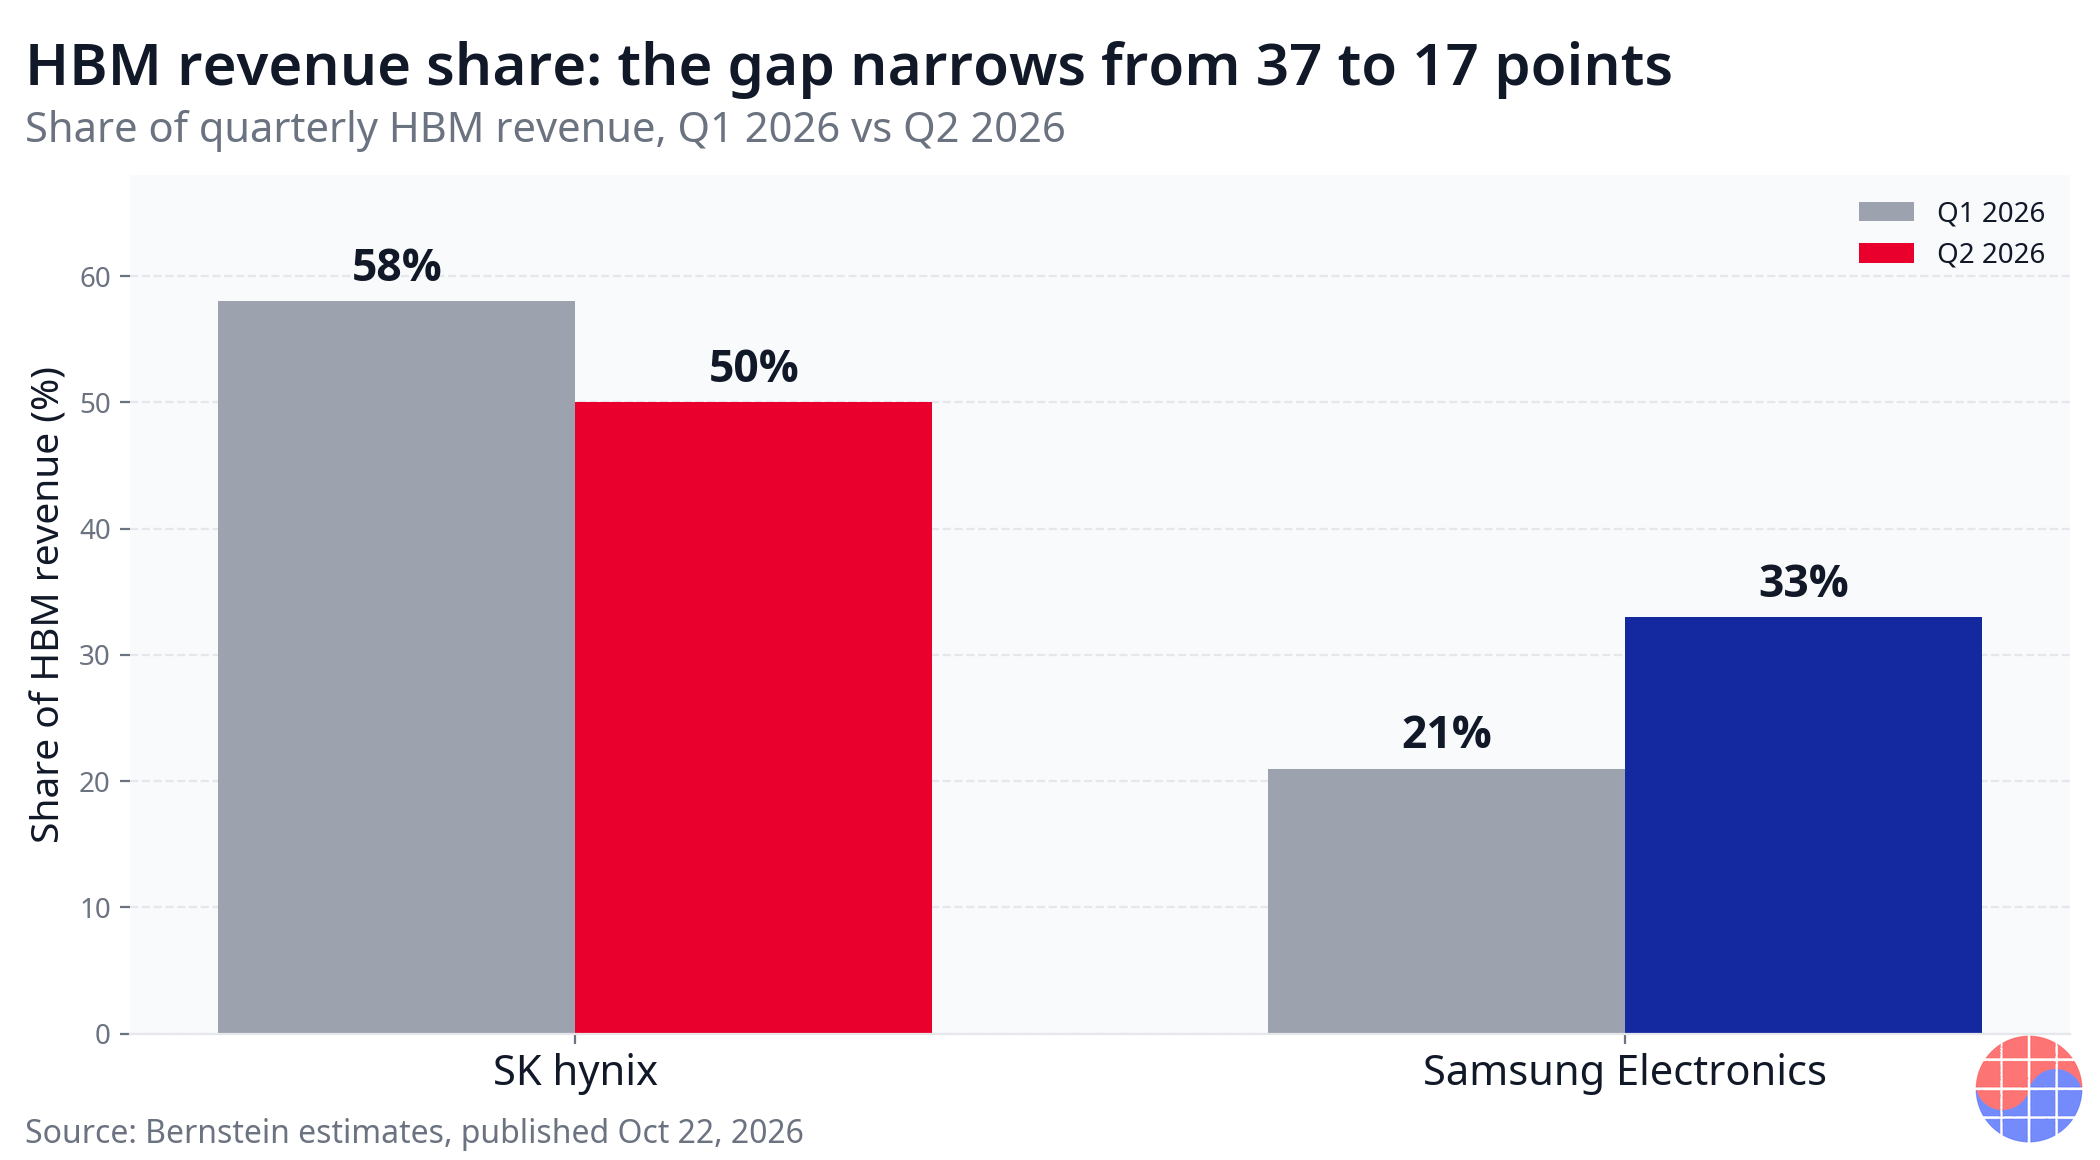
- Pergeseran pangsa sudah berlangsung pada kuartal kedua. Pangsa SK hynix dalam pendapatan HBM turun dari 58% pada kuartal pertama 2026 menjadi 50% pada kuartal kedua, sementara Samsung Electronics naik dari 21% menjadi 33%, mempersempit kesenjangan dari 37 poin persentase menjadi 17 poin persentase.
- HBM4 menjadi motor pembalikan ini. Dalam earnings call kuartal kedua, Samsung Electronics menyatakan pendapatan HBM4 kuartal ketiga akan naik lebih dari tiga kali lipat QoQ dan HBM4 akan menyumbang lebih dari 60% pendapatan HBM-nya pada paruh kedua 2026.
- Pandangan ke depan berbeda dalam metode, tetapi searah. JPMorgan memproyeksikan pangsa HBM SK hynix menurun dari 60% pada 2025 menjadi 46% pada 2026 dan 41% pada 2027, sementara UBS memperkirakan Samsung Electronics memimpin pengiriman bit 2027 dengan 41% berbanding 39%.
- Pemeriksaan berikutnya adalah laporan keuangan: SK hynix melaporkan hasil kuartal ketiga pada 28 Oktober 2026, dan Samsung Electronics pada 29 Oktober 2026.
Background
HBM, memori dengan lebar pita memori tinggi yang ditumpuk di samping akselerator AI, memiliki pemasok standar de facto sepanjang siklus AI ini: SK hynix. Perusahaan ini lolos kualifikasi pertama dengan pelanggan akselerator AI terkemuka, memulai pasokan volume pertama pada setiap generasi baru, dan sebagai hasilnya mempertahankan pangsa mayoritas pendapatan HBM selama bertahun-tahun. Samsung Electronics, sebaliknya, adalah penantang yang paling frustrasi dalam siklus ini. Kualifikasi HBM3E-nya terlambat, pangsanya bertahan di kisaran rendah 20%, dan pasar untuk waktu yang lama memberi harga HBM dengan premis sederhana: ini adalah pasar SK hynix.
Pergeseran generasi ke HBM4 mengubah syarat persaingan. HBM4 menggandakan lebar antarmuka menjadi 2048-bit dan memasukkan logika ke dalam base die, sehingga produk tidak lagi ditentukan semata oleh kemampuan manufaktur memori. Standar kualifikasi pelanggan, kemampuan pasokan turnkey, dan skala kapasitas kembali menjadi pusat persaingan. Samsung Electronics adalah satu-satunya pemasok yang menaungi memori, foundry, dan pengemasan canggih di bawah satu atap. Perusahaan yang tertinggal di HBM3E tiba-tiba berada pada posisi untuk menggambar ulang peta di HBM4.
Angka kuartal ketiga adalah pertama kalinya pergeseran struktural itu muncul dalam pendapatan. Angka-angka itu masih berupa estimasi, dan nilainya dapat berubah ketika kedua perusahaan melaporkan hasil resmi. Namun karena pangsa sudah bermigrasi secara stabil sepanjang kuartal pertama dan kedua, pembalikan ini lebih tepat dibaca sebagai hasil kumulatif dari pergerakan beberapa kuartal, bukan kecelakaan satu kuartal.
5 Fakta
Fakta 1. Peringkat berbalik dalam estimasi pendapatan kuartal ketiga
Estimasi Bernstein yang diterbitkan pada 22 Oktober 2026 menempatkan pendapatan HBM Samsung Electronics pada kuartal ketiga 2026 sebesar USD 8,7 miliar, naik 33% QoQ, berbanding USD 7,6 miliar untuk SK hynix, naik 11% QoQ. Kedua perusahaan tumbuh; mereka tumbuh dengan kecepatan berbeda, dan perbedaan kecepatan itu mengubah peringkat. Ini adalah pertama kalinya dalam siklus AI ini Samsung Electronics memimpin SK hynix dalam pendapatan HBM kuartalan. Perlu ditegaskan sekali lagi: ini adalah estimasi Bernstein, bukan angka yang dilaporkan oleh kedua perusahaan, dan setiap selisih terhadap hasil aktual akan terlihat ketika laporan keuangan dirilis pada akhir Oktober.
Fakta 2. Kesenjangan pangsa menyusut setengahnya dalam enam bulan, dari 37 poin menjadi 17 poin
Pada kuartal pertama 2026, pangsa pendapatan HBM tercatat 58% untuk SK hynix dan 21% untuk Samsung Electronics — kesenjangan 37 poin persentase. Pada kuartal kedua menjadi 50% berbanding 33%, kesenjangan 17 poin. Samsung Electronics merebut 12 poin pangsa dalam satu kuartal. Dengan arah dan laju pergeseran yang sudah terbentuk, pembalikan pendapatan pada kuartal ketiga tidak mengejutkan dari sisi arah. Yang mengejutkan adalah betapa cepatnya hal itu tiba.
Fakta 3. Pendorong langsungnya adalah peningkatan produksi HBM4
Dalam earnings call kuartal kedua, Samsung Electronics menyatakan secara langsung bahwa pendapatan HBM4 kuartal ketiga akan naik lebih dari tiga kali lipat QoQ. Perusahaan juga menyatakan HBM4 akan mencakup lebih dari 60% pendapatan HBM-nya pada paruh kedua 2026. Panduan perusahaan sendiri menunjuk ke arah yang sama dengan estimasi kuartal ketiga. Laporan industri menempatkan yield HBM4 Samsung Electronics di sekitar 80%, tetapi angka itu adalah estimasi industri, bukan angka yang dikonfirmasi perusahaan. Meski begitu, estimasi kenaikan tiga kali lipat pendapatan HBM4 menunjukkan kualifikasi dan peningkatan produksi berjalan bersamaan.
Fakta 4. Proyeksi 2027 berbeda metode, tetapi bertemu pada kesenjangan yang menyempit
JPMorgan memproyeksikan pangsa HBM SK hynix menurun bertahap: 60% pada 2025, 46% pada 2026, dan 41% pada 2027. UBS, yang melihat pengiriman bit 2027, memperkirakan Samsung Electronics sebesar 41% dan SK hynix 39% — keunggulan untuk Samsung Electronics. Kedua proyeksi mengukur hal yang berbeda: JPMorgan melacak pangsa pendapatan, UBS melacak pengiriman bit. Keduanya tidak dapat diletakkan berdampingan seolah-olah metrik yang sama, tetapi penting bahwa setidaknya dua institusi besar menunjuk ke arah yang sama: keunggulan SK hynix yang luar biasa sedang memudar.
Fakta 5. Kartu balasan SK hynix masih sangat kuat
Pembalikan pendapatan bukanlah kehilangan kepemimpinan. Menurut pemberitaan, SK hynix tetap menjadi satu-satunya pemasok yang mengirimkan stack HBM 16 lapis yang lebih padat untuk Rubin dalam volume besar. Stack tertinggi adalah produk yang paling sulit dibuat, dan pasokan tunggal di segmen itu berubah menjadi ASP premium dan daya tawar terhadap pelanggan. Gambaran laba menunjuk ke arah yang sama. DS Investment memperkirakan laba operasi SK hynix pada kuartal ketiga 2026 sebesar KRW 70,1 triliun, dan IBK Investment & Securities memperkirakan KRW 75,1 triliun. Kehilangan posisi teratas pendapatan tidak membalikkan peringkat laba pada kuartal yang sama.
Business Deep Dive
Bagaimana pangsa bergerak
| Metrik | Q1 2026 | Q2 2026 | Perubahan |
|---|---|---|---|
| Pangsa SK hynix dalam pendapatan HBM | 58% | 50% | -8 pp |
| Pangsa Samsung Electronics dalam pendapatan HBM | 21% | 33% | +12 pp |
| Kesenjangan antara keduanya | 37 pp | 17 pp | -20 pp |
| Seluruh pemasok lain digabungkan | 21% | 17% | -4 pp |
Tabel ini menunjukkan persoalannya lebih dari sekadar perebutan dua perusahaan. Dari 12 poin yang diraih Samsung Electronics, 8 poin berasal dari SK hynix dan sisanya dari pemasok lain. Dengan kata lain, pergeseran kuartal kedua berbentuk dua pemimpin menyerap pangsa dari semua pihak lain sembari menutup jarak di antara mereka sendiri. Pasar HBM sedang mengeras menjadi duopoli Korea pada saat yang sama ketika keseimbangan kekuatan di dalam duopoli itu mulai bergerak.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
Membandingkan proyeksi
| Sumber | Metrik | 2025 | 2026 | 2027 |
|---|---|---|---|---|
| Proyeksi JPMorgan | Pangsa HBM SK hynix | 60% | 46% | 41% |
| Proyeksi UBS | Pangsa pengiriman bit 2027 | — | — | Samsung Electronics 41% / SK hynix 39% |
| Estimasi Bernstein (22 Okt 2026) | Pendapatan HBM Q3 | — | Samsung Electronics USD 8,7 M / SK hynix USD 7,6 M | — |
Pada lintasan JPMorgan, SK hynix melepaskan 19 poin pangsa dalam dua tahun, namun tetap memegang keunggulan pangsa pendapatan hingga 2027. Pada basis pengiriman bit UBS, Samsung Electronics bergerak ke depan pada 2027. Kedua proyeksi tidak saling bertentangan; keduanya menjawab pertanyaan yang berbeda. "Siapa yang menjual nilai lebih besar?" dan "siapa yang mengirimkan bit lebih banyak?" adalah pertanyaan yang berbeda, dan fakta bahwa jawabannya berbeda itu sendiri adalah bukti bahwa persaingan pada generasi HBM4 bersifat berlapis.
Pembalikan pendapatan bukanlah pembalikan laba
Inilah poin yang paling sering terlewat. Pendapatan adalah volume dikalikan harga; laba menambahkan bauran produk dan struktur biaya di atasnya. SK hynix memegang status pemasok tunggal pada produk berspesifikasi tertinggi, stack 16 lapis, dan itu mendukung ASP premium. Sebaliknya, lonjakan pendapatan Samsung Electronics pada kuartal ketiga membawa efek volume besar khas awal peningkatan produksi, dan tahap awal semacam itu biasanya menekan margin melalui biaya stabilisasi yield dan investasi di muka. Estimasi DS Investment sebesar KRW 70,1 triliun dan estimasi IBK sebesar KRW 75,1 triliun untuk laba operasi SK hynix pada kuartal ketiga mengatakan hal yang sama: pada kuartal ketika peringkat pendapatan berubah, pusat gravitasi laba masih berada di SK hynix.
Struktur bisnis juga penting. Kekuatan Samsung Electronics adalah pasokan turnkey: memori, foundry logika untuk base die, dan pengemasan canggih dalam satu paket, yang menyederhanakan rantai pasok pelanggan. Mulai HBM4, dengan base die dibuat pada proses logika, kekuatan itu tumbuh di setiap generasi. Kekuatan SK hynix adalah catatan eksekusinya. Lolos kualifikasi pertama dan mengirim pertama dari generasi ke generasi meninggalkan jejak dalam penilaian risiko pelanggan, dan pelanggan besar tidak dengan mudah mengganti pemasok yang sudah terbukti dalam perjanjian jangka panjang. Itulah sebabnya struktur kontrak memperlambat laju munculnya pergeseran pangsa dalam hasil keuangan.
Konsekuensi paling nyata dari kehilangan pangsa bagi SK hynix adalah kekuatan penetapan harga. Pemasok dominan tunggal dengan pangsa di atas 50% secara efektif menetapkan titik acuan dalam negosiasi harga. Begitu pangsa melorot ke kisaran 40%, hitungannya berubah: pelanggan dapat menggunakan sumber kedua sebagai alat tawar, dan alokasi volume dalam perjanjian jangka panjang mulai menyerupai lelang kompetitif. Bagi Samsung Electronics, pangsa yang naik berubah langsung menjadi suara yang lebih kuat dalam kualifikasi generasi berikutnya. Mulai HBM4E, pelanggan semakin mungkin menyusun volume dengan mengandalkan beberapa pemasok yang terkualifikasi sejak awal.
Chase's Take
Inti dari pembalikan ini bukanlah kejutan teknologi. Ini adalah perubahan dalam cara kualifikasi menghasilkan bunga majemuk. Hingga generasi HBM3E, permainan hampir sepenuhnya berkisar pada "siapa yang lolos kualifikasi pertama", dan SK hynix memenangkan permainan itu setiap kali. HBM4 memperluas aturannya. Dengan antarmuka yang lebih lebar dan logika di dalam base die, persaingan meluas dari yield memori semata menjadi satu paket memori, logika, dan pengemasan. Permainan yang lebih besar menguntungkan pemain yang memegang aset turnkey. Kuartal ketiga Samsung Electronics adalah kuartal pertama ketika perubahan struktural itu diterjemahkan menjadi angka.
Dari sudut pandang Korea, membingkai ini sebagai pertarungan dua juara domestik akan melewatkan separuh gambaran. Jika digabungkan, pangsa kedua perusahaan dalam pendapatan HBM justru naik, dari 79% pada kuartal pertama 2026 menjadi 83% pada kuartal kedua 2026. Pusat pasokan memori AI dunia berada di Korea, dan fakta itu tidak berubah — justru menguat. Yang berubah adalah pembagian internalnya. Bagi investor maupun kebijakan industri, pembagian itu kini lebih penting daripada totalnya, karena skala capex, profil margin, dan portofolio pelanggan kedua perusahaan telah mulai bergerak ke arah yang berbeda.
Satu catatan dingin patut ditekankan. Bukti pembalikan ini masih berupa estimasi. Apakah angka Bernstein akan terkonfirmasi atau direvisi akan diputuskan pada 28 dan 29 Oktober 2026. Memperlakukan pembalikan tahap estimasi sebagai fakta yang sudah pasti adalah sebuah kesalahan. Namun arah pergerakan pangsa sejalan dengan aliran yang terukur pada kuartal pertama dan kedua, sehingga meskipun peringkat pendapatan kuartal ketiga tercetak berbeda dari estimasi, gambaran besar — kesenjangan yang menyempit — kecil kemungkinan akan terbantahkan.
Implications
- Pisahkan mahkota pendapatan dari mahkota laba. Kuartal ketiga 2026 kemungkinan adalah kuartal ketika peringkat pendapatan berubah sementara peringkat laba bertahan. Menggabungkan keduanya menjadi "pergantian penguasa" yang sederhana akan membuat kita melewatkan cara persaingan pada generasi HBM4 sesungguhnya bekerja.
- Lacak migrasi kekuatan penetapan harga. Jika penurunan SK hynix ke kisaran 40% terkonfirmasi, titik acuan dalam negosiasi harga HBM bergeser dari struktur pemasok tunggal ke struktur multi-pemasok. Ketentuan alokasi volume dalam perjanjian jangka panjang adalah tempat pertama sinyal itu muncul.
- Kemampuan turnkey menjadi tiket masuk generasi berikutnya. Mulai HBM4E, kandungan logika pada base die tumbuh lebih jauh. Menjawab perubahan generasi hanya dengan kemampuan memori menjadi lebih sulit, yang menaikkan hambatan masuk bagi pemasok yang terlambat.
- Titik pemeriksaan berikutnya adalah 28-29 Oktober 2026. Laporan keuangan kuartal ketiga SK hynix dan Samsung Electronics — komentar pendapatan HBM, bauran HBM4, dan panduan kuartal keempat — akan menentukan apakah pembalikan tahap estimasi ini mengeras menjadi fakta.
FAQ
Q1. Apakah Samsung Electronics benar-benar melampaui SK hynix? Berdasarkan estimasi Bernstein yang diterbitkan pada 22 Oktober 2026, ya: pendapatan HBM kuartal ketiga 2026 diperkirakan sebesar USD 8,7 miliar untuk Samsung Electronics dan USD 7,6 miliar untuk SK hynix. Ini adalah estimasi, bukan hasil yang dilaporkan. Konfirmasi datang bersama laporan keuangan SK hynix pada 28 Oktober 2026 dan Samsung Electronics pada 29 Oktober 2026.
Q2. Apa yang menyebabkan pembalikan ini? Peningkatan produksi HBM4. Dalam earnings call kuartal kedua, Samsung Electronics menyatakan pendapatan HBM4 kuartal ketiga akan naik lebih dari tiga kali lipat QoQ dan HBM4 akan melampaui 60% pendapatan HBM paruh kedua 2026. Pangsa pendapatannya pun sudah naik dari 21% pada kuartal pertama 2026 menjadi 33% pada kuartal kedua.
Q3. Apakah pembalikan pendapatan berarti pembalikan laba? Tidak. DS Investment memperkirakan laba operasi SK hynix pada kuartal ketiga 2026 sebesar KRW 70,1 triliun dan IBK Investment & Securities sebesar KRW 75,1 triliun. SK hynix juga tetap, menurut pemberitaan, menjadi satu-satunya pemasok yang mengirimkan stack 16 lapis untuk Rubin dalam volume besar, sehingga peringkat pendapatan dan laba dapat bergerak berbeda untuk beberapa waktu.
Q4. Apa yang perlu diperhatikan selanjutnya? Laporan keuangan kuartal ketiga pada 28 Oktober 2026 (SK hynix) dan 29 Oktober 2026 (Samsung Electronics). Pemeriksaan pertama adalah apakah komentar HBM kedua perusahaan cocok dengan estimasi Bernstein. Dalam jangka menengah, perhatikan apakah lintasan pangsa SK hynix menurut JPMorgan (60% pada 2025, 46% pada 2026, 41% pada 2027) dan pandangan pengiriman bit 2027 menurut UBS (Samsung Electronics 41%, SK hynix 39%) muncul dalam kontrak aktual dan alokasi volume.
Sumber
- Estimasi pendapatan HBM Bernstein, diterbitkan 22 Oktober 2026
- Proyeksi pangsa HBM JPMorgan, 2025-2027
- Proyeksi pengiriman bit HBM 2027 dari UBS
- Komentar earnings call kuartal kedua 2026 Samsung Electronics
- Estimasi DS Investment dan IBK Investment & Securities untuk laba operasi SK hynix kuartal ketiga 2026
Artikel ini hanya untuk tujuan informasi dan bukan merupakan rekomendasi untuk membeli atau menjual sekuritas apa pun. Angka pendapatan HBM kuartal ketiga adalah estimasi Bernstein dan dapat berbeda dari hasil yang dilaporkan secara resmi oleh masing-masing perusahaan.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja