VLSI Korea
Weekly Silicon: Laba Rekor, Saham Turun — Pasar Bertanya soal Pendanaan, Bukan Permintaan
Laba bersih TSMC naik 68,7%, rekor kuartalan keenam berturut-turut, namun KOSPI turun 7,57% dengan circuit breaker pada 15 Oktober 2026. Pasar kini menilai keberlanjutan pendanaan, bukan permintaan AI.


Kesimpulannya jelas: permintaan AI tidak runtuh pekan ini — yang berubah adalah harga uang. TSMC mengumumkan laba rekor pada 15 Oktober 2026, tetapi pada hari yang sama KOSPI anjlok 7,57% dan memicu circuit breaker. Kontras itu bukan kontradiksi. Pasar tidak lagi bertanya apakah permintaan semikonduktor AI itu nyata. Pasar sekarang bertanya siapa yang membayar ekspansi ini, dengan biaya modal berapa, dan siapa yang menanggung risikonya jika suku bunga tetap tinggi lebih lama.
Selama dua tahun, pertanyaan dominan sederhana: apakah permintaan AI hanya gelembung? Angka TSMC pekan ini menjawabnya secara definitif. Pertanyaan baru jauh lebih sulit. Hyperscaler, foundry, dan produsen memori mengumumkan belanja modal (capex) yang skalanya menyaingi anggaran infrastruktur negara. Ketika biaya pendanaan naik, setiap dolar capex harus bekerja lebih keras. Itulah yang dinilai ulang investor pada 15 Oktober, bukan prospek chip itu sendiri.
1. Laba TSMC Membuktikan Permintaan Masih Jauh di Atas Pasokan
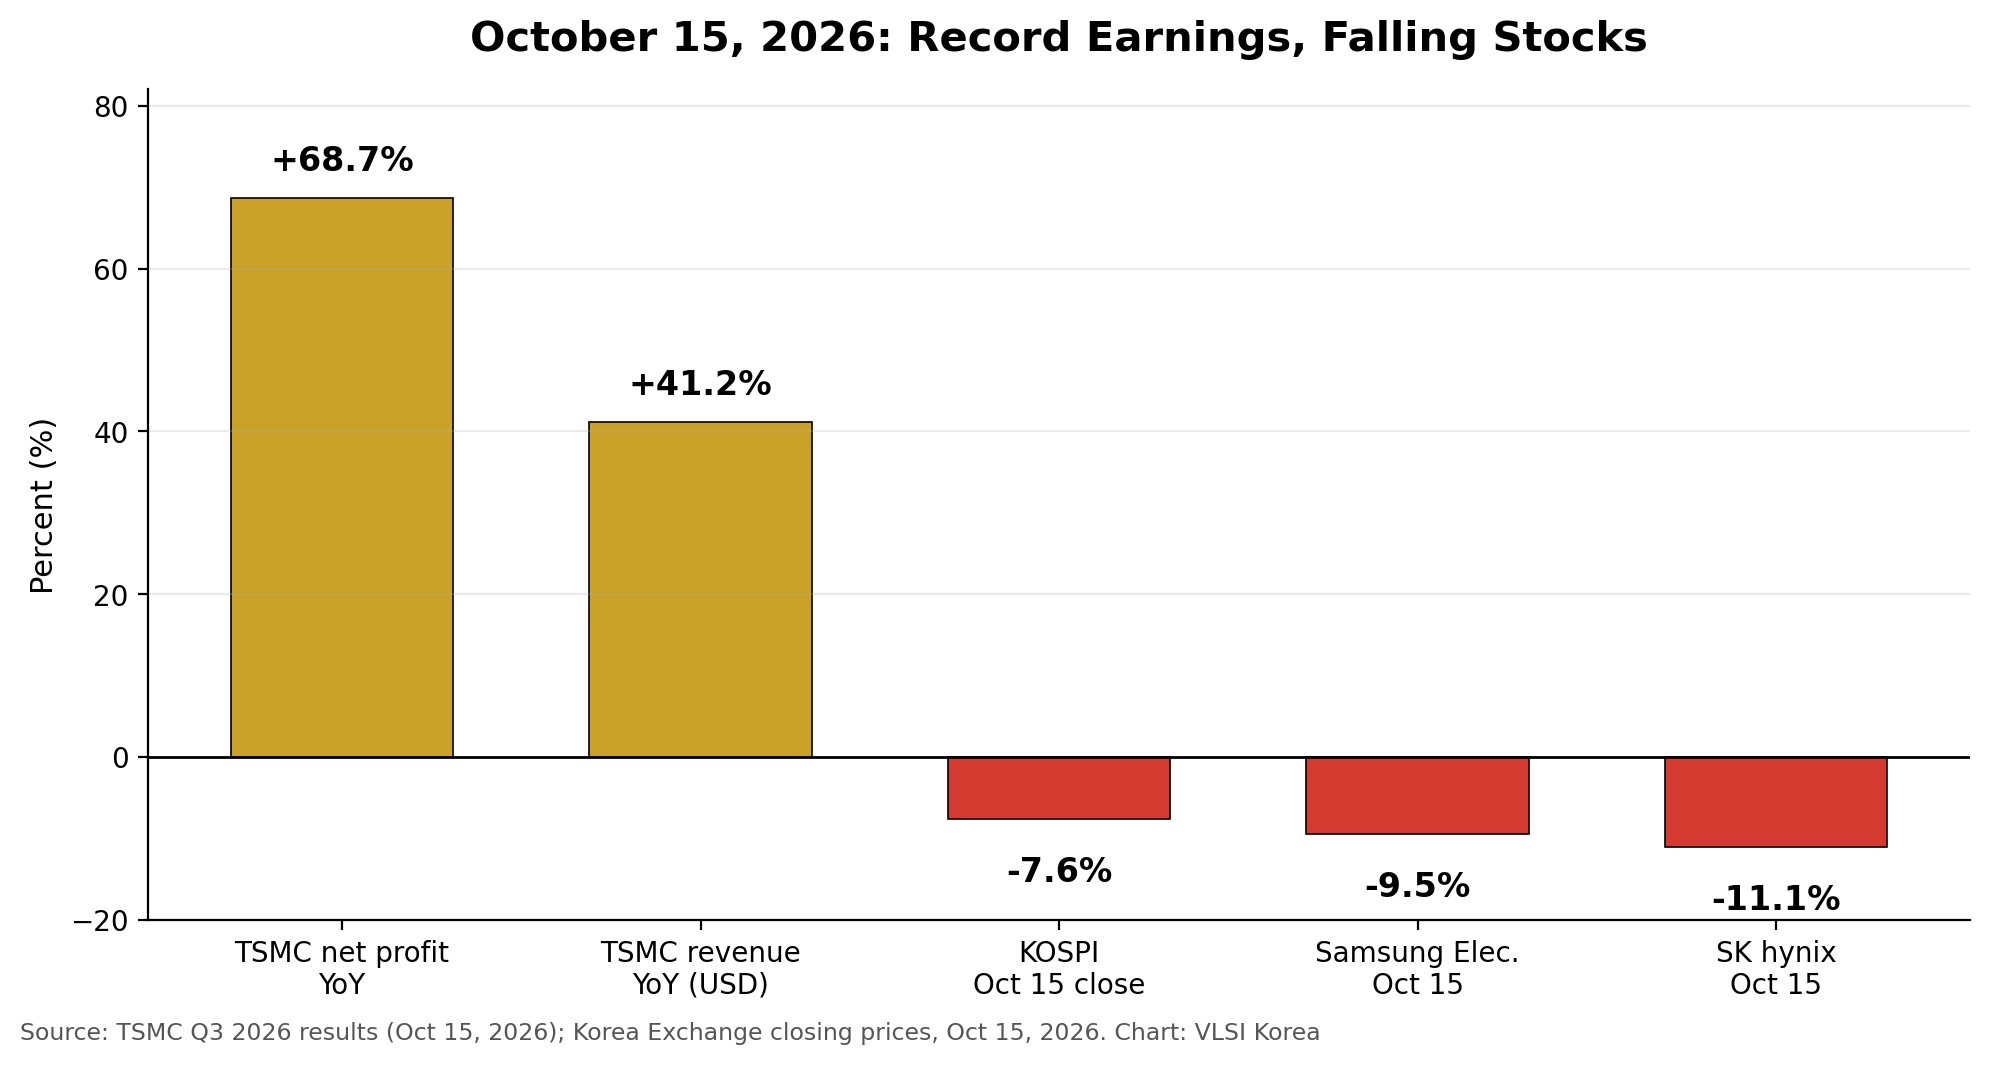
TSMC melaporkan hasil kuartal ketiga 2026 pada 15 Oktober 2026. Pendapatan mencapai NT$1.494,24 miliar, atau US$46,72 miliar, naik 50,9% secara tahunan dalam dolar Taiwan. Laba bersih mencapai NT$763,1 miliar, naik 68,7% secara tahunan, menjadi rekor kuartalan keenam berturut-turut. Margin kotor 66,4%, margin operasi 58,7%, dan laba per saham NT$29,43.
| Indikator TSMC Q3 2026 | Nilai |
| Pendapatan | NT$1.494,24 miliar / US$46,72 miliar (+50,9% YoY) |
| Laba bersih | NT$763,1 miliar (+68,7% YoY) |
| Margin kotor / margin operasi | 66,4% / 58,7% |
| EPS | NT$29,43 |
| Pangsa pendapatan wafer 3nm / 2nm | 33% / 8% |
| Pangsa pendapatan HPC | 68% |
| Panduan Q4 2026 | US$52,3–54,3 miliar |
| Capex 2026 | US$60–64 miliar |
Komposisi pendapatan sama pentingnya dengan totalnya. Node proses 3nm menyumbang 33% pendapatan wafer, 2nm yang baru meningkat sudah 8%. Komputasi kinerja tinggi, atau HPC, menyumbang 68% pendapatan. Ini bukan siklus smartphone, melainkan siklus pusat data AI yang terkonsentrasi pada node mutakhir dengan harga jual rata-rata (ASP) tertinggi.
Manajemen mempertegas pesan itu. TSMC menaikkan panduan pertumbuhan 2026 menjadi sekitar 44%, memberi panduan pendapatan kuartal keempat US$52,3–54,3 miliar, dan menetapkan capex 2026 sebesar US$60–64 miliar, dengan capex 2026–2028 jauh lebih tinggi. CEO C.C. Wei menyatakan permintaan masih jauh di atas pasokan. Foundry terkemuka dunia tidak menaikkan belanja tiga tahun karena pesanan dibatalkan.
2. Penjualan di Korea Menilai Ulang Pendanaan, Bukan Permintaan
Pada 15 Oktober, hari yang sama, KOSPI ditutup di 5.554,22, turun 7,57%, setelah circuit breaker pada pukul 12:38 KST. Samsung Electronics turun 9,48% menjadi KRW 210.000. SK hynix turun 11,06% menjadi KRW 1.262.000. Investor asing mencatat penjualan bersih KRW 3,6241 triliun hari itu, dengan total KRW 17,8 triliun dari 1 hingga 15 Oktober.
Valuasi membuat kepanikan itu sulit dijelaskan lewat permintaan. Pada 14 Oktober, PER forward Samsung 3,61 kali dan SK hynix 3,22 kali — keduanya terendah dalam lima tahun, jauh di bawah kisaran biasa 8–9 kali. Dua pemasok memori terpenting untuk AI diperdagangkan seolah laba mereka akan segera kolaps, tepat ketika pelanggan terbesar mereka melaporkan permintaan yang belum terpenuhi.
Pemicunya makro, bukan spesifik perusahaan. CPI AS September naik 3,7% secara tahunan, di atas perkiraan. Angka itu menghidupkan kembali kekhawatiran suku bunga akan tetap tinggi, pendanaan dolar tetap mahal, dan proyek pusat data padat modal harus dinilai ulang dengan tingkat diskonto lebih tinggi. Pasar tidak mengatakan chip AI tidak dibutuhkan. Pasar mengatakan pembangunan ini kini harus membuktikan imbal hasilnya dalam rezim biaya modal yang lebih ketat.
3. HBM Makin Ketat, dan Standardisasi Mengalahkan Integrasi Vertikal
Memori bandwidth tinggi, atau HBM, adalah tempat ketegangan paling terlihat. Menurut EVP Samsung Kim Taewoo pada 29 September, via Reuters, HBM kini memakai sekitar 20% kapasitas wafer DRAM, naik menjadi sekitar 30% pada 2027. HBM mengonsumsi wafer jauh lebih banyak per bit karena ukuran die besar, penumpukan TSV, dan pengujian ekstensif. Setiap kenaikan pangsa HBM memperketat pasokan seluruh pasar memori.
Kejutan lebih besar datang 18 Oktober. Reuters, mengutip Seoul Economic Daily, melaporkan — sebagai laporan yang belum dikonfirmasi — Samsung akan menggunakan proses 3nm TSMC untuk base die HBM kustom Nvidia, NVHBM. Menurut laporan itu, Nvidia meminta Samsung, SK hynix, dan Micron memakai proses TSMC untuk base die NVHBM serta core die 1c. Nvidia menyatakan NVHBM, dibanding HBM4E, memberi lebar pita memori hingga 30% lebih tinggi, konsumsi daya 15% lebih rendah, dan area XPU hingga 25% lebih besar. Samsung dilaporkan tetap mempertahankan model turnkey untuk HBM standar.
Konfirmasi masih menunggu. Namun arahnya penting. Base die kini adalah die logika, bukan interkoneksi pasif. Jika pelanggan terbesar menetapkan foundry bersama untuk komponen itu, ekosistem bergerak ke standardisasi, bukan tumpukan tertutup satu vendor. Bagi Samsung, memakai proses pesaing untuk satu die pernah dianggap tak terpikirkan. Dalam era chiplet dan pengemasan 2.5D/3D, itu adalah rekayasa rasional: gunakan node terbaik untuk setiap die, menangkan persaingan lewat integrasi, yield, dan waktu tunggu. Kebanggaan integrasi vertikal tidak membayar tagihan capex.
4. Perlombaan Capex Kini Menjadi Pertanyaan Utama Pasar
Capex TSMC US$60–64 miliar untuk 2026, dengan belanja jauh lebih tinggi hingga 2028, hanyalah satu bagian pembangunan global. Tambahkan fab Samsung dan SK hynix, ekspansi Micron, dan pusat data hyperscaler, maka industri berkomitmen ratusan miliar dolar sebelum imbal hasil perangkat lunak AI 2028 pasti.
Ini tidak membuat pembangunan itu salah. Kekurangan kapasitas juga berbiaya: kehilangan pesanan akselerator AI dan pangsa pasar foundry. Namun skala belanja menjelaskan sensitivitas pasar. Ketika capex tumbuh lebih cepat dari arus kas bebas, kualitas neraca, akses kredit murah, dan dukungan pemerintah menjadi keunggulan kompetitif setara teknologi proses. Pertanyaan investor bergeser dari teknologi ke keuangan: siapa bisa mendanai tiga tahun ekspansi tanpa melemahkan neraca?
Itulah mengapa laba rekor dan saham jatuh bisa terjadi bersamaan. Laba membuktikan masa kini. Harga saham memberi harga pada pendanaan masa depan.
Poin Pemeriksaan Pekan Depan
- Laporan keuangan Samsung dan SK hynix akhir Oktober: panduan HBM, komentar capex, dan penyebutan resmi NVHBM menjadi uji pertama tesis pendanaan ini.
- Capex hyperscaler: komitmen pusat data baru menunjukkan apakah belanja 2027 tetap dipercepat dalam suku bunga lebih tinggi.
- Suku bunga dan inflasi AS: data yang menjaga imbal hasil tetap tinggi akan terus menekan saham semikonduktor ber-capex besar.
- Konfirmasi NVHBM: pernyataan resmi dari Nvidia, Samsung, SK hynix, Micron, atau TSMC akan mengubah peta persaingan HBM.
- CXMT: kemajuan DRAM Tiongkok dapat melonggarkan segmen konvensional sambil membiarkan HBM mutakhir tetap ketat.
Pertanyaan yang Sering Diajukan
Mengapa saham semikonduktor jatuh pada hari TSMC membukukan laba rekor?
Keduanya menjawab pertanyaan berbeda. Laba TSMC 15 Oktober 2026 membuktikan permintaan AI kuat saat ini. Penjualan di Korea, dipicu CPI AS September +3,7% YoY di atas perkiraan, menilai ulang biaya pendanaan ekspansi masa depan. Pasar mendiskon biaya modal, bukan membatalkan permintaan.
Seberapa murah valuasi Samsung dan SK hynix sebelum kejatuhan?
Sangat murah. Pada 14 Oktober 2026, PER forward Samsung 3,61 kali dan SK hynix 3,22 kali, terendah lima tahun dibanding kisaran biasa 8–9 kali.
Apa itu NVHBM dan mengapa base die-nya penting?
NVHBM adalah HBM kustom yang dilaporkan dikembangkan untuk Nvidia. Base die-nya kini menjalankan fungsi logika, sehingga node prosesnya memengaruhi daya, lebar pita memori, dan luas die. Laporan 18 Oktober 2026 yang belum dikonfirmasi menyebut base die TSMC 3nm untuk ketiga pemasok, dengan klaim Nvidia hingga +30% bandwidth, -15% daya, dan hingga +25% area XPU dibanding HBM4E.
Apa risiko terbesar bagi tesis ini?
Jika suku bunga AS turun cepat, tesis pendanaan melemah dan saham bisa menilai ulang ke atas. Sebaliknya, jika hyperscaler memotong capex, perhatian kembali ke permintaan. Saat ini bukti menunjukkan permintaan utuh dan pendanaan yang dipertanyakan.
Disclosure
Artikel ini hanya untuk tujuan informasi dan bukan saran investasi, penawaran, atau ajakan membeli atau menjual sekuritas apa pun. Data berlaku per 19 Oktober 2026, termasuk hasil TSMC Q3 2026 yang diumumkan 15 Oktober 2026 dan laporan NVHBM 18 Oktober 2026 yang dicatat sebagai belum dikonfirmasi. Harga saham dan kondisi pasar dapat berubah cepat. Lakukan riset sendiri dan konsultasikan penasihat keuangan berlisensi sebelum mengambil keputusan investasi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.