 VLSI Korea
先端パッケージがOSAT市場の過半を占める2026年 ― それでも10〜20%足りない理由(CoWoS・HBM)
2026年、先端パッケージはOSAT市場の50%を超えるが、生産能力は需要に対して10〜20%不足する。TSMCがCoWoSを月産12万〜14万枚へ拡大しても残るギャップと、後工程への力の移動を分析する。


30秒サマリー
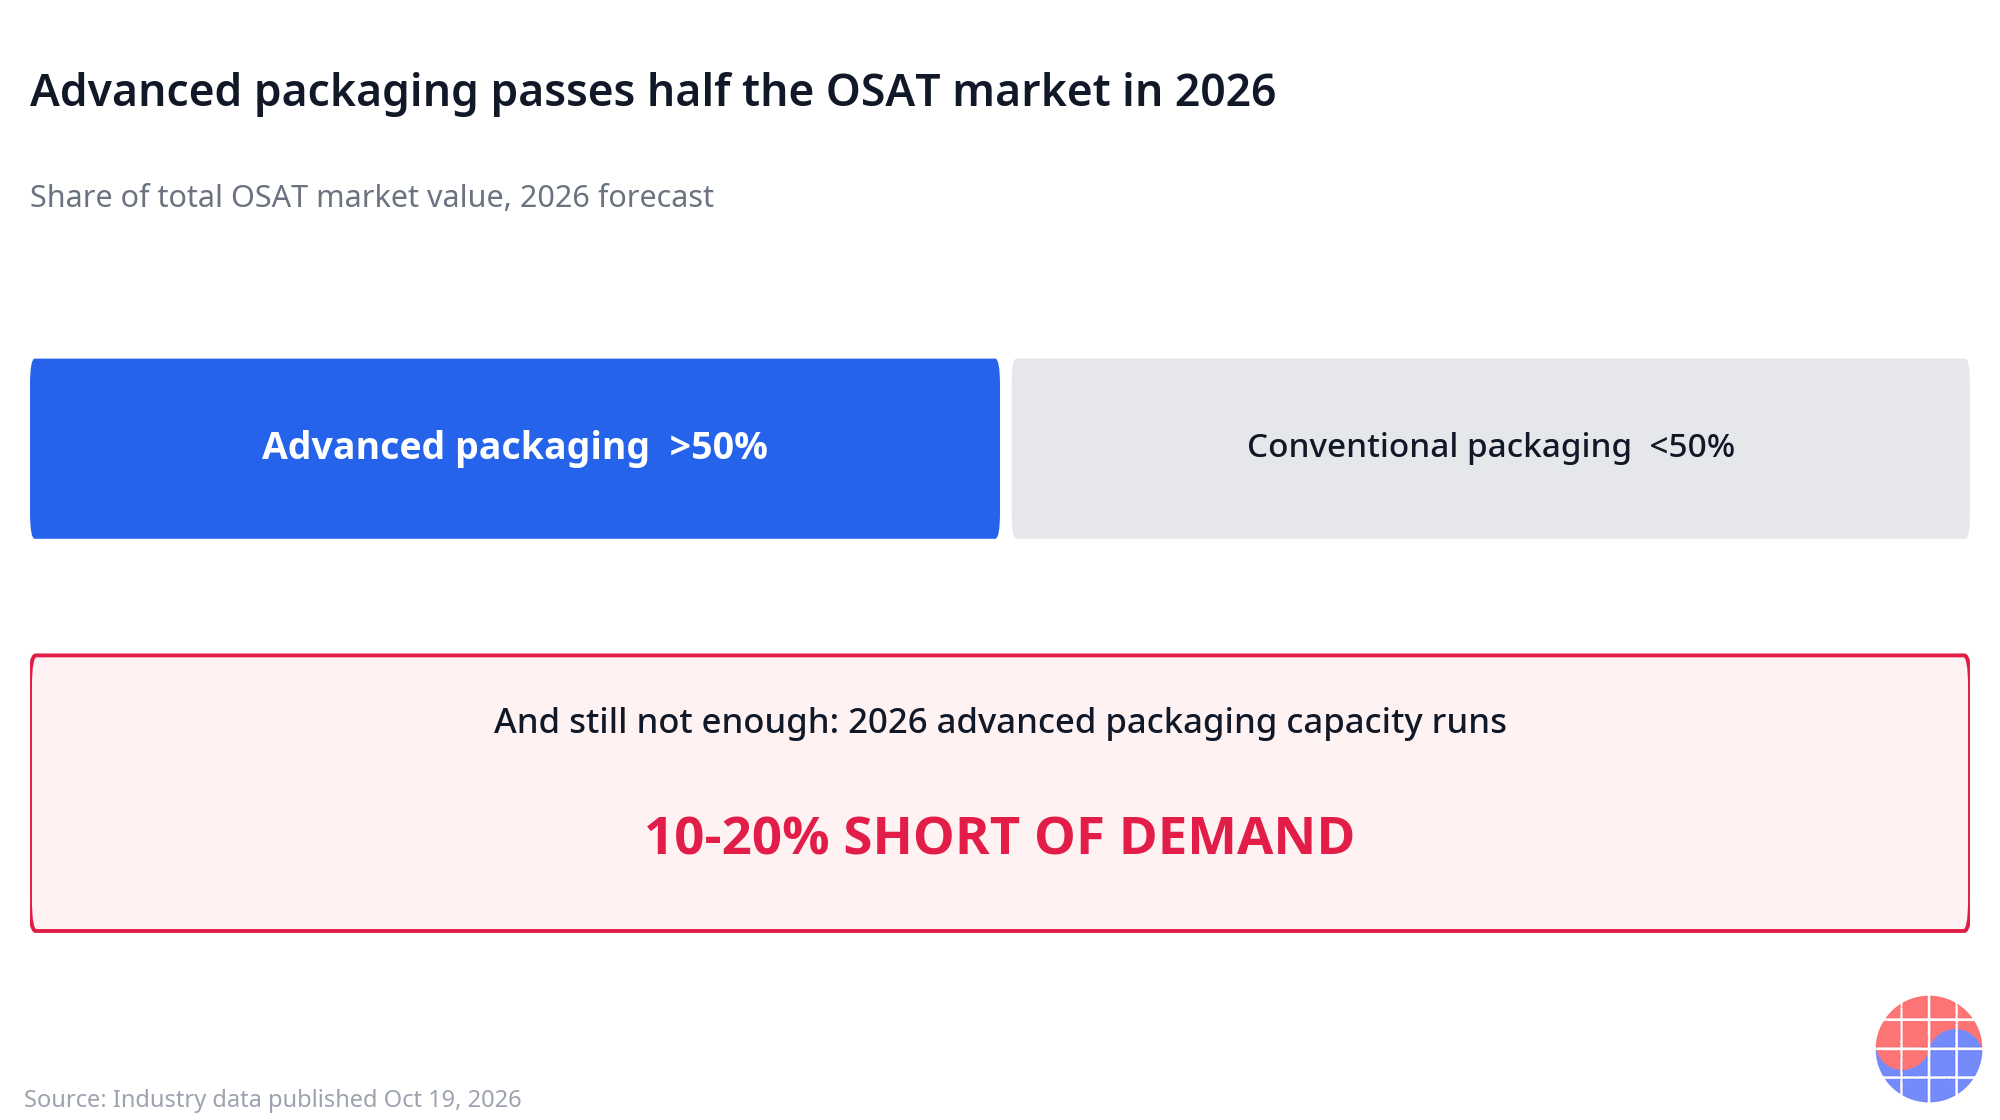
- 先端パッケージは2026年、OSAT市場全体の50%を超える見通しだ。 半導体製造の後工程、すなわちアセンブリと積層、テストが、外部委託パッケージ産業の過半を占める事業になる初めての年である。
- それでも足りない。2026年の先端パッケージ生産能力は、ファウンドリとOSAT全体の積極的な増強にもかかわらず、需要に対して10〜20%不足する見通しだ。
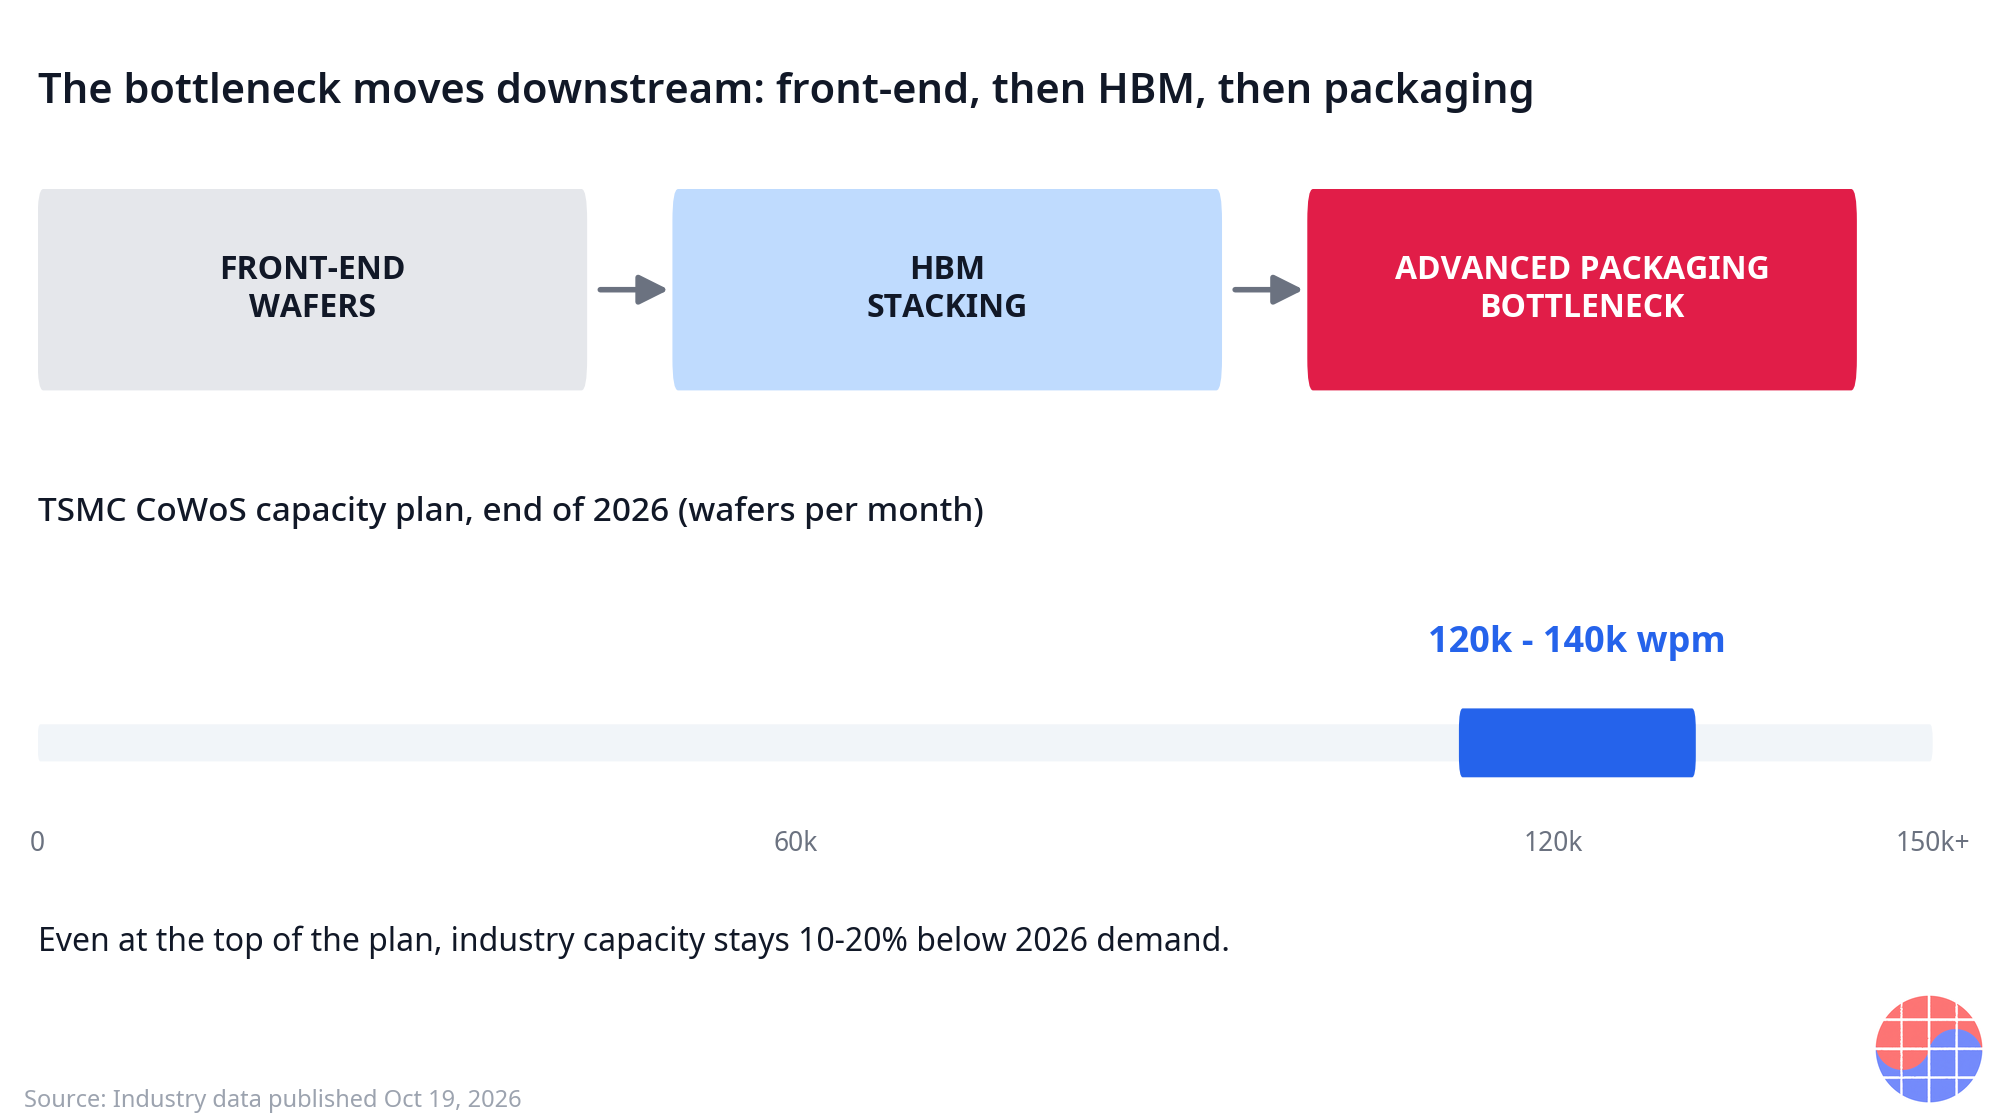
- TSMCはCoWoSの生産能力を2026年末までに月産12万〜14万枚規模へ拡大する計画だ。 業界最大規模のパッケージ増強をもってしても、ギャップは閉じない。
- 構造的な読み方はこうだ。先端ノードとパッケージの間の構造的ギャップが続くことで、需要は上流のパッケージ装置と材料へ波及する。 装置メーカーASMPTの熱圧着ボンディング(TCB)装置は、HBMとチップレットベースのチップ量産向けに複数のOSAT、IDM、メモリメーカーへすでに納入され、AIコンピューティング顧客からの追加注文も公表されている。
- ビジネスの帰結は力の移動である。 希少な工程がパッケージになれば、価格決定力と配分権限、顧客の囲い込み効果は、パッケージ生産能力を持つ側へ移る。その生産能力をめぐる予約競争が、すでに2026〜2027年のシェアを決めつつある。
背景
パッケージはもともと安い工程だった
半導体の歴史の大半において、パッケージはバリューチェーンの商品化された末端だった。先端ノードのリソグラフィ、エッチング、成膜といった前工程が、威信と設備投資予算、利益の大半を持っていった。アセンブリとテストがOSAT(外部委託の半導体アセンブリ・テスト企業)へ委託されたのも、その仕事が標準化され、労働集約的で、価格競争の領域と見なされていたからである。顧客はパッケージ契約を物流契約のように扱った。単価中心の交渉に複数の認定サプライヤーを並べ、戦略的な不安はほとんどなかった。
その序列が逆転しつつある。AIアクセラレータはもはや、プラスチックで包めば終わる単一ダイではない。一つのシステムである。大型のロジックダイ、複数層のHBM(広帯域メモリ)スタック、そして従来パッケージでは到達できない帯域でそれらをつなぐシリコンインターポーザが一緒に入る。TSMCのCoWoS(Chip-on-Wafer-on-Substrate)はこのアーキテクチャの基準実装であり、AIサーバーの出荷ペースを決める項目になった。チップはウェハーがファブを離れたときに完成するのではない。パッケージが動作したときに完成する。そしてそのパッケージを、業界は十分な速さで作れていない。
物語を規定する2026年の三つの数字
2026年10月19日に公表された業界資料は、来る一年を三つの数字で規定する。
| 指標 | 2026年の数値 | 意味 |
|---|---|---|
| OSAT市場全体に占める先端パッケージの比率 | 50%超 | 高付加価値領域が外部委託パッケージ事業の過半になる |
| 先端パッケージ生産能力 対 需要 | 10〜20%不足 | 増強後も限界需要の5分の1から10分の1が満たされない |
| TSMC CoWoS生産能力計画 | 2026年末に月産12万〜14万枚 | 業界最大のパッケージ増強でもギャップが残る |
出典:2026年10月19日公表の業界資料、2026年10月20日報道。リンクは脚注参照。
強調すべき数字は二つある。第一に過半突破である。先端パッケージがOSAT市場の半分を超えれば、産業の重心が移動する。売上プールとエンジニアリング人材、設備投資が過半部門へついていく。第二に、投資がピークの年にも不足が続く点である。最大手が主力パッケージプラットフォームを月産12万〜14万枚まで引き上げる年に10〜20%不足するというのは、日程の齟齬ではない。AI需要が膨らむ速度と、パッケージライン(装置と基板、インターポーザウェハー、熟練したプロセス能力)が増える速度の間の構造的ギャップである。
なぜパッケージ生産能力はゆっくりしか増えないのか
パッケージラインはファブより単純に見えるが、制約の層は実在する。CoWoS級の生産能力には、前工程ファブの枠と競合するシリコンインターポーザウェハー、大型のABF基板、HBMとチップレットを積む熱圧着ボンダー、そしてハイパースケーラーが受け入れる製品が出るまでの長い認定サイクルが要る。投入要素ごとにリードタイムが異なり、供給ボトルネックが異なる。ゆえに先端パッケージ生産能力は階段状に増える一方、AIアクセラレータ需要は曲線で膨らむ。10〜20%のギャップは、そのずれが2026年に到達した姿である。
ビジネス深掘り
後工程の利益構造が書き換わる
過半突破の戦略的意味は、比率そのものではない。OSATのビジネスモデルに起きることである。売上プールの過半が、商品化されたサービスではなく、希少で歩留まりに敏感でエンジニアリング比重の高いサービスになるときに生じる変化である。
商品型パッケージの価格は、認定された競合のうち最も安いところが決める。希少な先端パッケージの価格は配分が決める。どの四半期に、どの優先順位で生産能力を受けるかの問題である。生産能力が10〜20%不足すれば、パッケージ企業は顧客が圧力をかけるサプライヤーから、顧客が大切に扱う関門へ変わる。複数年の生産能力予約と前払金、専用ラインへの共同投資といった、本来は先端ウェハー契約にだけあった仕組みが、パッケージ契約へ移ってくる。
| 観点 | 従来パッケージの時代 | 先端パッケージ過半の時代 |
|---|---|---|
| 価格決定の基準 | 単価、複数の認定サプライヤー | 配分と予約の優先順位 |
| 顧客の行動 | 年単位の入札、価格優先 | 複数年の予約、生産能力の先行確保 |
| サプライヤーの交渉力 | 低い ― 切り替えが日常 | 高い ― 新規パッケージライン認定に数四半期 |
| 利益のドライバー | 人件費と稼働率の効率 | 製品ミックスと歩留まり、希少性 |
| 戦略的リスク | 下落サイクルの価格戦争 | 上昇サイクルで生産能力から締め出されること |
後工程が顧客のスプレッドシートで原価項目であることをやめ、顧客の戦略レビューの項目になる瞬間がこれである。先端の生産能力を持つOSATはそのテーブルに座る。持たないOSATは、市場の縮む従来の半分、古い価格論理がなお適用される領域で競うことになる。
予約がシェアである:生産能力予約競争
10〜20%不足する市場で決定的な商業競争は、チップがパッケージされる前に起きる。予約競争である。2026年と2027年のCoWoS級生産能力を予約したAIプラットフォーム所有者は、事実上その年々のアクセラレータ出荷を事前に配分したのであり、その生産能力をすべての競合の計画から取り除いたのである。ためらう側は、より高く買うだけでは終わらない。より少なくしか出荷できない。
この力学は、早く、大きく、信用できるコミットメントに報い、商品型パッケージが業界に教えた様子見調達を罰する。AIシリコンにおけるシェアの意味も変える。発表されたアーキテクチャは出荷されない。予約されたパッケージ枠が出荷される。パッケージ予約を数えずに設計採用だけを数える分析は、間違ったものを測っている。
ファウンドリ内製か、OSAT委託か:CoWoSの構図
過半突破は産業の構造的な問いも鋭くする。先端パッケージは誰が持つべきか。
TSMCの答えはCoWoS計画に見える。2026年末に月産12万〜14万枚へ引き上げるのは、最も価値あるパッケージプラットフォームをファウンドリ内に置き、ロジックウェハーの販売と束ねる選択である。この束ねは戦略的に強力だ。顧客はテープアウトからパッケージ済みアクセラレータまで歩留まりが管理された完成経路を買い、切り替えコストは工程一段階ではなく経路全体にかかる。
OSATの答えは柔軟性と集中である。独立系のパッケージ専門企業はファブレス設計者、IDM、メモリメーカーのすべてを相手にし、2026年の不足はその投資論理を裏づける。業界分析も正確にこの緊張を指す。先端ノードとパッケージの間の構造的ギャップが、ファウンドリ内部組織であれOSATであれ、先端ラインを最も速く増やせる側へ需要を引き寄せ続けるという見方である。
ありうる均衡は勝者総取りではない。ファウンドリ統合パッケージは、ウェハーとパッケージが一緒に最適化される最大のAIプラットフォームを押さえる。OSATはその後に広がる波を吸収する。二番手設計者のチップレットベース製品、あふれる物量を外注するIDM、HBM積層とテストの専門性が勝負を決めるメモリ隣接パッケージである。先端パッケージが過半の市場は、両モデルを養える。逆説的に、全員に居場所を作るのは不足そのものだ。
つるはしとシャベル:装置と材料が需要を受け継ぐ
パッケージ工程の希少性は、需要を上流へ異例の強さで波及させる。生産能力の追加が装置に制限されるからである。最も明確な公開信号はボンディング装置にある。ASMPTの熱圧着ボンディング装置は、HBMとチップレットベースのチップ量産向けに複数のOSAT、IDM、メモリメーカーへ納入され、AIコンピューティング顧客からの追加注文も公表された。TCBはHBMダイを物理的に積み、チップレットを接合する工程である。すべてのパッケージ増強計画がより多くのTCBを必要とするなら、装置メーカーの受注残が後工程全体の先行指標になる。
同じ論理が基板とインターポーザ生産能力、アンダーフィルとモールド材料、テストを貫く。先端ノードとパッケージの構造的ギャップが続くという業界分析は、これらの投入市場を前工程サイクルの追随者からAI需要の直接の受益者へ変える。アクセラレータのバリュエーションが重いと感じる投資家にとって、パッケージサプライチェーンは、同じ需要が物語のプレミアムをあまり載せずに現れる場所である。
| 上流セグメント | パッケージのギャップが需要を引く理由 |
|---|---|
| TCBとボンディング装置 | すべての先端ライン増強に積層・接合能力が要り、HBMとチップレット量産が基準用途 |
| ABF基板とインターポーザ | パッケージが大きくなるほどチップ当たり基板面積が増え、インターポーザウェハーはファブ能力と競合 |
| 材料(アンダーフィル、モールド、熱界面材料) | 積層・高電力パッケージは単位当たりの材料性能要求を引き上げる |
| テストと検査 | 積層パッケージは失敗コストが大きく、パッケージ当たり価値が上がるほどテスト強度も上がる |
韓国の視点:HBM積層とテストはホームグラウンド
韓国の半導体産業にとって、過半突破はホームグラウンドで起きる出来事である。HBMはAIパッケージの中心にあるメモリであり、韓国メモリメーカーはHBM生産に必要な積層と、テスト専門性の相当部分を保有している。パッケージが希少で価値を取る工程になる産業構造は、韓国に集中した能力、すなわちHBMダイ積層と先端テスト、それらをめぐって韓国サプライヤーが進めてきたパッケージ投資の戦略的重みを高める。
韓国サプライヤーが向き合う問いの枠組みも変わる。争点はもはや、HBMウェハー生産能力をどれだけ建てるかだけではない。不足市場において、パッケージバリューチェーン、積層とボンディング、テスト、そしてそれに伴う予約のうち、どれだけを韓国企業が所有すると選ぶかである。2026年に結ばれる予約契約は、今日の見出しが忘れられた後も出荷シェアを規定し続ける。
Chaseの見立て
この物語の怠惰な読み方は「パッケージが熱い」である。正しい読み方は、サプライチェーンのボトルネックが移動したとき、価値プールがどこに座るかについてである。
40年間、この業界で最も希少で防御可能な資産は先端ウェハーだった。パッケージは利益が競争で削られていく場所だった。2026年のデータは、ボトルネックが一段下流へ移動したと言う。ボトルネックが移動すれば、すべての価格が付け直される。関門が変わり、契約が変わり、投資論理が変わる。先端パッケージがOSAT売上の過半であり、同時に10〜20%供給不足である市場は、後工程が産業の出荷日程を決める市場である。
過小評価されている帰結が二つある。第一に、予約競争はパッケージ生産能力を4〜8四半期の遅れを伴って将来シェアへ静かに変換する。出荷データが裏づける頃には、競争はすでに終わっている。第二に、不足は装置・材料サプライヤーにとって自己強化的である。チェーンのすべての行為者が同じ10〜20%のギャップに対応して前倒しで注文するからだ。だから見るべきデータは論評ではなく、ボンディング装置の納入と追加注文である。
開かれた問いは持続期間である。不足は終わる。生産能力は結局到着し、CoWoS月産12万〜14万枚は相当な規模の到着である。しかしノード進歩とパッケージ進歩の間の構造的ギャップは、一度の投資サイクルでは閉じない。パッケージ制約の層(インターポーザ、基板、ボンダー、認定)がノード世代ごとに新しくなるからである。取り返しがつかない部分は過半突破だ。不足が消えても先端パッケージは過半の事業として残り、産業の重心はその下流に残る。
含意
- AIプラットフォーム所有者へ: パッケージ予約はそのまま出荷計画である。10〜20%不足する市場で、CoWoS級生産能力の予約をウェハー投入と同じ重みで扱うべきだ。予約されていないアーキテクチャは、出荷されないアーキテクチャである。
- OSATへ: 過半突破はビジネスモデルが一世代に一度値付けし直される瞬間である。戦略課題は、今日の配分権限を目先の価格勝利ではなく、長期間の契約と共同投資へ換えることだ。
- ファウンドリへ: 月産12万〜14万枚規模の内製パッケージは、ウェハーとパッケージを一つの切り替えコストに束ねる。堀はいずれか一工程ではなく、束ねそのものだ。
- 装置・材料サプライヤーへ: ボンディングと基板、テストが需要を受け継ぐ。OSATとIDM、メモリメーカーへのTCB納入とAI追加注文は、各増強の波の最も早い実証である。
- 投資家へ: 発表ではなく予約と装置注文を追うべきだ。ギャップが閉じつつある信号は、誰のプレスリリースより先に、装置のリードタイムと基板価格に現れる。
FAQ
TSMCがCoWoSを月産12万〜14万枚へ増やすのに、なぜ先端パッケージはなお不足するのか?
需要が、制約の層が拡張する速度より速く伸びるからである。CoWoS級の生産能力にはインターポーザウェハーと大型基板、熱圧着ボンダー、長い認定サイクルが必要で、それぞれにボトルネックがある。2026年10月19日公表の業界資料は、2026年に先端パッケージがOSAT市場の50%を超えると同時に、生産能力は需要に対して10〜20%不足すると見通している。
先端パッケージがOSAT市場の50%を超えるとはどういう意味か?
高付加価値領域が外部委託アセンブリ・テストの過半事業になるという意味である。売上と設備投資、エンジニアリング人材が先端ラインに集中し、OSATのビジネスモデルは単価競争から配分と予約中心へ移り、従来部門は市場の価格主導型の少数半分として残る。
熱圧着ボンディング(TCB)とは何か、なぜここで重要なのか?
TCBは先端パッケージでHBMダイを積層し、チップレットを接合するボンディング工程である。装置メーカーのASMPTは、HBMとチップレットベースの量産向けに複数のOSAT、IDM、メモリメーカーへTCB装置を納入し、AIコンピューティング顧客からの追加注文も公表した。パッケージ拡張が装置に制限され、装置注文が生産能力に先行するという信号である。
先端パッケージの10〜20%不足で得をするのは誰か?
希少な生産能力と、その拡張の投入財を持つ側である。内製の先端パッケージを持つファウンドリ、先端ラインと予約契約を持つOSAT、そして全員が同時に増強するとき受注残が最も先に埋まる、ボンディング装置や基板、テストといった上流の装置・材料サプライヤーである。
出典:2026年の先端パッケージ比率と生産能力ギャップ、CoWoS増強計画に関する業界資料(資料公表2026年10月19日、報道2026年10月20日)。本稿は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


