 VLSI Korea
マーケット・ブレティン:800Vへの転換 ― AIデータセンターがGaN・SiCで電力供給を作り替える理由
OCP Global Summit 2026でデータセンター電力が主役に。NVIDIAは2027年から1MWラック向け800V DCアーキテクチャを量産し、Navitasは満載効率97%(目標値)の24kW GaNボードをMGX Wallに出展。1MWラックの搭載金額は10万米ドルへ倍増。勝者と敗者、韓国視点。


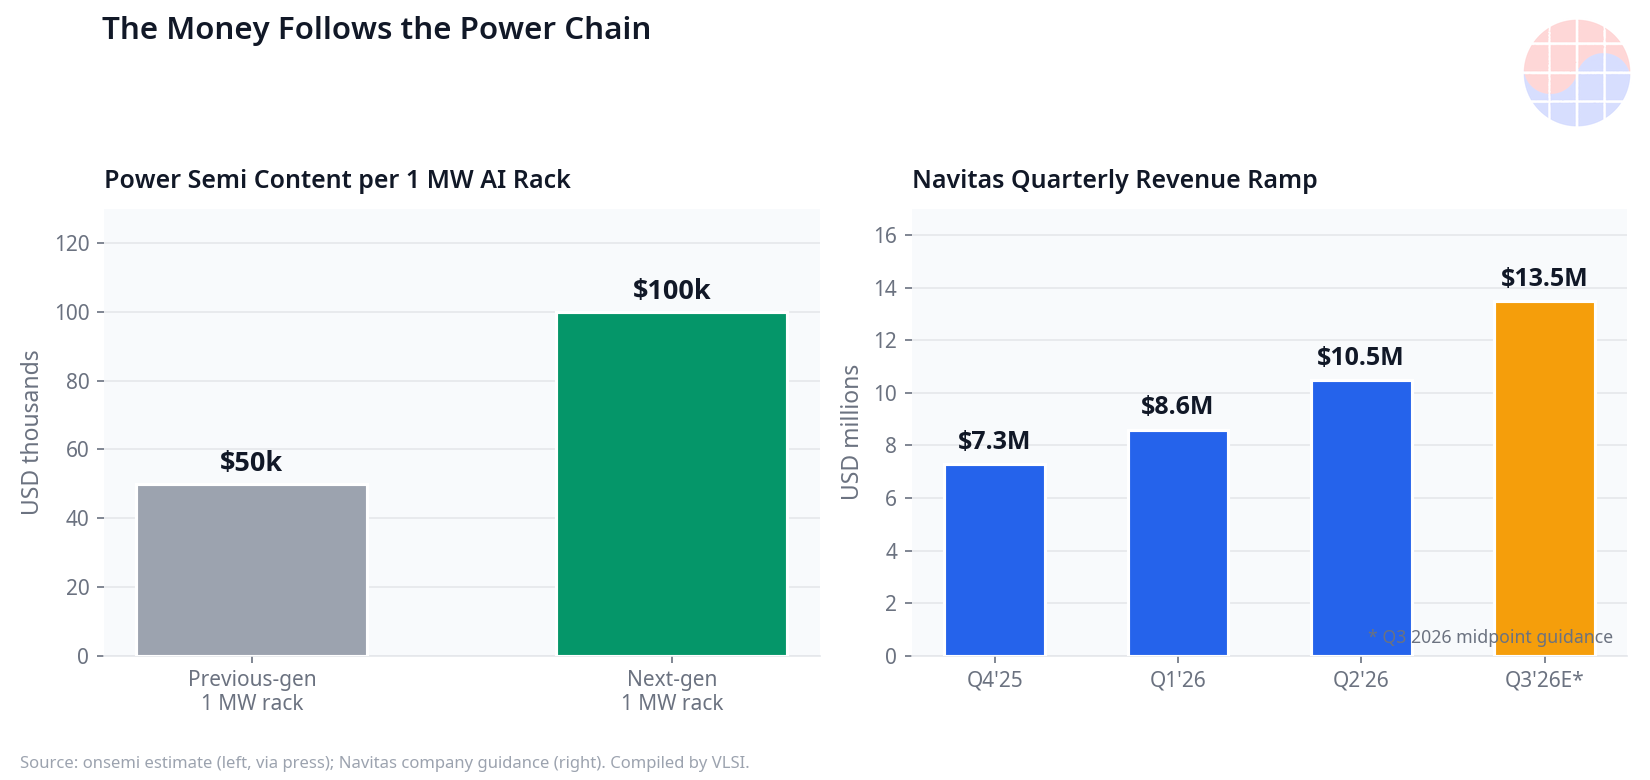
2026年10月17日 — 10月13〜15日にサンノゼで開催されたOCP Global Summit 2026で、データセンターの電力供給(power delivery)が主役に躍り出た。NVIDIAは2027年から1メガワット級ラックに向けた800V DC電力アーキテクチャを進め、Navitasと共同開発した24kWの800V→12V GaN電力供給ボードをNVIDIAの「AI Factory MGX Wall」に出展した。満載効率97%(同社の目標値)、2,000 W/in³超の電力密度、50V中間バス変換ステージの廃止が売りだ。onsemiの試算によれば、次世代1MWラック当たりのパワー半導体搭載金額は5万米ドルから10万米ドルへと倍増した。演算性能の競争が配電の競争に変わりつつある。
Key Highlights
- NVIDIAの800V HVDCアーキテクチャ。 データセンター境界で13.8kV ACを800V DCに変換し、2027年から1MW級ITラックを支える。NVIDIAの主張(いずれも同社の目標値)では銅使用量を約45%削減、導体あたりの電力を最大85%増加、TCOを最大30%削減。ABB、Eaton、Schneider Electric、Vertivがパートナーに名を連ね、Kyberシステムと並行して2027年に本格量産。行(row)あたり2MWの電力供給、Rubin Ultra級システムではラックあたり約576基のGPUを約1MWで駆動する構想だ。出典: TokenPost、Cobtel。
- Navitas × NVIDIAの24kW GaNボード。 OCP 2026でNVIDIAのAI Factory MGX Wallに展示された800V→12V電力供給ボードは、満載時の変換効率97%(同社の目標値)を掲げ、2,000 W/in³超の電力密度を実現、50V中間バス変換ステージを廃止する。出典: EE Times(2026年10月16日)。
- Navitasの売上は四半期ごとに積み上がる。 売上高は2025年第4四半期730万米ドル→2026年第1四半期860万米ドル→第2四半期約1,050万米ドルとランプし、第3四半期ガイダンスは中間値で約1,350万米ドル(前四半期比約28%増)。第3四半期決算は11月3日に予定。出典: Tickeron、Finimize。
- Infineonの27kW三相PSUリファレンスボード。 AIサーバー向けにOCP ORV3仕様を満たす設計で、電力密度はORV3最低基準94 W/in³に対して116 W/in³。5レベルANPC PFCと3レベルLLCをデジタル制御で組み合わせる。出典: EE Times。
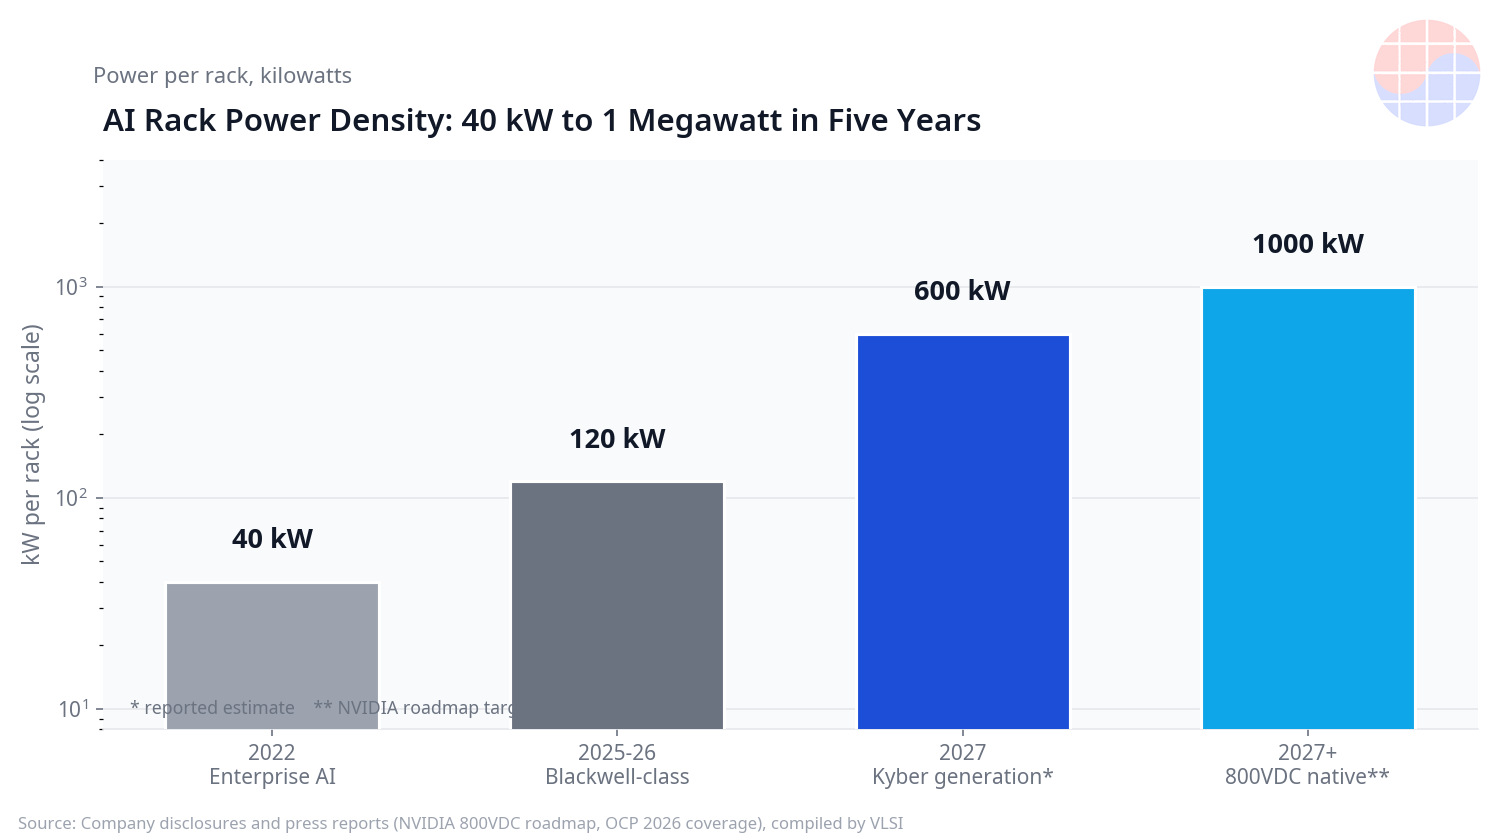
- 1MWラックの搭載金額は倍増。 onsemiの試算によれば、次世代1MW AIラック当たりのパワー半導体搭載金額は5万米ドルから10万米ドルへ倍増した。出典: AInvest。背景にはラック電力の急騰がある ― 2020年代初頭の約40kWから2026年の120kW超、Kyber世代でラックあたり約600kW、2027年からは800VDCで1MW。出典: Wedbush、GPUSmith。
- LITEONがNVIDIAの800VDC部品サプライヤーに。 NVIDIAがリストに載せたシステム部品サプライヤーの一社。AI関連事業は2025年売上高の20%を占め、2026年には40%に達する可能性があると2025年第3四半期決算説明会で説明(同社の見通し)。出典: CommonWealth Magazine(英文、2025年10月)。
Market Update
従来のACチェーンは、境界で受けた13.8kV ACをUPS経由でラック列へ配り、48Vバスから12Vへ、さらに各プロセッサ近傍のPOL変換へと段数を重ねて降圧してきた。効率のロスは変換のたびに積み上がり、銅のバスバーは電流に耐えるために太く重くなる。このモデルは40kWラックの時代には機能したが、600kWのKyberラック、そして1MWラックには物理的に持ちこたえられない。IEAは、世界のデータセンター電力消費が2026年までに合計約1,000TWhに達すると予測している。出典: AInvest。
NVIDIAの回答はシンプルだ。境界で13.8kV ACを800V DCに一括変換し、銅の損失(I²R)を電圧の二乗で抑え、変換段数を削る。Navitasの24kWボードはその論理をボードレベルで具現化した ― 50V中間バス変換ステージを廃止し、800Vから12Vへ直接落とす。Infineonの27kW三相PSUリファレンスボードは、ORV3のエコシステムが800V時代の実装基準を整え始めたことを示す。電力供給はもはやコモディティではなく、アーキテクチャの選択肢になった。
新旧アーキテクチャの比較は以下の通りだ。
| 項目 | 従来のACチェーン | 800VDCアーキテクチャ |
|---|---|---|
| ラック電力 | 2020年代初頭 約40kW → 2026年 120kW超 | Kyber世代 約600kW/ラック → 2027年以降 1MW/ラック |
| 配電電圧 | 13.8kV AC → UPS → 48Vバス | 境界で13.8kV AC → 800V DCに変換 |
| 変換ステージ | 48V → 12V → POLの多段変換 | 800V → 12V直接変換(50V中間バス廃止) |
| 銅使用量 | ベースライン | 約45%削減(NVIDIAの目標値) |
| 導体あたりの電力 | ベースライン | 最大85%増加(NVIDIAの目標値) |
| TCO | ベースライン | 最大30%削減(NVIDIAの目標値) |
| 量産タイミング | 現行(ORV3準拠) | 2027年、Kyberシステムと並行して本格量産 |
VLSI's View
構造的な読みは単純だ。演算(compute)は指数的に伸びたが、銅と物理学は伸びなかった。電力供給は今やラック設計のバインディング・コンストレイント(制約条件)だ。800Vへの移行はリフレッシュサイクルではなくアーキテクチャの切り替えであり、一度規格が固まれば10年単位のロックインを生む。搭載金額の倍増(5万→10万米ドル、onsemi試算)は、そのロックインがパワー半導体業界にもたらす賞金の大きさを示している。
勝者: GaNパワーデバイスのサプライヤー(Navitas)、27kW三相PSUのような高密度電源を出せるInfineon、NVIDIAのサプライチェーンに入ったLITEON、Deltaなど高出力PSUメーカー、そして800V対応の高耐圧BCD・MOSFET・GaNプロセスを持つファウンドリだ。敗者: シリコンIGBT一本足のプレイヤー、48V設計に縛られたレガシーPSUベンダー。一つだけ冷静に ― Navitasの売上ランプ(730万→1,350万米ドル)は方向性としては正しいが、1MWラックの搭載金額10万米ドルに対する自社の取り分はまだ検証途上であり、11月3日の第3四半期決算が次の試金石になる。
韓国視点 ― DB HiTekは韓国の8インチパワーファウンドリとして400社超のグローバル顧客に供給しており(Asia Business Daily English、2025年11月)、2025年第3四半期決算資料で高耐圧BCD・MOSFETと並ぶ新規プロセス拡張領域としてGaNを明記した。出典: DB HiTek 2025年第3四半期決算資料、Asia Business Daily(英文)。800V時代の受託生産の受け皿として、位置取りが注目される。韓国のデータセンター建設ラッシュが800V需要の国内市場を育てる点も見逃せない。
Chase's Take: ファブの現場で働いたことがある人なら分かるが、ボトルネックは必ず一番目立たないところに移動する。かつてはトランジスタの微細化が、次は装置供給が、そして今は配電が。私がSTAサインオフで配線のIRドロップを追いかけていたとき、電圧を上げて電流を下げれば損失が二乗で減るという物理は机上の理論だった。今、NVIDIAはその物理をデータセンターのスケールで実行している。投資家は「誰が800Vバスの部品表(BOM)に載っているか」を見よ。エンジニアは、GaNとSiCのどちらが800V帯の本命になるかを見極めよ ― 800V→12Vの高速変換はGaNの庭だが、高耐圧段はSiCの牙城だ。境界線がどこに引かれるかが、次の5年の勝敗を決める。
Outlook
- 2027年のKyberランプ: NVIDIAの計画通り800VDCが量産スケールするかどうか ― 2MW/行の電力供給センターが実際に稼働するかが最初の検証ポイントだ。
- ORV3の採用拡大: ハイパースケーラーが800Vバスを標準化するか、並行アーキテクチャを走らせるか。標準化の進み方が部品ベンダーのアドレス可能市場を決める。
- 高耐圧帯でのSiC対GaNの棲み分け: 800V→12Vの高速変換はGaNが得意、高耐圧の一次変換段はSiCが優位とされる。分業の境界がどこに引かれるかが、両陣営の売上配分を左右する。
- 中国のWBGキャパシティ拡大: 中国勢のGaN・SiC増産が価格圧力になる可能性。コスト競争の波が来る前に、性能優位のポジションを固められるかが鍵だ。
- Navitas第3四半期決算(11月3日): 730万→860万→1,050万米ドルと続いたランプの継続性が試される。ガイダンス約1,350万米ドルへの到達が焦点だ。
FAQ
Q1: なぜ800Vなのか、48Vでは駄目なのか?
損失は電流の二乗に比例する(I²R)。電圧を上げれば同じ電力でも電流が下がり、銅損失は二乗で減る。1MWラックを48Vで配電すれば電流は2万アンペア級になり、バスバーの太さと発熱が現実的でなくなる。800Vなら単純計算で約1,250アンペアで済む。NVIDIAは銅使用量約45%削減、TCO最大30%削減を目標に掲げている(いずれも同社の目標値)。
Q2: GaNとSiCの役割分担は?
800V→12Vのような高速スイッチングの変換ステージではGaN(Navitasの24kWボードが好例)、より高耐圧の一次変換段ではSiCが得意とされる。両者は競合というより分業であり、800VDCアーキテクチャの中ではどちらも部品表に載る可能性が高い。
Q3: 50V中間バスの廃止がなぜ重要なのか?
変換ステージが減れば、そのたびに生じる損失と部品点数が減る。Navitasのボードは50V中間バス変換ステージを廃止して800Vから12Vへ直接変換し、満載効率97%(同社の目標値)と2,000 W/in³超の電力密度を掲げる。段数が減るほど効率は上がり、実装面積も縮む ― ラックの電力密度向上に直結する。
Q4: 韓国企業にとっての意味は?
DB HiTekが2025年第3四半期決算資料でGaNを新規プロセス拡張領域として明記した ― 韓国のパワーファウンドリも800V時代の受託需要を見据えている。一方で、LITEON(台湾)のようにNVIDIAの部品サプライチェーンに入る韓国PSU・部品メーカーが出てくるかが次の焦点だ。韓国のデータセンター建設ラッシュは、そうした需要の国内市場を育てる。


