 VLSI Korea
中国EUV光源試作機の実態 —「国産化率90%」の裏側に残るもの
中国スタートアップ朗道燧岩がEUV光源試作機を公開した。国産化率90%は同社の主張であり、15Wの出力は量産EUVに必要な数百Wと10倍以上の開きがある。光源 ≠ 露光装置。同社自身、量産まで3〜5年が必要としている。


30秒でわかる要点: 2026年10月14日、上海の中国国際工業博覧会で中国スタートアップの朗道燧岩(Langdao Silex)がEUV光源システム試作機「FlintNano LPP-OXXO」を公開した。同社は国産化率90%、EUV出力15W以上、100時間以上の連続運転を主張する。ファクトチェックの結果:公開されたのはEUV露光装置の完成品ではなく、その核心部品である「光源」であり、量産EUV装置に必要な数百W級の出力とは10倍以上の開きがある。同社自身も量産まで3〜5年が必要としている。意義ある前進だが、「中国EUV装置の完成」と読んではいけない。
背景:誰が、何を公開したのか
2026年10月14日、上海で開かれた第26回中国国際工業博覧会(CIIF)。中国技術企業の朗道燧岩(英名Langdao Silex)が自社開発のEUV光源システム試作機を初めて公開した。現場の説明によると、これまで公開展示された中国製EUV光源試作機の中で開発の進み具合が最も進んだ事例だという。EUV光源は7nm以下の先端半導体製造に必要な露光装置の「心臓」と呼ばれる核心部品だ。
公開された仕様は次の通り(同社公式サイト、2026年10月16日現在)。低出力EUV光源システム「FlintNano LPP-OXXO」は駆動レーザー出力1000W、レーザー繰り返し周波数1〜20kHz、光変換効率2%超、EUV出力エネルギー15W超、100時間以上の連続運転、プラズマサイズ60μm、プラズマ安定度3% RMS。技術方式は高出力レーザーでプラズマを発生させてEUV光を作るLPP(Laser-Produced Plasma)方式で、国際的リーディング企業と同じ技術ルートだ。同社はこの製品が製品化段階に入ったとしており、高出力製品「FlintMicro-LPP」シリーズは原理検証を完了した状態だ。
同社の主張も整理しておく。核心部品の大部分を自社開発し国産化率は約90%に達すること、チップ露光テストに使える水準であること、そして大規模な商業生産までは3〜5年が必要だということだ。最後の一文が最も重要だ。楽観的に見ても商業化は2029〜2031年ということになる。
深掘り:ファクトチェック — 確認できたこと、残るもの
確認できたこと1:光源試作機 ≠ EUV露光装置
最も多い誤解から正そう。今回公開されたのはEUV「光源」であり、EUV「露光装置」ではない。露光装置を完成させるには、光源のほかに超精密光学系(反射ミラー)、ウェハーステージ、システム統合技術が必要だ。公開情報によると、EUV露光装置1台は800社以上の協力会社から供給される数十万の部品で構成される。光源は3つの核心サブシステムの1つにすぎない。「心臓」を作ったからといって「胴体」が完成したわけではない。
確認できたこと2:出力の開きは10倍以上
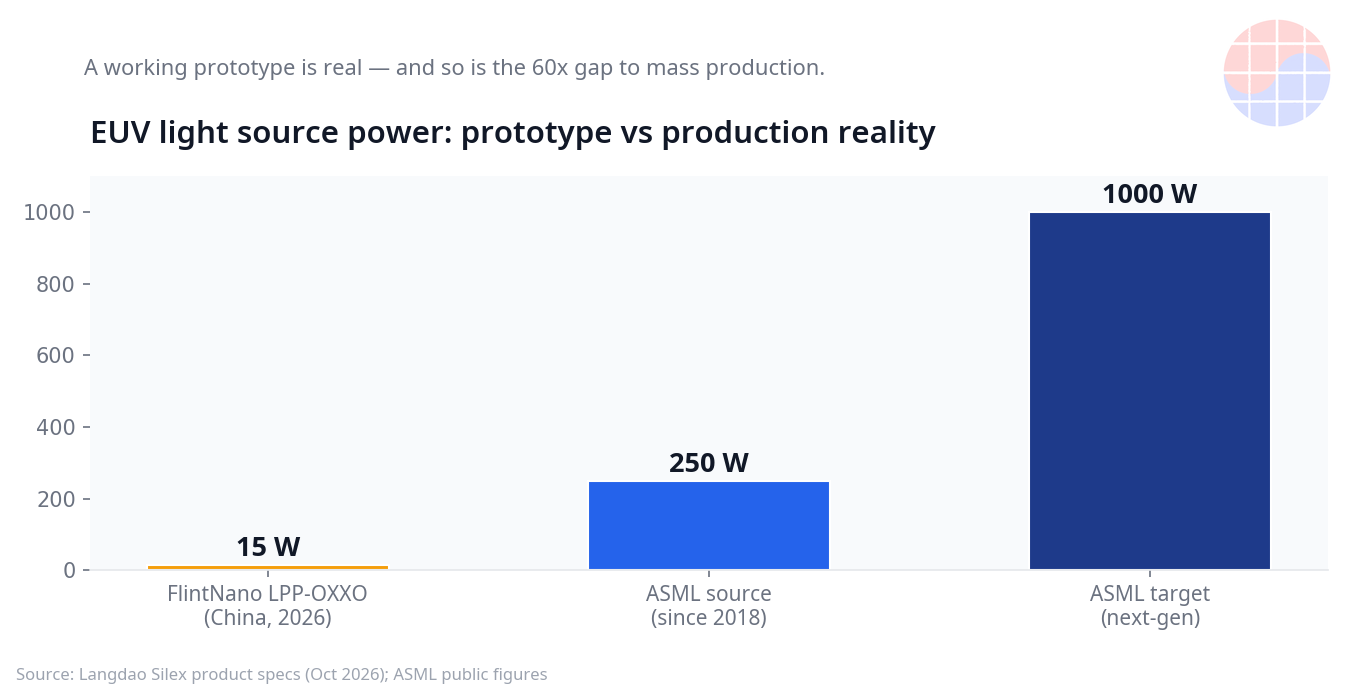
数字で見よう。朗道燧岩の試作機のEUV出力は15Wを超える水準だ。量産EUV装置に求められる光源出力は数百W級だ。公開情報によると、ASMLは2018年から250W級のEUV光源を量産に使ってきており、現在は1000W級技術の開発を進めている。15Wから数百Wまでは単なる「スケールアップ」の問題ではない。プラズマ安定度、光源寿命、長時間運転の信頼性を出力とともに確保しなければならず、これらは別のエンジニアリング課題だ。同社自身も「出力向上と長時間運転の安定性、光源寿命の改善」を今後の課題として明示した。
未確認:「国産化率90%」の根拠レベル
90%という数字は同社が現場で明らかにした自社の主張だ。独立した第三者検証は公開されていない。またこの数値が光源「システム」に限定されたものなのか、部品点数基準なのか金額基準なのかも不明だ。光源サブシステムの国産化と露光装置全体の国産化は次元の異なる問題だ。中国メディアも「試作機の高い国産化率がただちに商業化や量産能力を意味するものではなく、今後は技術の安定性と生産プロセスの検証が主要課題」と伝えた。
文脈:DUVは進み、EUVは遠い
中国の露光装置国産化は2つの速度で動いている。DUV(深紫外線)では進展が具体的だ。2025年初頭、SMEE(上海微電子装備)は28nm液浸DUV露光装置(SSA800-10Wシリーズ)をSMICに納入してテストを開始し、2026年7月の報道によると中国は自社開発の液浸DUV露光装置の生産に着手し、今年中国の主要半導体企業に供給する予定だ。DUVはマルチパターニングで10nm級まで対応できる領域であり、成熟プロセスの自立度は急速に上がっている。
EUVは次元の異なる問題だ。ハルビン工業大学が開発したLDP(Laser-Induced Discharge Plasma)光源が2025年半ばに100〜150W級を達成したとの報道、2025年初頭に深センの研究室でEUV試作機が光を出したとの観測、清華大学のSSMB(定常状態マイクロバンチング)プロジェクトが2025年初頭に雄安で専用施設の建設を始めたとの報道などがあるが、これらはいずれも初期段階の研究成果か未確認情報だ。朗道燧岩の試作機はこの中で「公開展示された実物」という点で意義があるが、量産装置までの距離は依然として数年だ。
CXMT:メモリは先に行っている
装置とは別に、中国のメモリ追撃は数字で確認できる。市場観測によると、2026年第2四半期のCXMT(長鑫存儲、ChangXin Memory Technologies)の世界DRAM売上シェアは約10%で、初めて2桁を記録した。サムスン電子38%、SKハイニックス25%、Micron 24%に次ぐ世界4位だ。2026年の世界製造業大会では第5世代DRAM技術プラットフォーム(G5)の量産と自社開発LPDDR6チップの商用化を発表した。
ただしHBMは別の話だ。CXMTの売上は汎用DDR4・DDR5が中心で、HBMの割り当ては全ウェハーの2%未満水準と推定される(業界推定)。サムスン電子が2026年2月にHBM4量産を始めたことと比べると、HBMでの開きは依然として大きい。「中国DRAMシェア10%」を「中国HBM追撃」に直結させるのは誇張だ。
Chase's Take
このニュースに向き合う正しい姿勢は「誇張も、過小評価もしない」ことだ。EUV光源試作機の公開展示は、実験室研究を超えて産業化へ向かう第一歩という点で明らかなマイルストーンだ。特にASMLと同じLPP技術ルートを選んだ点は「近道ではなく正攻法で行く」というシグナルとして読める。国産化率90%の主張の検証とは別に、実物が公開されたという事実自体が中国のEUV光源能力が「ゼロ」ではないことを示す。
しかし投資家と戦略家の観点では単位を正確にすべきだ。光源15Wと量産装置の数百Wの間には10〜60倍の開きがあり、光学系・ステージ・システム統合という2つの山がさらに残っている。同社自身が3〜5年と言ったのは、この開きを埋めるのに必要な時間を最もよく知る当事者の見積もりだ。これを「まもなくASMLに取って代わる」と読むのは計算が合わない解釈だ。
MBAの視点では、中国の半導体自立戦略は「オプションポートフォリオ」だ。DUV液浸装置の商業化(近いキャッシュフロー)、EUV光源試作機(中期オプション)、SSMBのような急進的代替案(長期コールオプション)を同時に回す構造だ。韓国の立場から今注視すべきはEUVではなくDUVだ。中国製液浸DUV装置が2026年に中国の主要半導体企業に実際に供給され始めれば、成熟プロセス装置市場の価格構造が先に揺らぐ。EUVは2030年前後のシナリオで管理すればよい。
示唆
- 装置サプライチェーン: EUV光源の国産化進展は長期的にASMLの対中交渉力に影響するが、2026〜2028年の装置売上構造は変えない。当面の変数はDUV液浸装置の中国内供給拡大の有無だ。
- 地政学: 米国の輸出管理体制は「完成品装置」中心だ。光源のようなサブシステムの自立進展は、管理網の長期的効果への問いを投げかける。ただしサブシステム自立と完成品量産の間には依然として大きな隔たりがある。
- メモリ市場: CXMTのDRAMシェア10%は汎用DRAM市場の価格構造に影響する変数だ。HBM市場における中国の変数はまだ微小だ。
- 韓国視点: サムスン電子・SKハイニックスのHBMリーダーシップへの直接的脅威ではない。ただし中国のDUV自立が成熟プロセスのファウンドリ・メモリ価格に与える影響は2026年下期からモニタリングする必要がある。
FAQ
Q1. 中国はEUV露光装置を開発したのですか?
いいえ。2026年10月14日に公開されたのはEUV露光装置の核心部品である「光源システム」の試作機です。露光装置の完成品を作るには超精密光学系、ウェハーステージ、システム統合技術が追加で必要で、これらはまだ公開されていません。
Q2. 「国産化率90%」は信頼できますか?
同社が現場で明らかにした自社の主張で、独立した第三者検証は公開されていません。また光源システムに限定された数値であり、露光装置全体の国産化率とは異なります。中国メディアも商業化までには技術の安定性とプロセス検証が必要と伝えました。
Q3. 量産EUV装置と比べるとどの水準ですか?
試作機のEUV出力は15W超の水準で、量産装置に必要な数百W級とは10倍以上の開きがあります。ASMLは2018年から250W級光源を量産に使ってきました。同社自身、大規模な商業生産まで3〜5年が必要としています。
Q4. CXMTのHBM追撃はどこまで来ましたか?
CXMTは2026年第2四半期の世界DRAM売上シェア約10%で世界4位となり、G5プラットフォームの量産とLPDDR6の商用化を発表しました。ただ売上の中心は汎用DDR4・DDR5で、HBMの割り当ては全体の2%未満水準と推定されます。HBMでの開きは依然として大きいです。
免責: 本記事は2026年10月16日現在の公開情報に基づき作成されており、投資助言ではありません。独立検証されていない同社の主張は、その出典を明示しています。


