 VLSI Korea
半導体ボーナス論争:株主 vs 従業員の経済学
サムスン株が43.9%暴落した日、社員は「もっと下がれ」と応援した。2027年に自社株で支給される特別成果給(営業利益の10.5%、上限なし)のためだ。株主 vs 従業員のボーナス論争を経済学で解剖する。


30秒サマリー
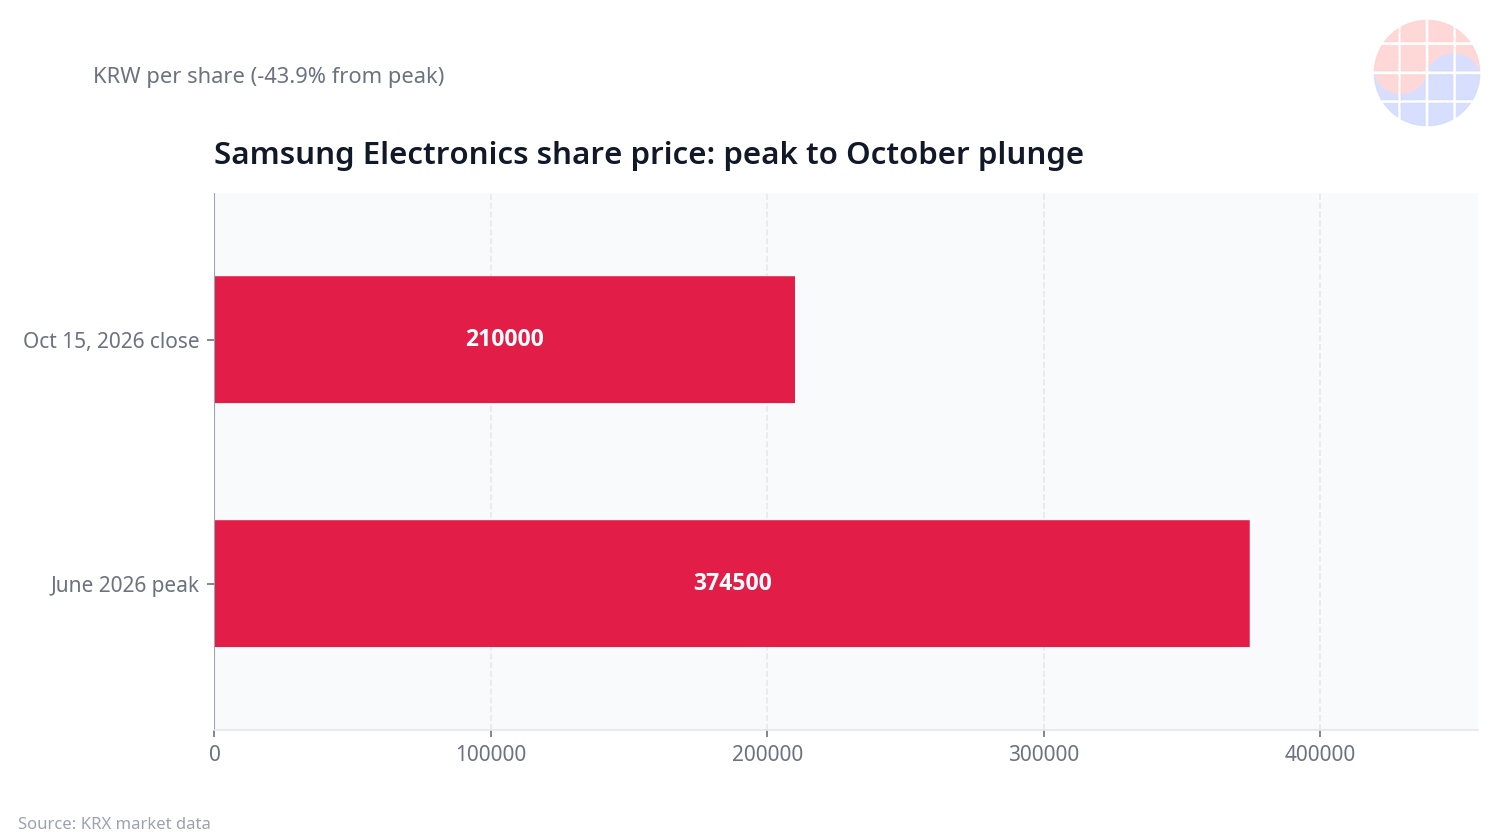
- 2026年10月15日、サムスン電子の株価は1日で9.48%急落し、21万ウォンで引けた。6月の高値374,500ウォンからは43.9%の下落だ。同日夜、匿名の職場コミュニティには株価のさらなる下落を応援する投稿が相次いだ——書き手はサムスンDS部門の従業員だった。
- 背景は2027年に支給される特別経営成果給だ。DS部門の営業利益の10.5%を財源とし、上限はなく、税引き後の金額がサムスン電子株で支給される。株価が低いほど、同じ金額でより多くの株を受け取れる。
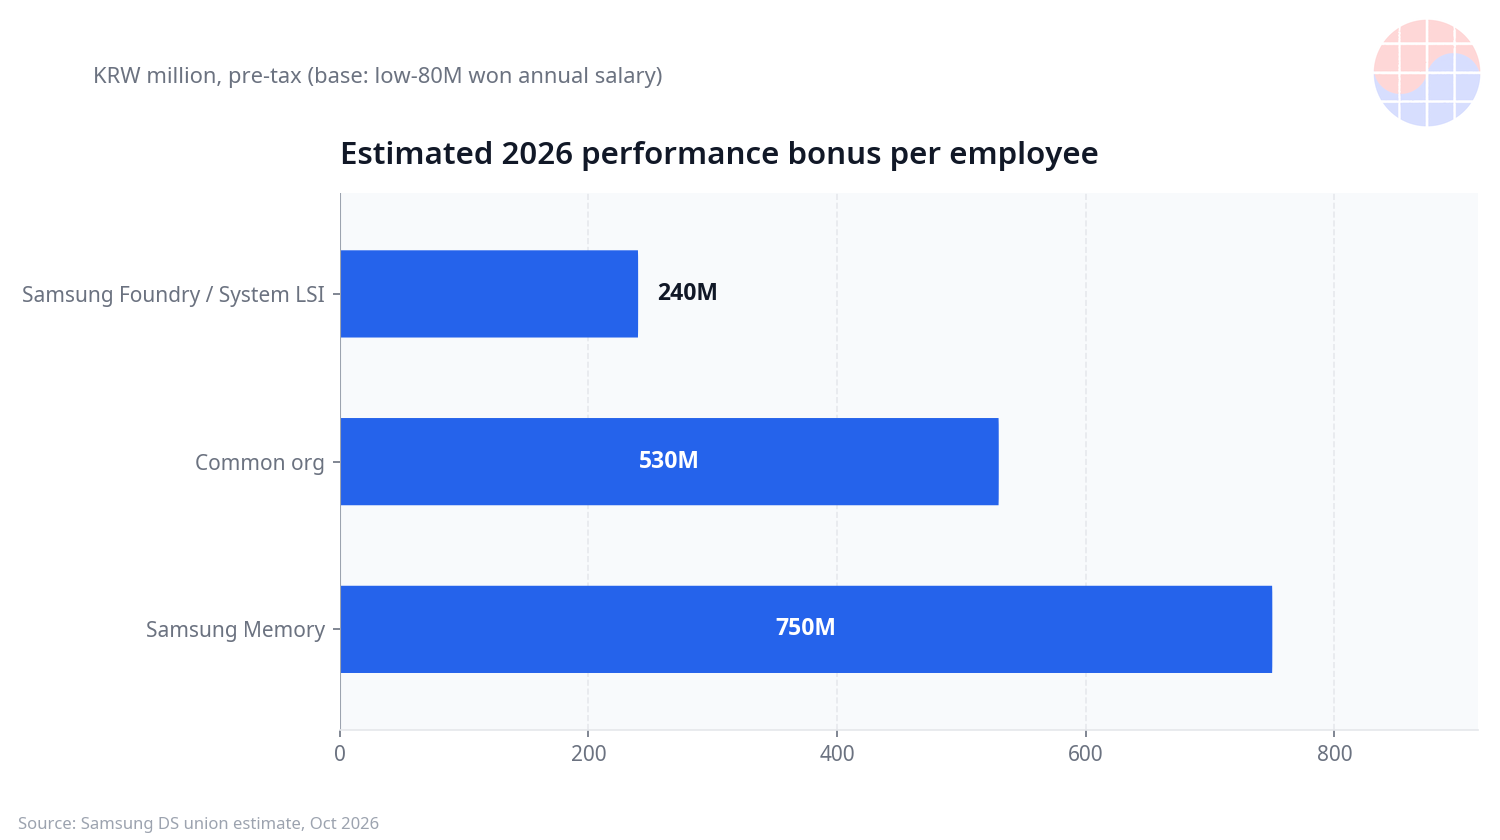
- 労組の試算では、年収8,000万ウォン台前半の社員の場合、税引き前の賞与はメモリ約7.5億ウォン、共通組織約5.3億ウォン、ファウンドリ・システムLSI約2.4億ウォン。同じDS部門内で3倍以上の格差がある。
- 株主は激怒している。「私の投資で稼いだ利益の10%を従業員のボーナスにするのが筋なのか」。個人株主プラットフォームは国民年金に受託者責任レターを届けた。
- 税引き後で数億ウォンにのぼる賞与は、ソウル南方(華城・平沢・器興)の住宅需要に流れ込む。韓国銀行の試算では、即時現金化可能な年間ボーナスは21.9兆ウォンで、消費に回れば成長率を0.06〜0.09%ポイント押し上げる可能性がある。
背景:株価暴落の日に起きた「もっと下がれ」応援
2026年10月15日木曜日、サムスン電子の株価は場中に9%超下落し、21万ウォンで引けた。6月の高値374,500ウォンからは43.9%も沈んだ水準だ。損失を抱えた個人株主の怒りが渦巻いたその夜、匿名職場コミュニティのサムスン掲示板には正反対の感情の投稿が並んだ。「株価は10万ウォンまで下がれ」「下がれば下がるほど俺たちに有利」といった応援だった。
従業員が下落を歓迎する理由は単純だ。2027年3月末〜4月初めに支給される特別経営成果給がサムスン電子株で支払われるからだ。個人別ボーナスから税金と保険料を差し引いた残額分だけ自社株を受け取る。支給時点の株価が低いほど、同じ金額でより多くの株を確保できる。税引き後ボーナスが1億ウォンなら、株価25万ウォンでは400株、20万ウォンでは500株だ。その後株価が反発すれば、多く受け取った側がより大きく儲かる。
株主の反応は冷たかった。「損失を被る株主の苦しみは眼中にないのか」「私の投資金で半導体を売って稼いだ利益の10%を従業員ボーナスにするのが筋なのか」という批判が殺到した。一部の従業員が「誰が買えと言った」「もっと下がれば俺たちにはおいしい、7万ウォンまで下がってくれ」といった嘲笑的なコメントを残していたことが伝わり、論争はさらに拡大した。
言及された掲示板がどのコミュニティかは明かさない。ただ、こうした感情の衝突が公開掲示板で起きたという事実自体が、今回の論争の性格を物語っている。
特別経営成果給:上限なき10.5%の正体
論争の中心にある特別経営成果給は、今年5月の労使合意で新設された。財源はDS部門の営業利益の10.5%、支給上限はない。個人年収の50%という上限がある既存の超過利益成果給(OPI)とは対照的だ。
配分構造はこうだ。財源の40%はDS部門全体に共通配分し、残り60%は各事業部の業績に応じて差をつけて配分する。共通組織の支給率はメモリ事業部の70%水準だ。赤字事業部には共通支給率の60%を保障する規定もあるが、2027年の業績分から適用され、今年分には該当しない。
労組の試算(年収8,000万ウォン台前半の社員基準、税引き前、既存OPI込み)は衝撃的だ。メモリ事業部が約7.5億ウォン、共通組織が約5.3億ウォン、ファウンドリ・システムLSIが約2.4億ウォン。同じDS部門内でもメモリと非メモリの格差は5億ウォンを超え、3倍以上の差がつく。海外の試算も同様だ。MIT Technology Reviewは今年のサムスンメモリ社員のボーナスを約USD 400,000、SKハイニックスを約USD 476,000、サムスンファウンドリを約USD 135,000と推定した。
核心は現金ではなく株式で支給される点だ。支給額から税金と保険料を先に差し引き、残額分だけ自社株を渡す。支給段階では所得税の最高税率45%が適用され得て、地方所得税まで含めると源泉徴収率は最大49.5%に達する。付与された株式の3分の1は即時売却可能で、残りは1年・2年の売却制限がかかる。株主総会の承認も必要だ。
株主 vs 従業員:二つの正義
株主の論理——「利益の10%をボーナスに?」
株主の怒りは二重だ。第一に、株価暴落で損失を被るさなかに従業員が下落を応援する姿への裏切り感。第二に、構造的な問題提起だ。DS部門の営業利益の10.5%という財源規模が過大だというのだ。個人株主プラットフォーム「Act」は7月、国民年金を直接訪ねてサムスン電子関連の受託者責任レターを届け、特別成果給の支給に歯止めをかけようとした。国民年金はサムスン電子株の7.89%、SKハイニックス株の8.06%を保有する最大級の株主だ。
株主の立場から見れば、成果給は株主価値の直接的な希薄化だ。自社株支給は発行済み株式数を減らす効果があり一見株主に有利に見えるが、結局は会社が稼いだ利益のかなりの額が従業員に帰属する構造だ。株価が43.9%下落した局面で「従業員は数億ウォンのボーナスを受け取る」という事実は受け入れがたい。
従業員の論理——「不況期に削られたのは忘れたのか」
労働側の反論も手強い。半導体不況期に従業員は生産削減と損失に耐えながら超過利益インセンティブなしで持ちこたえたのだから、好況期に利益を手厚く分けるのは公正な分配だという主張だ。AIメモリブームで史上最高益の更新が続くなか、その果実を生んだ人材に報いるのは人材維持(retention)の必須条件でもある。
実際、サムスンのファウンドリ事業部では報酬格差がそのまま離職に直結している。労組調査(6月17〜30日、8,297人回答)では、今後2年以内の転職意向が「高い・非常に高い」と答えた割合はファウンドリが81.5%、システムLSIが75.4%に達した。メモリは32.7%だった。4カ月で200人超の組合員がSKハイニックスに移ったという証言も出た。成果給はすなわち生存戦略なのだ。
Business Deep Dive:成果給制度の経済学
Retention vs 株主価値:永遠のトレードオフ
ボーナス論争の本質はエージェンシー問題(principal-agent problem)だ。株主(依頼人)は利益の株主への帰属を望み、経営陣・従業員(代理人)は自らの報酬の最大化を図る。人的資本こそが競争力である半導体産業では、この緊張がとりわけ鋭い。核心人材1人が競合に流出すれば、その損失はボーナスの何倍でも埋めがたい。ファウンドリの81.5%という転職意向が示すとおり、報酬はすなわち防衛線だ。
一方、株主の不満も正当だ。上限なき10.5%は好況期に幾何級数的に膨らむ構造だ。労組の試算どおりなら、年収8,000万ウォンの社員が税引き前7.5億ウォンを受け取る。固定費化すれば次の不況期に会社の財務構造への致命的負担になりかねない。「現金中心の無制限の報酬は会社の財務構造にとって致命的な固定費の爆弾になり得る」という警告が出る理由だ。
サイクル産業の変動報酬設計:上限なしの逆説
半導体は典型的なサイクル産業だ。不況と好況の振幅が大きいため、報酬は固定給より変動給(成果給)の比重が高い方が合理的だ。ところが「上限なし」の特別成果給は逆説を生む。好況期には天文学的な金額になって株主の反発を買い、不況期にはゼロに収束してリテンション機能を失う。変動給がサイクルを緩衝するどころか増幅するのだ。
解決の方向はグローバルビッグテックがすでに示している。RSU(制限付き株式)を4年かけてvestさせ、長期保有を促す構造だ。現金流出を防ぎ、核心人材を長期的に縛る効果がある。業界でも「RSU連動報酬や自社株支給の比重を高め、現金流出を防いで核心人材に長期報酬する構造に改編すべきだ」という声が出ている。サムスンの今回の自社株支給もその方向の第一歩だが、3分の1の即時売却可と1〜2年のロックアップは、ビッグテックの4年vestingに比べれば依然として短い。
他産業との比較:金融とビッグテック
金融はボーナスの元祖格だが、金融危機以降の規制が強い。ボーナス上限、繰延支給、クローバック(成果給の返還)条項が一般的だ。不適切なリスクテイクが明らかになれば、すでに受け取ったボーナスも吐き出さねばならない。半導体業界の「上限なし」とは正反対の哲学だ。
ビッグテックはRSU中心だ。株価と連動するため従業員と株主の利害が一致する構造だが、その代わり株価下落期には報酬の実質価値が蒸発してリテンションが壊れる。サムスンの自社株支給はビッグテック式RSUと同様の効果を狙ったものだが、支給時点の株価で株数が決まる構造のため「株価下落応援」という珍現象を生んだ。制度設計のディテールがインセンティブを歪めた事例だ。
ソウル南方の不動産:数億ウォンが流れ込む先
成果給論争が実体経済と出会う地点が不動産だ。サムスン電子DS事業所の核心拠点である華城・平沢・器興などソウル南方では、税引き後で数億ウォン台の成果給はそのまま住宅需要に直結する。「サムスン電子の株価暴落に社員のマイホームの夢も揺らぐ」という報道が出るほど、成果給と不動産は一心同体だ。
規模も侮れない。韓国銀行の試算によれば、税金と自社株配分を除いた年間ボーナスの税引き後・即時現金化可能分は21.9兆ウォン(約USD 16.3B)に達する。この金額が消費に回れば、経済成長率を0.06〜0.09%ポイント押し上げ得る。韓国経営者総協会の2026年上半期の賃金分析でも、電子・通信業(半導体製造含む)の月平均賃金は943.4万ウォンで前年比23.1%急騰し、成果給を含む特別給与は66.0%急増した。半導体ボーナスが韓国の賃金統計自体を動かす時代だ。
ただ逆説もある。成果給が株式で支給され、株価が43.9%下落した今、従業員の「紙の上の資産」は大きく目減りした。マイホームの夢が株価に縛り付けられている構造、その自体が今回の論争が見せる韓国半導体報酬体系の肖像だ。
Chase's Take
私は今回の論争を「制度は中立ではない」という教訓として見る。「株価が下がればより多くの株を受け取れる」という構造を設計した瞬間、従業員が株価下落を応援するのは合理的な選択になる。道徳的非難の前にインセンティブ設計の問題だ。付与株数を「支給決定日の株価」ではなく「一定期間の平均株価」で決めていれば、こんな珍現象は起きなかったはずだ。
より本質的な問いはこれだ。上限なき10.5%は、好況期の人材流出を防ぐための不可避の選択だったのか、それとも次のサイクルの固定費爆弾を予約したものなのか。私の答えは「両方」だ。81.5%のファウンドリ転職意向を前に、サムスンに選択肢はなかっただろう。しかし変動給がサイクルを増幅する構造なら、次の不況期にこの制度は再び俎上に載る。その日に備え、今のうちにRSU式の長期vesting構造へと進化させるのが賢明だ。
MBA的に整理すれば、最適な報酬設計は三つを同時に満たさねばならない。(1)好況期に人材を縛り留めるほど大きいこと、(2)不況期に会社を脅かさないほど柔軟なこと、(3)従業員と株主の利害を一致させること。サムスンの現制度は(1)には成功したが、(2)と(3)には宿題が残った。
Implications
- サムスン電子:「株価下落応援」論争は制度設計の警告灯だ。支給基準株価を平均株価に変え、vesting期間を延ばす改編を検討する時期だ。
- 株主:成果給はコストではなく人材維持への投資だ。ただし上限なき構造が次の不況期に固定費爆弾にならないか監視すべきだ。
- 従業員:税引き前7.5億ウォンは紙の上の数字だ。税金(最大49.5%の源泉徴収)と売却制限、株価変動を加味した実質受取額を計算すべきだ。
- ソウル南方の不動産:成果給支給シーズン(2027年3〜4月)の前後で、華城・平沢・器興の実需の動きに注目すべきだ。ただし株価下落で実質購買力はすでに縮小している。
- 他企業:韓国の半導体成果給論争は台湾・米国にも広がっている。TSMC・マイクロンなどが報酬引き上げに動くなど、グローバルな報酬標準が再編されつつある。
FAQ
サムスン電子の社員が株価下落を応援した理由は?
2027年3月末〜4月初めに支給される特別経営成果給がサムスン電子株で支払われるためだ。支給時点の株価が低いほど、同じ金額でより多くの株を受け取れるため、一部の社員が株価下落を歓迎する投稿をした(基準日2026-10-16)。
特別経営成果給の規模は?
財源はDS部門の営業利益の10.5%、上限はない。労組の試算(年収8,000万ウォン台前半、税引き前)では、メモリ約7.5億ウォン、共通組織約5.3億ウォン、ファウンドリ・システムLSI約2.4億ウォンだ。
株主はなぜ反発するのか?
株価暴落で損失を被るさなかに従業員が下落を応援することへの裏切り感と、営業利益の10.5%という財源規模が過大だという構造的な問題提起だ。個人株主プラットフォームは国民年金に受託者責任レターを届けてもいる。
不動産市場への影響は?
税引き後で数億ウォンの成果給は、華城・平沢・器興などソウル南方の住宅需要に直結する。韓国銀行は即時現金化可能な年間ボーナスを21.9兆ウォンと試算し、消費に回れば成長率を0.06〜0.09%ポイント押し上げ得ると分析した。
本記事は情報提供を目的としており、投資助言ではありません。引用数値の基準日は2026-10-16であり、その後変動する可能性があります。


