 VLSI Korea
Chipletz深掘り:インターポーザを消すSmart Substrate、AMDスピンオフの勝負手
2016年にAMD社内ベンチャーとして始まり2021年に独立したChipletz。CEOのBryan Blackは初のHBM製品Fijiを統括した人物。Smart Substrateはシリコン・インターポーザを消し、金属層を16層から9層に削減した。SKCが約12%を保有。デモはテープアウト済みだが量産顧客はまだいない。その距離を解剖する。


30秒サマリー
- Chipletzは米テキサス州オースティン拠点のファブレス基板スタートアップ。2016年にAMDの社内ベンチャー(CIC)として始まり、2021年に独立企業としてスピンオフした。AMDと世界最大のOSATであるASEが今も中核株主である。
- 唯一の製品コンセプトであるSmart Substrateは、微細ピッチのdie-to-dieインターコネクト・ファブリック、高速I/O、電源供給をパッケージ基板そのものに内蔵し、従来の2.5Dパッケージでダイと基板の間に座っていたシリコン・インターポーザを丸ごと取り除く。
- 公開されている実証数値は次の通り。Siemens EDAツールで実施したChipletz自身の評価設計では、大型SoCとHBMスタック4基を載せた50mm × 65mmパッケージ(デバイスピン18万超)が、Smart Substrateでは金属層9層で済み、従来のシリコン・インターポーザ版では16層が必要だった。
- 会社を率いるBryan Blackは、2015年に初のHBM製品Fijiを生んだAMDのダイスタッキング・プログラムを統括したSenior Fellowである。SKCは2023年9月に戦略的投資家として参加し、約12%の株式を取得した。記録されている900万ドル規模のラウンド以外の調達額は非公開である。
- 2026年10月時点のステータス:最初のデモ設計のテープアウトが完了し、2世代目の設計が進行中だが、量産顧客はまだ公表されていない。Chipletzは事業成果ではなく技術への賭けであり、本稿もその前提で書く。
なぜ基板が戦場になったのか
50年間、パッケージは配管だった。ダイを保護し、信号を基板へファンアウトする役割である。トランジスタの微細化だけでシステム性能を買う時代が終わり、その時代も終わった。今や性能は、1つのパッケージにどれだけのシリコンを詰め込めるかで決まる。コンピュート・チップレット、I/Oダイ、HBMスタックを並べ、それらのダイがどれだけ速く対話し、どれだけクリーンな電力を受け取り、組立全体にいくらかかるかは、パッケージが決める。
業界の標準解は、TSMCのCoWoSで完成されたシリコン・インターポーザである。微細配線とTSVでパターンされたシリコンの板が、すべてのdie-to-die信号を運ぶ。見事に機能する。しかしパッケージごとに製造・テスト・歩留まりを管理しなければならないウェハ大の加工シリコンであり、そのキャパシティはAI構築競争のボトルネックの一つだった。インターポーザは事実上、床の役割しかしない2つ目のチップである。
Chipletzの創業時の問いは単純だ。その床を、なぜシリコンで買わなければならないのか。現代のパッケージ基板はすでに多層配線構造である。基板そのものが隣接ダイ間の高密度・微細ピッチのトラフィックを運び、よりクリーンな電力まで供給できるなら、インターポーザとそのコスト、キャパシティの順番待ち、歩留まりリスクを部品表からすべて消せる。それがSmart Substrateの命題であり、会社のスローガンが「The Substrate is your System(基板こそシステムである)」である理由だ。
会社年表
| 年 | マイルストーン |
|---|---|
| 2015 | Bryan BlackがAMDのダイスタッキング・プログラムを統括し、初のHBM搭載GPU「Fiji」を発売 — 業界初の大量生産インターポーザ製品 |
| 2016 | ChipletzがオースティンでAMD社内ベンチャー(CIC)として発足 |
| 2021 | 独立企業としてスピンオフ。AMDとASEが中核株主に |
| 2022 | 初のSmart Substrate設計が完了。Siemens EDAの評価で大型SoC + HBMスタック4基の設計を本技術で実施 |
| 2023年1月 | Siemensを戦略的EDAプロバイダに選定(Xpedition Substrate Integrator、Xpedition Package Designer、HyperLynx、Calibre 3DSTACK) |
| 2023年9月 | SKCが戦略的投資家として参加し、約12%の株式を取得。金額は非公開 |
| 2024 | 企業データベースに初期段階のフォローオンラウンドが記録(金額非公開)。当初の目標だった顧客・パートナー向け初期製品の出荷時期は2024年初頭だった |
| 2025〜2026 | 初のデモ設計のテープアウト完了、2世代目の設計が進行中(Siemens EDA公開資料)。従業員は約25人。2026年10月時点で公表された量産設計の受注はない |
人物:パッケージングの新参ではなく、パッケージングを定義したチーム
先端パッケージングのスタートアップは通常、パッケージングに取り組みたい人々が創る。Chipletzはパッケージングを定義した人々が創った。
共同創業者兼CEOのBryan Blackは、IntelとAMDで20年以上を過ごした。AMD Senior Fellowとして、彼はAMDのダイスタッキングの取り組みの顔であり技術総括であり、8年間のそのプログラムは2015年にFiji GPUとして出荷された。ロジックダイとHBMスタックをシリコン・インターポーザ上にコンシューマー規模で組み合わせた初の製品である。業界が「HBMパッケージングを導入したチーム」と言うとき、その中に含まれる名前の一つがBlackだ。後の彼のヘテロジニアス・インテグレーションに関する講演を読むと、Chipletzのピッチを先に書いたように読める。インターポーザのスティッチングが限界に達すればブリッジ・アプローチが面白くなり、known-good-dieの概念を再定義しなければならず、次の性能はトランジスタではなく統合から来る、という話である。
共同創業者兼CTOのMichael Su、プロダクトエンジニアリングVPのMichael Alfanoも同じパッケージングの世界出身であり、チーム全体はAMDのベテランと主要システム企業の出身者で構成される。Chipletzが売るものを考えれば、この経歴は本質的だ。基板プラットフォームはデータシートの見栄えで採用されるのではない。失敗が許されないパッケージを共同設計できるベンダーだと、顧客のパッケージング組織が信頼したときに採用される。Chipletzの本当の資産は、今や誰もが真似するパッケージを創業者自身がテープアウトした経験である。
Smart Substrate解剖
一般的な2.5Dパッケージには3つの配線層がある。ダイ、高密度die-to-dieトラフィックを運ぶシリコン・インターポーザ、そしてすべてを基板へファンアウトし電力を取り込む有機基板である。Smart Substrateは真ん中の層を3番目の層の中に畳み込む。アーキテクチャは4つの要素からなる。
1. 基板内部の微細ピッチdie-to-dieファブリック。 チップレット同士の対話に使う高密度の短距離配線 — 歴史的にインターポーザ専任だった領域 — を、基板内部の高密度ルーティングとして、ダイが隣接する場所に集中させて実装する。インターポーザ級の密度が必要な信号はその密度を得て、パッケージの残りは不要なシリコンの代金を払わない。
2. 高速外部I/O。 同じファブリックが、パッケージ外のコンピュートモジュールや周辺機器への高速リンクも運ぶ。パッケージ境界が帯域の崖にならない。
3. 後付けではなく、設計された機能としての電源。 デカップリング・コンデンサがダイの近く、基板そのものに内蔵され、プラットフォームは単一電源から複数の電圧ドメインをサポートする。地味に聞こえるが、基板レベルの実コストと複雑さを消す機能である。異なるベンダー、異なるノードのダイは、求める電圧がばらばらだからだ。電源インテグリティはマルチダイ製品の静かな殺し屋の一つであり、Chipletzはこれを一級のセールスポイントとして扱う(「cleaner power」は同社の3つのヘッドライン主張の一つである)。
4. ベンダーニュートラルな統合。 掲げる目標は「事実上どのメーカーのダイでも統合できる」ことである。Chipletzはダイも売らず、ファウンドリ工程も売らないため、顧客を特定のシリコン供給者に縛る動機がない。自社のファブや組立ラインへウェハを引き込むために存在する既存のパッケージング・プラットフォームとは構造的に異なる点である。
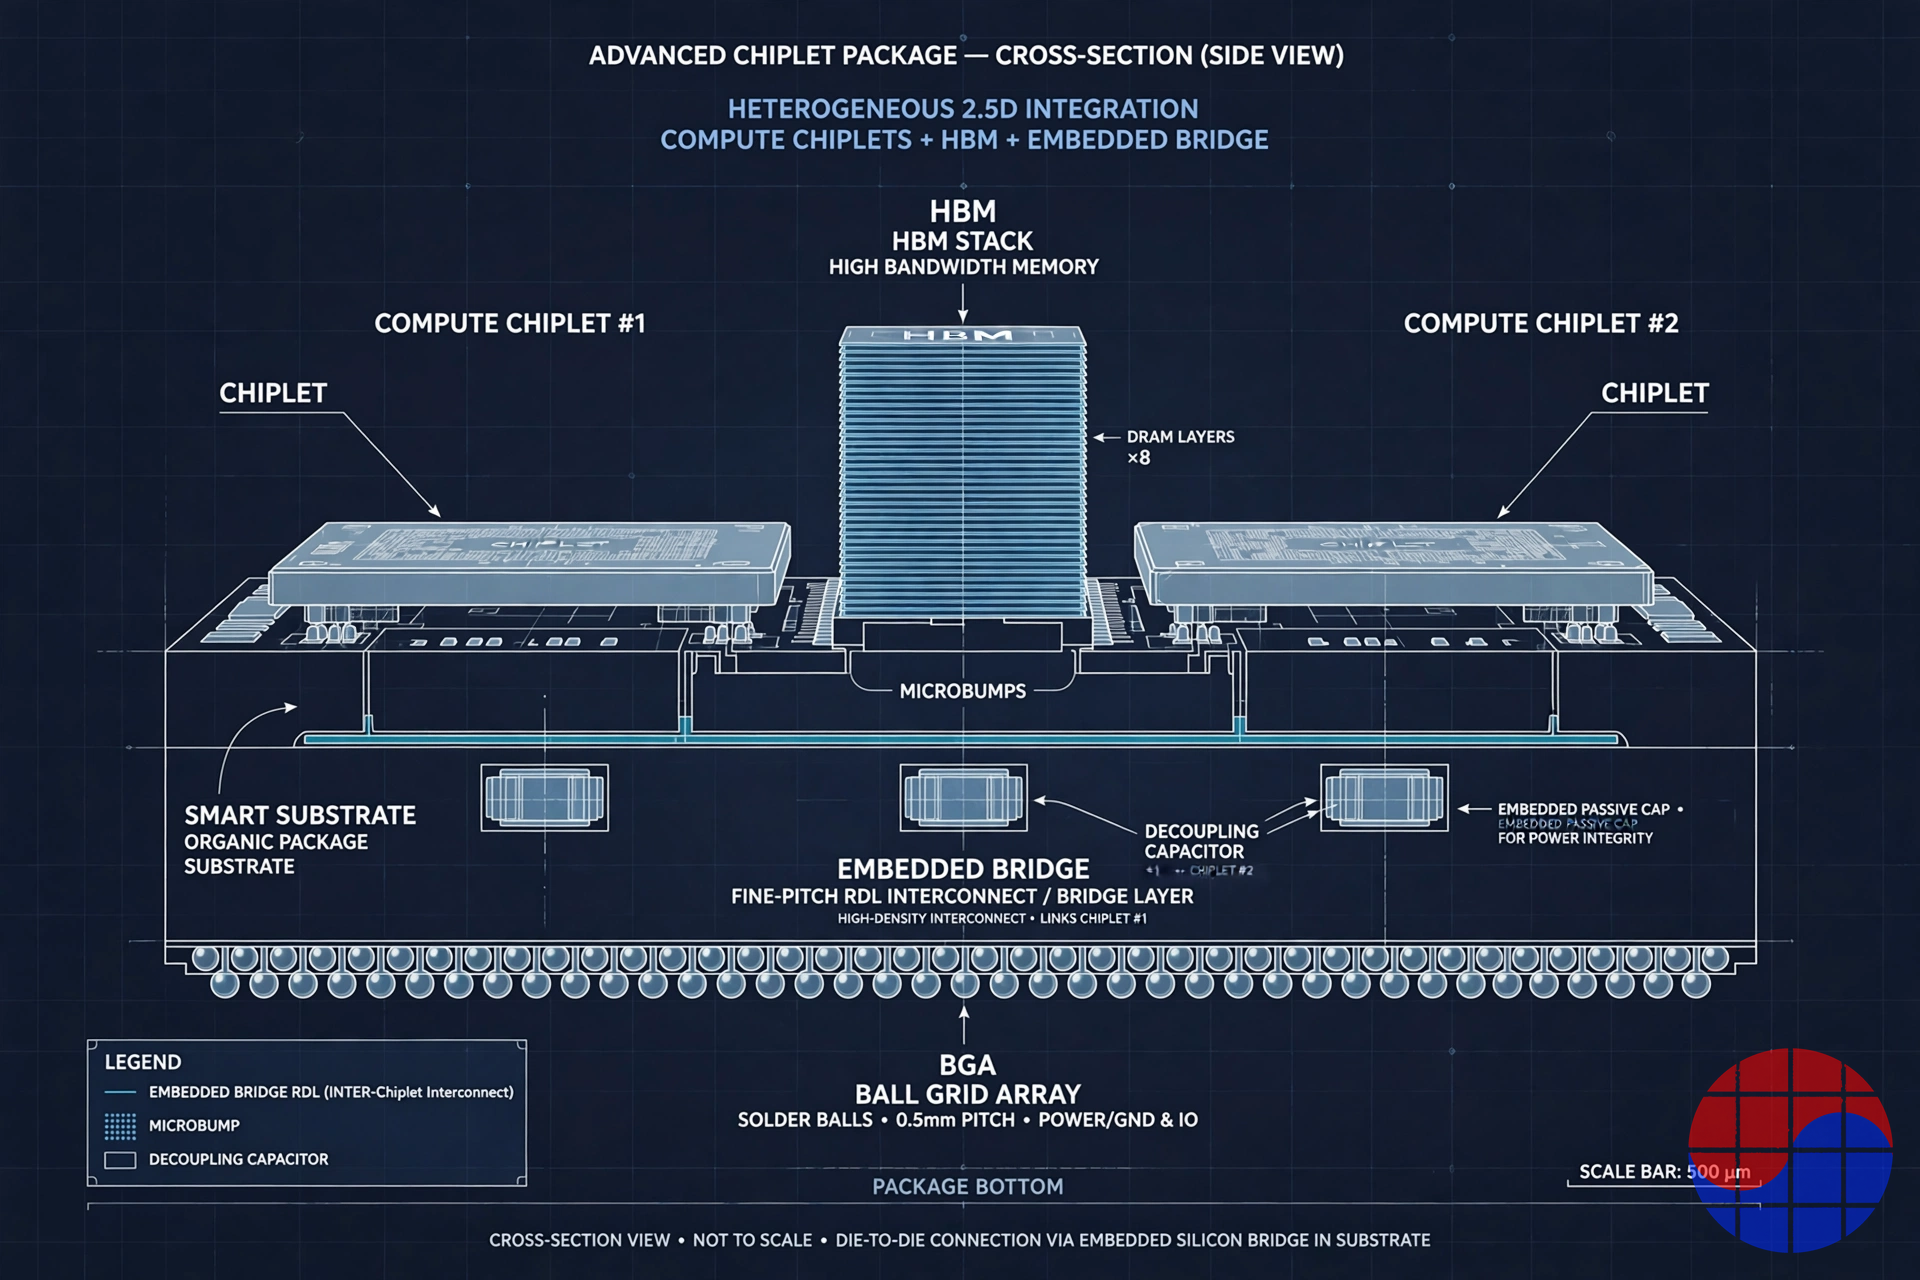
Smart Substrateアプローチの断面コンセプト。微細ピッチ・インターコネクトとデカップリング・コンデンサが基板の中に住むため、別途のインターポーザ層は要らない。出典:VLSI Koreaイラスト。
実証設計を数字で
Chipletzはデータシートを公開していないが、Siemens EDAの評価設計は記録に残っており、入手可能な最も具体的な技術的証拠である。
| 指標 | Smart Substrate評価設計 |
|---|---|
| 構成 | 大型SoC + HBMスタック4基 |
| パッケージサイズ | 約50mm × 65mm |
| ダイ接続ネット | 8,000以上 |
| ビア | 約120万個 |
| 総デバイスピン | 180,000以上 |
| BGAボール | 2,800個 |
| 再利用回路 | 150以上 |
| 金属層 — Smart Substrate設計 | 9層 |
| 金属層 — 従来のシリコン・インターポーザ版 | 16層 |
最後の2行を注意深く読んでほしい。そこにビジネスモデル全体が凝縮されている。金属層はコストであり、サイクルタイムであり、歩留まりリスクである。同じSoC、同じHBMスタック4基、同じピン数を、金属層約44%削減で達成し、大型の加工シリコン・インターポーザを一切消費しないアーキテクチャは、AIハードウェアで最も希少な2つの資源、パッケージング・コストとパッケージング・キャパシティを同時に攻める。Chipletzの設計は計画規模でも手作業の方法をはるかに超えている。Siemensはこのクラスのパッケージ設計が計画・検証対象の接続ピン数で5,000万ピン規模に達しうると述べており、だからこそEDAパートナーシップは脚注ではなく製品の一部なのである。
競争地図:パッケージを配線する4つの方法
Chipletzは「パッケージング」と競争しているのではない。それぞれ所有者と経済論理が異なる、具体的な配線戦略と競争している。
| アプローチ | ダイの配線方法 | Die-to-dieピッチ / エネルギー | サイズ・コスト特性 | 支配者 |
|---|---|---|---|---|
| 従来の有機基板 | 基板ルーティングのみ | バンプ約100µm級、約1.7pJ/bit | 最も安いが高密度チップレット・トラフィックは運べない | 基板メーカー、OSAT |
| フルシリコン・インターポーザ(TSMC CoWoS-S) | 全ダイの下にTSVを持つ大型シリコン板1枚 | マイクロバンプ約40µm級、全区間が高密度 | 最高性能。パッケージが大きくなるほどインターポーザ面積も大きくなり、レチクル限界でスティッチングが必要。キャパシティ制約 | TSMC |
| シリコンブリッジ内蔵RDLインターポーザ(TSMC CoWoS-L) | RDLキャリア + 密度が必要な場所の小型シリコンブリッジ(LSI) | ダイエッジでブリッジ級の密度 | フルインターポーザより安いが、別途のインターポーザ層を作って貼る必要がある | TSMC |
| 埋め込みブリッジ(Intel EMIB) | 有機基板に直接埋め込んだ小型シリコンブリッジ | マイクロバンプ55µm、後期世代で約45µm、約0.5pJ/bit | インターポーザなし。ブリッジ位置は基板製造時に固定 | Intel |
| 3Dハイブリッドボンディング(TSMC SoIC) | ダイ同士を向かい合わせて銅-銅直接接合 | 接合ピッチは2023年発売時9µm、2025年量産で6µm | まったく別の軸 — 水平配線ではなく垂直積層 | TSMC |
| Smart Substrate(Chipletz) | 微細ピッチファブリック・I/O・電源を基板に内蔵。インターポーザも別途のブリッジ層もなし | 詳細ピッチ数値は非公開 | 基板の経済性でインターポーザ級統合を狙う。内蔵デカップリングと多電圧電源が強み | Chipletz(ファブレス、基板パートナーと製造) |
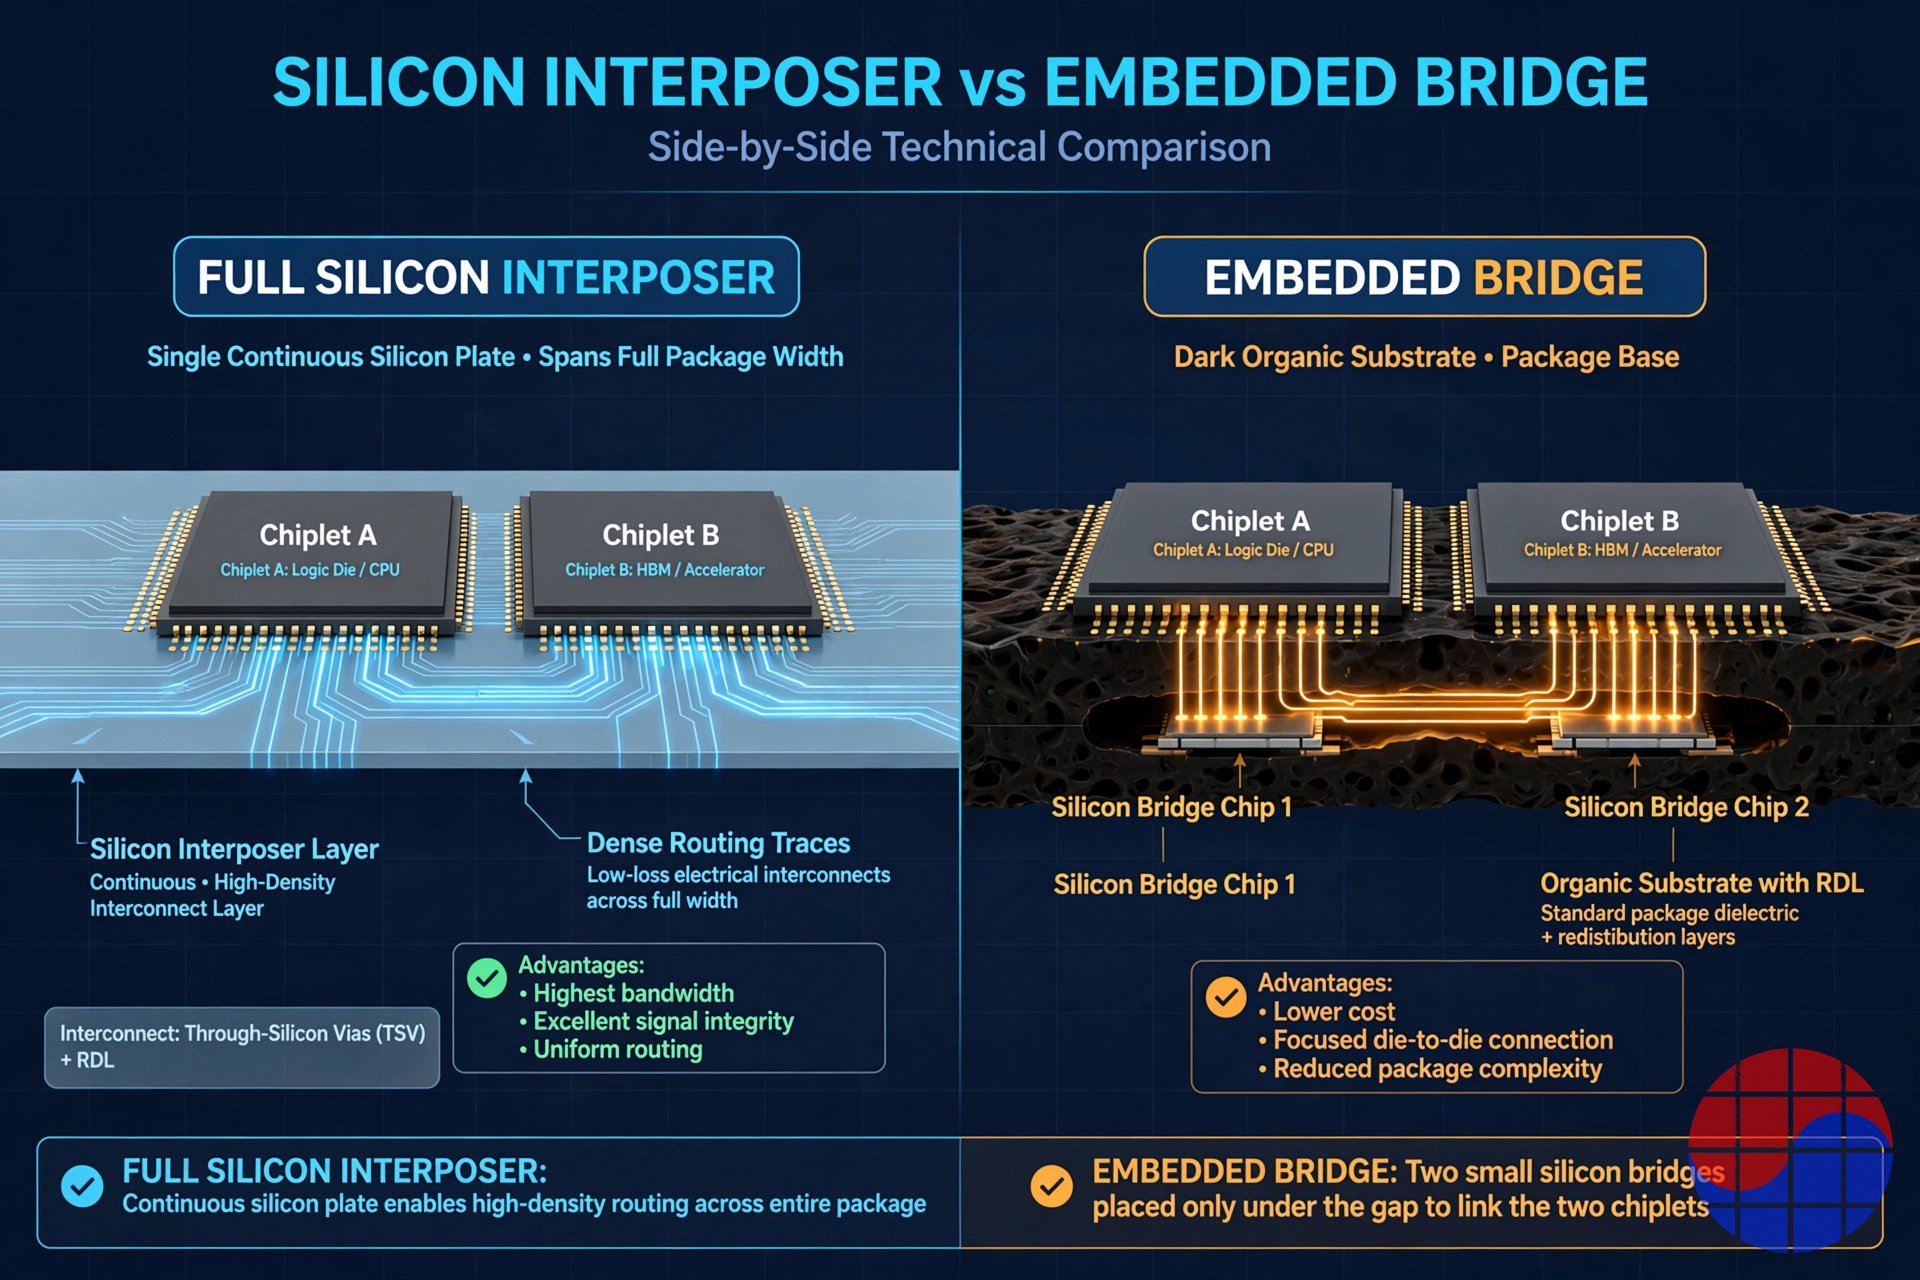
2.5Dパッケージングにおける経済的な分岐点。パッケージ全体にシリコンの代金を払うか、ダイエッジだけに高密度配線を集中させるか。出典:VLSI Koreaイラスト。
この地図を正直に保つための補足が2つある。第一に、最も近い親戚はEMIBである。Intelは10年前に、基板に高密度配線を埋め込む方式がコスト面でフルインターポーザに勝つことを証明した。Chipletzの差別化はブリッジのアイデアそのものではなく、そのクラスの統合を電源アーキテクチャまで設計し込んだベンダーニュートラルなプラットフォームとして、Intelの顧客でない企業にも提供する点にある。第二に、SoICとハイブリッドボンディングは競合ではなく別の次元である。彼らはダイを垂直に積み、Chipletzは水平に配線する。将来のパッケージは、ハイブリッドボンディングのスタックをSmart Substrateの上に載せる形で、両方を使いうる。
Eliyanとは層が違う
ChipletzはEliyanとよく同じ文で語られるが、この組み合わせは明確にするより混乱を生む。両社はチップレット・スタックの異なる層を売っている。Eliyanは電気インターフェースを売る。2つのダイが対話できるようにするdie-to-die PHY IP(NuLink PHYはバンプあたり64Gbpsを実証した)で、標準パッケージングでも先端基板でも動作する。Chipletzは物理メディアを売る。信号が移動する基板プラットフォームと、ダイに電力を供給する電源ネットワークである。PHYがなければ経路は沈黙し、経路がなければPHYは無用である。両者は補完関係にあり、「チップレット・スタートアップ」という理由だけでひとまとめにされている。エコシステムの地図は層を分けなければ正確にならない。最上位にPHY IP、中央にインターコネクト・メディア、最下位にファウンドリとOSATの製造である。
資金と株主構成
Chipletzの株主名簿は、(大部分が非公開の)ラウンド規模よりも多くのことを語る。
| 項目 | 内容 |
|---|---|
| 中核株主 | AMD(出身母体)とASE(世界最大のOSAT)がスピンオフ時点から主要株主 |
| 記録されたラウンド(2023年9月) | 企業データベースにSKCの参入とともに900万ドルのラウンドを記録。ラウンドの呼称は情報源によって異なる(SKCは自社の参加をシリーズBと表記) |
| SKC(2023年9月) | 戦略的投資家。ラウンド後に約12%の株式。金額は秘密保持契約により非公開 |
| フォローオンラウンド | 2024年2月と11月に初期段階ラウンドが追加で記録。金額は非公開 |
| バリュエーション | 非公開 |
SKCの投資には一段落を割く価値がある。Chipletzが製造規模に到達する最も plausible な経路を説明するからだ。SKCは米国ジョージア州にガラス基板ファブを建設したAbsolicsを傘下に持つ韓国の素材グループであり、次世代基板素材への最も注目される賭けの一つを行った。SKCは、自社の基板生産能力とChipletzのエンジニアリング・ノウハウ、顧客ネットワークを組み合わせて差別化された「チップ・パッケージング・ソリューションのエコシステム」を構築すると明言し、米国CHIPS法への共同対応にも言及した。つまり、Chipletzはアーキテクチャと設計受注を持ち込み、SKC/AbsolicsやASEのようなパートナーが工場を持ち込む。これが「ファブレス基板」の実際の意味である。Chipletzは、ウェハに対するファブレス半導体企業のように、基板に対するファブレス企業なのだ。
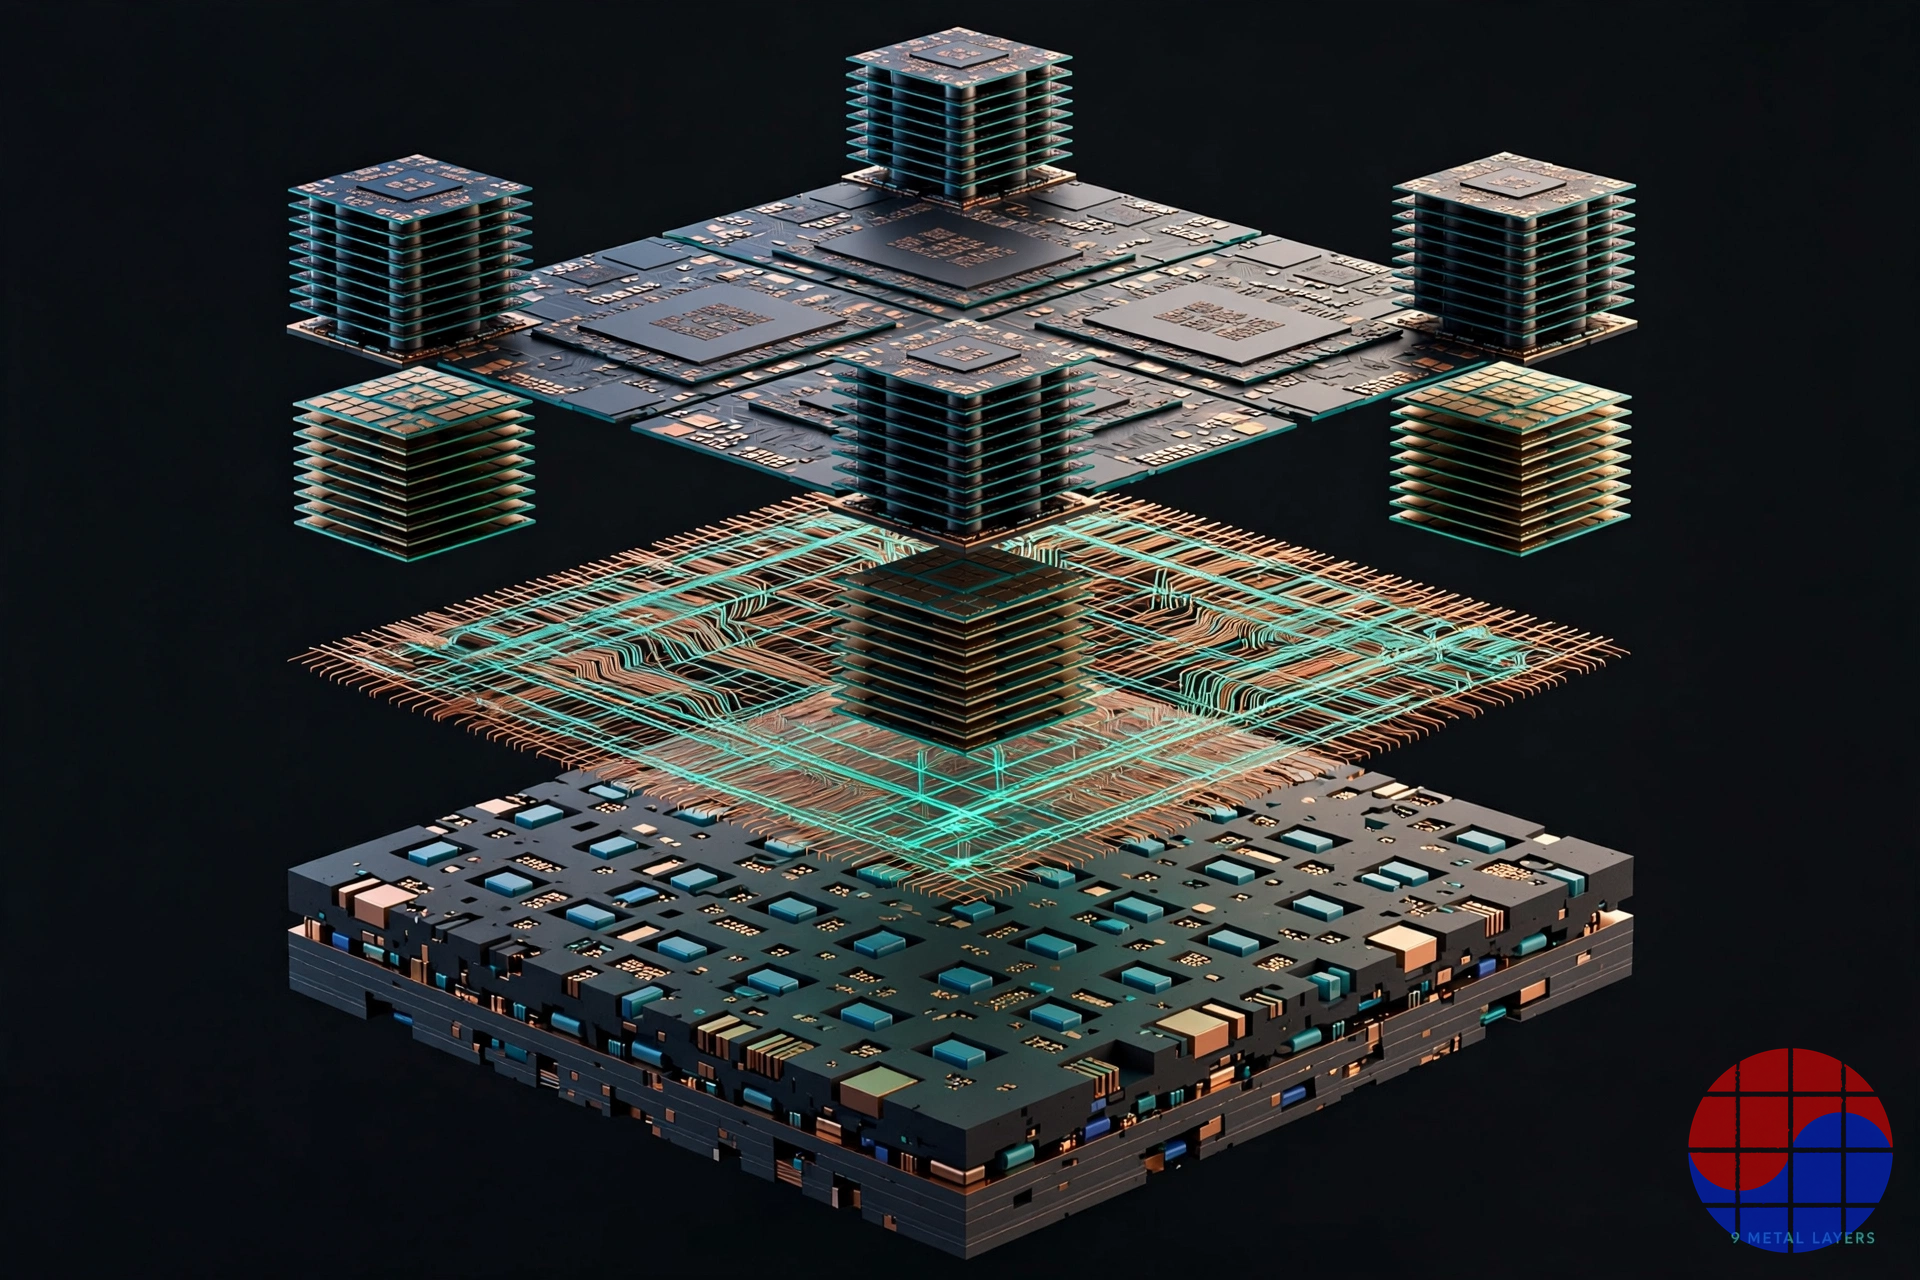
Chipletzが取ろうとする統合スタックの分解図。ダイ、インターコネクト・ファブリック、電源を意識した基板。出典:VLSI Koreaイラスト。
採用の現実とリスク
品格ある深掘りは、弱気の論拠を強気の論拠と同じ密度で扱わなければならない。2026年10月時点のChipletzの実際の位置を規定するリスクは5つある。
1. 公表された量産受注がない。 会社自身が当初掲げた目標 — 2024年初頭の顧客・パートナー向け初期製品出荷 — は、公表された量産設計の受注なしに過ぎた。デモのテープアウト完了と2世代目設計の進行は技術が実在することを示すが、採用されたことは示さない。パッケージングでは、その2つの状態の間の距離は数年の認定プロセスで測られる。
2. 顧客リストが業界そのものである。 インターポーザ級の統合を大規模に必要とする買い手は、少数のハイパースケーラーとチップ大手であり、大半は垂直に縛られている。NVIDIAとAMDの数量はTSMCのパッケージング・ロードマップを流れ、Intelは自社のEMIB/Foverosスタックを推し、BroadcomとMarvellはファウンドリと深く連携している。中立プラットフォームが最も魅力的なのは第2グループ — AI ASICスタートアップ、防衛、特殊HPC — で、実在する市場だが速度の遅い市場である。
3. ファブレスは諸刃である。 Chipletzは基板キャパシティを所有しない。そのモデルは、パートナー(素材のSKC/Absolics、組立のASE)が新しい基板を歩留まりを確保しながら、量産規模で、他者のロードマップ優先順位の上で実行することに依存している。すべてのパートナーは潜在的な競合でもあり、一度の優先順位変更でプログラムが後ろに下がることもある。
4. 小さなチーム、長いサイクル。 約25人はプラットフォーム企業ではなくデザインハウスの規模である。顧客案件ごとに数四半期の共同設計が必要なため、並行して回せるプロジェクトは数件だけで、プログラムが1つ滑れば会社全体の出来事になる。
5. 巨人たちがアイデアを吸収している。 CoWoS-Lはすでに核心の洞察 — パッケージの大半はシリコン級の配線密度を必要としない — を受け入れており、Intelは埋め込みブリッジを何年も製品化してきた。Chipletzは、地球上で最も資金豊富なエンジニアリング組織2社を、彼らのホームグラウンドで、顧客がどのみち買うウェハ・組立とパッケージングをバンドルする相手と競争しながら、前にい続けなければならない。
Chase's Take
確信度の高い順に3つの判断を述べる。
第一に、命題は間違っているのではなく、正しくて早い。インターポーザは過渡期の技術である。見事な技術だが、基板が配線を担えなかった時代と担える時代の間の橋(歴史的な意味での)である。業界のあらゆるコスト曲線は、機能を基板とパネルレベルの製造へ押し下げる方向を指している。BlackはAMDの内部から、ほぼ誰よりも早くこれを見抜いた。彼が運営したFijiプログラムこそ、インターポーザの限界を彼に教えた経験である。
第二に、Chipletzの運命は物理ではなくパートナーが決める。技術的証拠 — 50 × 65mm、HBM 4基、金属層9層 — は信頼でき、Siemensの名前が付いている。不足しているのは証明ではなく、名前を明かした顧客がパートナーのラインに立てる量産の旗である。SKC/Absolicsの軸を見よ。Smart Substrateの設計がジョージアのガラス基板ロードマップ上でテープアウトされる日、ファブレス基板モデルはピッチではなくサプライチェーンになる。
第三に、最も可能性の高い結末はIPOではなく戦略的な帰結である。アーキテクチャ、EDAフローのノウハウ、そして先端パッケージングを実際に買うまさにその人々の信頼を持つ約25人の会社は、独立企業としてよりも、基板メーカーやOSAT、あるいはEDA隣接プラットフォームの中にいる方が価値が高い。AMDとASEはすでに株主名簿に載っており、SKCは2023年にオプションを買った。問いは、Smart Substrateのアイデアが業界の基板ロードマップに吸収されるかどうかではない。吸収される。問いは、Chipletzの株主がその価値を採用を通じて先に回収するのか、チームとIPを価格に織り込む買収を通じて回収するのかだけである。どちらにせよ、「基板こそシステムである」はアイデアとしてはすでに勝った。残る問いは、誰がその対価を受け取るかだけである。
FAQ
Q: Chipletzとはどんな会社ですか? A: Chipletzはテキサス州オースティン拠点のファブレス基板スタートアップで、2016年にAMDの社内ベンチャーとして始まり、2021年にスピンオフしました。CEOのBryan Blackが率い、微細ピッチのチップレット・インターコネクト、高速I/O、電源供給を内蔵してシリコン・インターポーザを不要にするパッケージ基板「Smart Substrate」を開発しています。
Q: Smart SubstrateはTSMCのCoWoSやIntel EMIBとどう違うのですか? A: CoWoSはすべてのダイを別途のシリコン・インターポーザ(CoWoS-S)、またはシリコンブリッジを内蔵したRDLインターポーザ(CoWoS-L)の上に載せます。Intel EMIBは小型シリコンブリッジを基板に埋め込みますが、Intel自身のパッケージング・プラットフォームの一部としてのみ提供されます。Smart Substrateは、高密度die-to-dieファブリックとI/O、電源を — 内蔵デカップリング・コンデンサと単一電源からの多電圧ドメインまで含めて — 独立企業が売るベンダーニュートラルな基板プラットフォームに直接構築します。
Q: Chipletzには誰が投資していますか? A: AMDとASEが2021年のスピンオフ時点からの中核株主です。2023年9月、韓国のSKCが約12%の株式で戦略的投資家に加わり、金額は非公開です。企業データベースには同時期の900万ドルのラウンドと2024年のフォローオンの初期ラウンドが記録されており、こちらも金額は非公開です。累計調達額とバリュエーションは公表されていません。
Q: Smart Substrateは量産されていますか? A: 2026年10月時点で、公表された量産事例はありません。Chipletzは2022年に初のSmart Substrate設計を完了し、初のデモ設計のテープアウトを終え、Siemens EDAツールで2世代目の設計を進めています。量産顧客名は公表されていません。
Q: Bryan Blackとは誰ですか? A: Bryan BlackはChipletzの共同創業者兼CEOで、IntelとAMDで20年以上の経験を持つパッケージングの専門家です。AMD Senior Fellowとして、シリコン・インターポーザ上にHBMを載せた初のGPUであるFiji(2015)のダイスタッキング・プログラムを率い、3D・ヘテロジニアス統合分野の最高権威の一人とされています。
出典:ChipletzおよびSiemens EDAの発表資料とケーススタディ、SKCプレスリリース(2023年9月)、SKCの投資に関する国内外の経済報道、PitchBook企業プロファイル(2026年10月確認)。調達額とバリュエーションは各出典が公開した範囲のみを記載し、非公開の数値は非公開と明記した。本稿は分析であり、投資勧誘ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


