 VLSI Korea
EDAとIPの売上57億ドルが示すこと ― 設計ブームの経済学
2026年第2四半期のEDA・IP売上高はUSD 5,710.8M(+12.2%)。IPはUSD 2,199.0M(+20.4%)で全体の約38.5%、APACは+22.4%成長し、雇用は-1.6%だった。設計ブームの構造が12〜18カ月後のウェハー需要をどう示すかを分析する。


30秒サマリー
- 電子システム設計(ESD)業界の2026年第2四半期の売上高はUSD 5,710.8Mで、前年同期のUSD 5,089.4Mから+12.2%増えた。 2026年10月19日公表の四半期市場統計に基づく数値で、直近4四半期の移動平均は+11.2%である。出典:Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- 半導体IPが最大カテゴリになった。USD 2,199.0M、+20.4%、全体の約38.5%である。 設計チームがすべてのブロックを自作するのではなく、検証済みの設計資産を買って使う構造が定着しつつある。
- 成長は広いが一様ではない。 IC Physical Design and Verificationは+16.6%でUSD 818.3M、Servicesは+25.1%でUSD 251.7Mに達した。一方、PCB and Multi-Chip Moduleは-15.4%でUSD 364.2Mと、唯一減少したカテゴリだった。
- APACの成長率はAmericasの約3倍である。 APACは+22.4%でUSD 2,298.7M、Americasは+7.1%でUSD 2,443.5M。設計活動の地理的な重心が移動している。
- 売上高が+12.2%増えた同じ期間に、雇用は72,529人から71,396人へ-1.6%減った。 AIによる設計自動化の生産性効果と、設計ツール・IPの価格決定力が統計に表れた組み合わせである。
背景
誰も見ていないが、毎四半期測られる産業
すべてのチップは設計から始まる。ウェハーが投入され、パッケージが組み立てられるはるか前に、エンジニアリングチームは何カ月も、時には何年もEDAソフトウェアの中で過ごし、プロセッサコア、インターフェースブロック、メモリコントローラ、検証コンポーネントといった半導体IPをライセンスし、アイデアを製造可能なレイアウトに変える物理設計と検証の工程を進める。
電子システム設計(ESD)業界は、その作業のサプライチェーンそのものである。この業界の四半期売上統計は、世界がチップ設計にいくら使っているかをカテゴリ別に示す、数少ない定期指標だ。2026年10月19日に公表された2026年第2四半期の統計では、全体の売上高はUSD 5,710.8M、前年同期比+12.2%だった。直前の四半期である2026年第1四半期はUSD 5,747.8M(+12.7%)とやや大きかった。つまり第2四半期の数値は一過性の急増ではなく、USD 5.7Bを超える四半期売上が2四半期連続で2桁成長した結果である。
この数字が他の多くの指標より重要な理由
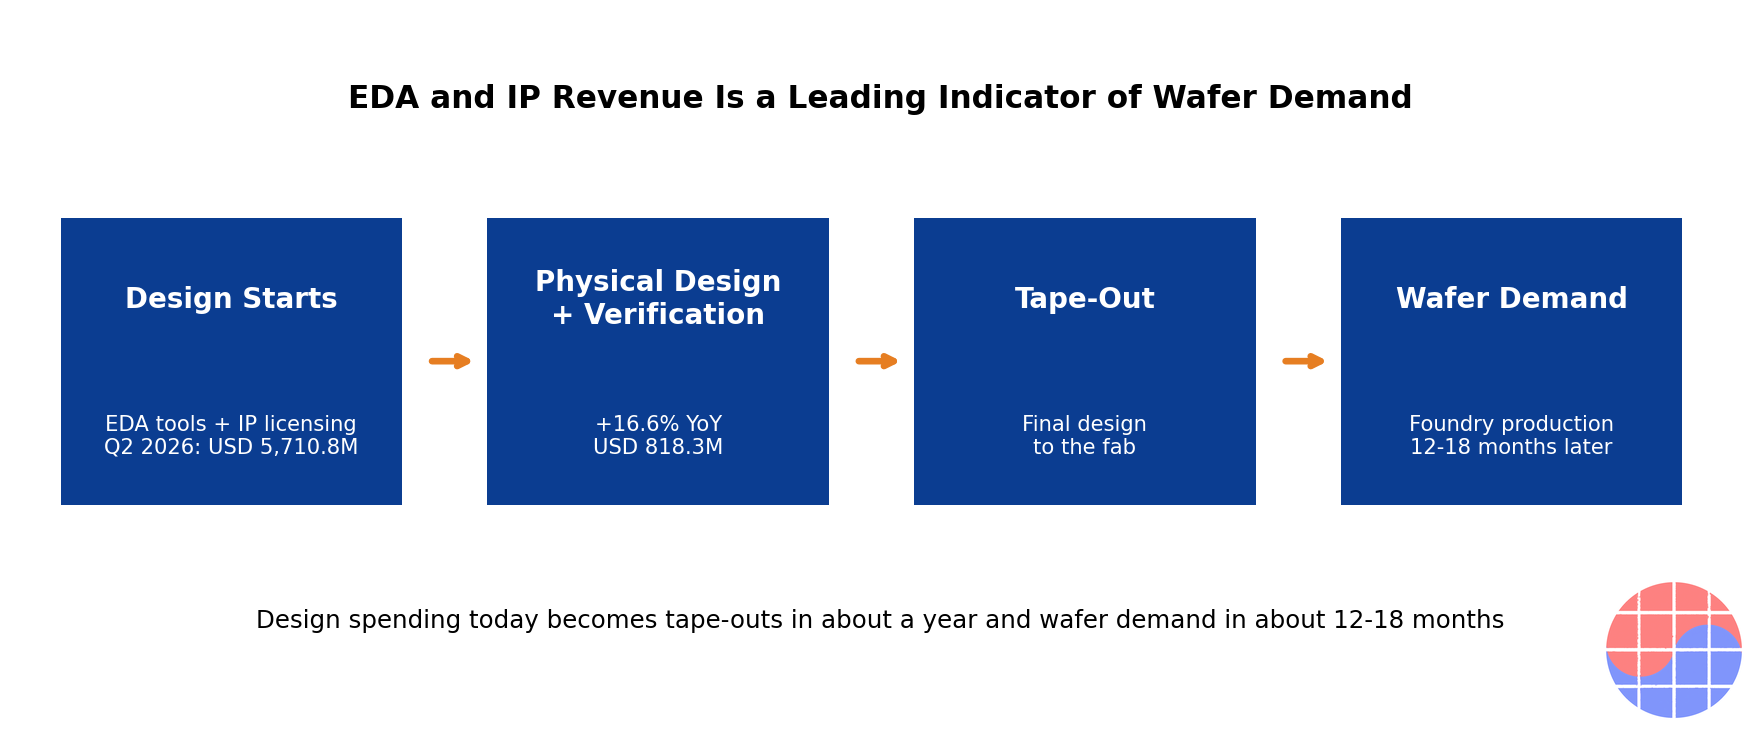
設計への支出は、半導体バリューチェーンの最前線にある。今日始めた設計はおおむね1年後にテープアウトとなり、12〜18カ月後にウェハー需要につながる。装置の受注、ファウンドリの稼働率、メモリ需要はすべて、この指標に最初に現れる意思決定の下流の反響だ。だからこの四半期統計は先行指標である。今起きているチップサイクルではなく、すでに決まって次に到来するチップサイクルを説明する。
2026年第2四半期のデータには、見出しの成長率の下に3つの構造的メッセージがある。第一に、ミックスがIP側へ移っている。設計を「作る」から「買う」へ。第二に、地理がAPAC側へ移っている。第三に、業界はより少ない人数でより多くの売上を生んでいる。価値と価格決定力が設計スタックのどこにあるかを示す材料だ。
ビジネス・ディープダイブ
カテゴリ別分解:IPが首位に立つ
| カテゴリ | 2026年Q2 売上高(USD M) | 前年同期比 | 全体に占める割合 |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | 約38.5% |
| CAE | 2,077.6 | +7.7% | 約36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | 約14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | 約6.4% |
| Services | 251.7 | +25.1% | 約4.4% |
| 合計 | 5,710.8 | +12.2% | 100% |
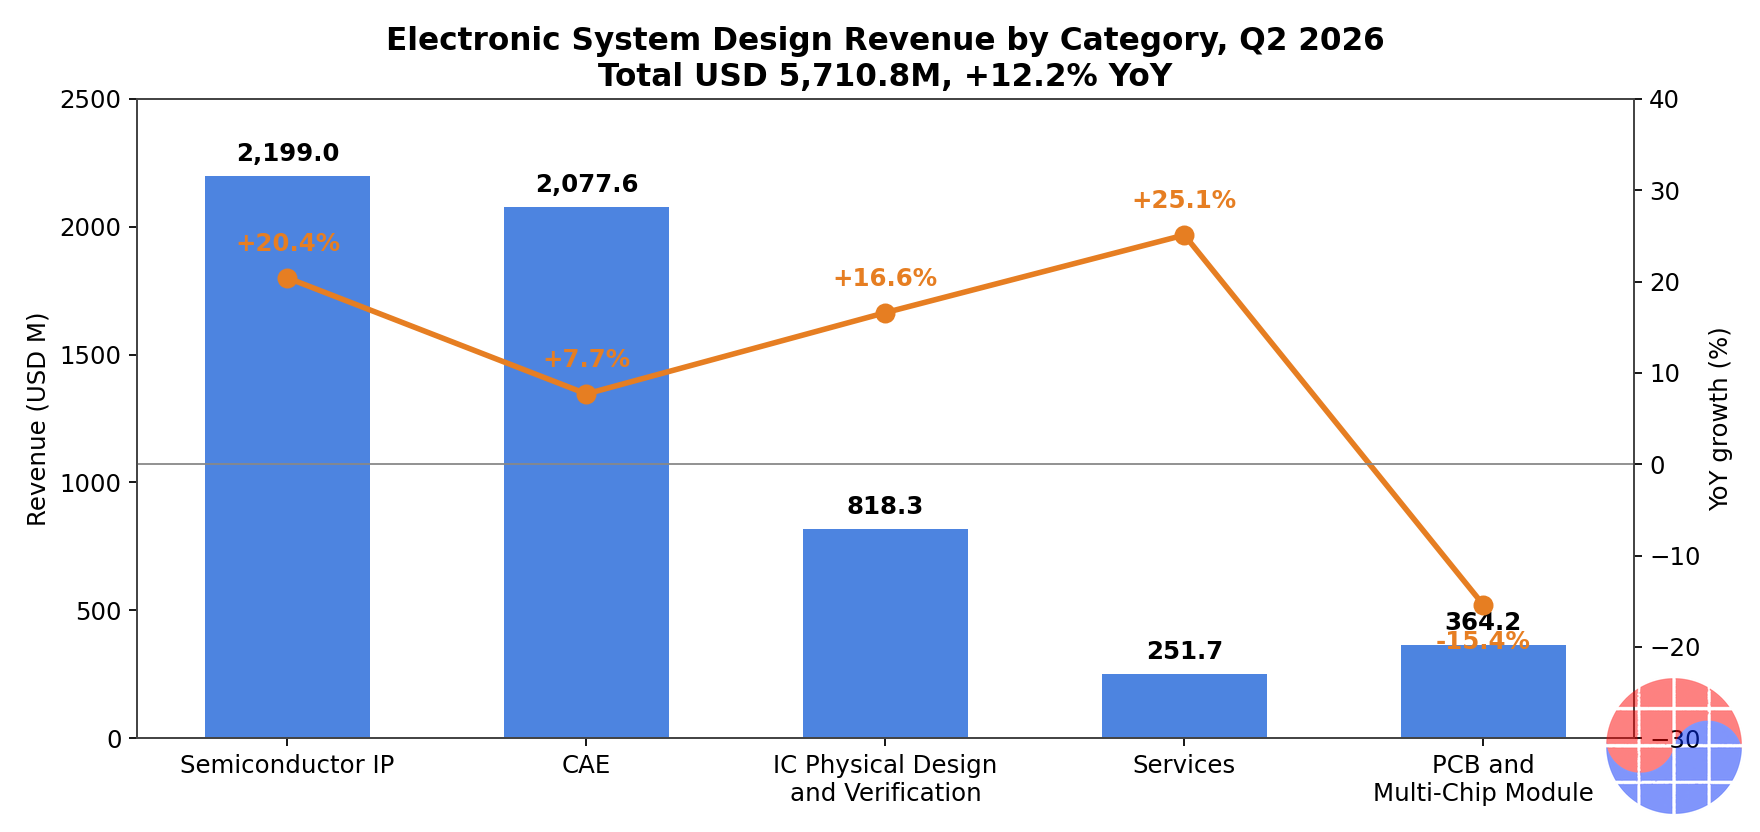
電子システム設計業界のカテゴリ別売上高、2026年第2四半期。出典:Semiconductor Digest, 2026-10-19
今四半期の主役はUSD 2,199.0M、+20.4%の半導体IPである。IPはもはや脇役のカテゴリではない。設計業界全体の売上の約38.5%を占める最大の支出プールだ。中核的なシミュレーション・設計ツールのカテゴリであるCAEはUSD 2,077.6M、+7.7%で第2の柱を維持した。
規模は小さいが情報量の大きいカテゴリが2つある。IC Physical Design and Verificationは+16.6%成長しUSD 818.3Mに達した。物理設計と検証への支出は設計プロジェクトの後半、チップが紙の上のアーキテクチャから実装とサインオフへ移る段階で発生する。このカテゴリの成長は、設計が着手で止まらず完走へ推し進められていることを意味する。Servicesは全体で最も速い+25.1%でUSD 251.7Mまで成長した。顧客がツールだけでなく専門性と実行能力まで一緒に買っている兆候だ。社内チームが飽和すれば、能力を借りる方を選ぶ。
唯一の減少も同じくらい雄弁である。PCB and Multi-Chip Moduleの売上は-15.4%でUSD 364.2Mまで減った。現代システムの複雑さはボードではなくシリコンの内側――チップレット、先端パッケージ、大型SoC――に集中している。ボードレベルの設計事業は、その移行が損失として記録される場所だ。
地域別分解:設計の仕事は東へ移る
| 地域 | 2026年Q2 売上高(USD M) | 前年同期比 |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| 合計 | 5,710.8 | +12.2% |
電子システム設計業界の地域別売上高、2026年第2四半期。出典:Semiconductor Digest, 2026-10-19
AmericasはUSD 2,443.5Mで依然として最大の設計市場だが、+22.4%成長したAPACがUSD 2,298.7Mで急速に差を詰めている。両地域の四半期売上の差は今や約USD 145Mにすぎない。現在の成長率の差が続けば、数四半期以内にAPACが最大の設計支出地域になる。EMEAは+2.3%でUSD 665.6M、日本は+9.3%でUSD 303.1M。悪くない数字だが、勢いはそこにはない。
戦略的に読めば、これはカスタムシリコンの地理である。APACにはファウンドリエコシステムがあり、急成長するファブレス部門があり、自社チップ設計を増やす大手エレクトロニクスメーカーがある。設計支出は設計チームについて行き、設計チームはAPACに偏って増えている。
IP比率38.5%の経済学
IPが、それを使って設計するツールより速く成長し続けるのはなぜか。チップ設計の経済学が反転したからだ。先端プロセスでは、すべてのブロックをゼロから設計するのは遅く、高くつく。そして最も不足する資源はソフトウェアのシート数ではなく、経験豊富なエンジニアリング時間である。検証済みIPブロックを買うことは、固定された社内コスト――チーム、スケジュール、検証の負担――をライセンス料と、多くのモデルでは出荷チップごとのロイヤルティに変える。
同じカテゴリの中に、性格のまったく異なる2つのビジネスモデルが共存する。ライセンスモデルは前払いで受け取るソフトウェア型の売上だ。粗利率が高く、設計着手に連動する。ロイヤルティモデルは製品寿命の間、ユニットごとに受け取る。最初は小さいが数量とともに複利で大きくなり、IP供給者の売上を顧客の商業的成功に結びつける。+20.4%で成長し、設計支出全体に占める比率を高めているということは、両方のエンジンが同時に回っているということだ。始まる設計が増え、各設計で買って使う割合も増えている。
これはカスタムシリコン時代の財務的な署名である。自社のAIアクセラレータを設計するハイパースケーラー、自社のコントローラを設計する自動車メーカー、自社のSoCを設計する家電メーカーは、皆同じ計算に直面する。アーキテクチャと差別化ブロックは所有し、それ以外はライセンスする。チップ設計への新規参入者は、定義上、重いIP顧客である。数十年積み上げた社内設計資産を持っていないからだ。
先行指標の連鎖
このデータセットの実用的価値はタイミングにある。順序は予測可能だ。設計着手が最初にEDAツールとIPライセンスの売上を作り、物理設計・検証への支出はテープアウトが近づくときにピークを打ち、テープアウトはファウンドリのウェハー投入に転換し、ウェハー投入はパッケージ済みチップ、装置稼働率、そして最終製品の供給につながる。
| 段階 | 起きること | ウェハー需要までの目安 |
|---|---|---|
| 設計着手 | アーキテクチャ、IPライセンス、ツールシート | 約12〜18カ月 |
| 物理設計・検証 | 実装、サインオフ準備 | 約6〜12カ月 |
| テープアウト | 最終設計をファブへ引き渡し | 約3〜6カ月 |
| ウェハー生産 | ファウンドリ製造とパッケージ | 0 |
この時計で見れば、後半段階の物理設計カテゴリが+16.6%を記録した2026年第2四半期の設計支出の急増は、2026年後半から2027年にかけてのテープアウト活動と、2027年を越えて2028年へ続くウェハー需要を指し示す。すべての設計が商業的に成功する保証はない。しかし業界の顧客が生産に先行する支出をすでに実行したという意味であり、だからこそこの統計は、ファウンドリ稼働率や装置受注、メモリ需要を2〜4四半期先読みしたい者にとって価値がある。
売上は増え、雇用は減る
このレポートで最も静かに驚くべき行は雇用である。統計の追跡対象企業の雇用は2026年第2四半期に71,396人で、前年同期の72,529人から-1.6%、つまり1,100人以上減った。同じ期間に売上は+12.2%増えている。
この組み合わせを説明する力は2つある。第一は自動化だ。AI支援の設計ツールはエンジニア1人当たりの生産量を実際に引き上げ、ベンダーは数年にわたり配置、検証、デバッグのフローに機械学習を組み込んできた。第二は価格決定力だ。従業員1人当たり売上をこのペースで伸ばせる業界は、シート当たりの製品価値が大きくなっている業界である。設計は大きくなり、検証は増え、サインオフコーナーは増え、チップ当たりのIPコンテンツは増える。そして顧客には代替案が少ない。設計ツールと検証済みIPは、半導体チェーン全体で最も代替が難しい購入のひとつだ。乗り換えコストはライセンス料ではなく、チームの再教育と設計の再検証で測られるからである。
注意点もある。雇用は遅行指標であり企業申告の数値なので、1年の減少が恒常的な生産性体制を証明するわけではない。それでも方向性はレポートの他の内容と一致する。設計のアウトプットは増え、自作より購入の割合が増え、作る人はわずかに減った。
Chase's Take
見出しの数字――USD 5,710.8M、+12.2%――は、このレポートで最も面白くない部分だ。好況期の見出し成長は想定の範囲内である。注目すべきはその下の構造だ。
まずミックスを見よう。IPが設計支出の約38.5%で最大カテゴリとなり+20.4%成長するとき、業界はチップが今どう作られるかを語っている。所有する差別化のコアを中心に、買ったコンポーネントを組み立てる方式だ。これは景気的な一時的現象ではなく、分業構造の恒常的に見える変化である。この構造の勝者は、再利用可能で検証可能で複製の難しい設計資産を所有する者だ。すべての設計チームの戦略的な問いも変わった。「このブロックを作れるか」ではなく「このブロックは我々の差別化が宿る場所か」だ。答えが否なら、自作は今や市場で贅沢として値付けされる。
次に、物理設計の数字を見よう。設計着手は安い言葉だ。企業は後で中止する設計も始める。+16.6%の物理設計・検証支出は、プロジェクトの後半に、テープアウトする意思のあるチームが使う金である。完走のために外部の能力を買うServicesの+25.1%と合わせれば、パイプラインが広いだけでなく実際に動いている絵になる。今四半期に先行指標の読みが「もっともらしい」を超えて信頼できる理由はここにある。
第三に、地域の話は戦略の話だ。APACの+22.4%対Americasの+7.1%は、主にコストの話ではない。カスタムシリコンの顧客、ファウンドリに隣接する設計エコシステム、新しい設計センターがどこにあるかの話だ。今日APACに築かれる設計能力は、今後10年の設計影響力――アーキテクチャ、標準、供給者の選択に対する――になる。設計の地理を調達の細部として扱う企業は、業界の重心がどこへ移るかを読み違えるだろう。
最後に雇用の行だ。売上+12.2%で雇用-1.6%は、今やAI経済全体を貫く問いの設計業界版である。この成長のどれだけが需要で、どれだけがレバレッジか。ここでは答えは両方に見える。実際に設計の仕事が増え、実際に自動化が進み、ベンダーは実際に価格決定力を持った。引き受けるべきリスクは、次の四半期にこの数字が反転することではない。より少ない人数でより多くを生産する業界が、少数のツール・IPのチョークポイントに依存するようになること、そして半導体においてチョークポイントはやがてプレミアムな価格付けと政治的な注目を同時にもたらすことだ。
示唆
- ファウンドリ・装置サプライヤー: 2026年第2四半期の設計支出を、予約済みの将来需要として扱うべきだ。後半段階のカテゴリ(物理設計・検証+16.6%)が2027年へ続くテープアウトの勢いを裏付け、ウェハー需要は通常の12〜18カ月の設計・生産ラグに従う。
- ファブレス・カスタムシリコンチーム: IP市場の+20.4%成長が、あなたのmake-versus-buyのベンチマークだ。社内ブロックが差別化要素でないなら、市場はすでにその価格を告げており、競合はすでにその価格を払って早く出荷している。
- IPベンダー: 設計支出全体の約38.5%として、IPは業界の重心だ。ロイヤルティ連動モデルは、設計着手が数量に転換するとき最も得をする。APACの+22.4%は、次のライセンス交渉がどこで開かれるかを示す。
- 投資家: シグナルの序列はミックスが先、見出しが後だ。IP比率、APAC成長率、売上と雇用の乖離(売上+12.2%、雇用-1.6%)が構造を説明し、合計が天候を説明する。PCB and Multi-Chip Module(-15.4%)が安定化するか、複雑さがパッケージ内へ移る持続的変化を確認するかを見守るべきだ。
- 政策立案者: 設計はチップスタックの中で最も資本集約度が低く、戦略的レバレッジが最も大きい層である。設計支出を+22.4%で伸ばす地域は、ファブだけでは得られない影響力を築いている。
FAQ
2026年第2四半期の電子システム設計業界の規模はどれくらいか?
2026年10月19日公表の四半期市場統計によれば、2026年第2四半期の売上高はUSD 5,710.8Mで、前年同期のUSD 5,089.4Mから+12.2%だった。2026年第1四半期はUSD 5,747.8M(+12.7%)で、2四半期連続の2桁成長が続いている。
半導体IPが最大で最も速く成長する主要カテゴリなのはなぜか?
IPの売上高はUSD 2,199.0M、+20.4%で、全体の約38.5%に達した。背景はカスタムシリコンの経済学である。先端プロセスですべてのブロックを自社設計すると遅く、不足するエンジニアリング時間を消費するため、チームは検証済みブロックをライセンスし、社内の力を差別化アーキテクチャに集中させる。ライセンスは設計着手を、ロイヤルティは出荷数量を収益化する。
EDAとIPの売上は将来のチップ需要について何を予測するか?
設計支出は生産に先行する。今日ライセンスし着手した設計は通常約1年以内にテープアウトに到達し、約12〜18カ月でウェハー需要になる。後半段階のカテゴリであるIC Physical Design and Verificationの+16.6%成長は、プロジェクトがテープアウトへ進んでいることを示し、2027年までのファウンドリのウェハー需要を裏付ける。
売上が+12.2%増えたのに雇用が-1.6%減ったのはなぜか?
追跡対象企業の雇用は71,396人で、前年同期の72,529人から減った。AI支援の設計自動化がエンジニア当たりの生産量を高めたことに、価格決定力が重なった結果である。設計が大きく複雑になるほどシート当たりに必要なツール・IPコンテンツが増え、プロジェクトの途中でツールや検証済みIPを切り替えるコストが大きいため、ベンダーは値上げを維持できる。
出典:Semiconductor Digest, 2026-10-19;EconoTimes, 2026-10。すべての売上数値は、2026年10月19日公表の電子システム設計業界2026年第2四半期市場統計に基づく。本記事は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


