 VLSI Korea
Etched、評価額210億ドルの解剖 — Transformer専用チップSohuへの市場の賭け
Etchedは2026年8月、Jane Street主導のSeries Dで評価額210億ドルを記録した。Transformerを半導体にハードワイヤしたSohu、10億ドル超の署名済み契約、最初のラック納入。この価格が成立する条件を解剖する。


30秒サマリー
2022年創業のサンノゼのAIチップスタートアップEtchedは、2026年8月、Jane Streetが主導したSeries Dで7億ドルを調達し、post-money評価額210億ドル(1ドル1,400ウォン換算で約29.4兆ウォン)に達した。この価格は26日間で2倍になったものだ。2026年7月23日にクローズしたSeries Cの評価額は103億ドルで、それ自体も2025年12月の50億ドルから2倍だった。価格の裏付けとなる製品がSohuである。TSMCのN4Pプロセスで製造されるこのASICは、TransformerアーキテクチャをプログラマブルなGPU上でソフトウェアとして実行するのではなく、半導体そのものにハードワイヤした。Etchedによれば、8チップ構成のSohuサーバーはLlama 70Bで毎秒50万トークン以上を処理し、NVIDIA H100 GPU 160台を置き換えられる。これらの数値は同社の主張であり、独立した公開ベンチマークによる検証はない。一方、検証済みの事実はより堅い。A0半導体のfirst-pass成功、10億ドルを超える署名済み顧客契約、2026年7月にJane Streetへ出荷された最初のラック、そして顧客としてハードウェアをテストしてからラウンドを主導したリード投資家の存在である。つまり210億ドルは現在の売上への対価ではない。Transformerが支配的アーキテクチャであり続け、Sohuの効率優位が実運用ワークロードでも維持され、EtchedがハイパースケーラーとNVIDIAに差を詰められる前に最初のラックからギガワット級の展開へスケールするという、特定の未来への対価である。
背景
Etchedは2022年、Gavin Uberti、Chris Zhu、Robert Wachenによって創業された。Harvardを中退した3人は2023年の1年間、「AIは汎用GPUを超え、単一のアーキテクチャのために作られた半導体を必要とするようになる」という30ページのメモを携えて投資家を説得して回った。ほとんどの投資家は断った。メモは変わらなかった。市場が変わった。学習ではなく、学習済みモデルを実行する推論(inference)がAI時代の継続的コストになるにつれ、特化の経済学は違って見え始めた。
同社の最初のチップSohuは、そのメモの物理的な形である。GPUはプログラマブルな機械だ。Transformerも畳み込みネットワークも古典的なシミュレーションも、CUDAで表現できるほぼすべてを実行する。そしてその柔軟性の代価として効率を支払う。GPUがTransformerを実行するとき、半導体とスケジューリングロジック、メモリトラフィックの一部はワークロードそのものではなく汎用性のために使われる。Etchedは汎用性を取り除いた。Sohuはattention、feed-forwardネットワーク、KV cacheのトラフィックパターンからなるTransformerを、TSMCの4nm N4Pプロセス上に固定機能ハードウェアとして実装し、チップあたり144GBのHBM3メモリを搭載する。同社はこの構造こそが、同じワークロードでGPUの一般的な30〜40%を大きく上回るFLOPS utilizationを維持できる理由だと説明する。
Etchedは2026年6月30日までstealth状態を保ち、その後複数の事実を一度に開示した。A0半導体がTSMCから戻りfirst-passで動作したこと、その時点までに累計8億ドルを調達したこと、そして同社がfrontier inference clusterと呼ぶラック規模システムについて顧客が10億ドルを超える契約に署名したことである。50億ドルの評価額をつけた2025年12月のラウンドもこのときに開示された。報じられたタイムラインによれば、テストチップを受け取ってから実際の推論を動かすまで44日であり、業界基準では速いbring-upである。従業員は400人を超え、サンノゼに2MWのデータセンターを運用し、独自のSMTラインとNPIラボを備えた80,000平方フィート・10MWのMilpitas施設を開設し、台湾にも工場を持つ。
今後のすべての議論の前提となるニュアンスが一つある。2026年7月の発表でEtchedは製品の定義を変えた。Transformer専用チップではなく、architecture-agnosticを掲げるラック規模の推論システムだというのである。DeepSeekやQwenのような大規模mixture-of-expertsモデルはもちろん、Transformerではないstate-spaceアーキテクチャのMambaまで実行すると同社は述べた。その幅が半導体にあるのか、周辺のシステムとソフトウェアにあるのか、次世代ハードウェアにあるのかが、まさに評価額が懸かる問いである。
ビジネス・ディープダイブ
資金調達の階段:8か月で50億ドルから210億ドルへ
| ラウンド | 日付 | 金額 | Post-money評価額 | リード |
|---|---|---|---|---|
| Series A | 2024年6月 | 1.2億ドル | 非開示 | Primary Venture Partners、Positive Sum |
| 非公表ラウンド | 2025年12月 | 5億ドル | 50億ドル | Stripes |
| Series C | 2026年7月23日 | 3億ドル | 103億ドル | Sequoia |
| Series D | 2026年8月18日 | 7億ドル | 210億ドル | Jane Street |
累計調達額は約19億ドルである。Series Cは同社の発表によればSequoia主導のSeries Cとして史上最高の評価額であり、SK hynix、a16z、Jane Street、Diffusionが参加した。Series DにはKleiner Perkins、Tiger Global、Bain Capital Ventures、Neo、Primary、Stripes、Positive Sum、Blackstoneが加わった。この階段で注目すべき点は二つある。第一に再評価の速度である。8か月で4.2倍、最後の2倍化は26日間だった。これはモメンタム・プライシングであり、各ラウンドが前のラウンドを検証する根拠の一部が、ラウンド自体の存在になる。第二にSeries Dのリードの正体である。Jane Streetはベンチャーキャピタルではなく、金融界で最もレイテンシと精度に敏感なコンピューティングを運用するクオンツ・トレーディング会社だ。同社はEtchedのチップをテストし、2026年7月に最初のラックの納入を受けて自社データセンターで本番運用に入れ、その後に7億ドルのラウンドを主導した。ハードウェアの運用リスクを自ら負う顧客が、発注でまず投票し、投資契約で再び投票したという事実は、Etchedのストーリーにおける最強の単一の証拠である。
特化が買うもの、売るもの
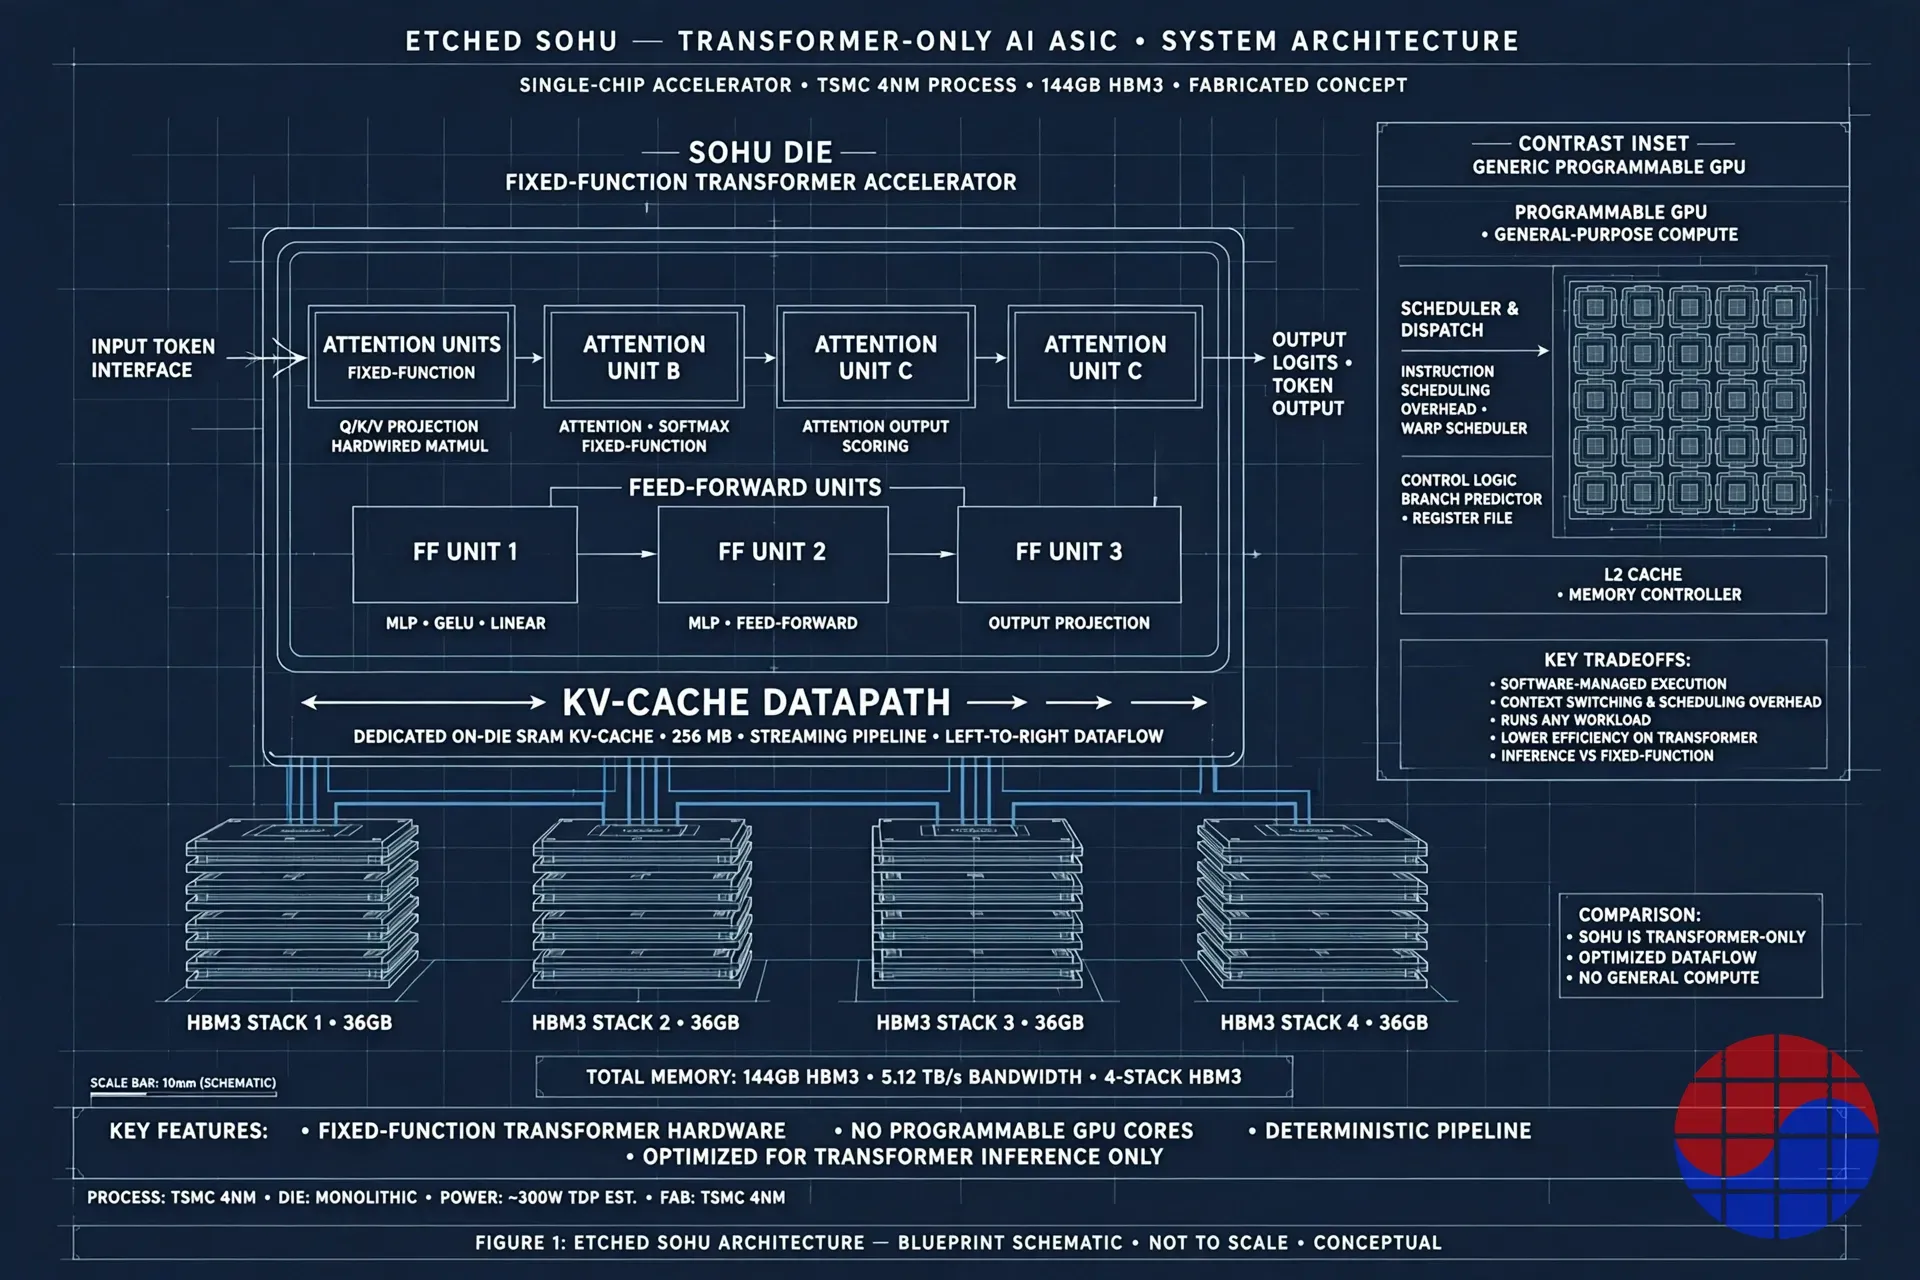
技術的な根拠はutilizationとメモリの振る舞いにある。Autoregressive decodeはメモリ帯域幅と、サイクルごとにチップがどれだけ有用な仕事をするかに縛られる。固定機能のTransformerデータパスはkernel launchのオーバーヘッドとスケジューラの判断を取り除き、Sohuが決して実行しないワークロードのためにGPUが背負うプログラマブルな機構を削ぎ落とす。同社のヘッドライン数値はここから生まれる。8チップサーバーがLlama 70Bで毎秒50万トークン以上(H100 8台システムの約23,000トークンに対して)、Sohuサーバー1台でH100 160台を置き換え、1兆パラメータ級のsparse mixture-of-expertsモデルでpeak FLOPSの80%以上を維持しながら従来のAIチップの半分以下の電圧を目標とする「Low Voltage Inference」設計である。
トレードのコスト側も同様に具体的だ。ハードワイヤされたチップは、分野が動けばついていけない。Convolutional encoderも、diffusionのU-Net演算も、回路にマッピングできないstate-space scanも実行できず、学習やbackpropagationの経路がないため推論専用である。Etchedの答えは二つある。第一に、TransformerとそのMoEの子孫はデプロイ済みモデルに深く根を張っており、重要な水準ではワークロードは事実上固定されているという点。第二に、クラスターがすでにDeepSeek、Qwen、Mambaを実行するという新しいarchitecture-agnosticのフレーミングである。両方の答えは部分的に真実でありうるが、異なる主張である。第一はワークロードの安定性への賭けである。第二はシステム設計に関する主張であり、公開された第三者ベンチマークも、公開価格も、ハードウェアを直接借りて試す方法もないため、外部の観察者はまだ検証できない。
ビジネスモデル:チップではなくクラスターを売る
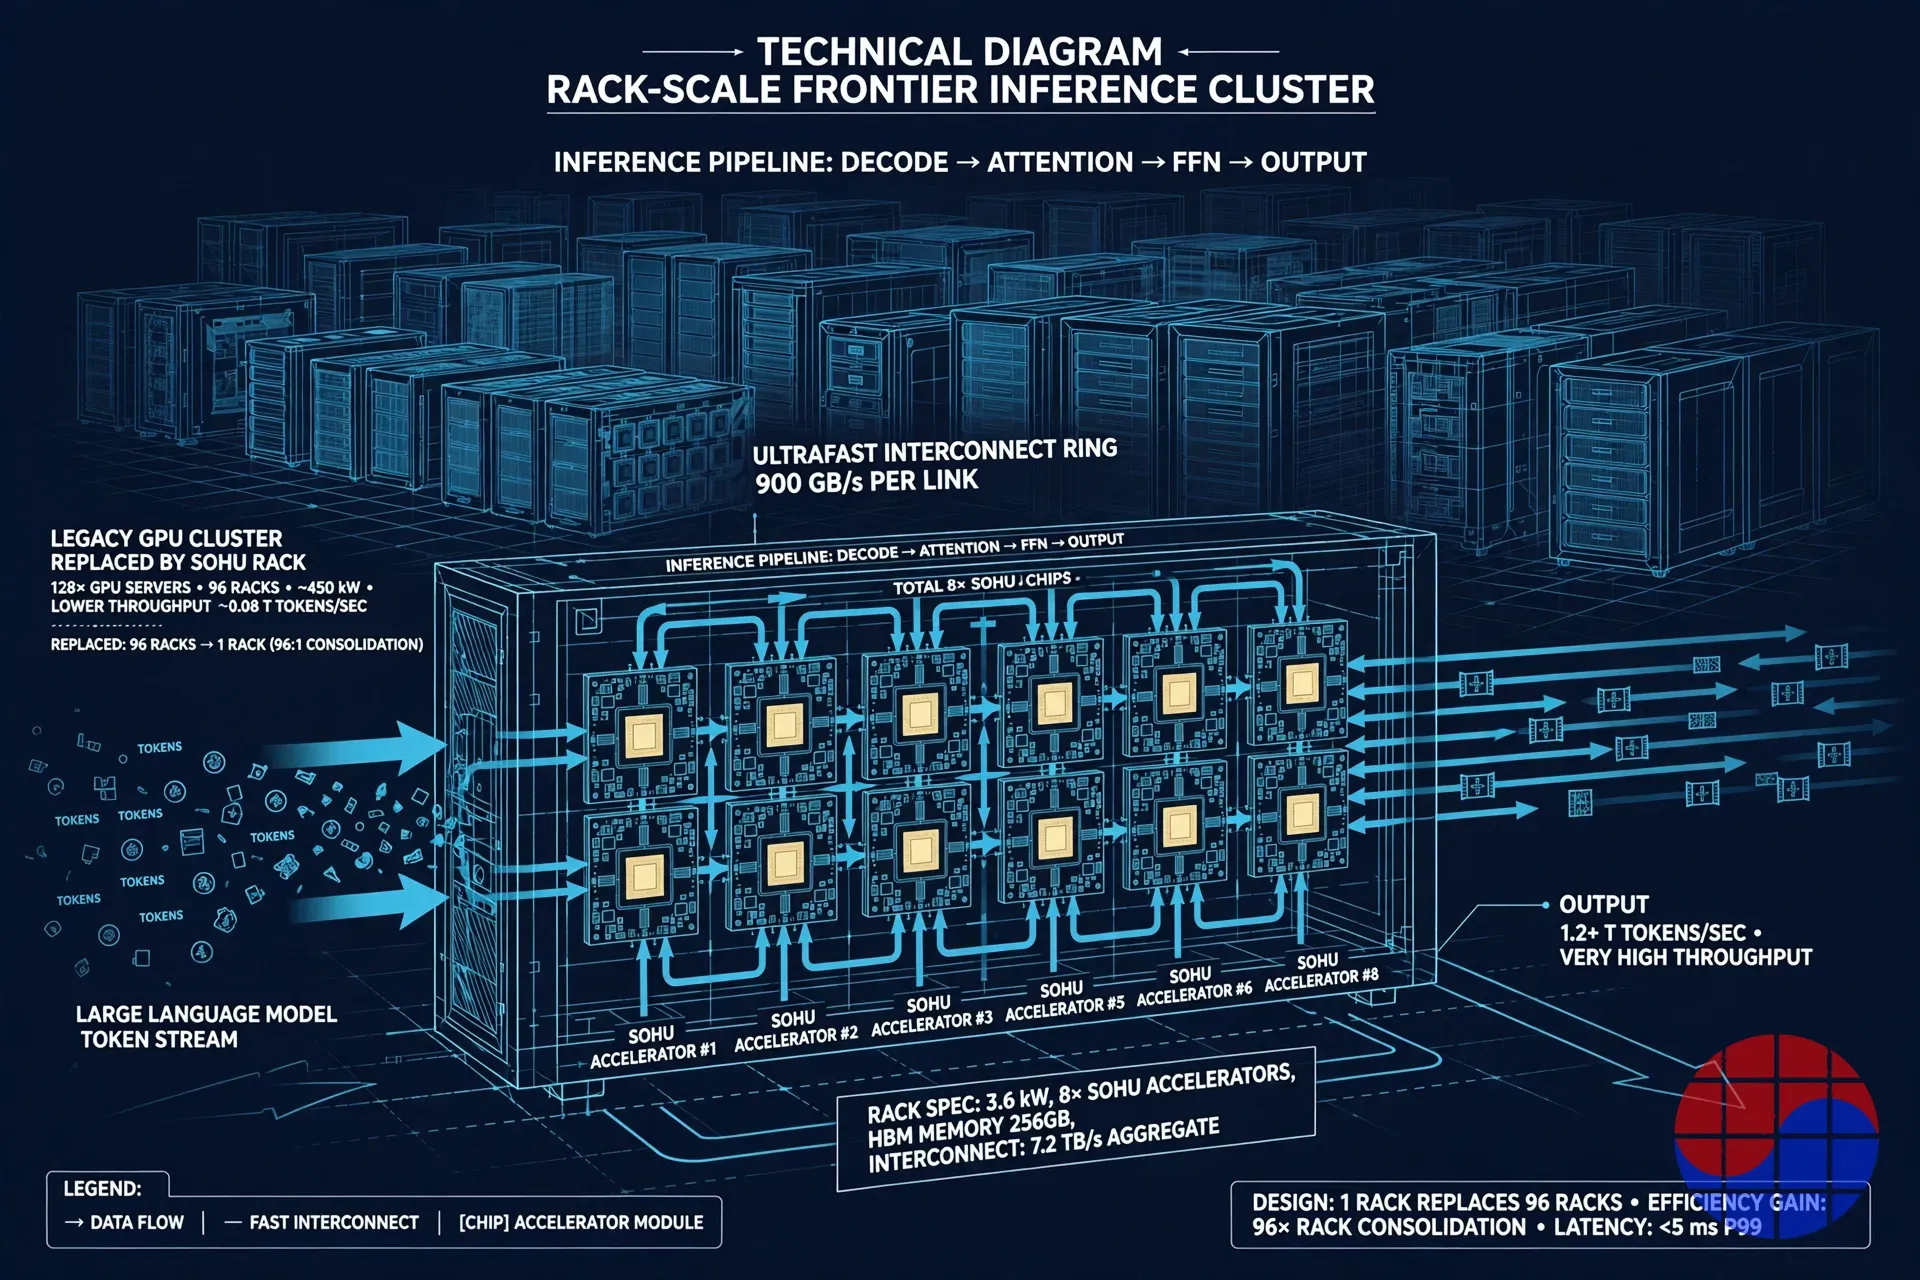
Etchedはチップ単体を売らない。半導体、HBMメモリサブシステム、カスタムラック、ネットワーキング、ソフトウェア層を一つの展開単位に束ねたfrontier inference clusterを売る。これは経済学を変える。ラック規模システムは部品チップより展開あたりの売上が大きく、顧客をEtchedのフルスタックに固定し、同社の効率主張が依存する変数である電力供給、冷却、メモリ構成を同社が管理できる。10億ドルを超える署名済み契約は契約金額であり、認識された売上ではない。2026年8月の発表時点で公に確認された顧客への納入はJane Streetのラック1件のみだった。契約金額と、納入・検収・代金回収が終わったシステムとの間の隔たりは、チップスタートアップが歴史的に成功し、あるいは失敗してきたまさにその地点であり、Etchedがいま全力疾走しているという区間でもある。ハードウェア3世代を並行開発しており、2027年までにギガワット級の生産能力を目標に掲げている。
210億ドルが成立するために何が真でなければならないか
価格が内包する算数を回してみよう。210億ドルは、10億ドルを超える契約帳簿の約21倍である。その帳簿の大半がまだ出荷されていない段階での話だ。この評価額が英雄的な仮定ではなく平凡な仮定になるためには、同社は数年以内に次のいずれかに到達しなければならない。売上倍率10倍で年商約21億ドル、あるいは20倍で約10.5億ドルである。そのためには署名された契約が納入に転換し、納入が繰り返しのfleet注文に広がり、粗利率が部品ベンダーよりもシステム企業に近い水準でなければならない。さらに性能優位が、二つの動く標的の前で生き残らなければならない。世代ごとにトークンあたりコストを価格設定し直すNVIDIAのロードマップと、外部販売を勝ち取る必要なく内需だけで回る自社推論ASICを持つGoogle、AWS、Microsoft、Metaといったハイパースケーラーである。最後にHBMの供給が必要だ。チップあたり144GBの設計がギガワット規模に拡大すれば、これはロジックの問題であると同時にメモリ配分の問題であり、配分は既存企業がすでに握る物量契約に従う。
Chase's Take
私はtiming signoffの仕事をしているので、このストーリーを金融の話より先にEDAと実行の問題として読む。本当に印象的な点が三つある。この複雑さの固定機能設計でA0 first-pass成功というのは、マーケティングのマイルストーンではない。アーキテクチャと物理設計、検証計画が最初から正しかったという意味であり、これは稀で、お金をかけても簡単には真似できない。最先端プロセスを追わず、成熟して歩留まりの高いN4Pを選んだ判断は、スペックシートではなくトークンあたりコストとスケジュールを最適化するチームのものだ。そしてJane Streetの順序は証明の正しい順序である。テスト、展開、それから投資。トレーディング会社は、どのベンチマークスイートよりも残酷にtail latencyと数値挙動を測る。
私の懐疑は二つの場所にある。第一は動く製品の定義だ。「Transformerをハードワイヤし、それ以外をすべて削除する」という創業テーゼは反証可能であるがゆえに強い。対して、同じシステムがMoEルーティングやMambaまで快適に実行するという新しい主張はより柔らかい主張であり、半導体が担う仕事とソフトウェア・システム層が吸収する仕事を分けて示す独立データを同社は公開していない。柔軟性が固定ハードウェア上のソフトウェア・エミュレーションにあるなら、効率の優位は、顧客がますます多くデプロイするまさにそのモデル群で狭まる。第二は再評価の速度だ。26日間で2倍になる評価額は、割引キャッシュフローでは決まらない。希少性で決まる。出荷中の信頼できる非NVIDIA推論プラットフォームは極めて少なく、戦略的バイヤーはその一つへのオプションを維持するためにお金を払っている。これは合理的でありうるが、同時に脆い。納入が2四半期遅れたり、ハイパースケーラーが自社ASICを外部顧客に開放したりすれば、同じ希少性プレミアムは急速に圧縮される。
結論として、技術の賭けは実在し、最初の顧客による証明も実在し、価格は完璧なスケールアップへのforward optionである。ここでは答えよりも問いを持ちたい。次に重要なデータポイントは二つ、名前が公表された二番目の顧客からのリピート注文と、実運用batch sizeで独立に測定されたトークンあたりコストの数値である。
含意
AIインフラの購買担当者にとって、Etchedの軌跡は、peak FLOPSではなくトークンあたりコストが今や購買指標であり、専用推論半導体が実験ではなく取締役会の議題になったことを確認するものだ。NVIDIAにとってのリスクはこのスタートアップ1社ではない。テンプレートである。リード顧客がそのままリード投資家になれば通常の採用タイムラインは崩れ、Jane Streetの展開を見守るすべてのハイパースケーラーは今や参照事例を一つ手にした。メモリ業界にとっては、チップあたり144GB HBM3の設計がギガワット級展開へ拡大する絵図が、配分計画に価格づけすべき、新しく集中したHBM需要源を作る。チップスタートアップにとって基準線は動いた。Stealth明けから8か月での210億ドルは、first-pass半導体、署名済み契約帳簿、顧客主導ラウンドの順序で作られた。物語はハードウェアの後についてきた。投資家にとってEtchedの階段は、AI金融の現在進行形の問い、すなわちAI時代の反復ワークロードである推論が、それを最も安く提供する企業にプラットフォーム級の評価額を正当化するかどうかの、きれいなテストである。
注:調達金額、評価額、契約数値は上記で引用した日付(2025年12月〜2026年8月)に同社が発表し報じられた値であり、性能数値はEtched自身の主張で、発行時点まで公開ベンチマークで独立検証されていない。
FAQ
Q:Etchedとはどんな会社で、Sohuとは何ですか? A:EtchedはGavin Uberti、Chris Zhu、Robert Wachenが2022年にサンノゼで創業したAIチップスタートアップです。Sohuはその最初のチップで、TSMCのN4Pプロセスにチップあたり144GBのHBM3を搭載し、Transformerアーキテクチャを固定機能半導体にハードワイヤしたAI推論用ASICです。GPUの柔軟性を諦める代わりにTransformerワークロードでの速度と効率を得る設計であり、Etchedは現在これをfrontier inference clusterと呼ぶラック規模システムの一部として販売しています。
Q:Etchedの評価額がなぜ210億ドルなのですか? A:210億ドルは、2026年8月18日にJane Streetが主導した7億ドル規模のSeries Dのpost-money評価額です(1ドル1,400ウォン基準で約29.4兆ウォン)。価格は2025年12月の50億ドルから、2026年7月23日のSequoia主導Series Cの103億ドルへ、そして26日間でさらに2倍になりました。投資家は現在の利益ではなく、10億ドルを超える署名済み契約と最初のラック納入に裏付けられた将来の推論売上に価格をつけています。
Q:Etchedは製品を出荷しましたか?顧客は誰ですか? A:初期規模では出荷しています。Etchedは2026年7月に最初のラックをJane Streetへ出荷し、名前が公表された最初の顧客であるJane Streetは、チップをテストして初期結果に満足し、自社データセンターでラックを運用していると述べました。同社はフロンティアAI企業やクラウド事業者にわたる署名済み顧客契約が10億ドルを超えるとしていますが、大半の顧客名は開示されておらず、量産は2027年のギガワット級目標に向けて拡大中です。
Q:Etchedのテーゼを揺るがす最大のリスクは何ですか? A:四つが際立ちます。アーキテクチャリスク:モデルアーキテクチャが移行すればTransformer特化ハードウェアの価値は下がり、MoEや非Transformerモデルの実行という新しい主張には独立検証がありません。証拠リスク:ヘッドラインの性能数値は、公開された第三者ベンチマークと価格のない同社の主張です。競争リスク:NVIDIAのロードマップとハイパースケーラーの自社ASICが、はるかに大きなサプライチェーンで同じトークンあたりコストの指標を攻めます。実行リスク:確保されたHBM供給とともに10億ドルの契約帳簿をギガワット規模の納入に転換することは、まだ証明されていません。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


