 VLSI Korea
Market Bulletin: 640億ドルでも足りない ― TSMC・ASML決算が示すファブ装置の供給逼迫
TSMCは2026年の設備投資を600億〜640億米ドルに据え置きながら売上成長見通しを約44%へ引き上げ、ASMLは第3四半期の過去最高決算とともに2027〜2028年の生産能力では需要に応えられないと表明。2029〜2030年発注が既に協議されている。不足がチップから装置へ移動した経緯、勝者と敗者、そして韓国視点。


Market Bulletin: 640億ドルでも足りない ― TSMC・ASML決算が示すファブ装置の供給逼迫
2026年10月16日 — 今週最も重要な半導体ニュースは、チップ自体ではなかった。それを製造する装置についてだった。TSMCは2026年の設備投資予算を600億〜640億米ドルに据え置きながら、通年の売上高成長見通しを約44%へと引き上げた。ASMLは第3四半期に116億6,200万ユーロの過去最高売上高を記録すると同時に、率直にこう認めた。2027〜2028年に計画している供給能力は「顧客需要を完全には満たせない」という。一部の顧客はすでに2029年、さらには2030年の装置発注について問い合わせを始めている。不足は上流へと移動した ― チップから、それを印刷する機械へ。
Key Highlights
- 予算を増やさずに上方修正 ― TSMC。 2026年の設備投資は600億〜640億米ドルに据え置き。それでも2026年のドルベース売上高成長見通しは40%台前半から約44%へと引き上げられた。2026〜2028年の設備投資は直近3年間の合計を上回る見込みだ。これだけの確信が受注残高になければ、この組み合わせは実現しない。出典: Focus Taiwan (CNA)。
- 第4四半期ガイダンスは圧倒的。 TSMCは第4四半期の売上高見通しを523億〜543億米ドルとガイダンス ― 中間値で前四半期比14%増、前年同期比58%増、売上総利益率は65〜67%。第3四半期のEPSは1株当たり29.43台湾ドルの過去最高を記録した。出典: Focus Taiwan (CNA)。
- 2nmがすでに売上の8%。 TSMCの2nmプロセスが第3四半期売上高全体の8%を占め、量産開始から数カ月で第2四半期の3%から倍以上に拡大した。最先端プロセスの立ち上がりの速さは、装置需要の先行指標そのものだ。出典: Focus Taiwan (CNA)。
- ASMLは装置を造るペースが追いつかない。 第3四半期に新型リソグラフィ装置を113台出荷(第2四半期86台から+31.4%)。売上高は116億6,200万ユーロ(前年同期比+55.2%、前四半期比+25%)、純利益は49億6,000万ユーロ(前年同期比+133.4%)、売上総利益率は57.5%。2026年通年の売上高ガイダンスの下限を10億ユーロ引き上げて440億〜450億ユーロにし、第4四半期売上高は142億〜152億ユーロを見込む。出典: ChosunBiz。
- 2030年発注が既に話題に。 ASMLのCEOは、一部の顧客が2029年、さらには2030年の発注に関心を示しており、2028年の30%増産計画を上積みする設備拡張を検討中だと語った。出典: ChosunBiz。
Market Update
10月14〜15日の決算ダブルヘッダーは、真逆の立場から同じ物語を語った。チップを造る会社(TSMC)は設備投資を据え置きながら売上見通しを引き上げ、装置を売る会社(ASML)は過去最高の四半期を記録しながら「装置が造り足りない」と言った。需要はあふれ、天井は供給側に見えた。2026〜2028年の設備投資が直近3年間の合計を上回るというTSMCのガイダンスは、装置業界に事実上3年分の受注可視性を保証する。
数字がボトルネックの位置を示している。ASMLの第3四半期113台 ― 第2四半期86台から31.4%増 ― は過去最高のペースだが、CEOのメッセージは「このペースでも足りない」だった。顧客が2029〜2030年のスロットを問い合わせ始めたということは、装置のリードタイムが従来の12〜18カ月を超えて構造的に伸びたことを意味する。2028年の30%増産計画をさらに上積みする必要があるかもしれないという発言は、一つの告白だ ― 現在の拡張サイクルが需要に追いついていない。
TSMCの2nm立ち上がりが逼迫を加速させる。量産開始から数カ月で売上比率8%(第2四半期の3%から倍以上)に達したということは、最先端プロセスへの移行が装置集約度を引き上げているということだ。2nmではEUV露光回数と工程の複雑さが増すため、ウェハー1枚当たりが消費する装置能力は増える。売上見通しを44%に引き上げながら設備投資を据え置いたのは需要警告ではない ― 発注済みの装置でその成長を賄えるという宣言であり、しかも綱渡りだ。
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
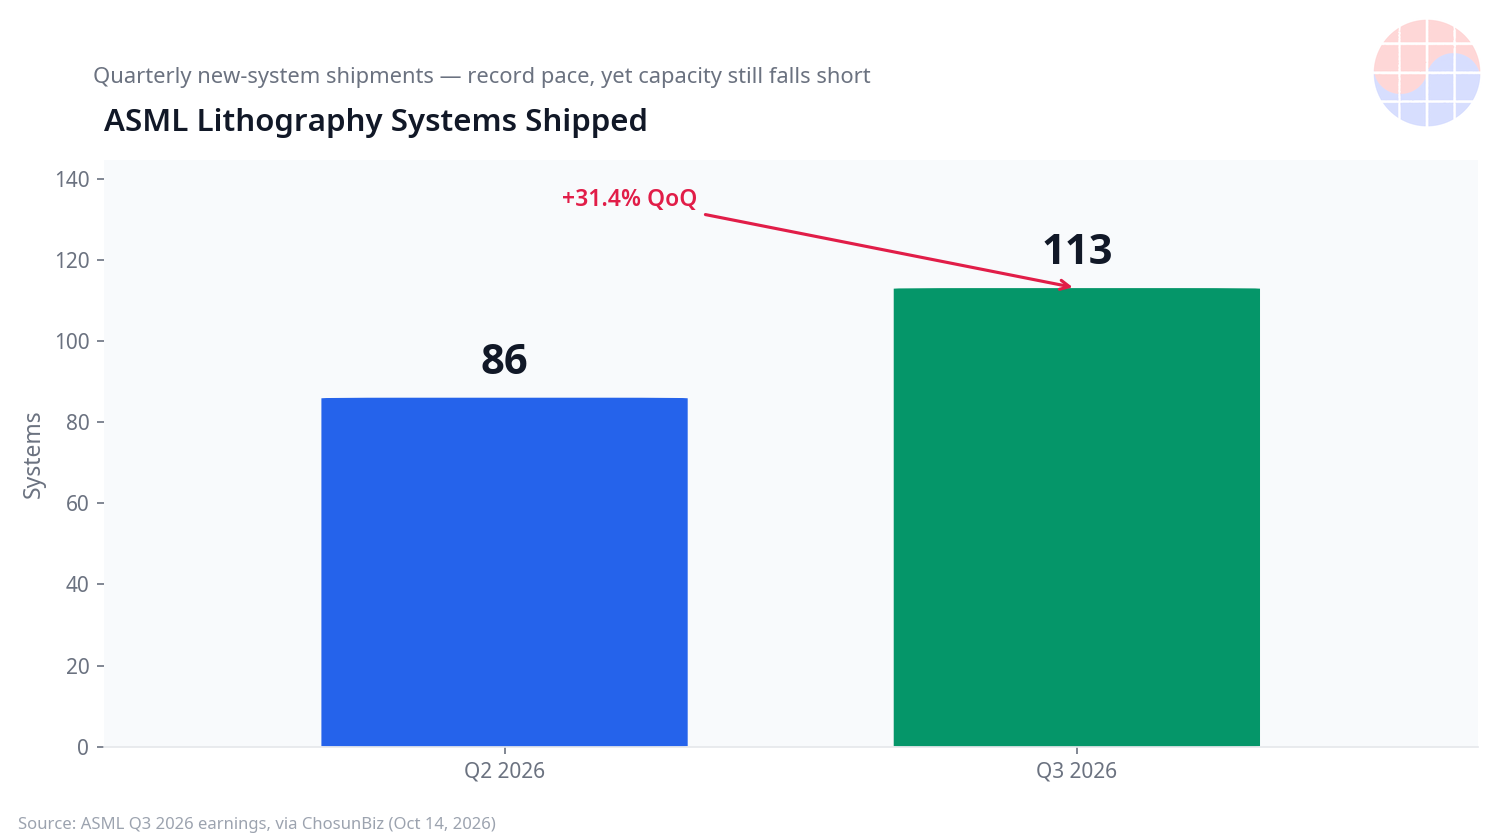
図1: ASMLの四半期リソグラフィ装置出荷台数 ― 2026年第2四半期86台から第3四半期113台へ(+31.4%)。過去最高の出荷ペースだが、CEOは2027〜2028年の計画能力でも需要に届かないと語る。すべてのチャートラベルは英語。
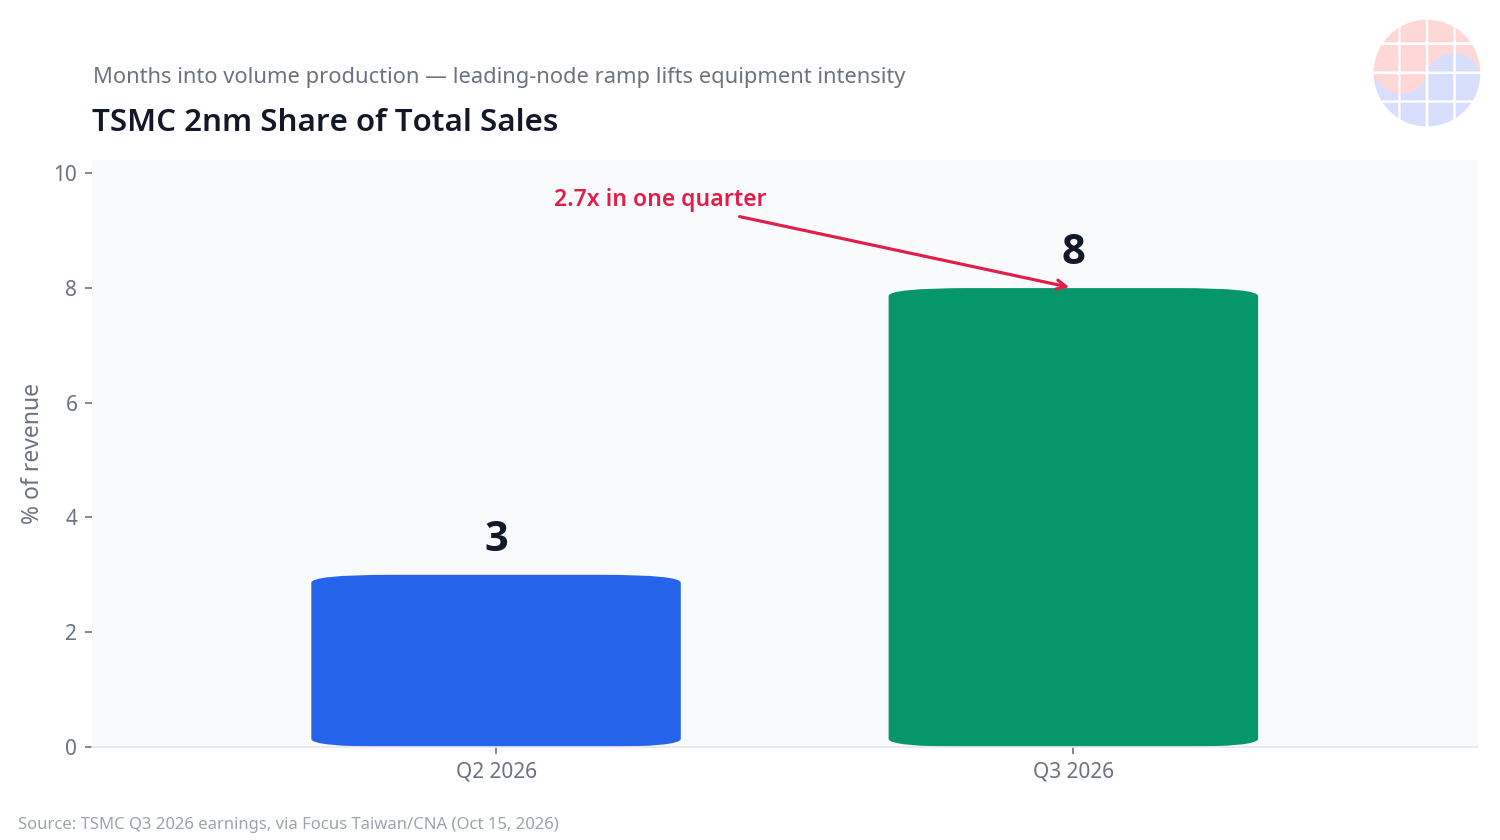
図2: TSMCの売上高に占める2nmの割合 ― 2026年第2四半期3%から第3四半期8%へ。量産開始から数カ月で倍以上となり、ウェハー当たりの装置集約度を引き上げる。
VLSI's View
構造的な読みは単純だ。今回の設備投資サイクルは需要に引っ張られたもので、投機的な過剰建設ではない。600億〜640億米ドルの設備投資を据え置きながら売上成長約44%をガイダンスするTSMCは、設備支出が実際の受注残高に沿っていることを示している。制約はもはやチップ需要ではない ― 装置供給だ。ASMLが2027〜2028年の計画能力では需要に応えられないと公言した瞬間、装置メーカーは受動的なサイクル供給者から、価格決定力を持つボトルネック保有者へと変わった。
勝者: まず独占的地位にある装置メーカーだ。ASMLのEUVに代替はなく、その生産能力自体が2029〜2030年の予約交渉の対象になっている。成膜・ドライエッチのプレイヤーも同じ装置集約度の波に乗り、Hanmi SemiconductorやWonik IPSといった韓国の装置メーカーも同様だ。敗者: 生産能力を確保できていないファウンドリ顧客だ。装置のスロットがウェハーのスロットになる時代、勝敗を決めるのは設計ではなく割り当て(allocation)だ。メモリーメーカーも、ロジックファブと設置スロットを争う同じ戦いを強いられる。SK hynixのHBM4拡張も例外ではない。
韓国視点 ― 核心はサムスン ファウンドリーのEUVスロット獲得競争だ。2nm・1.4nmの立ち上がりは、TSMCと同一のリソグラフィ能力を争う。テキサス州テイラー工場の立ち上がり、SK hynixのHBM4拡張も同様で、いずれもASMLが「2028年まで予約で埋まっている」と言う生産能力を引っ張っている。装置不足が構造的になれば、ファウンドリ間の格差は設計力ではなく装置アクセスで広がる可能性がある。10月下旬のサムスン第3四半期決算(ファウンドリ・メモリーの設備投資コメント)は次のチェックポイントだ。
一つ、バランスのための注意。装置メーカーには自社の受注残高を大きく見せたいインセンティブがある ― 2029〜2030年発注への「関心」は受注済みの売上高ではなく、その一部はスロットを早めに押さえる顧客の戦略的な過剰発注かもしれない。この映画は業界で既に見たことがある。2021〜2022年のメモリーメーカーの二重発注は後にキャンセルに転じた。それでも、TSMCの44%という売上成長ガイダンスと2nm立ち上がりの異様な速さは、発注の背後に実需があることを示す硬い証拠だ。ベースケースは、持続的な装置逼迫のままだ。
Chase's Take: ファブで働いたことがある人なら誰でも知っている。装置のリードタイムが伸びると何が起きるか ― 設置スケジュールは後ろ倒しになり、立ち上がり計画は装置の納入日に合わせて書き換えられ、朝会の最初の話題が歩留まりから「装置はいつ来るのか」に変わる。ASMLが2029〜2030年のスロットを口にするということは、そのダイナミクスが今や業界規模で展開されているということだ。チップ不足の時代、王様はファブだった。装置不足の時代、王様は装置を持つ者だ。投資家なら、ファウンドリのマージンより先に装置の受注残高を見よ。エンジニアなら、エッチング・成膜・リソグラフィのスペシャリストが転職市場でどんな条件を突きつけているかを見よ。ボトルネックがどこへ移動したかを見抜いた者が、次の3年間の勝者を知る。
Outlook
- Lam Research決算(10月21日): エッチングの雄が2026年のウェハー製造装置(WFE)支出見通しを更新するかどうか ― 装置サイクルの次のマクロチェック。
- サムスン第3四半期決算(10月下旬): ファウンドリ・メモリーの設備投資シグナルとテイラー工場の立ち上がりコメント ― EUVスロット争奪戦の韓国側の読み。
- Applied Materialsと東京エレクトロン(11月): 成膜とコータ/デベロッパの二大柱からのガイダンスで、装置需要の広がりを測る。
- ASMLの2028年拡張レビュー: 計画の30%増産を超える追加能力が承認されるかどうかが、2028年以降の逼迫の長さを決める。
- 装置業界の第3四半期出荷額(12月初旬): 装置出荷のマクロ集計でサイクルの持続性を確認する。
FAQ
Q1: なぜTSMCは設備投資を据え置きながら売上見通しを引き上げたのか?
旺盛な需要を、既存の投資計画の枠内でこなすということだ。2026〜2028年の設備投資が直近3年間の合計を上回るというガイダンスと合わせれば、これは削減ではなく、600億〜640億米ドルのプログラムの加速だ。装置集約度の高い2nm立ち上がりを抱えながら約44%の売上成長を賄えるということは、発注済みの装置でその成長を賄えると計算されているということだ。
Q2: ASMLが2029〜2030年発注に言及したことがなぜ重要なのか?
装置のリードタイムが構造的に長期化しているサインだ。かつては12〜18カ月先で議論されたリソグラフィの納入スロットが、今や3〜4年先で交渉されるようになったということは、ボトルネックがチップから装置製造能力へ移動したということだ。ファウンドリ顧客にとって、最先端プロセス競争の変数は設計から装置アクセスへと移る。
Q3: 装置不足はチップ価格にどう影響するのか?
短期的には、ファウンドリ価格の下値を硬くする。装置のスロットがウェハーのスロットと等しくなれば、稼働率を埋めるために値下げするインセンティブは薄れる ― TSMCの第4四半期売上総利益率ガイダンス65〜67%は、その価格決定力を数字で表したものだ。長期的には装置メーカーの価格決定力も強化される。
Q4: 韓国企業にとって何を意味するのか?
サムスン ファウンドリーの2nm/1.4nm立ち上がり、テイラー工場、SK hynixのHBM4拡張はすべて、ASMLが「2028年まで予約で埋まっている」と言うリソグラフィ能力をTSMCと争う ― ファウンドリ競争は装置の割り当て争いで決まる可能性がある。一方で、Hanmi SemiconductorやWonik IPSといった韓国装置メーカーは数年先までの需要可視性を得る。10月下旬のサムスン決算での設備投資コメントが次の手がかりだ。


